No ha sido un movimiento. Es el principio de un ciclo.
Hola trader,
el 16 de septiembre la Fed subió los tipos por primera vez en más de tres años.
En los seis días siguientes el Nasdaq marcó dos récords históricos seguidos y el VIX cayó un 20%.
Si tu reacción es “el mercado no se ha enterado”, para un momento. Porque los números dicen lo contrario: el mercado se ha enterado perfectamente, y lo que ha entendido es más interesante que la subida.
Ok, vamos.
Qué ha pasado, en tres líneas
Veinticinco puntos básicos, del 3,50-3,75% al 3,75-4,00%. Voto unánime, doce a cero, ningún disenso. Primera subida tras más de tres años de parón o de bajadas.
Hasta aquí lo has leído en todas partes el 16 de septiembre, y una semana después no vale nada.
Lo que vale está en las proyecciones que el comité publica junto con la decisión.
El titular de verdad no es 2026. Es 2027.
Junto con la decisión, el comité publica sus propias proyecciones de tipos. Dieciocho puntitos en un gráfico, que se quedan en diecisiete en los años más lejanos, porque un participante no envió las proyecciones para 2028 y 2029.
2026 es la parte que acabó en los titulares: al menos otra subida antes de fin de año, dicen dieciséis puntitos de dieciocho.
Pero mira lo que ha pasado con los años siguientes, comparando las proyecciones de septiembre con las de junio.
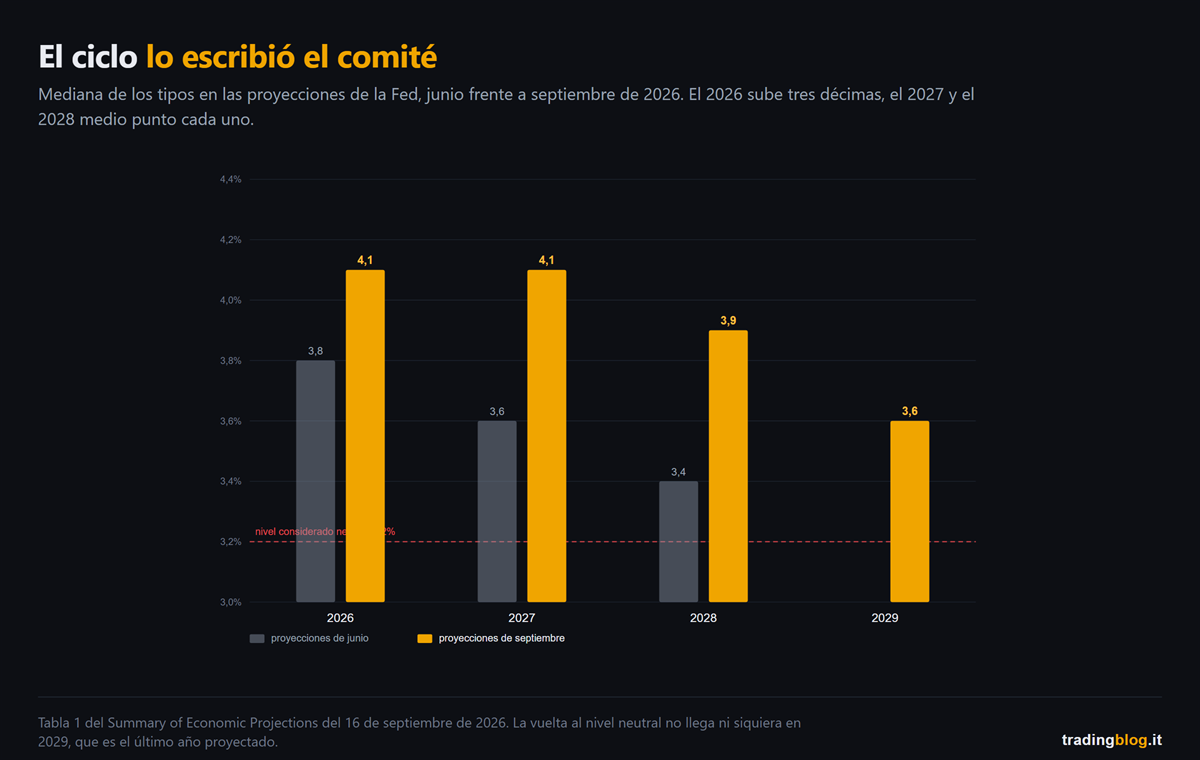
La mediana de 2027 ha pasado del 3,6% al 4,1%. Medio punto en tres meses.
La de 2028, del 3,4% al 3,9%. Otro medio punto.
Y la vuelta hacia el nivel que ellos mismos consideran neutral, el 3,2%, no llega en absoluto. Ni siquiera en 2029, que es el último año proyectado: ahí la mediana baja, pero solo hasta el 3,6%.
Léelo como lo leería un trader y no un periodista. El comité no ha escrito “subimos una vez y luego ya veremos”. Ha escrito que se sube al 4,1% y se queda ahí dos años, que en 2028 se baja apenas hasta el 3,9%, y que al final del horizonte previsto todavía no se ha vuelto al nivel considerado neutral.
Eso no es un movimiento aislado. Es un nivel alto sostenido durante años, escrito por quien lo tiene que sostener. Y dentro de poco verás que el mercado espera incluso más que eso.
¿Y el mercado? Le ha dado la razón.
Aquí llega la parte que le da la vuelta al instinto.
Cuando un banco central empieza a subir, el guion que todo el mundo espera es: bolsa abajo, volatilidad arriba, crédito que se amplía, rendimientos arriba a lo largo de toda la curva.
Entre el 16 y el 22 de septiembre no pasó nada de todo eso. Los números de esta sección están dentro de esa ventana, con dos excepciones que te señalo cuando llegan: la curva de rendimientos, que se detiene en el 21, y el último dato, que mide la reacción de un solo día.
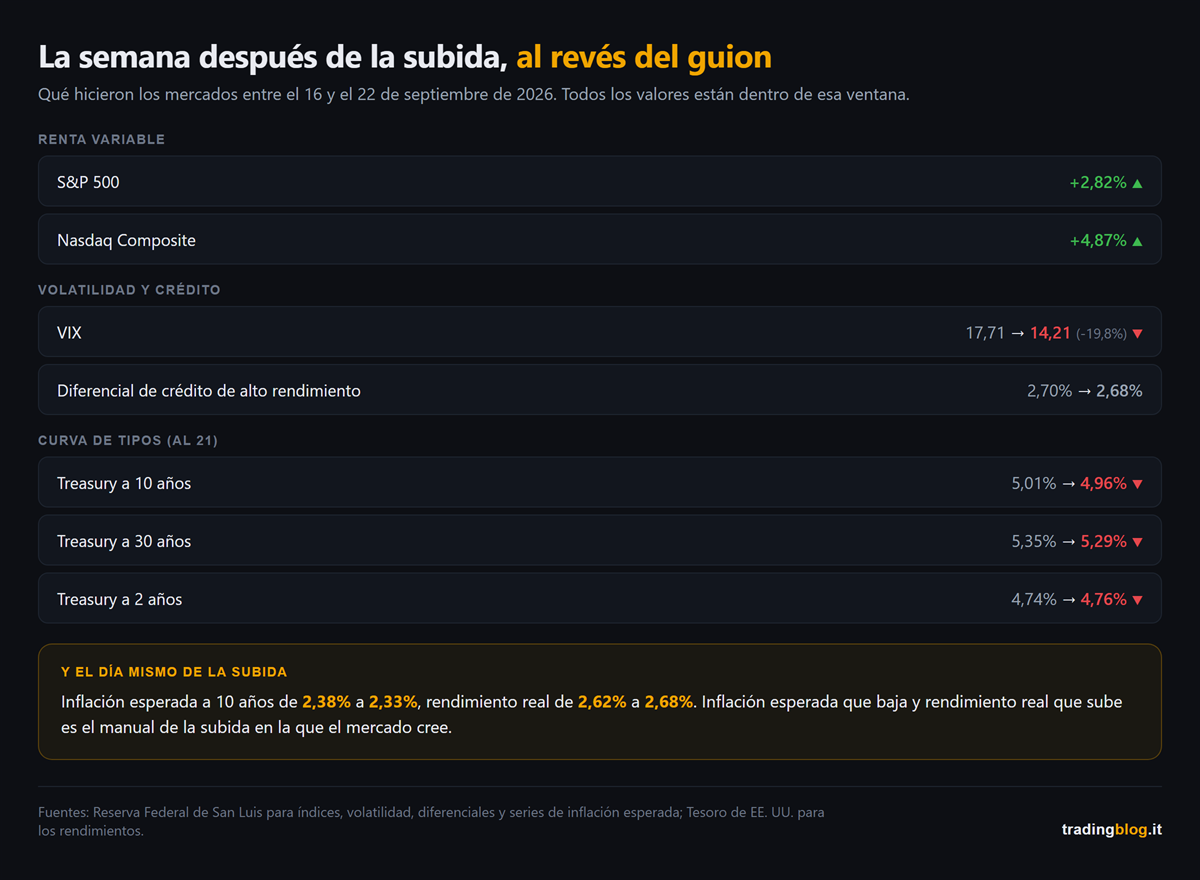
El S&P 500 hizo un +2,82% y el Nasdaq un +4,87%, con récord histórico el 21 y otro el 22.
El VIX pasó de 17,71 a 14,21, es decir un menos 20%, en mínimos del mes. Quien vendía volatilidad el día de la primera subida en tres años acertó.
Los diferenciales del crédito de alto rendimiento no se ampliaron ni un punto: 2,70% el día de la subida, 2,68% el 22. Un mercado de crédito que teme un endurecimiento no se queda así de quieto.
Y ahora mira la curva de rendimientos, donde los datos se detienen en el 21 porque es el último día publicado.
El dos años subió, del 4,74% al 4,76%. El diez años bajó, del 5,01% al 4,96%, y el treinta años del 5,35% al 5,29%.
Corto arriba, largo abajo: la curva se ha aplanado siete puntos básicos. Y es lo mismo que dicen los números de antes, dicho de otra forma: el mercado espera más endurecimiento ahora y menos inflación después.
Pero el dato que lo explica todo es otro, y es el más sutil. Este es el único que se sale de la ventana, porque mide la reacción de un solo día: se compara el cierre del 15 con el del 16.
El día de la subida la inflación esperada a diez años bajó, del 2,38% al 2,33%, mientras el rendimiento real subía del 2,62% al 2,68%.
Y ahora la parte honesta, la que normalmente no te cuentan.
La inflación esperada a diez años es muy sensible al petróleo, y el crudo empezó a caer justo por esos días. Así que una parte de esa bajada puede ser el barril, no la Fed. Quien te vende solo la primera mitad del dato te está vendiendo una tesis, no una medida.
Pero el petróleo no explica la otra mitad. Un crudo que baja hace bajar la inflación esperada, no hace subir el rendimiento real. Esos seis puntos básicos más de rendimiento real el mismo día de la decisión son lo único que el barril no puede justificar, y ahí es donde la tesis se sostiene.
Inflación esperada abajo y rendimiento real arriba, a la vez, es lo que pasa cuando el mercado cree que el banco central va a hacer su trabajo. Es el manual de la subida que funciona, no el de la que asusta.
El mercado no ha ignorado a la Fed. Le ha creído.
Dónde el mercado no está de acuerdo
Hay un punto en el que mercado y comité lo ven distinto, y no es el que piensas.
Sobre la próxima reunión, el 27 y 28 de octubre, los futuros daban un 54% de probabilidad a otra subida a 22 de septiembre. Un cara o cruz.
Pero mirando a diciembre, la probabilidad de estar al menos veinticinco puntos básicos más arriba es del 90%.
En la dirección están de acuerdo. El desacuerdo es en el cuándo, y en el cuánto.
Para las próximas nueve reuniones los futuros sobre fed funds descontaban, a 22 de septiembre, unos ochenta puntos básicos de endurecimiento total, es decir más o menos tres subidas. La mediana del dot plot prevé una.
El mercado está descontando un ciclo más largo que el que el comité ha puesto en los puntos.
Y las dos cosas que acabo de escribir no se contradicen, al contrario, se sostienen: el mercado espera más subidas de las que prevé el comité, y es exactamente por eso por lo que espera menos inflación.
Qué cambia para quien opera dentro del día
Esta es la parte que te toca de verdad, y no tiene nada que ver con las previsiones.
El presidente de la Fed, en rueda de prensa, dijo dos cosas que juntas cambian el oficio.
La primera: “I’m not in the forward guidance business”. No hago guía sobre los movimientos futuros.
La segunda, explicando cómo mira los datos: “data point dependence is a dangerous preoccupation”. Depender del dato suelto es una obsesión peligrosa. Las tendencias cuentan, dijo, los números sueltos son ruido.
Y no pone su propio punto en el dot plot, como ya hizo en junio.
Traducido a la práctica: la guía que el mercado llevaba diez años usando para poner precio a las reuniones la ha apagado quien la emitía.
El mercado, sin embargo, seguirá poniendo precio a cada dato, porque es lo que hace el mercado. Así que las reacciones a los números macro siguen ahí, y mi expectativa es que se vuelvan más amplias: con un banco central que se niega a guiar, nadie se las confirma ni se las desmiente al día siguiente.
Para quien opera dentro del día es una asimetría concreta: el movimiento con el dato está, la confirmación que venía después ya no. Se opera la reacción, no la anticipación, y para eso tienes que saber cuándo sale el dato.
Las fechas que cuentan de verdad
No son todas iguales, y dos pesan más que todas las demás juntas.
Viernes 2 de octubre, el informe de empleo de septiembre. El comité proyecta el paro clavado en el 4,1% durante los próximos cuatro años, es decir, no espera ningún coste por el lado del empleo. Un número débil de empleo es lo que más que ninguna otra cosa puede hacer cambiar de idea al comité desde dentro. Con una advertencia honesta: el estándar que el presidente se ha fijado es declaradamente sobre la inflación, no sobre el empleo.
Miércoles 14 de octubre, la inflación de septiembre. Es el último dato de precios al consumo antes de la reunión del 28, y el presidente dijo en rueda de prensa que construye sus propias estimaciones justo sobre ese y sobre los precios de producción. Es el dato que decide si la próxima subida es en octubre o en diciembre, y ese día el cara o cruz del que hablaba se resuelve en un sentido o en el otro. Al día siguiente, el 15, salen los precios de producción, que son el segundo de los dos números con los que el presidente se construye la estimación.
Y cuidado con confundirte: ese dato no decide la cabeza del comité, decide el precio. El presidente acaba de decir que los números sueltos él no los mira. El mercado sí, y ahí es donde se mueven las probabilidades.
Antes de esos, el miércoles 30 de septiembre, sale el PCE de agosto. Sirve para verificar una estimación que el presidente hizo de viva voz en rueda de prensa, y si sale por encima el endurecimiento se pone más rígido.
Y una cosa para apuntar: la reunión del 28 de octubre no lleva dot plot. Solo comunicado y rueda de prensa. La próxima actualización de los puntos es en diciembre.
Una nota sobre lo que puede salir mal
El presidente señaló tres motivos para la subida: una economía más fuerte de lo previsto, una inflación que no baja lo suficiente, y la geopolítica.
El tercero ya se ha movido, pero no de la forma sencilla. El crudo se había disparado hasta los 107 dólares el 15 de septiembre, el día antes de la decisión, y desde ahí ha vuelto hacia los noventa, empujado por las aperturas diplomáticas sobre Irán y por la expectativa de que Arabia Saudí reabra un gran oleoducto.
Ojo, eso sí: eso es la vuelta de un tirón, no un desplome. El barril sigue por encima de los niveles de finales de agosto. Si baja más, una parte del trabajo la hace él desde fuera sin que el comité tenga que cambiar de idea. Si vuelve a subir, pone otra vez en juego justo uno de los motivos por los que subieron.
Una nota, porque la semana ya ha girado
Lo que has leído aquí arriba es la semana del 16 al 22. El 23 el viento cambió: la bolsa bajó desde máximos y el rendimiento a diez años volvió a subir hacia el 5%, justo por el temor a más subidas.
No desmiente nada. Si acaso confirma la parte más incómoda: el mercado no está descontando menos endurecimiento, está descontando más.
El círculo que cerramos
El 11 de septiembre, en este blog, escribimos que el número que decide la Fed no es el del titular sino el subyacente, y lo argumentamos con las proyecciones que el BCE publicó el día antes, donde a partir de 2027 el subyacente se queda por encima del total.
Cinco días después la Fed subió, y sus proyecciones dicen exactamente lo mismo desde la otra orilla del Atlántico: inflación total que se normaliza antes, subyacente que se queda rezagado, y tipos que, en consecuencia, se quedan altos más tiempo.
Dos bancos centrales, el mismo diagnóstico. Si te perdiste aquel artículo, el IPC del viernes: el número que decide la Fed no es el titular es donde empezó esta conversación.
Una inflación esperada que baja y un rendimiento real que sube no es un mercado que ignora al banco central. Es un mercado que le cree.
Cierro con lo que me apunté en el cuaderno aquella noche.
Durante diez años hemos operado dentro de un sistema en el que, después de cada dato, llegaba alguien a decirte cómo interpretarlo.
Ese alguien acaba de decir que ya no lo va a hacer.
No es una buena noticia ni una mala. Es simplemente que el ruido ahora se queda en ruido más tiempo, y el oficio vuelve a ser leer la reacción en vez de esperar la explicación.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.