Non è stata una mossa. È l’inizio di un ciclo.
Ciao trader,
il 16 settembre la Fed ha alzato i tassi per la prima volta in più di tre anni.
Nei sei giorni dopo il Nasdaq ha fatto due record storici di fila e il VIX è sceso del 20%.
Se la tua reazione è “il mercato non ha capito”, fermati un attimo. Perché i numeri dicono il contrario: il mercato ha capito benissimo, e quello che ha capito è più interessante del rialzo.
Ok, vamos.
Cosa è successo, in tre righe
Venticinque punti base, dal 3,50-3,75% al 3,75-4,00%. Voto unanime, dodici a zero, nessun dissenso. Primo rialzo dopo più di tre anni di fermo o di tagli.
Fin qui l’hai letto ovunque il 16 settembre, e a una settimana di distanza non vale niente.
Quello che vale sta nelle proiezioni che il comitato pubblica insieme alla decisione.
Il titolo vero non è il 2026. È il 2027.
Insieme alla decisione, il comitato pubblica le proprie proiezioni sui tassi. Diciotto puntini su un grafico, che diventano diciassette sugli anni più lontani, perché un partecipante non ha inviato le proiezioni per il 2028 e il 2029.
Il 2026 è la parte finita nei titoli: almeno un altro rialzo entro fine anno, dicono sedici puntini su diciotto.
Ma guarda cosa è successo agli anni dopo, confrontando le proiezioni di settembre con quelle di giugno.
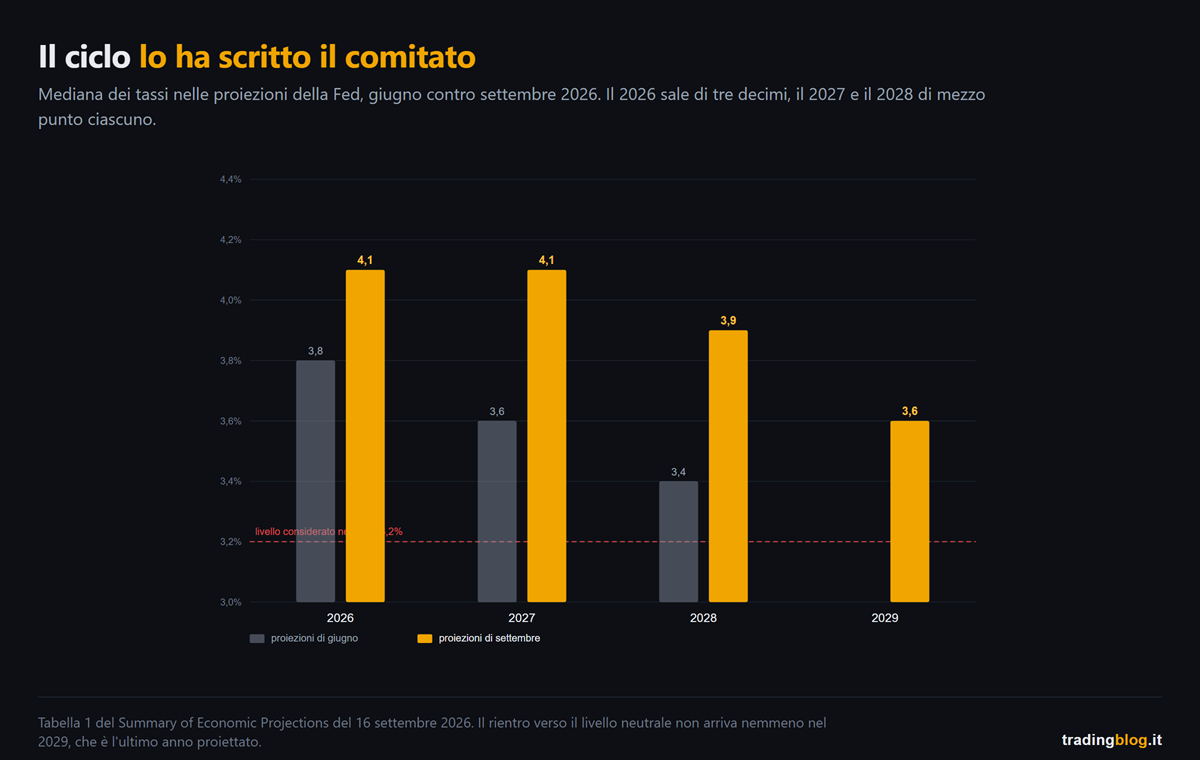
La mediana per il 2027 è passata da 3,6% a 4,1%. Mezzo punto in tre mesi.
Quella per il 2028 da 3,4% a 3,9%. Un altro mezzo punto.
E il rientro verso il livello che loro stessi considerano neutrale, il 3,2%, non arriva affatto. Nemmeno nel 2029, che è l’ultimo anno proiettato: lì la mediana scende, ma solo al 3,6%.
Leggilo come lo leggerebbe un trader e non un giornalista. Il comitato non ha scritto “alziamo una volta e poi vediamo”. Ha scritto che si sale al 4,1% e si resta lì per due anni, che nel 2028 si scende appena al 3,9%, e che alla fine dell’orizzonte previsto non si è ancora tornati al livello considerato neutrale.
Quella non è una mossa isolata. È un livello alto tenuto per anni, scritto da chi lo deve tenere. E fra poco vedrai che il mercato si aspetta perfino più di così.
E il mercato? Gli ha dato ragione.
Qui arriva la parte che ribalta l’istinto.
Quando una banca centrale comincia ad alzare, il copione che tutti si aspettano è: azionario giù, volatilità su, credito che si allarga, rendimenti su lungo tutta la curva.
Fra il 16 e il 22 settembre non è successo niente di tutto questo. I numeri di questa sezione stanno dentro quella finestra, con due eccezioni che ti segnalo quando arrivano: la curva dei rendimenti, che si ferma al 21, e l’ultimo dato, che misura la reazione di una giornata sola.
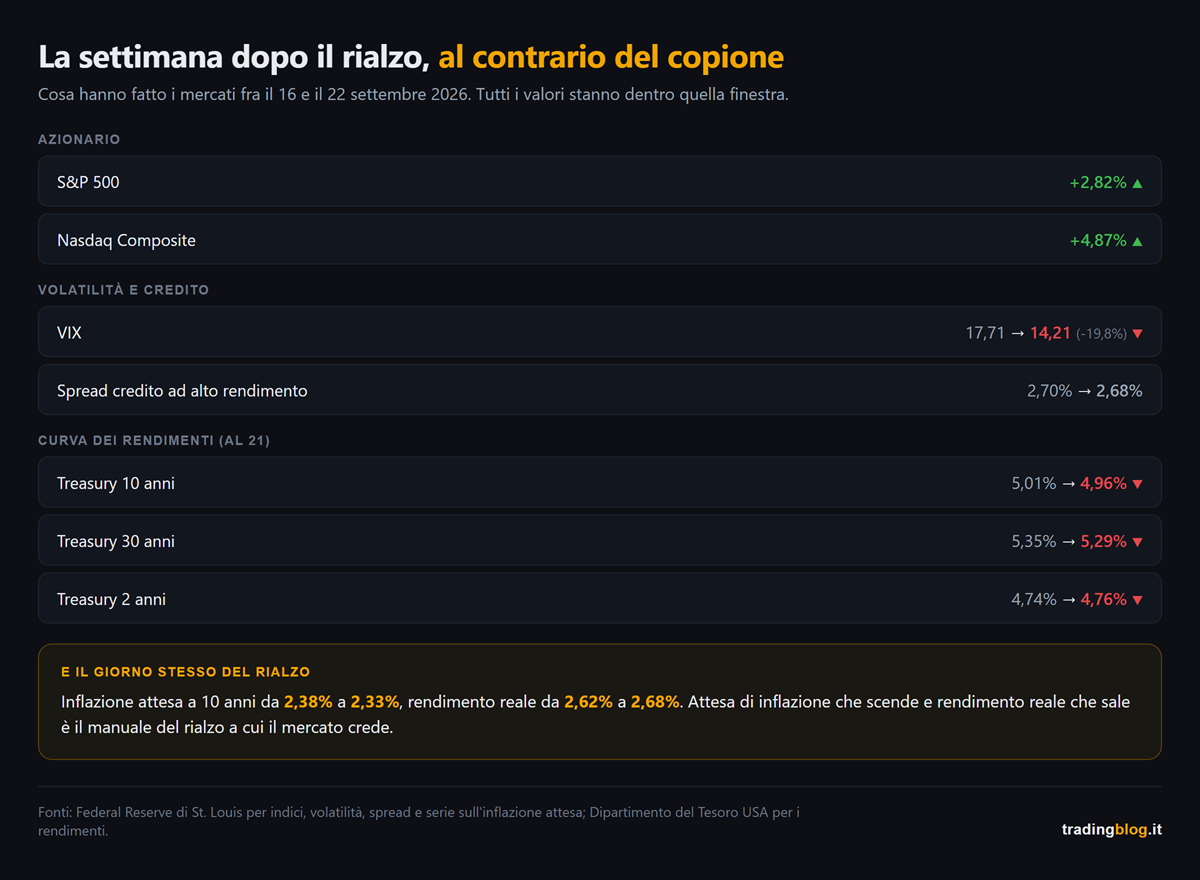
L’S&P 500 ha fatto +2,82% e il Nasdaq +4,87%, con il record storico il 21 e un altro il 22.
Il VIX è passato da 17,71 a 14,21, cioè meno 20%, ai minimi del mese. Chi vendeva volatilità il giorno del primo rialzo in tre anni ha avuto ragione.
Gli spread del credito ad alto rendimento non si sono allargati di un punto: 2,70% il giorno del rialzo, 2,68% il 22. Un mercato del credito che teme una stretta non sta fermo così.
E adesso guarda la curva dei rendimenti, dove i dati si fermano al 21 perché è l’ultimo giorno pubblicato.
Il due anni è salito, dal 4,74% al 4,76%. Il dieci anni è sceso, dal 5,01% al 4,96%, e il trenta anni dal 5,35% al 5,29%.
Breve su, lungo giù: la curva si è appiattita di sette punti base. Ed è la stessa cosa che dicono i numeri di prima, detta in un altro modo: il mercato si aspetta più stretta adesso e meno inflazione dopo.
Ma il dato che spiega tutto è un altro, ed è il più sottile. Questo è l’unico che esce dalla finestra, perché misura la reazione di una giornata sola: si confronta la chiusura del 15 con quella del 16.
Nel giorno del rialzo l’inflazione attesa a dieci anni è scesa, da 2,38% a 2,33%, mentre il rendimento reale saliva da 2,62% a 2,68%.
E adesso la parte onesta, quella che di solito non ti raccontano.
L’inflazione attesa a dieci anni è molto sensibile al petrolio, e il greggio ha cominciato a scendere proprio da quei giorni. Quindi una fetta di quel calo può essere il barile, non la Fed. Chi ti vende solo la prima metà del dato ti sta vendendo una tesi, non una misura.
Ma il petrolio non spiega l’altra metà. Un greggio che scende abbassa l’inflazione attesa, non alza il rendimento reale. Quei sei punti base di rendimento reale in più nel giorno stesso della decisione sono l’unica cosa che il barile non può giustificare, ed è lì che la tesi sta in piedi.
Inflazione attesa giù e rendimento reale su, insieme, è quello che succede quando il mercato crede che la banca centrale farà il suo lavoro. È il manuale del rialzo che funziona, non di quello che spaventa.
Il mercato non ha ignorato la Fed. Le ha creduto.
Dove invece il mercato non è d’accordo
C’è un punto su cui mercato e comitato la vedono diversamente, e non è quello che pensi.
Sulla prossima riunione, il 27 e 28 ottobre, i futures davano il 54% di probabilità a un altro rialzo al 22 settembre. Un lancio di moneta.
Ma guardando a dicembre, la probabilità di trovarsi almeno venticinque punti base più in alto è del 90%.
Sulla direzione sono d’accordo. Il disaccordo è sul quando, e sul quanto.
Sulle prossime nove riunioni i futures sui fed funds prezzavano, al 22 settembre, circa ottanta punti base di stretta complessiva, cioè più o meno tre rialzi. La mediana del dot plot ne prevede uno.
Il mercato sta prezzando un ciclo più lungo di quello che il comitato ha messo sui puntini.
E le due cose che ho appena scritto non si contraddicono, anzi si tengono: il mercato si aspetta più rialzi di quanti ne preveda il comitato, ed è esattamente per questo che si aspetta meno inflazione.
Cosa cambia per chi opera dentro la giornata
Questa è la parte che ti riguarda davvero, e non ha niente a che fare con le previsioni.
Il presidente della Fed, in conferenza stampa, ha detto due cose che messe insieme cambiano il mestiere.
La prima: “I’m not in the forward guidance business”. Non faccio guida sulle mosse future.
La seconda, spiegando come guarda i dati: “data point dependence is a dangerous preoccupation”. Dipendere dal singolo dato è una fissazione pericolosa. I trend contano, ha detto, i singoli numeri sono rumore.
E non mette il proprio puntino sul dot plot, come già a giugno.
Tradotto in pratica: la guida che il mercato usava da dieci anni per prezzare le riunioni è stata spenta da chi la emetteva.
Il mercato però continuerà a prezzare ogni singolo dato, perché è quello che fa il mercato. Quindi le reazioni sui numeri macro restano, e la mia aspettativa è che diventino più larghe: con una banca centrale che si rifiuta di guidare, nessuno le conferma o le smentisce il giorno dopo.
Per chi opera dentro la giornata è un’asimmetria concreta: il movimento sul dato c’è, la conferma che veniva dopo non c’è più. Si opera la reazione, non l’anticipazione, e per farlo devi sapere quando arriva il dato.
Le date che contano davvero
Non sono tutte uguali, e due pesano più di tutte le altre messe insieme.
Venerdì 2 ottobre, i dati sull’occupazione di settembre. Il comitato proietta la disoccupazione ferma al 4,1% per i prossimi quattro anni, cioè non si aspetta nessun costo sul lavoro. Un numero debole sul lavoro è la cosa che più di tutte può far cambiare idea al comitato dall’interno. Con un’avvertenza onesta: lo standard che il presidente si è dato è dichiaratamente sull’inflazione, non sull’occupazione.
Mercoledì 14 ottobre, l’inflazione di settembre. È l’ultimo dato sui prezzi al consumo prima della riunione del 28, e il presidente ha detto in conferenza stampa di costruire le proprie stime proprio su quello e sui prezzi alla produzione. È il dato che decide se il prossimo rialzo è a ottobre o a dicembre, e quel giorno il testa o croce di cui sopra si risolve in un senso o nell’altro. Il giorno dopo, il 15, escono i prezzi alla produzione, che sono il secondo dei due numeri con cui il presidente si costruisce la stima.
E attento a non confonderti: quel dato non decide la testa del comitato, decide il prezzo. Il presidente ha appena detto che i singoli numeri lui non li guarda. Il mercato invece sì, ed è lì che si spostano le probabilità.
Prima di quelli, mercoledì 30 settembre, esce il PCE di agosto. Serve a verificare una stima che il presidente ha fatto a voce in conferenza stampa, e se esce sopra la stretta si irrigidisce.
E una cosa da segnare: la riunione del 28 ottobre non ha il dot plot. Solo comunicato e conferenza stampa. Il prossimo aggiornamento dei puntini è a dicembre.
Una nota su cosa può andare storto
Il presidente ha indicato tre motivi per il rialzo: economia più forte del previsto, inflazione che non scende abbastanza, e geopolitica.
Il terzo si è già mosso, ma non nel modo semplice. Il greggio era schizzato fino a 107 dollari il 15 settembre, il giorno prima della decisione, e da lì è rientrato verso i novanta, spinto dalle aperture diplomatiche sull’Iran e dall’attesa che l’Arabia Saudita riavvii un grande oleodotto.
Occhio però: quello è il rientro di uno strappo, non un crollo. Il barile resta sopra i livelli di fine agosto. Se scende ancora, una parte del lavoro la fa lui dall’esterno senza che il comitato debba cambiare idea. Se risale, rimette in gioco proprio uno dei motivi per cui hanno alzato.
Una nota, perché la settimana è già girata
Quello che hai letto qui sopra è la settimana dal 16 al 22. Il 23 il vento è cambiato: l’azionario è sceso dai massimi e il rendimento a dieci anni è tornato a salire verso il 5%, proprio per il timore di altri rialzi.
Non smentisce niente. Semmai conferma la parte più scomoda: il mercato non sta prezzando meno stretta, ne sta prezzando di più.
Il cerchio che chiudiamo
L’11 settembre, in questo blog, avevamo scritto che il numero che decide la Fed non è quello del titolo ma il core, e lo avevamo argomentato con le proiezioni pubblicate dalla BCE il giorno prima, dove dal 2027 in poi il core resta sopra il totale.
Cinque giorni dopo la Fed ha alzato, e le sue proiezioni dicono la stessa identica cosa dall’altra sponda dell’Atlantico: inflazione complessiva che rientra prima, core che resta indietro, e tassi che di conseguenza restano alti più a lungo.
Due banche centrali, stessa diagnosi. Se ti sei perso quel pezzo, il CPI di venerdì: il numero che decide la Fed non è quello del titolo è dove è cominciato questo discorso.
Inflazione attesa che scende e rendimento reale che sale non è un mercato che ignora la banca centrale. È un mercato che le crede.
Chiudo con la cosa che mi sono segnato sul quaderno quella sera.
Per dieci anni abbiamo operato dentro un sistema in cui, dopo ogni dato, arrivava qualcuno a dirti come interpretarlo.
Quel qualcuno ha appena detto che non lo farà più.
Non è una buona notizia né una cattiva. È semplicemente che il rumore adesso resta rumore più a lungo, e il mestiere torna a essere leggere la reazione invece di aspettare la spiegazione.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.