Cosa muove davvero il prezzo di bitcoin: flussi, derivati, liquidazioni
Ciao trader,
io vengo dai futures.
ES, NQ, DAX. Roba con un orario, una campana che apre e una che chiude, e un report settimanale che ti dice chi è posizionato da che parte.
La prima volta che mi sono messo a guardare bitcoin con gli occhi da futures, la domanda che mi sono fatto è stata la più banale: chi lo sta comprando, adesso?
E la risposta mi ha spiazzato.
Molte volte, a spingerlo, non è chi compra bitcoin vero. Sono contratti che bitcoin non lo consegnano nemmeno.
La lezione scorsa, le stablecoin e chi garantisce cosa, finiva con una promessa: adesso guardiamo la cosa che ti interessa davvero, cosa muove il prezzo.
Ok, vamos.
Primo rubinetto: i flussi
Dal gennaio 2024 in America si comprano ETF a pronti su bitcoin. Ora te lo spiego in due righe.
Quando l’ETF quota sopra il valore dei bitcoin che contiene, o quando un grosso cliente chiede quote, un operatore autorizzato ne crea di nuove. E in cambio nel fondo entrano bitcoin veri: dal luglio 2025 la SEC permette di consegnarli direttamente, prima si passava dai contanti e i bitcoin li comprava il fondo. Quando la gente esce, succede il contrario.
Quindi un flusso netto positivo vuol dire una cosa concreta: qualcuno ha dovuto procurarsi quei bitcoin.
Le cifre, ferme al 1° ottobre 2026: da quando esistono, in questi fondi sono entrati, al netto delle uscite, 57,7 miliardi di dollari.
Ma il numero che conta per chi opera è quello giornaliero. E balla.
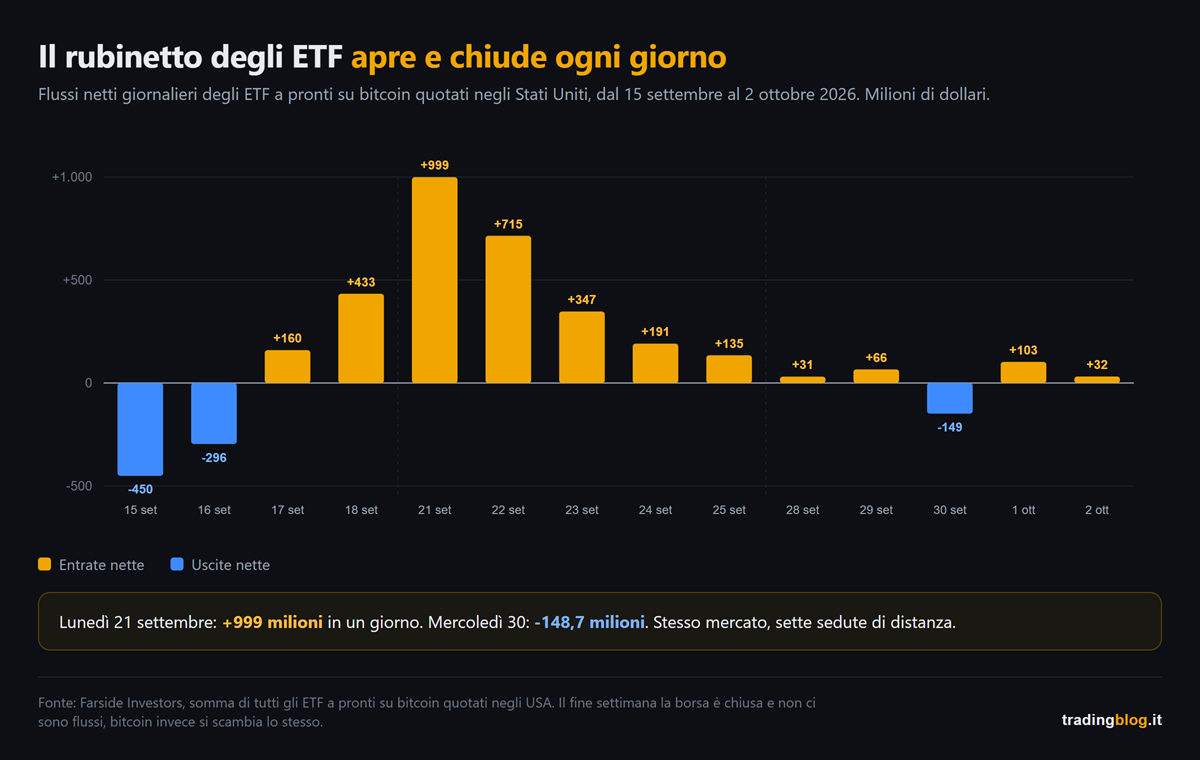
Lunedì 21 settembre 2026: quasi un miliardo in entrata in un giorno solo.
Mercoledì 30 settembre: 148,7 milioni in uscita.
Nel primo semestre del 2026 da questi fondi erano usciti 5,4 miliardi netti, te lo avevo raccontato qui. Nel terzo trimestre ne sono entrati 6,36.
Tre cose, prima di innamorartene.
Il rubinetto ha un orario. Gli ETF si scambiano quando è aperta la borsa americana. Bitcoin no: gira di notte, nel fine settimana, a Natale. Quando il prezzo si muove il sabato, l’ETF non c’entra.
Il flusso può anche inseguire il prezzo. Se bitcoin sale per una settimana, non c’è da stupirsi che entri più gente nei fondi. In quel caso non è il flusso che ha spinto: è il prezzo che si è tirato dietro il flusso.
Non tutto quello che entra è una scommessa al rialzo. C’è chi compra l’ETF e nello stesso momento vende un future, per incassare la differenza fra i due prezzi. A lui della direzione non importa niente.
Secondo rubinetto: i derivati
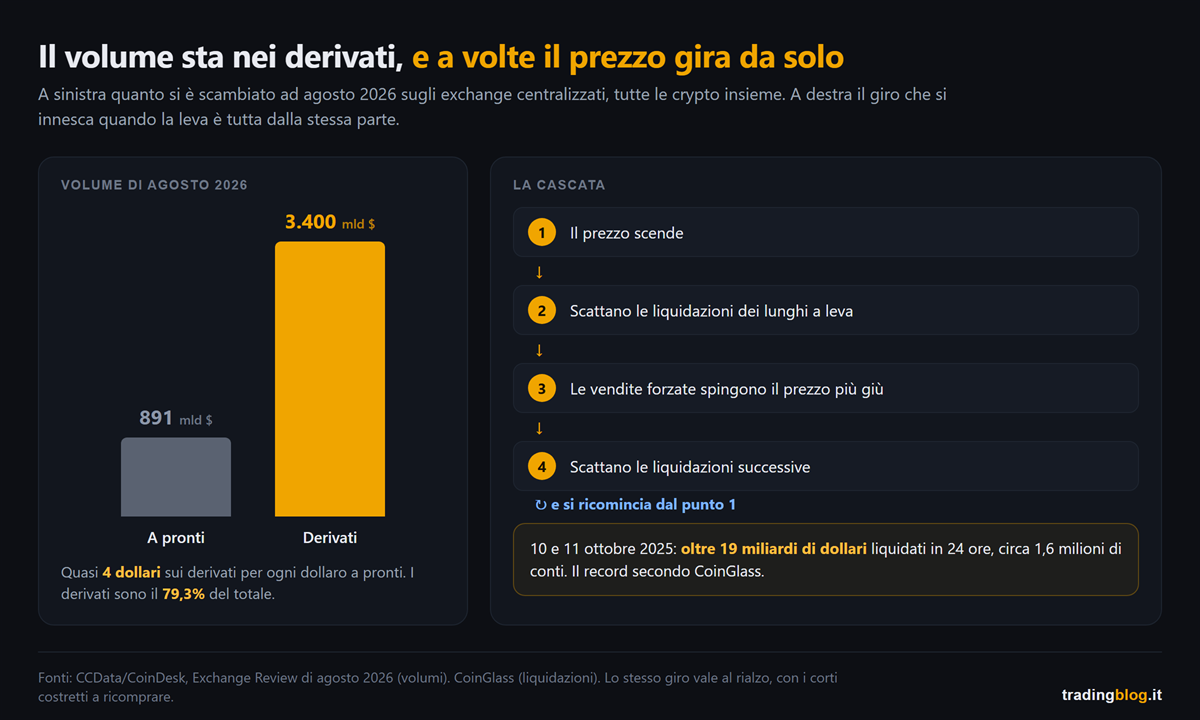
Ad agosto 2026, sugli exchange centralizzati e contando tutte le crypto, a pronti si sono scambiati 891 miliardi di dollari. Sui derivati, 3.400 miliardi. Il 79,3% del totale.
Per ogni dollaro di crypto comprate o vendute davvero, ne girano quasi quattro su contratti che non consegnano niente.
Il contratto principe si chiama perpetual. Ora te lo spiego: è un future senza scadenza. Su ES ogni tre mesi fai il rollover, qui no, la posizione resta aperta finché non la chiudi tu. O finché non te la chiudono.
E allora come fa il suo prezzo a restare attaccato a quello vero? Col funding rate, cioè il tasso di finanziamento. Sul più grande exchange di derivati si paga di default ogni otto ore: se il tasso è positivo chi è lungo paga chi è corto, se è negativo il contrario. E il tasso sale quando il contratto quota sopra il prezzo a pronti. Sono soldi che passano da un trader all’altro, non li incassa l’exchange.
Tradotto per noi dei futures: il funding è un termometro del posizionamento, che si aggiorna ogni otto ore. Non ti dice chi è posizionato come il COT, ti dice quanto i compratori a leva sono disposti a pagare. Se è alto e positivo, c’è la fila dal lato dei compratori, e quella fila paga per restarci.
L’altro dato è l’open interest, i contratti aperti in quel momento. A fine agosto 2026, sugli exchange di derivati e contando tutte le crypto, valevano 101 miliardi di dollari. Ogni contratto aperto ha due persone dentro, un lungo e un corto, e prima o poi dovranno uscire. Di loro volontà, o no.
Terzo rubinetto: chi esce senza averlo deciso
Di leva e liquidazioni ho già scritto per bene, e non te lo rifaccio: leva e liquidazioni, come ti spazzano via.
Su ES, sopra un massimo evidente, ci sono gli stop di chi è corto. Il prezzo ci arriva, gli stop diventano ordini di acquisto, il prezzo fa un altro scatto. Lo conosci.
Su bitcoin è la stessa identica cosa, con tre differenze: la leva è molto più alta, il mercato non chiude mai, e l’ultimo stop non lo decidi tu: lo fa scattare l’exchange quando il margine finisce, e si chiama liquidazione.
Il 10 e 11 ottobre 2025, secondo CoinGlass, in 24 ore sono state liquidate posizioni per oltre 19 miliardi di dollari, circa 1,6 milioni di conti. Il record da quando esistono le statistiche.
E probabilmente è un conteggio per difetto: il più grande exchange di derivati, nel flusso pubblico, comunica al massimo una liquidazione al secondo per contratto. Le altre di quel secondo non si vedono.
Quel giorno la miccia l’ha accesa una notizia, i dazi annunciati sulla Cina. Ma gran parte della discesa non l’ha fatta chi aveva un’opinione: l’ha fatta chi era costretto a vendere.
E sopra tutto, il tempo che fa
I tre rubinetti spiegano il come. Il perché, a volte, sta fuori dalle crypto.
Bitcoin reagisce al macro come un attivo di rischio: tassi, dollaro, liquidità. Ma non come un interruttore. Dopo il rialzo dei tassi del 16 settembre 2026, che sulla carta toglie acqua ai rubinetti, gli ETF su bitcoin hanno fatto la settimana di entrate più forte da ottobre 2025.
Il macro ti dice che tempo fa. Non ti dice dove va la barca.
Di cosa ha voluto dire il rialzo della Fed del 16 settembre e di cosa combina il dollaro forte ai tuoi trade ho scritto nei pezzi di mercato.
E qui un consiglio da chi a leva ci si è bruciato: un dato americano importante sposta anche bitcoin, e se ti becca a leva alta senza che sapessi che usciva, la liquidazione la paghi tu. Il calendario macro con l’impatto di ogni evento lo trovi gratis dentro Thunder Desk. Cinque minuti prima di aprire una posizione, non dopo.
Cosa fai da domani mattina
Leggi i flussi con la data e in proporzione. Un miliardo in un giorno fa titolo. Tre giorni dopo può essere il contrario.
Prima di entrare guarda funding e open interest. Se il funding è alto e l’open interest continua a salire, c’è tanta leva che paga per restare aperta, e la cascata ha già la benzina.
Ricordati che il fine settimana il rubinetto degli ETF è chiuso, quello dei derivati no. Quando la borsa americana è chiusa, a muovere il prezzo restano gli exchange, e lì la parte grossa la fanno i contratti a leva.
Dove andiamo la prossima volta
La prossima volta si passa alla pratica: comprare senza farsi male. Quanto mettere, quanto rischiare, e dove tenere quello che hai comprato.
Il prezzo di bitcoin, molte volte, non lo fa chi compra bitcoin vero. Lo fa chi tiene aperti contratti a leva, e soprattutto chi è costretto a chiuderli.
Chiudo con la cosa che mi è rimasta addosso da quella prima volta.
Pensavo di trovare un mercato nuovo, con regole nuove.
Ho trovato lo stesso mercato che conosco: posizionamento, leva, stop.
Solo senza campana di chiusura.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.