Le stablecoin: chi garantisce cosa, e cosa succede il giorno che salta
Ciao trader,
per un bel po’ ho parcheggiato i soldi in stablecoin fra un’operazione e l’altra, e se mi avessi chiesto perché fossero sicure ti avrei risposto: perché sono agganciate al dollaro.
Che è come dire che un ponte regge perché c’è scritto che regge.
La lezione scorsa, bitcoin ed ethereum non sono due versioni della stessa cosa, finiva con una promessa: adesso tocca a quelle che promettono di non muoversi mai.
E la domanda giusta non è “quanto vale”. È chi garantisce cosa.
Ok, vamos.
Prima domanda: cosa c’è dietro
Una stablecoin garantita da riserve funziona così: tu dai un dollaro all’emittente, lui emette un token, e tiene da parte qualcosa che vale un dollaro.
Il punto è quel qualcosa.
Prendiamo la più grande. Al 30 giugno 2026, secondo il documento firmato da chi ha svolto l’attestazione, la riserva vale 187,8 miliardi di dollari. Il 61% sono buoni del Tesoro americano con scadenza media sotto i tre mesi, il 14% sono prestiti contro termine. Fin qui è quello che ti aspetti.
Ma circa il 25% della riserva, cioè 47 miliardi, non è nessuna di queste cose. È oro, bitcoin, azioni quotate, prestiti garantiti e una voce chiamata letteralmente “altri investimenti”, che il documento definisce come ciò che non rientra in nessuna delle altre categorie. E le azioni quotate, sempre secondo il documento, sono a loro volta un modo indiretto di essere esposti a oro, bitcoin e altri attivi.
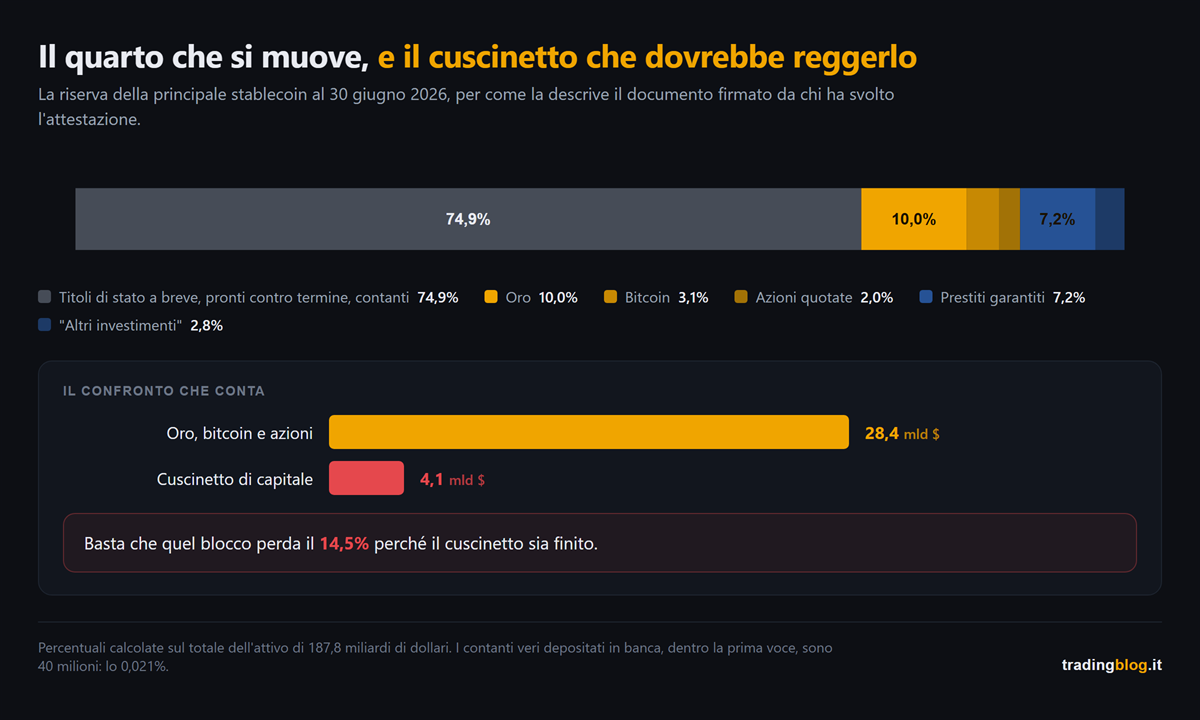
E adesso guarda il cuscinetto, cioè quanto la riserva eccede i token emessi: 4,1 miliardi, il 2,19% dell’attivo.
Oro, bitcoin e azioni insieme fanno 28,4 miliardi. Basta che quel blocco perda il 14,5% perché il cuscinetto sia finito.
Non è teoria. Nel primo semestre del 2026 il risultato del periodo è stato negativo per 3,2 miliardi. E nel solo secondo trimestre quel cuscinetto è passato da 8,2 a 4,1 miliardi: si è dimezzato in tre mesi, perché una fetta della riserva sta dentro cose che si muovono.
Un’ultima cifra, ed è quella che mi ha sorpreso di più: i contanti veri in banca dentro quella riserva sono 40 milioni su 187,8 miliardi. Lo 0,021%.
E la seconda più grande è costruita al contrario. Al 31 luglio 2026 l’84% della riserva sta dentro un fondo monetario governativo, dove però la parte grossa non sono titoli di stato posseduti: sono prestiti contro termine garantiti da titoli di stato, cinquantadue miliardi contro sette. Un altro 15% sono contanti veri depositati in banca.
Ma guarda il suo cuscinetto: 77 milioni su 71,8 miliardi, cioè lo 0,108%. Poco più di un millesimo.
Due modelli opposti. Uno tiene un margine più largo e lo investe in cose che si muovono. L’altro non tiene quasi margine e sta quasi tutto in strumenti di stato a brevissimo. Nessuno dei due è “il dollaro”.
Seconda domanda: chi lo controlla
Qui c’è una parola che fa tutta la differenza.
Un’attestazione non è una revisione contabile.
L’attestazione è una fotografia a una data: un revisore verifica che quel giorno i saldi fossero quelli, e firma. È un lavoro serio, non un timbro. Ma è puntuale: copre quel giorno e copre quello che gli è stato chiesto di guardare. Con due dettagli che pesano: i criteri di quella verifica li scrive chi viene esaminato, e le note che spiegano i numeri restano fuori dal perimetro.
Una revisione contabile ha un perimetro diverso: l’esercizio intero, i conti nel loro insieme, una responsabilità più ampia.
La differenza non è quanto è rigoroso chi firma. È quanto è grande il pezzo di realtà che sta guardando.
Attenzione però, perché qui è cambiato qualcosa di recente e la versione che trovi in giro è vecchia. Fino a poco tempo fa si diceva che la più grande non fosse mai stata revisionata. Non è più vero, ma nemmeno come te lo raccontano: ad agosto 2026 ha annunciato di aver completato la sua prima revisione contabile, affidata a un grande revisore, con opinione senza rilievi. Riguarda la società che emette e l’esercizio 2025, non l’intero gruppo e non i numeri di oggi. E soprattutto la relazione non è stata resa pubblica: sappiamo che esiste perché lo dice l’emittente. La seconda è invece revisionata sul serio, perché è una società quotata a New York.
Quindi la distinzione va letta su due piani: il bilancio annuale ora è revisionato per entrambe, i numeri pubblicati durante l’anno restano attestati: ogni trimestre per la prima, ogni mese per la seconda. I dati che hai letto qui sopra sono attestati, non revisionati.
Terza domanda, e quella che conta davvero: puoi riavere il tuo dollaro?
Questa è la parte che mi ha cambiato la testa.
Il meccanismo che dovrebbe tenere il prezzo a un dollaro è semplice: se il token scende a 98 centesimi, qualcuno lo compra, va dall’emittente, si fa rimborsare un dollaro e intasca la differenza. Comprando, riporta su il prezzo.
Funziona solo se quel qualcuno puoi essere tu.
E con la più grande non puoi. Accetta richieste di rimborso dirette solo da clienti verificati, con un minimo di centomila dollari, e applica una commissione pari al maggiore fra mille dollari e lo 0,1%. Che sul minimo vuol dire l’uno per cento. È scritto nelle sue stesse condizioni, quelle in vigore a settembre 2026.
Con la seconda il muro è diverso ma c’è lo stesso: il rimborso diretto passa da un rapporto istituzionale, non dal tuo conto.
Se hai mille dollari di stablecoin, tu quel meccanismo non lo hai. Hai il mercato, dove il prezzo lo fa chi compra.
E nel fine settimana sbagliato, chi compra te lo paga molto meno di un dollaro. Fra due minuti vediamo quanto meno, perché è già successo.
Marzo 2023, i tre giorni che spiegano tutto
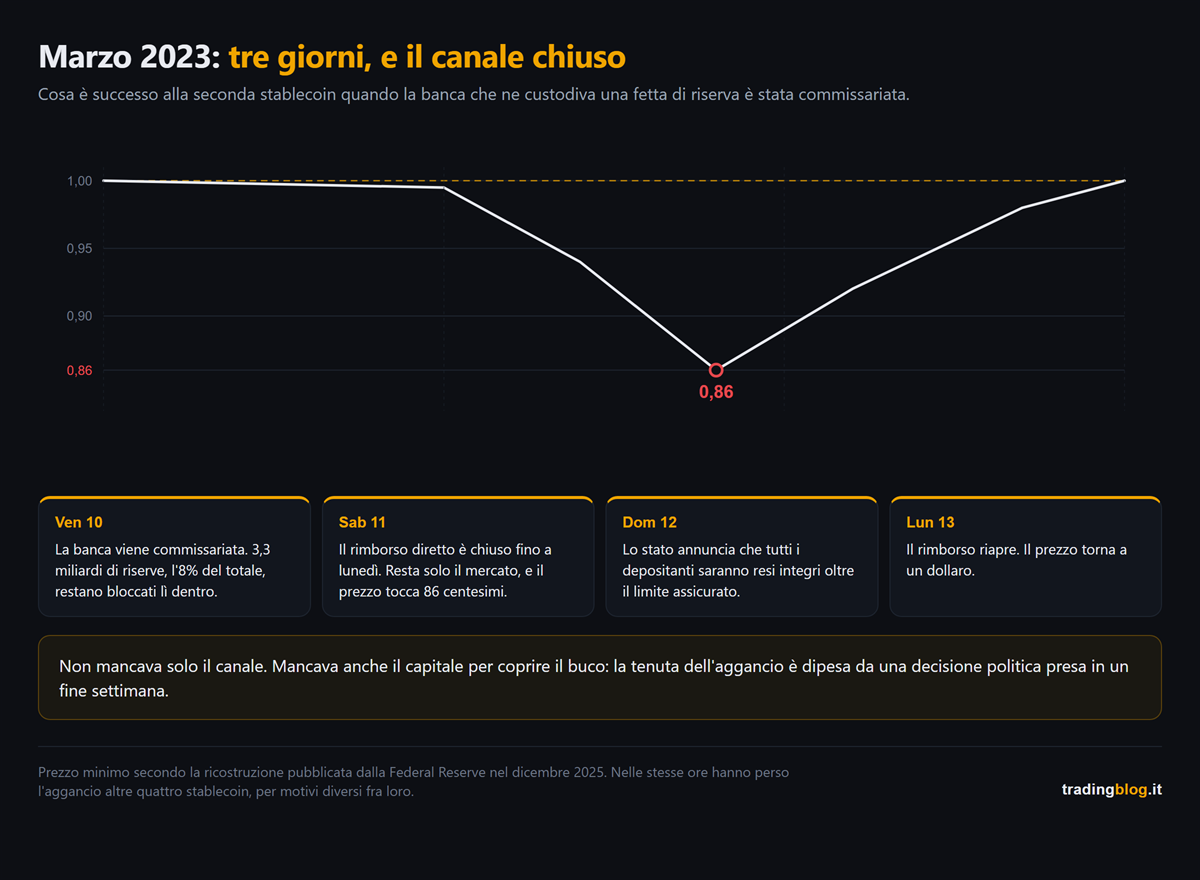
Venerdì 10 marzo 2023 una banca americana viene commissariata. La sera stessa l’emittente della seconda stablecoin comunica che 3,3 miliardi di riserve, l’8% del totale, sono bloccati lì dentro.
Le richieste di rimborso esplodono. Ma è venerdì sera: il canale diretto è chiuso fino a lunedì.
Resta solo il mercato. Il sabato il prezzo tocca 86 centesimi, secondo la ricostruzione fatta dopo dalla Federal Reserve. E nel giro di poche ore perdono l’aggancio altre quattro stablecoin, per tre motivi diversi: una perché la teneva dentro come garanzia, una perché era esposta a un’altra banca finita male negli stessi giorni, e due perché sono state prosciugate da chi le stava usando per uscire dalla prima.
Domenica le autorità americane annunciano che tutti i depositanti saranno resi integri oltre il limite assicurato. Lunedì i rimborsi riaprono e il prezzo torna a un dollaro.
Tre giorni. E il punto da portarsi a casa è più scomodo di come lo si racconta di solito.
Non è che gli attivi ci fossero tutti e mancasse solo il canale per raggiungerli. Mancavano tutte e due le cose. Da una parte il rimborso diretto era chiuso. Dall’altra quei 3,3 miliardi erano enormi rispetto alle spalle di chi doveva coprirli: alla fine dell’anno prima l’emittente aveva chiuso il bilancio con il patrimonio netto sotto zero. Si impegnò per iscritto a coprire l’ammanco con risorse proprie e capitale esterno, ma un impegno scritto in un fine settimana non è una cassa.
Il prezzo è tornato a un dollaro perché lo stato ha deciso di garantire i depositi oltre il limite assicurato. Non perché il mercato si sia calmato da solo, e non perché i conti tornassero comunque.
Quel giorno la tenuta dell’aggancio è dipesa da una decisione politica presa in un fine settimana.
E le regole servono?
Servono, ma coprono una parte sola.
In Europa il MiCA impone agli emittenti riserve, obblighi di rimborso e vigilanza, e di cosa cambia in concreto ne ho scritto quando è entrato in vigore, in MiCA è LIVE: cosa cambia per le tue stablecoin.
Ma a maggio 2026 un emittente regolarmente autorizzato sotto MiCA ha perso l’aggancio su entrambe le sue monete. Non perché mancassero i soldi in cassa, ma perché una chiave compromessa ha permesso di creare dal nulla milioni di token che dietro non avevano niente. Il sistema che doveva autorizzare quella creazione si accontentava di una firma su tre.
E attenzione a come lo leggi: le regole guardano come è fatto l’emittente e dove tiene i soldi. Su come è configurata una chiave, molto meno. Ed è bastata una chiave per creare denaro dal nulla.
Cosa fai da domani mattina
Chiediti sempre le tre domande in ordine. Cosa c’è dietro, chi lo controlla, e se il rimborso diretto è una cosa che puoi usare tu. La terza è quella che io non mi ero mai fatto, ed è quella che decide cosa ti succede il giorno storto.
Non trattare una stablecoin come un conto in banca. Non è garantita da nessun fondo di tutela dei depositi. È il debito di un’azienda verso di te, e vale quanto quell’azienda.
Se ci parcheggi dei soldi, sappi per quanto tempo. Una notte è un conto. Tre mesi in cambio di un rendimento è un’altra cosa, e quel rendimento viene sempre da un rischio che qualcuno si sta prendendo al posto tuo.
Dove andiamo la prossima volta
Abbiamo visto il registro, le chiavi, il posto dove si compra, i due mestieri e le monete che stanno ferme.
La prossima volta guardiamo la cosa che ti interessa davvero: cosa muove il prezzo. Flussi, derivati, liquidazioni.
Una stablecoin non è un dollaro. È la promessa di un’azienda di darti un dollaro, e vale quanto vale quell’azienda il giorno in cui glielo chiedi.
Chiudo con la domanda che mi sono fatto quella sera, leggendo per la prima volta il documento delle riserve.
Non è stata “sono solidi?”.
È stata: se domattina volessi indietro i miei, a chi li chiedo, e mi risponderebbe?
La risposta era che non avevo nessuno da chiamare. Avevo solo un prezzo su uno schermo, e la speranza che qualcuno me lo comprasse a un dollaro.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.