Bitcoin y ethereum no son dos versiones de lo mismo
Hola trader,
durante un tiempo compré ethereum por un motivo que ahora me da risa: costaba menos.
Bitcoin estaba allá arriba, ethereum unos pocos miles, y en mi cabeza el razonamiento cuadraba: este es caro, este otro todavía tiene que recuperarse.
No era una tesis.
Era un precio mal leído.
Una tesis es una frase que puedes escribir en un papel y que alguien te puede desmontar. “Cuesta menos, así que subirá” no te la puede desmontar nadie, porque no dice nada.
Esta es la lección que me lo hizo entender. Si te perdiste la anterior, el exchange, léela: ahí se ve dónde se compra. Aquí se ve qué se compra.
Ok, vamos.
La diferencia que te cuentan, y que en el último año no se sostiene
La versión que circula es simple. Bitcoin es escaso, ethereum no. Uno tiene un techo de 21 millones escrito en piedra, del otro se puede crear hasta el infinito. Fin de la historia.
Pues vamos a ver cuánto se ha creado de verdad.
En los doce meses hasta el 16 de septiembre de 2026, la oferta de bitcoin creció un 0,82%.
La de ethereum, un 0,81%.
Prácticamente el mismo número. Quien tenía uno y quien tenía el otro se encontró diluido en la misma medida.
Y si miras el ritmo de los últimos treinta días, ethereum está incluso un poco por encima: 0,87% anualizado.
Así que la diferencia que cuenta no es esa. Si fuera esa, en el último año no habría habido ninguna diferencia.
La diferencia de verdad es quién decide ese número
En bitcoin el número está escrito. Hoy 3,125 bitcoin nuevos por cada bloque, y cada 210.000 bloques se reduce a la mitad. Cualquiera, con una calculadora, puede decirte cuántos bitcoin existirán en 2100.
La próxima reducción a la mitad es en el bloque 1.050.000. A mediados de septiembre de 2026 faltaban unos 82.500, y a ese ritmo caemos alrededor de abril de 2028. Fíjate en cómo lo he escrito: “alrededor de”. Se cuenta en bloques, no en días, y quien te da la fecha exacta con la hora te está vendiendo una precisión que no existe.
Y esa regla no se mantiene porque alguien la haya prometido. Se mantiene por el motivo que vimos en la primera lección: el registro lo tienen en copia todos, y las reglas las hace cumplir cada uno por su cuenta. Para cambiarlas no basta con que lo quiera alguien grande, tienen que adaptarse casi todos.
En 2026 se tuvo la prueba. El 8 de agosto una propuesta de cambio de las reglas, BIP-110, llegó a la fase en la que los mineros tienen que decir sí o no. Recogió el 2,53% frente a un umbral del 55%. Y ese 55% es solo el umbral con el que señalan los mineros: las reglas luego las hace cumplir quien verifica las transacciones, que es otro conjunto de gente distinto. Por eso la cadena que intentaba separarse se separó sola en vez de arrastrar consigo a bitcoin: produjo dos bloques en ocho horas y ahí se paró. Las reglas de fondo de bitcoin no cambian desde noviembre de 2021.
Tenlo en cuenta, eso sí, porque es un arma de doble filo: quien te vende “inmutable” te está vendiendo en el mismo paquete también “no se adapta”.
En ethereum ese número es el saldo de dos fuerzas
Aquí no hay ningún techo, y no es un detalle que haya que esconder: es sencillamente otro planteamiento.
Por un lado el protocolo acuña ETH nuevos para pagar a quien mantiene la red en pie. Cuántos, depende de cuánto ETH hay depositado en garantía. A mediados de septiembre de 2026 son 43,1 millones, es decir el 35% del total, y en la cola para entrar hay otros 1,85 millones con más de un mes de espera.
Por el otro lado la red destruye una parte de la comisión de cada transacción.
El saldo entre las dos cosas puede ir en dos direcciones, y depende de cuánto se use la red. Red atascada y cara: se destruye más de lo que se acuña, la oferta baja. Red fluida y barata: se acuña más de lo que se destruye, la oferta sube.
Y aquí está el trozo que vale por sí solo toda la lección.
En marzo de 2024 una actualización hizo casi gratis, para las redes de segundo nivel, apoyarse en la principal. Y el asunto no es solo que la gente se haya mudado allí: es que esas redes, que a la red principal le pagaban una factura salada por dejar ahí sus datos, desde entonces pagan una fracción. A mediados de septiembre de 2026 hacen 62 veces las operaciones de la red principal, y en esas redes una transferencia cuesta menos de un céntimo.
Resultado: en un día cualquiera de septiembre de 2026 en la red principal se destruyen unos cuarenta ETH, frente a una media de 2.481 al día desde que el mecanismo existe.
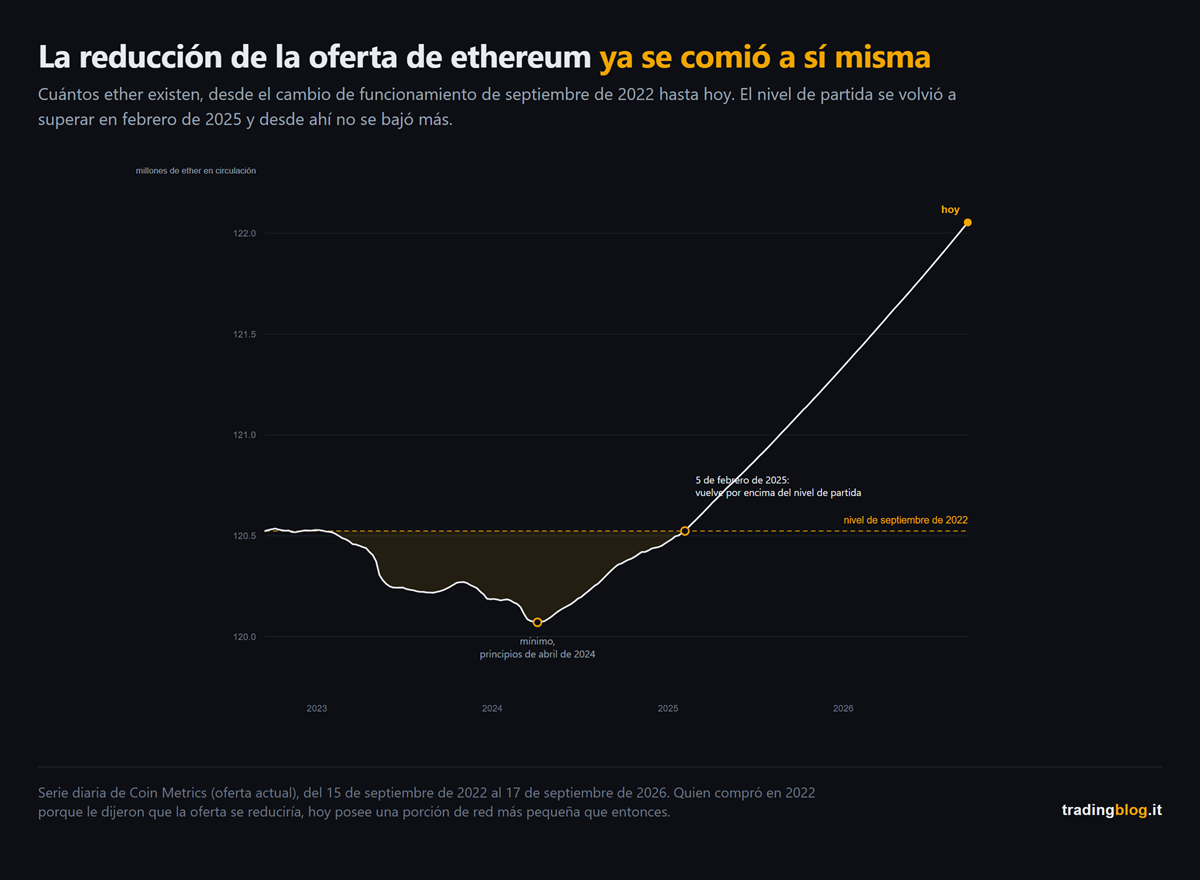
La oferta de ethereum tocó el mínimo a primeros de abril de 2024. Desde el 5 de febrero de 2025 ha vuelto por encima del nivel que tenía el día del cambio de funcionamiento, y ya no ha vuelto a bajar de ahí.
Quien en 2022 compró tras oír que la oferta se iba a reducir, hoy tiene una parte de la red más pequeña que entonces.
Y ojo, porque el saldo tiene dos lados y mientras tanto se ha movido también el otro: el ETH depositado en garantía ha pasado de unos 31 millones en la primavera de 2024 a más de 43 millones hoy, y cuanto más hay depositado más acuña el protocolo. La oferta ha vuelto a subir por dos motivos que empujan en la misma dirección, menos destrucción y más emisión. En 2023, con la red atascada y muchos menos ETH depositados, el saldo sí se daba la vuelta de verdad. Hoy el listón está más alto, porque la emisión que hay que batir es la de más de 43 millones de ETH depositados y ya no la de 31.
No es que alguien haya cambiado las reglas del juego. Es que esa reducción no era una propiedad garantizada del sistema, era una consecuencia del atasco. El mecanismo que según el relato tenía que reducir la oferta solo trabaja cuando la red está atascada: cuando la red empezó a funcionar bien, ese mecanismo casi se paró.
Dos oficios quiere decir dos maneras distintas de equivocarse
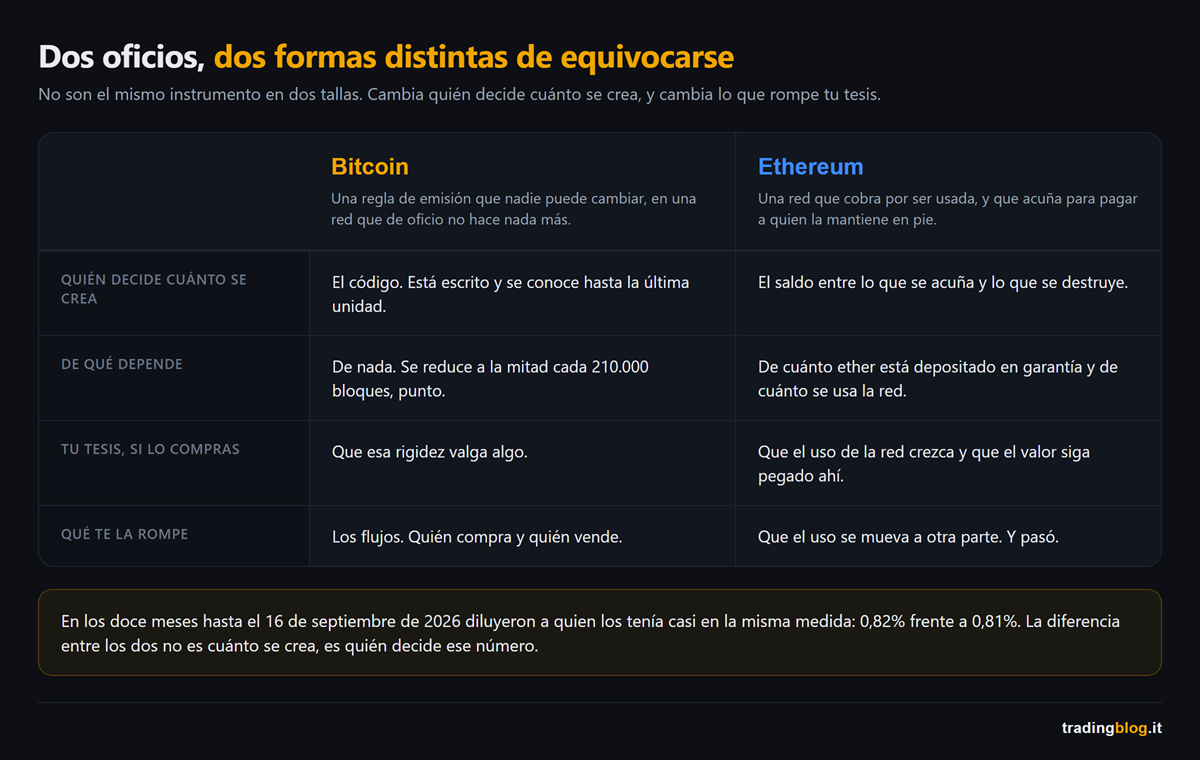
Bitcoin es una regla de emisión que nadie puede cambiar, sobre una red que de oficio no hace nada más. Si lo compras, tu tesis es que esa rigidez vale algo. Lo que te la rompe son los flujos, es decir quién compra y quién vende: a 16 de septiembre de 2026 los ETF al contado sobre bitcoin en Estados Unidos están en salidas netas de unos dos mil millones de dólares desde principios de año, y de lo que dicen de verdad los flujos de los ETF ya escribí aquí.
Ethereum es una red que cobra por ser usada. Si lo compras, tu tesis es que ese uso crezca y que el valor se quede pegado ahí. Lo que te la rompe es que ese uso deje de pasar por ahí, o que pase pagando una fracción de lo que pagaba, que es exactamente lo que ha pasado.
Dos instrumentos, dos tesis, dos cosas distintas que mirar. No es la misma posición en dos tallas.
Lo que ninguno de los dos es
Bitcoin no es el seguro contra los bancos centrales. En 2026 la Fed ha mantenido la línea dura y el 16 de septiembre subió los tipos, primera subida en más de tres años. Bitcoin, en el mismo año, ha bajado. Se comporta como un activo de riesgo ligado a cuánta liquidez circula, no como una póliza inmune a esa liquidez.
Ethereum no es una acción con cupón. El rendimiento del protocolo ha bajado al 2,59% anual, y el fondo de BlackRock que lo pone de verdad en garantía les pasa a los inversores el 1,45% anual (dato a 16 de septiembre de 2026). La diferencia no es toda comisión, y esa es la parte interesante: una parte se la quedan él y quien le hace el trabajo, otra es sencillamente ether que el fondo mantiene libre, sin ponerlo en garantía, para poder devolver el dinero a quien sale. Y mientras tanto el subyacente, desde principios de año, pierde a doble dígito. Un rendimiento del 1,45% anual sobre una cosa que en nueve meses deja en el camino más de diez veces eso no es un cupón, es una hoja de parra.
Y hay un cortocircuito: cuanto más capital entra en garantía persiguiendo ese rendimiento, más acuña el protocolo, y menos rinde para todos los que ya están dentro. El dividendo se diluye solo a medida que van llegando los accionistas.
Qué haces desde mañana por la mañana
Escribe la tesis antes de comprar. Una sola línea: “lo compro porque…”. Si la línea es “porque cuesta menos que el otro”, eso no es una línea, eso es lo que hacía yo.
Pregúntate qué te la rompería. Para uno son los flujos, para el otro es cuánto se usa la red. Son dos cosas que se miran en dos sitios distintos, y ninguna de las dos se mira en el gráfico de precios.
No los dimensiones igual solo porque están en la misma carpeta. Son dos oficios, y en 2026 el segundo se ha movido mucho más que el primero, en las dos direcciones.
Adónde vamos la próxima vez
Hasta ahora hemos visto el registro, las claves, el sitio donde se compra y las dos cosas principales que se compran ahí. La próxima vez les toca a las que prometen no moverse nunca: las stablecoins, y sobre todo quién garantiza qué.
La diferencia entre los dos no es cuánto se crea de cada uno. Es que en uno ese número está escrito, y en el otro es el resultado de cómo se usa la red.
Cierro con lo que me hizo cambiar de idea.
No fue un gráfico.
Fue darme cuenta de que de una de las dos cosas que tenía en cartera no sabía decir, en una sola frase, por qué demonios tenía que valer algo.
Y si no lo sabes decir, no tienes una posición.
Tienes una esperanza con dinero dentro.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.