Qué mueve de verdad el precio de bitcoin: flujos, derivados, liquidaciones
Hola trader,
yo vengo de los futuros.
ES, NQ, DAX. Cosas con horario, una campana que abre y otra que cierra, y un informe semanal que te dice quién está posicionado de qué lado.
La primera vez que me puse a mirar bitcoin con ojos de futuros, la pregunta que me hice fue la más básica: ¿quién lo está comprando, ahora?
Y la respuesta me descolocó.
Muchas veces, lo que lo empuja no es quien compra bitcoin de verdad. Son contratos que ni siquiera entregan bitcoin.
La lección anterior, las stablecoins y quién garantiza qué, terminaba con una promesa: ahora miramos lo que te interesa de verdad, qué mueve el precio.
Ok, vamos.
Primer grifo: los flujos
Desde enero de 2024 en Estados Unidos se compran ETF al contado sobre bitcoin. Te lo explico en dos líneas.
Cuando el ETF cotiza por encima del valor de los bitcoins que contiene, o cuando un cliente grande pide participaciones, un participante autorizado crea otras nuevas. Y a cambio en el fondo entran bitcoins de verdad: desde julio de 2025 la SEC permite entregarlos directamente, antes se pasaba por el efectivo y los bitcoins los compraba el fondo. Cuando la gente sale, pasa lo contrario.
Así que un flujo neto positivo quiere decir algo concreto: alguien ha tenido que conseguir esos bitcoins.
Las cifras, a 1 de octubre de 2026: desde que existen, en estos fondos han entrado, descontadas las salidas, 57.700 millones de dólares.
Pero el número que cuenta para quien opera es el diario. Y baila.
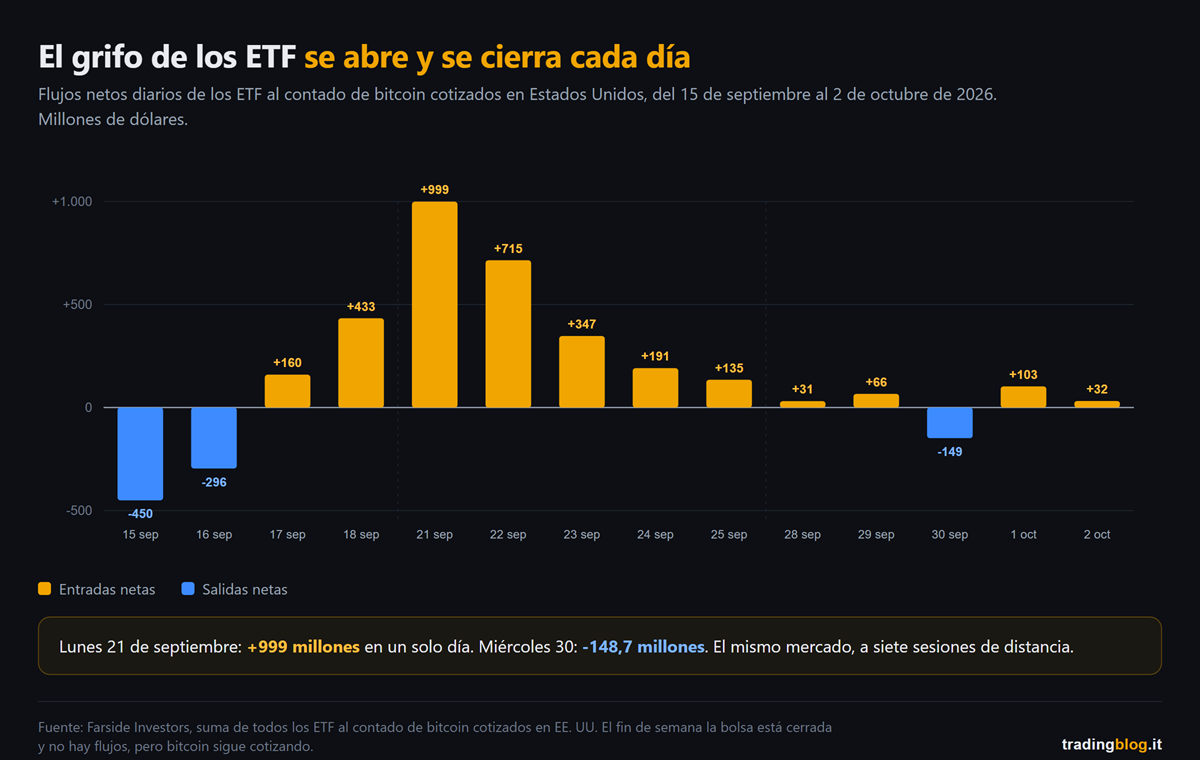
Lunes 21 de septiembre de 2026: casi mil millones de entradas en un solo día.
Miércoles 30 de septiembre: 148,7 millones de salidas.
En el primer semestre de 2026 de estos fondos habían salido 5.400 millones netos, te lo conté aquí. En el tercer trimestre entraron 6.360 millones.
Tres cosas, antes de que te enamores.
El grifo tiene horario. Los ETF se negocian cuando la bolsa americana está abierta. Bitcoin no: se mueve de noche, el fin de semana, en Navidad. Cuando el precio se mueve un sábado, el ETF no pinta nada.
El flujo también puede ir detrás del precio. Si bitcoin sube durante una semana, no es raro que entre más gente en los fondos. En ese caso no es el flujo el que ha empujado: es el precio el que ha arrastrado al flujo.
No todo lo que entra es una apuesta al alza. Hay quien compra el ETF y en el mismo momento vende un futuro, para cobrar la diferencia entre los dos precios. A él la dirección le da exactamente igual.
Segundo grifo: los derivados
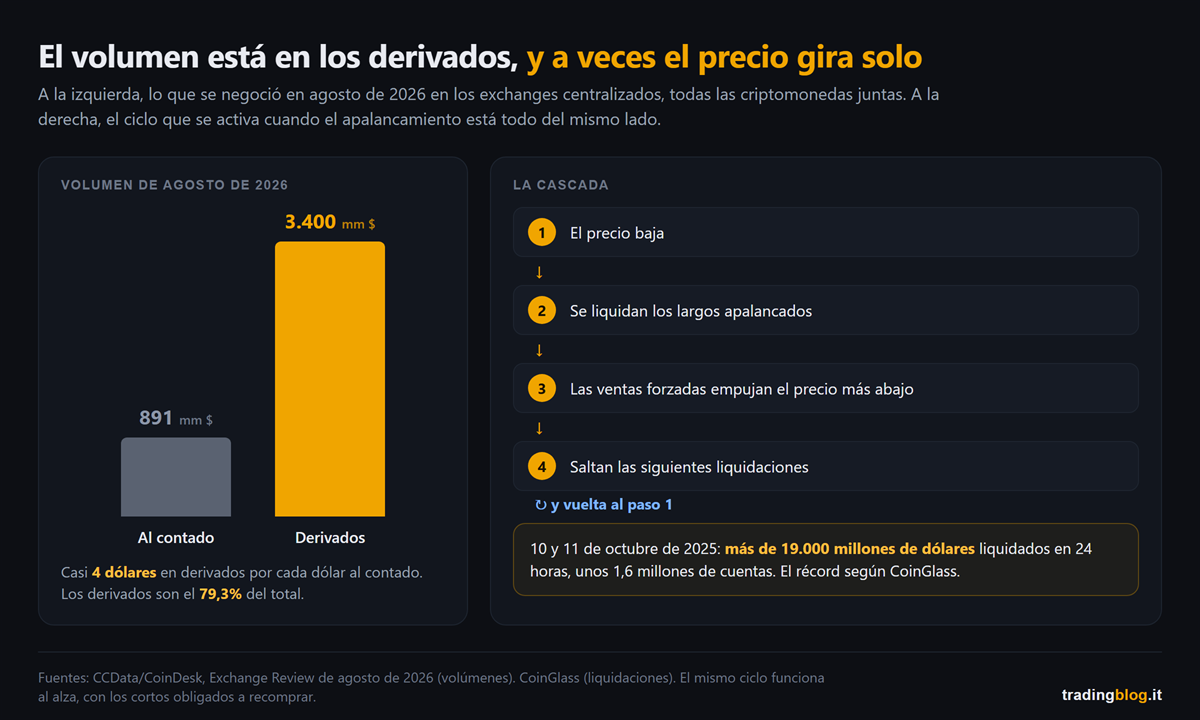
En agosto de 2026, en los exchanges centralizados y contando todas las crypto, al contado se negociaron 891.000 millones de dólares. En derivados, 3,4 billones. El 79,3% del total.
Por cada dólar de crypto comprado o vendido de verdad, giran casi cuatro en contratos que no entregan nada.
El contrato estrella se llama perpetuo. Te lo explico: es un futuro sin vencimiento. En el ES cada tres meses haces el rollover, aquí no, la posición sigue abierta hasta que la cierras tú. O hasta que te la cierran.
¿Y cómo hace entonces su precio para seguir pegado al real? Con el funding rate, la tasa de financiación. En el mayor exchange de derivados se paga por defecto cada ocho horas: si la tasa es positiva los largos pagan a los cortos, si es negativa al revés. Y la tasa sube cuando el contrato cotiza por encima del precio al contado. Es dinero que pasa de un trader a otro, no se lo queda el exchange.
Traducido para los que venimos de los futuros: el funding es un termómetro del posicionamiento que se actualiza cada ocho horas. No te dice quién está posicionado como el COT, te dice cuánto están dispuestos a pagar los compradores apalancados. Si es alto y positivo, hay cola del lado de los compradores, y esa cola paga por seguir en ella.
El otro dato es el open interest, los contratos abiertos en ese momento. A finales de agosto de 2026, en los exchanges de derivados y contando todas las crypto, valían 101.000 millones de dólares. Cada contrato abierto tiene dos personas dentro, un largo y un corto, y tarde o temprano tendrán que salir. Por voluntad propia, o no.
Tercer grifo: quien sale sin haberlo decidido
Del apalancamiento y las liquidaciones ya escribí en serio, y no te lo repito: apalancamiento y liquidaciones, cómo te barren.
En el ES, por encima de un máximo evidente, están los stops de quien va corto. El precio llega, los stops se convierten en órdenes de compra, el precio da otro tirón. Ya lo conoces.
En bitcoin es exactamente lo mismo, con tres diferencias: el apalancamiento es mucho más alto, el mercado no cierra nunca, y el último stop no lo decides tú: lo dispara el exchange cuando se acaba el margen, y se llama liquidación.
El 10 y 11 de octubre de 2025, según CoinGlass, en 24 horas se liquidaron posiciones por más de 19.000 millones de dólares, unos 1,6 millones de cuentas. El récord desde que existen estadísticas.
Y probablemente es un recuento a la baja: el mayor exchange de derivados, en su flujo público, comunica como máximo una liquidación por segundo por contrato. Las demás de ese segundo no se ven.
Ese día la mecha la encendió una noticia, los aranceles anunciados contra China. Pero gran parte de la bajada no la hizo quien tenía una opinión: la hizo quien estaba obligado a vender.
Y por encima de todo, el tiempo que hace
Los tres grifos explican el cómo. El porqué, a veces, está fuera de las crypto.
Bitcoin reacciona al macro como un activo de riesgo: tipos, dólar, liquidez. Pero no como un interruptor. Después de la subida de tipos del 16 de septiembre de 2026, que sobre el papel les quita agua a los grifos, los ETF sobre bitcoin hicieron la semana de entradas más fuerte desde octubre de 2025.
El macro te dice qué tiempo hace. No te dice adónde va el barco.
De lo que significó la subida de la Fed del 16 de septiembre y de lo que el dólar fuerte le hace a tus operaciones escribí en los artículos de mercado.
Y aquí un consejo de quien se ha quemado con el apalancamiento: un dato americano importante mueve también bitcoin, y si te pilla con apalancamiento alto sin saber que salía, la liquidación la pagas tú. El calendario macro con el impacto de cada evento lo tienes gratis dentro de Thunder Desk. Cinco minutos antes de abrir una posición, no después.
Qué haces a partir de mañana por la mañana
Lee los flujos con la fecha y en proporción. Mil millones en un día dan para un titular. Tres días después puede ser lo contrario.
Antes de entrar mira el funding y el open interest. Si el funding es alto y el open interest sigue subiendo, hay mucho apalancamiento pagando por seguir abierto, y la cascada ya tiene la gasolina.
Acuérdate de que el fin de semana el grifo de los ETF está cerrado, el de los derivados no. Cuando la bolsa americana está cerrada, los que mueven el precio son los exchanges, y ahí la parte gorda la hacen los contratos apalancados.
Adónde vamos la próxima vez
La próxima vez pasamos a la práctica: comprar sin hacerse daño. Cuánto poner, cuánto arriesgar, y dónde guardar lo que has comprado.
El precio de bitcoin, muchas veces, no lo hace quien compra bitcoin de verdad. Lo hace quien mantiene abiertos contratos apalancados, y sobre todo quien está obligado a cerrarlos.
Cierro con lo que se me quedó pegado de aquella primera vez.
Pensaba que iba a encontrar un mercado nuevo, con reglas nuevas.
Encontré el mismo mercado que ya conozco: posicionamiento, apalancamiento, stops.
Solo que sin campana de cierre.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.