Las stablecoins: quién garantiza qué, y qué pasa el día que salta
Hola trader,
durante un buen tiempo aparqué el dinero en stablecoins entre una operación y la siguiente, y si me hubieras preguntado por qué eran seguras te habría contestado: porque mantienen la paridad con el dólar.
Que es como decir que un puente aguanta porque hay un cartel que dice que aguanta.
La lección anterior, bitcoin y ethereum no son dos versiones de lo mismo, terminaba con una promesa: ahora les toca a las que prometen no moverse nunca.
Y la pregunta buena no es “cuánto vale”. Es quién garantiza qué.
Ok, vamos.
Primera pregunta: qué hay detrás
Una stablecoin respaldada por reservas funciona así: tú le das un dólar al emisor, él emite un token y aparta algo que vale un dólar.
El asunto es ese algo.
Tomemos la más grande. A 30 de junio de 2026, según el documento firmado por quien realizó el informe de aseguramiento, la reserva vale 187.800 millones de dólares. De eso, el 61% son letras del Tesoro estadounidense con vencimiento medio por debajo de los tres meses y el 14% son pactos de recompra. Hasta aquí es lo que esperas.
Pero alrededor del 25% de la reserva, es decir 47.000 millones, no es ninguna de esas cosas. Es oro, bitcoin, acciones cotizadas, préstamos con garantía y una partida llamada literalmente “otras inversiones”, que el documento define como lo que no entra en ninguna de las demás categorías. Y las acciones cotizadas, según ese mismo documento, son a su vez una forma indirecta de estar expuesto a oro, bitcoin y otros activos.
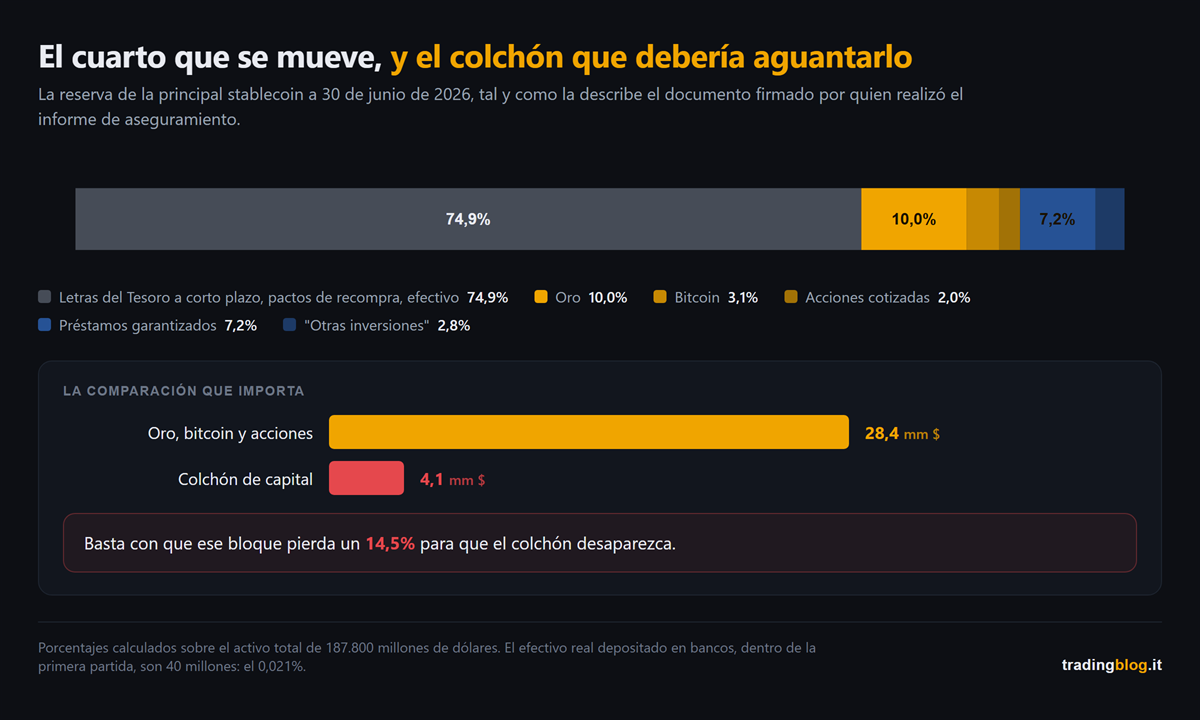
Y ahora mira el colchón, es decir cuánto excede la reserva a los tokens emitidos: 4.100 millones, el 2,19% del activo.
Oro, bitcoin y acciones juntos suman 28.400 millones. Basta con que ese bloque pierda un 14,5% para que el colchón se acabe.
No es teoría. En el primer semestre de 2026 el resultado del periodo fue negativo por 3.200 millones, y ese colchón pasó de 8.200 a 4.100 millones entre finales de marzo y finales de junio. Se redujo a la mitad en tres meses, porque una parte de la reserva está dentro de cosas que se mueven.
Una última cifra, y es la que más me sorprendió: el efectivo de verdad en el banco dentro de esa reserva son 40 millones sobre 187.800 millones. El 0,021%.
Y la segunda más grande está construida al revés. A 31 de julio de 2026 el 84% de la reserva está dentro de un fondo monetario gubernamental, donde, sin embargo, el grueso no son títulos de deuda pública en propiedad: son pactos de recompra garantizados por deuda pública, cincuenta y dos mil millones frente a siete mil. Otro 15% es efectivo de verdad depositado en un banco.
Pero mira su colchón: 77 millones sobre 71.800 millones, es decir el 0,108%. Poco más de una milésima.
Dos modelos opuestos. Uno mantiene un margen más amplio y lo invierte en cosas que se mueven. El otro casi no mantiene margen y está casi todo en instrumentos públicos a plazo muy corto. Ninguno de los dos es “el dólar”.
Segunda pregunta: quién lo controla
Aquí hay una palabra que marca toda la diferencia.
Un informe de aseguramiento no es una auditoría.
El informe de aseguramiento es una foto de un día concreto: un auditor verifica que ese día los saldos eran los que se decía, y firma. Es un trabajo serio, no un mero trámite. Pero es puntual: cubre ese día y cubre lo que le han pedido mirar. Con dos detalles que pesan: los criterios de esa verificación los escribe quien es examinado, y las notas que explican los números se quedan fuera del perímetro.
Una auditoría tiene un perímetro distinto: el ejercicio entero, las cuentas en su conjunto, una responsabilidad más amplia.
La diferencia no es lo riguroso que sea quien firma. Es lo grande que es el trozo de realidad que está mirando.
Ojo, eso sí, porque aquí ha cambiado algo hace poco y la versión que circula por ahí es vieja. Hasta hace no mucho se decía que la más grande nunca había sido auditada. Ya no es verdad, pero tampoco es como te lo cuentan: en agosto de 2026 anunció haber completado su primera auditoría, encargada a un gran auditor, con opinión sin salvedades. Se refiere a la sociedad que emite y al ejercicio 2025, no al grupo entero y no a los números de hoy. Y sobre todo el informe no se ha hecho público: sabemos que existe porque lo dice el emisor. La segunda más grande, en cambio, sí está auditada de verdad, porque es una sociedad cotizada en Nueva York.
Así que la distinción hay que leerla en dos planos: las cuentas anuales ahora están auditadas en las dos, mientras que los números publicados durante el año siguen cubiertos solo por el informe de aseguramiento: cada trimestre la más grande, cada mes la segunda. Los datos que has leído aquí arriba vienen de un informe de aseguramiento, no de una auditoría.
Tercera pregunta, y la que de verdad cuenta: ¿puedes recuperar tu dólar?
Esta es la parte que me cambió la cabeza.
El mecanismo que debería mantener el precio en un dólar es sencillo: si el token baja a 98 céntimos, alguien lo compra, va al emisor, pide que se lo reembolsen a un dólar y se queda la diferencia. Al comprar, devuelve el precio hacia arriba.
Funciona solo si ese alguien puedes ser tú.
Y con la más grande no puedes. Acepta solicitudes de reembolso directo solo de clientes verificados, con un mínimo de cien mil dólares, y aplica una comisión igual al mayor entre mil dólares y el 0,1%. Que sobre el mínimo quiere decir el uno por ciento. Está escrito en sus propias condiciones, las vigentes en septiembre de 2026.
Con la segunda más grande el muro es otro, pero está igualmente: el reembolso directo pasa por una relación institucional, no por tu cuenta.
Si tienes mil dólares de stablecoins, tú ese mecanismo no lo tienes. Tienes el mercado, donde el precio lo hace quien compra.
Y en el fin de semana equivocado, quien compra te lo paga mucho menos de un dólar. Dentro de dos minutos vemos cuánto menos, porque ya ha pasado.
Marzo de 2023, los tres días que lo explican todo
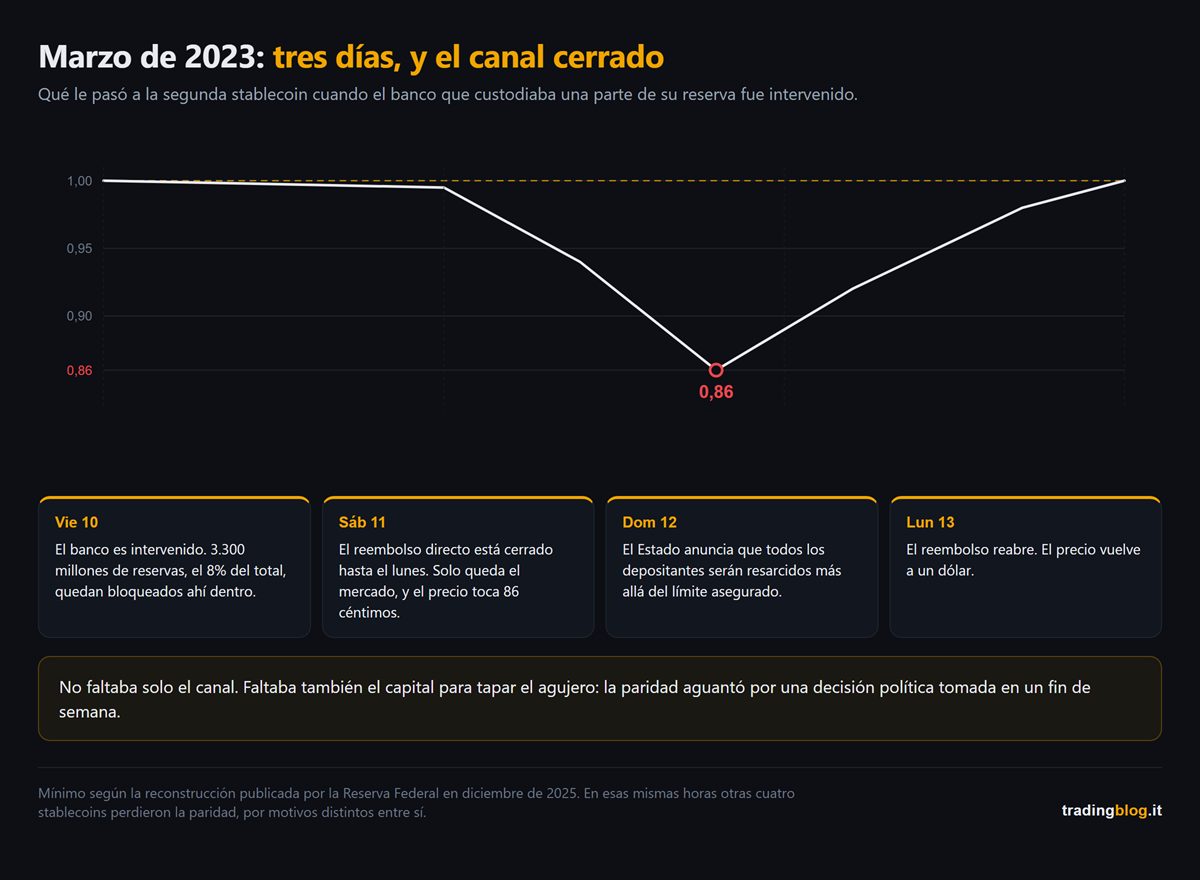
El viernes 10 de marzo de 2023 un banco estadounidense es intervenido. Esa misma noche el emisor de la segunda stablecoin más grande comunica que 3.300 millones de reservas, el 8% del total, están bloqueados ahí dentro.
Las solicitudes de reembolso se disparan. Pero es viernes por la noche: el reembolso directo está cerrado hasta el lunes.
Solo queda el mercado. El sábado el precio toca los 86 céntimos, según la reconstrucción hecha después por la Reserva Federal. Y en cuestión de pocas horas pierden la paridad otras cuatro stablecoins, por tres motivos distintos: una porque tenía esa moneda dentro como garantía, otra porque estaba expuesta a otro banco que acabó mal en esos mismos días, y dos porque las vació la gente que las estaba usando para salir de la primera.
El domingo las autoridades estadounidenses anuncian que todos los depositantes serán resarcidos por encima del límite asegurado. El lunes los reembolsos reabren y el precio vuelve a un dólar.
Tres días. Y lo que hay que llevarse a casa es más incómodo de como se suele contar.
No es que los activos estuvieran todos y faltara solo el canal para llegar a ellos. Faltaban las dos cosas. Por un lado el reembolso directo estaba cerrado. Por el otro, esos 3.300 millones eran enormes respecto a los recursos de quien tenía que cubrirlos: al cierre del año anterior el emisor había cerrado el balance con el patrimonio neto por debajo de cero. Se comprometió por escrito a cubrir el agujero con recursos propios y capital externo, pero un compromiso escrito en un fin de semana no es dinero en caja.
El precio volvió a un dólar porque el Estado decidió garantizar los depósitos por encima del límite asegurado. No porque el mercado se calmara solo, y no porque las cuentas cuadraran de todos modos.
Aquel día, que la paridad aguantara dependió de una decisión política tomada en un fin de semana.
¿Y las reglas sirven?
Sirven, pero cubren solo una parte.
En Europa MiCA impone a los emisores reservas, obligaciones de reembolso y supervisión, y de lo que cambia en concreto escribí cuando entró en vigor, en MiCA es LIVE: qué cambia para tus stablecoins.
Pero en mayo de 2026 un emisor debidamente autorizado bajo MiCA perdió la paridad en sus dos monedas. No porque faltara el dinero en caja, sino porque una clave comprometida permitió crear de la nada millones de tokens que detrás no tenían nada. El sistema que tenía que autorizar esa creación se conformaba con una firma de tres.
Y ojo con cómo lo lees: las reglas miran cómo está hecho el emisor y dónde guarda el dinero. Sobre cómo está configurada una clave, mucho menos. Y bastó una clave para crear dinero de la nada.
Qué haces desde mañana por la mañana
Hazte siempre las tres preguntas, en ese orden. Qué hay detrás, quién lo controla, y si el reembolso directo es algo que puedes usar tú. La tercera es la que yo nunca me había hecho, y es la que decide qué te pasa el día torcido.
No trates una stablecoin como una cuenta en el banco. No está cubierta por ningún fondo de garantía de depósitos. Es la deuda de una empresa contigo, y vale lo que vale esa empresa.
Si aparcas dinero ahí, ten claro por cuánto tiempo. Una noche es una cosa. Tres meses a cambio de un rendimiento es otra, y ese rendimiento siempre viene de un riesgo que alguien se está tomando en tu lugar.
Adónde vamos la próxima vez
Hemos visto el registro, las claves, el sitio donde se compra, los dos oficios y las monedas que se están quietas.
La próxima vez miramos lo que de verdad te interesa: qué mueve el precio. Flujos, derivados, liquidaciones.
Una stablecoin no es un dólar. Es la promesa de una empresa de darte un dólar, y vale lo que vale esa empresa el día en que se lo pides.
Cierro con la pregunta que me hice aquella noche, leyendo por primera vez el documento de las reservas.
No fue “¿son sólidos?”.
Fue: si mañana por la mañana quisiera lo mío de vuelta, ¿a quién se lo pido, y me contestaría?
La respuesta era que no tenía a nadie a quien llamar. Tenía solo un precio en una pantalla, y la esperanza de que alguien me lo comprara a un dólar.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.