El IPC del miércoles: el titular dará miedo, pero el riesgo de verdad está en otra parte
Hola trader,
la última vez que te escribí sobre un IPC, el 11 de septiembre, el mercado daba la subida de la Fed al 70%.
Y te dije que el 70% era la peor posición en la que te puede pillar un dato.
Cinco días después la Fed subió de verdad, primera subida en más de tres años, tipos al 3,75-4,00%.
Esta tarde sale el IPC de septiembre, y la situación se ha dado la vuelta.
La subida de final de mes el mercado ahora la da en torno al 20%.
Y te digo ya por qué eso me preocupa más, no menos.
Qué sale hoy, y a qué hora
Sale el IPC estadounidense de septiembre, el índice de precios al consumo.
Lo publica el Bureau of Labor Statistics el miércoles 14 de octubre a las 8:30 de Nueva York, que en la España peninsular son las 14:30, y las 13:30 aquí en Canarias.
Esto es lo que espera el mercado, comparado con agosto:
| Qué | Esperado septiembre | Agosto |
|---|---|---|
| IPC general, interanual | 3,6-3,7% | 3,4% |
| IPC general, mensual | +0,6% | +0,4% |
| IPC subyacente (sin alimentos ni energía), interanual | 2,4-2,5% | 2,4% |
| IPC subyacente, mensual | +0,2% | +0,3% |
En el subyacente, además, las estimaciones están apretadas casi todas en torno al +0,2%.
Tenlo presente, porque ahí es donde se esconde el riesgo.
Ah, mañana, jueves, salen también los precios de producción.
Así que la tarde de hoy no cierra el tema, abre dos días seguidos.
El titular de hoy dará miedo
Te lo digo antes, para que no te asustes a las 14:30.
Un +0,6% en el mes sería la subida mensual más fuerte desde abril.
El motivo es siempre el mismo: la gasolina.
En agosto la gasolina dentro del IPC ya marcaba +27,4% interanual, y toda la energía +16,3%.
En septiembre la gasolina subió todavía más, y a final de mes el gasóleo marcó su récord histórico, poco por encima de los 6,5 dólares por galón de media nacional.
El Brent estos días está en la zona de los 105 dólares.
El domingo Trump anunció una “tregua energética” entre Rusia y Ucrania, nada de ataques a las instalaciones.
Moscú no la confirmó, los ataques siguieron, y el petróleo el lunes cerró al alza en vez de a la baja.
Y Oriente Medio, que es lo que ha llevado el barril hasta ahí arriba, no se ha calmado en absoluto.
Traducido: el titular de hoy lo escribe el barril, y el barril estos días lo escriben las noticias de los frentes.
Y precisamente por eso el titular, para quien hace trading, cuenta menos de lo que parece.
En la Fed casi todos saben que es gasolina.
El mercado sabe que es gasolina.
Las notificaciones del móvil hablarán de “inflación en máximos de meses”, y tendrán razón, pero no es ese el número en el que se juega la partida de final de mes.
El subyacente de agosto venía sucio
Y aquí llega la parte que casi nadie te cuenta.
En agosto el subyacente salió en +0,3%, por encima del +0,2% esperado.
El mercado se dio cuenta enseguida: las rentabilidades a corto subieron, porque un subyacente por encima de lo esperado es justo lo que la Fed no quiere ver.
Pero si abres el informe y miras dentro, una parte de ese +0,3% no era inflación que se extiende.
Eran dos partidas raras.
Los servicios de telefonía, que subieron un 5,4% en un mes por las subidas y los cambios de tarifas de AT&T y T-Mobile, añadían ellos solos alrededor de una décima al subyacente.
Y los hoteles, +2,4% después de dos meses de caídas parecidas, o sea un rebote más que una tendencia.
Quita esas dos cosas y agosto vuelve a ser un mes normal.
Por eso casi todos esperan un subyacente de septiembre en +0,2%: no porque la inflación se esté enfriando, sino porque esas dos partidas no se repiten.
Es como el pinchazo en la clasificación.
La vuelta es mala, pero no te dice nada del ritmo de carrera.
¿Y entonces qué miro yo dentro del subyacente de hoy?
Una partida, antes que todas las demás: los billetes de avión.
Porque un billete de avión es un servicio, pero dentro va el combustible.
En agosto los vuelos ya marcaban +23,4% interanual: el barril lleva meses pasando del combustible a los servicios, y la pregunta es si acelera.
Esto todavía es un efecto indirecto, el combustible que entra en el precio de un servicio.
El paso siguiente es el que el BCE había metido en sus proyecciones de septiembre, el efecto de segunda ronda: salarios y tarifas que se ajustan.
Ahí la subida deja de ser gasolina y se convierte en otra cosa.
Por qué esta vez el riesgo está todo de un lado
Volvamos a ese 20%.
¿Cómo hemos llegado aquí?
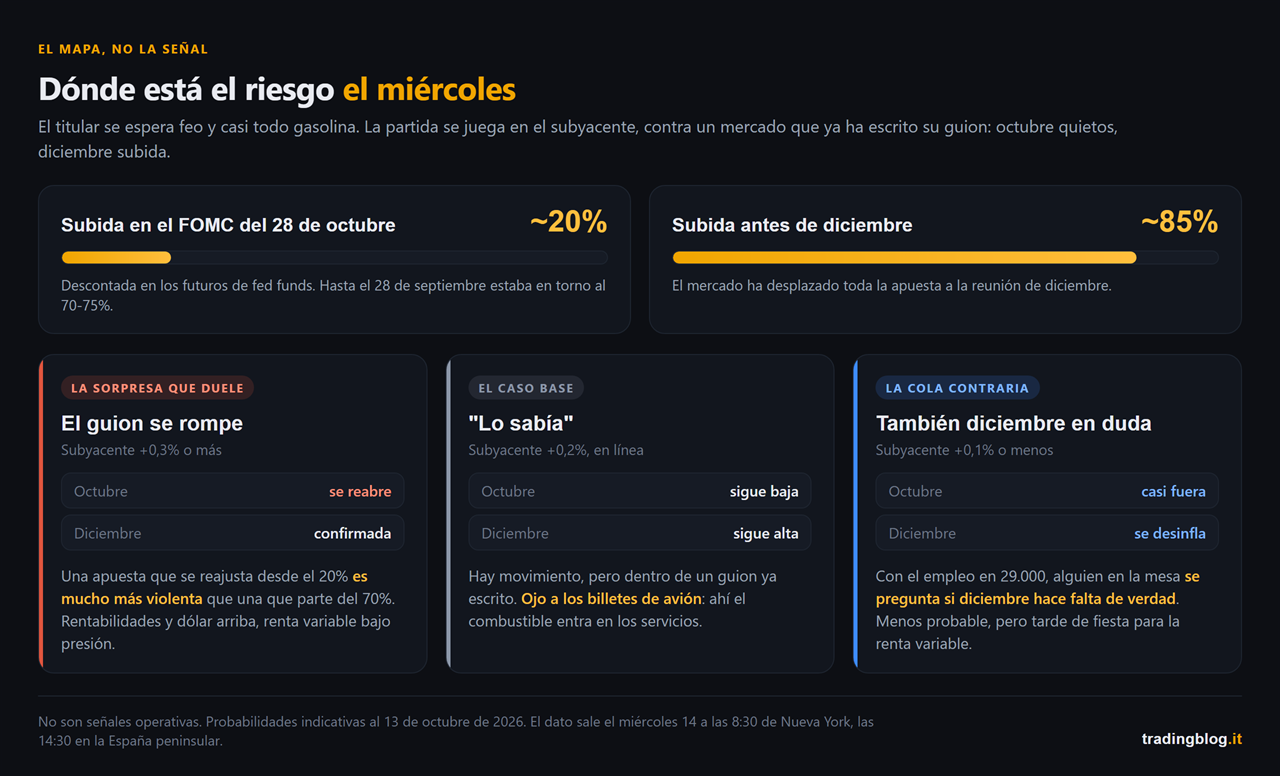
Hasta el 28 de septiembre el mercado daba la subida de final de mes en torno al 70-75%.
Luego en cuatro días pasaron tres cosas.
El 29 de septiembre John Williams, el presidente de la Fed de Nueva York, dijo que no hay ninguna urgencia y que otro ajuste puede llegar hacia final de año.
Ahí mismo las probabilidades de octubre se hundieron.
Al día siguiente el PCE de agosto, el índice que la Fed usa de verdad para su 2%, salió una pizca por debajo de lo esperado.
Y el 2 de octubre el informe de empleo de septiembre salió flojísimo, 29.000 empleos frente a una estimación de unos 90.000, paro del 4,1% al 4,2%.
Resultado: octubre casi fuera del precio, y la apuesta desplazada entera a diciembre, donde la subida se descuenta en torno al 85%.
Así que la historia que se ha contado el mercado es esta: octubre quietos, diciembre subida.
Ahora piensa cómo reacciona un precio construido así.
Si hoy el subyacente sale en +0,2%, el mercado dice “lo sabía”.
Movimiento, sí, pero dentro de un guion ya escrito.
Si sale en +0,3% o más, es decir por encima de casi todas las estimaciones, ese 20% de octubre ya no es un 20%.
Y una apuesta que hay que reajustar del 20 al 50 en una tarde es mucho más violenta que una que va del 70 al 80.
En septiembre la subida estaba dentro del precio, y el dato solo podía confirmarla o decepcionar.
Hoy la subida está casi fuera del precio, y la sorpresa que hace daño es una sola.
También está la cola contraria, y no hay que descartarla.
Subyacente en +0,1% con un mercado laboral que crea 29.000 empleos, y alguien en la mesa empezará a preguntarse si diciembre hace falta de verdad.
El 85% de diciembre se desinflaría, y esa sí que sería una tarde de fiesta para la renta variable.
Menos probable, pero posible.
Lo que quiero decir es otra cosa: el mercado está volcado en una sola historia, y las tardes peligrosas son aquellas en las que la historia se rompe.
Una Fed tirada hacia dos lados
Hay una última cosa que hace este IPC distinto del de septiembre.
En septiembre la Fed tenía un solo problema: la inflación.
Ahora tiene dos, y tiran en direcciones opuestas.
Por un lado los precios que suben por la energía, con el bono a diez años estadounidense por encima del 5% y la presidenta de la Fed de Cleveland, Beth Hammack, diciendo que hacen falta tipos más altos porque la inflación se está extendiendo.
Por el otro un mercado laboral que este año ha creado de media 68.000 empleos al mes, y que en septiembre creó menos de la mitad.
Las actas de la reunión de septiembre dicen que en la mesa ven otra subida antes de final de año.
No dicen cuándo.
Y cuando un banco central no dice cuándo, decide el dato.
Hoy es el dato.
Cómo lo llevo yo
Las reglas son las de siempre, porque los días de IPC se parecen todos.
No entro en el pico de las 14:30.
Primero el mercado lee el titular, que hoy será feo y ya descontado.
Luego lee el subyacente.
Luego, si es alguien que trabaja bien, abre el detalle y mira qué hay dentro.
El movimiento que aguanta hasta la noche nace casi siempre en la segunda o tercera lectura, no en la primera.
Llego con el mapa hecho.
Calendario, niveles, y dónde tiene el mercado de opciones sus muros en el S&P y el Nasdaq.
En un día así una parte del movimiento la hacen los market makers que se cubren, no la noticia, y es la gamma exposure.
Yo la miro en el Thunder Desk, que es gratis y me pone calendario macro y gamma en la misma pantalla.
La clave no es la herramienta, es abrirla por la mañana, no a las 14:29 con la posición ya abierta.
Recorto el tamaño antes, no después.
Si una posición llega viva a las 14:30, el spread puede ensancharse y el stop puede saltar unos ticks más allá.
Cuánto me cuesta de verdad ese escenario lo calculo ahora, con números, no a ojo.
Y apunto la reacción, no el resultado.
Qué esperaba, qué salió, qué hizo el precio en los primeros cinco minutos y qué hizo a las 16:00.
Hazlo hoy, y repítelo a final de mes con el FOMC.
Unas cuantas jornadas así en el diario y tu comportamiento recurrente con los datos macro sale solo.
Tres ideas para llevarte
- El titular de hoy será feo, y ya está escrito. General esperado en +0,6% mensual y en 3,6-3,7% interanual, casi todo energía, o sea gasolina. No es ahí donde se decide octubre.
- El subyacente de agosto venía inflado por dos partidas que no se repiten. Un +0,2% hoy no significa inflación que se enfría, y dentro conviene mirar los billetes de avión, el punto donde el barril entra en los servicios.
- El mercado ya ha decidido: octubre quietos, diciembre subida. Con octubre en torno al 20%, la sorpresa que más duele es un subyacente en +0,3% o más. No hace falta adivinarlo, hace falta saber antes qué haces si llega.
Si te perdiste los capítulos anteriores, el artículo sobre el IPC de agosto es donde empezó el tema entre titular y subyacente, y el artículo sobre la subida de septiembre explica por qué a partir de ahora cada dato de inflación pesa el doble.
El dato peligroso no es el que el mercado teme. Es el que el mercado ha dejado de temer.
Cierro con lo que me repito cada vez que veo un mercado tranquilo antes de un dato.
Tranquilo no quiere decir seguro.
Quiere decir que todos han apostado por la misma historia.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.