CPI di mercoledì: il titolo farà paura, ma il rischio vero sta da un’altra parte
Ciao trader,
l’ultima volta che ti ho scritto di un CPI, l’11 settembre, il mercato dava il rialzo della Fed al 70%.
E ti avevo detto che il 70% era la posizione peggiore in cui farsi trovare da un dato.
Cinque giorni dopo la Fed ha alzato davvero, primo rialzo in più di tre anni, tassi al 3,75-4,00%.
Oggi pomeriggio esce il CPI di settembre, e la situazione si è ribaltata.
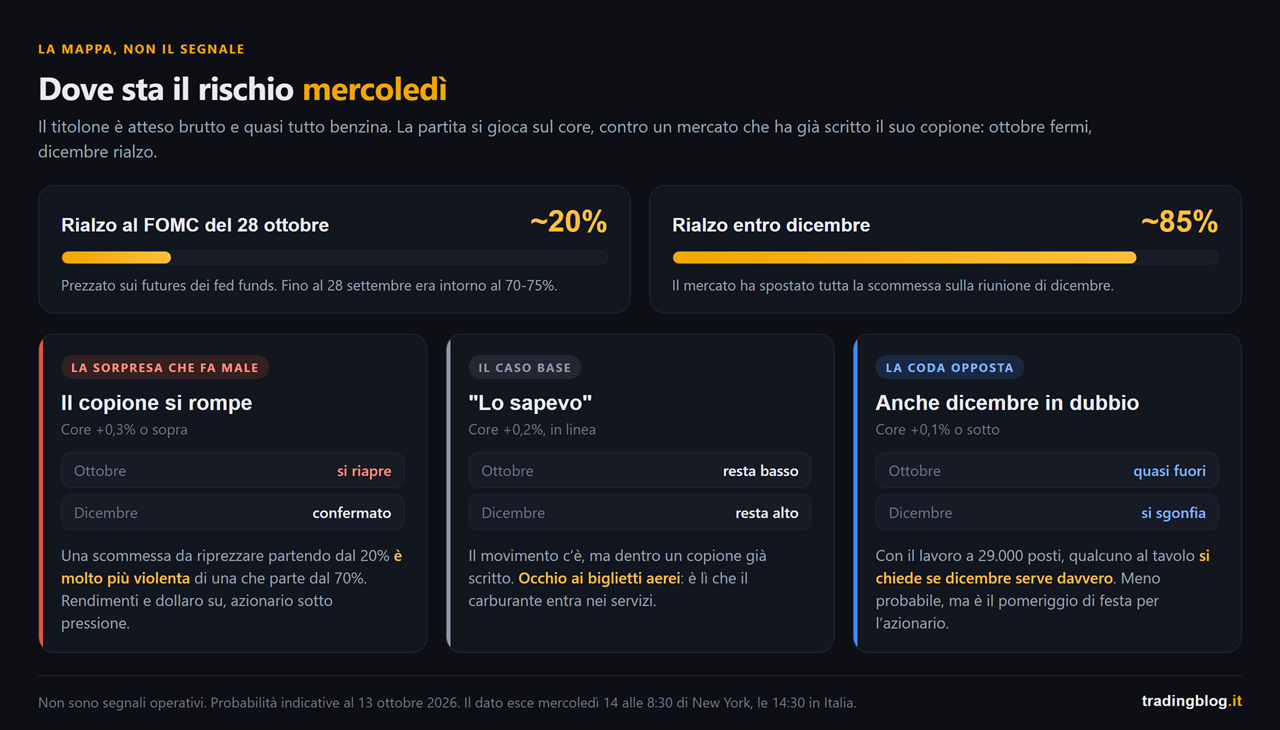
Il rialzo di fine mese adesso il mercato lo dà intorno al 20%.
E ti dico subito perché questo mi preoccupa di più, non di meno.
Cosa esce oggi, e a che ora
Esce il CPI americano di settembre, l’indice dei prezzi al consumo.
Lo pubblica il Bureau of Labor Statistics mercoledì 14 ottobre alle 8:30 di New York, che in Italia sono le 14:30, e le 13:30 qui alle Canarie e a Londra.
Ecco cosa si aspetta il mercato, confrontato con agosto:
| Cosa | Atteso settembre | Agosto |
|---|---|---|
| CPI headline, anno su anno | 3,6-3,7% | 3,4% |
| CPI headline, mese su mese | +0,6% | +0,4% |
| CPI core (senza cibo ed energia), anno su anno | 2,4-2,5% | 2,4% |
| CPI core, mese su mese | +0,2% | +0,3% |
Sul core, poi, le stime sono strette quasi tutte intorno al +0,2%.
Tienilo a mente, perché è lì che si nasconde il rischio.
Ah, domani, giovedì, escono anche i prezzi alla produzione.
Quindi il pomeriggio di oggi non chiude il discorso, apre una due giorni.
Il titolo di oggi farà paura
Te lo dico prima, così non ti spaventi alle 14:30.
Un +0,6% sul mese sarebbe il rialzo mensile più forte da aprile.
Il motivo è sempre lo stesso: la benzina.
Ad agosto la benzina nel CPI segnava già +27,4% sull’anno, e tutta l’energia +16,3%.
A settembre la benzina è salita ancora, e il gasolio a fine mese ha fatto il suo record storico, poco sopra i 6,5 dollari al gallone di media nazionale.
Il Brent in questi giorni sta in area 105 dollari.
Domenica Trump ha annunciato una “tregua energetica” fra Russia e Ucraina, niente più attacchi agli impianti.
Mosca non l’ha confermata, gli attacchi sono continuati, e il petrolio lunedì ha chiuso in rialzo invece che in calo.
E il Medio Oriente, che è quello che ha portato il barile fin lassù, non si è calmato per niente.
Tradotto: il titolone di oggi lo scrive il barile, e il barile in questi giorni lo scrivono le notizie dai fronti.
Ed è proprio per questo che il titolone, per chi fa trading, conta meno di quello che sembra.
Alla Fed quasi tutti sanno che è benzina.
Il mercato lo sa che è benzina.
Le notifiche sul telefono parleranno di “inflazione al massimo da mesi”, e avranno ragione, ma non è quello il numero su cui si gioca la partita di fine mese.
Il core di agosto era sporco
E qui arriva la parte che quasi nessuno ti racconta.
Ad agosto il core era uscito a +0,3%, sopra il +0,2% atteso.
Il mercato se n’era accorto subito: i rendimenti a breve erano saliti, perché un core sopra le attese è esattamente quello che la Fed non vuole vedere.
Ma se apri il report e guardi dentro, una fetta di quel +0,3% non era inflazione che si allarga.
Erano due voci strane.
I servizi telefonici, saliti del 5,4% in un mese per i rincari e i cambi di piano decisi da AT&T e T-Mobile, da soli aggiungevano circa un decimo di punto al core.
E gli hotel, +2,4% dopo due mesi di cali simili, cioè un rimbalzo più che una tendenza.
Togli quelle due cose e agosto torna un mese normale.
Per questo quasi tutti si aspettano un core di settembre a +0,2%: non perché l’inflazione si stia raffreddando, ma perché quelle due voci non si ripetono.
È come la gomma che si buca in qualifica.
Il tempo è brutto, ma non ti dice niente sul passo gara.
E allora cosa guardo, dentro il core di oggi?
Una voce sola, prima di tutte le altre: i biglietti aerei.
Perché un biglietto aereo è un servizio, ma dentro c’è il carburante.
Ad agosto i voli segnavano già +23,4% sull’anno: il barile sta passando dal carburante ai servizi da mesi, e la domanda è se accelera.
Questo è ancora un effetto indiretto, il carburante che entra nel prezzo di un servizio.
Il passo dopo è quello che a settembre la BCE aveva messo nelle sue proiezioni, l’effetto di secondo giro: salari e listini che si adeguano.
Lì il rincaro smette di essere benzina e diventa un’altra cosa.
Perché stavolta il rischio è tutto da una parte
Torniamo a quel 20%.
Come ci siamo arrivati?
Fino al 28 settembre il mercato dava il rialzo di fine mese intorno al 70-75%.
Poi in quattro giorni sono successe tre cose.
Il 29 settembre John Williams, il presidente della Fed di New York, ha detto che non c’è nessuna urgenza e che un altro ritocco può arrivare verso fine anno.
Già lì le probabilità di ottobre sono crollate.
Il giorno dopo il PCE di agosto, l’indice che la Fed usa davvero per il suo 2%, è uscito un filo sotto le attese.
E il 2 ottobre il report sull’occupazione di settembre è uscito debolissimo, 29.000 posti contro una stima intorno ai 90.000, disoccupazione dal 4,1% al 4,2%.
Risultato: ottobre quasi fuori dal prezzo, e la scommessa spostata tutta su dicembre, dove il rialzo è prezzato intorno all’85%.
Quindi la storia che il mercato si è raccontato è questa: ottobre fermi, dicembre rialzo.
Ora pensa a come reagisce un prezzo costruito così.
Se oggi il core esce a +0,2%, il mercato dice “lo sapevo”.
Movimento, sì, ma dentro un copione già scritto.
Se esce a +0,3% o sopra, cioè sopra quasi tutte le stime, quel 20% di ottobre non è più un 20%.
E una scommessa da riprezzare da 20 a 50 in un pomeriggio è molto più violenta di una da 70 a 80.
A settembre il rialzo era dentro il prezzo, e il dato poteva solo confermarlo o deluderlo.
Oggi il rialzo è quasi fuori dal prezzo, e la sorpresa che fa male è una sola.
C’è anche la coda opposta, e non è da buttare.
Core a +0,1% con un mercato del lavoro che crea 29.000 posti, e qualcuno al tavolo comincerà a chiedersi se anche dicembre serve davvero.
L’85% di dicembre si sgonfierebbe, e quello sì che sarebbe un pomeriggio di festa per l’azionario.
Meno probabile, ma possibile.
Il mio punto è un altro: il mercato è sbilanciato su una storia sola, e i pomeriggi pericolosi sono quelli in cui la storia si rompe.
La Fed tirata da due parti
C’è un’ultima cosa che rende questo CPI diverso da quello di settembre.
A settembre la Fed aveva un problema solo: l’inflazione.
Adesso ne ha due, e tirano in direzioni opposte.
Da una parte i prezzi che salgono per l’energia, con il decennale americano sopra il 5% e la presidente della Fed di Cleveland, Beth Hammack, che dice che servono tassi più alti perché l’inflazione si sta allargando.
Dall’altra un mercato del lavoro che quest’anno ha creato in media 68.000 posti al mese, e che a settembre ne ha creati meno della metà di quelli.
I verbali della riunione di settembre dicono che al tavolo vedono un altro rialzo entro fine anno.
Non dicono quando.
E quando una banca centrale non dice quando, decide il dato.
Oggi è il dato.
Come ci sto dentro io
Le regole sono quelle di sempre, perché le giornate da CPI si assomigliano tutte.
Non entro sullo spike delle 14:30.
Prima il mercato legge il titolone, che oggi sarà brutto e scontato.
Poi legge il core.
Poi, se è uno che lavora bene, apre il dettaglio e guarda cosa c’è dentro.
Il movimento che tiene fino a sera nasce quasi sempre al secondo o al terzo passaggio, non al primo.
Arrivo con la mappa fatta.
Calendario, livelli, e dove il mercato delle opzioni ha i suoi muri su S&P e Nasdaq.
Su una giornata così una parte del movimento la fanno i market maker che si coprono, non la notizia, ed è la gamma exposure.
Io la guardo sul Thunder Desk, che è gratis e mi mette calendario macro e gamma nella stessa schermata.
Il punto non è lo strumento, è aprirlo la mattina, non alle 14:29 con la posizione già aperta.
Taglio la size prima, non dopo.
Se una posizione arriva viva alle 14:30, lo spread può allargarsi e lo stop può saltare qualche tick più in là.
Quanto mi costa davvero quello scenario lo calcolo adesso, con i numeri, non a occhio.
E segno la reazione, non il risultato.
Cosa mi aspettavo, cosa è uscito, cosa ha fatto il prezzo nei primi cinque minuti e cosa alle 16.
Fallo oggi, e rifallo a fine mese con il FOMC.
Qualche giornata così sul diario e il tuo comportamento ricorrente sui dati macro salta fuori da solo.
Tre punti da portarti a casa
- Il titolone di oggi sarà brutto, ed è già scritto. Headline atteso al +0,6% sul mese e al 3,6-3,7% sull’anno, quasi tutto energia, cioè benzina. Non è lì che si decide ottobre.
- Il core di agosto era gonfiato da due voci che non si ripetono. Un +0,2% oggi non vuol dire inflazione che si raffredda, e dentro conviene guardare i biglietti aerei, il punto dove il barile entra nei servizi.
- Il mercato ha già deciso: ottobre fermi, dicembre rialzo. Con ottobre intorno al 20% la sorpresa che fa più male è un core a +0,3% o sopra. Non serve indovinarlo, serve sapere prima cosa fai se arriva.
Se ti sei perso le puntate precedenti, il pezzo sul CPI di agosto è dove è cominciato il discorso fra headline e core, e il pezzo sul rialzo di settembre spiega perché da qui in poi ogni dato di inflazione pesa il doppio.
Il dato pericoloso non è quello che il mercato teme. È quello che il mercato ha smesso di temere.
Chiudo con quello che mi ripeto ogni volta che vedo un mercato tranquillo prima di un dato.
Tranquillo non vuol dire sicuro.
Vuol dire che tutti hanno scommesso sulla stessa storia.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.