Posts

La trader del futuro con el visor ámbar y violeta mira una monumental puerta de caja fuerte hecha de luz que, vista de lado, resulta ser una lámina finísima apoyada en el vacío, sin nada detrás

El exchange: el sitio donde compras, y qué pasa si quiebra

Hola trader,

la lección pasada nos quedamos con una frase que ahora hay que explicar hasta el final: en el exchange las claves son suyas.

Si te perdiste los artículos anteriores, las claves y el monedero es lo que necesitas para entender este.

Hoy miramos dentro de la caja. Qué es de verdad un exchange, qué pasa cuando le das a comprar, y qué pasa con tu dinero el día que cierra. Porque no es una hipótesis teórica: ya ha pasado, más de una vez, y la gente lo perdió todo.

Ok, vamos.

Lo que casi nadie tiene claro

Un exchange no es la blockchain.

Es una empresa. Con servidores, empleados, un departamento legal y, sobre todo, una base de datos.

Y no es una precisión de puntilloso, porque tiene una consecuencia enorme: cuando compras en un exchange, en la blockchain no pasa nada.

Cero. No se escribe ninguna fila en el registro público. Ninguna comisión de red. Ninguna confirmación que esperar.

Cambian dos números en su base de datos: el de los euros baja, el de los bitcoin sube. Y esos bitcoin que te enseña no son “los tuyos”: son una parte de un montón que el exchange guarda para todos los clientes juntos, y del que las claves las tiene él.
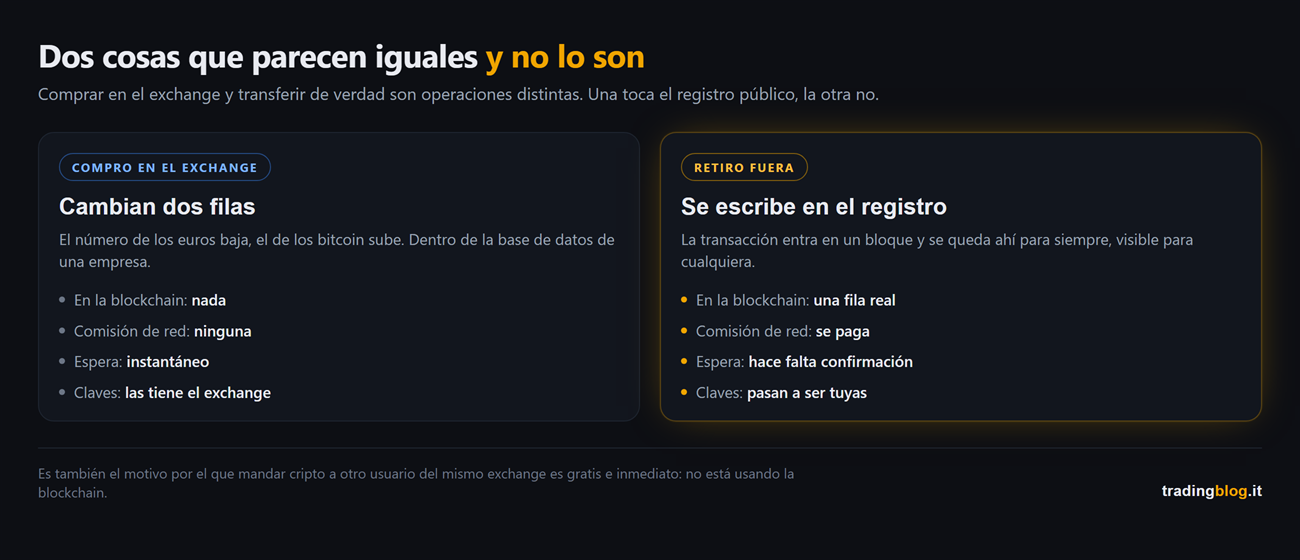
Comparación entre comprar en el exchange, donde solo cambian dos filas en la base de datos de la empresa sin tocar la blockchain, sin comisión y sin espera pero con las claves en manos del exchange, y retirar fuera, donde la transacción se escribe de verdad en el registro público, se paga la comisión de red, hace falta confirmación y las claves pasan a ser tuyas
Las dos cosas que parecen iguales. A la izquierda una compra en el exchange: cambian dos filas en la base de datos de la empresa, la blockchain ni se entera. A la derecha una transferencia de verdad: la fila se escribe en el registro público, con una comisión y un tiempo de confirmación.

Por dentro, sin embargo, es un mercado de verdad

Y aquí la cosa se pone interesante para alguien que hace trading, porque el mecanismo ya lo conoces.

Dentro del exchange hay un book, exactamente como en los futuros: una lista de quién quiere comprar y a qué precio, y de quién quiere vender y a qué precio.

Y están las dos maneras de estar en el mercado de las que hablamos en la serie de order flow: está quien pone una orden limitada y espera a su precio, y está quien manda una orden a mercado y paga por entrar ahora.

Si te suena es porque lo es: es exactamente la misma dinámica de las velas bid/ask, agresivo contra pasivo.

Hay también un detalle práctico que vale dinero, y hay que contarlo con precisión porque por ahí lo cuentan mal.

Muchos exchanges aplican dos tarifas distintas: una más baja para quien añade liquidez al book y otra más alta para quien la quita. En la jerga se llaman maker y taker.

Pero ojo, porque no coinciden con limitada y mercado. Si pones una orden limitada dentro del spread, esa se ejecuta enseguida contra el book y paga la tarifa cara, igual que una orden a mercado. La tarifa baja solo la consigues si tu orden se queda ahí esperando y la ejecuta otro.

Y tampoco es una regla universal: en algunos exchanges, incluido el más usado del mundo, las dos tarifas en el nivel base son idénticas, así que esa ventaja ahí no existe. En otros la diferencia es del doble. Ve a mirarte la tabla del tuyo, es una página aburrida que te dice cuánto estás pagando de verdad.

Por qué mandar dinero a otro usuario es gratis

De aquí se entiende también una cosa que confunde bastante.

Si mandas cripto a alguien que está en el mismo exchange, a menudo es instantáneo y no pagas nada. Si las mandas fuera, pagas y tienes que esperar.

El motivo ya lo sabes: en el primer caso no estás usando la blockchain. Solo están cambiando dos filas en su base de datos interna, que a ellos no les cuesta nada.

En el segundo caso la transacción sí hay que escribirla en el registro, y ahí se paga.

Custodial, y qué significa para ti

El exchange guarda las claves de todos, y las tiene repartidas en dos sitios: una parte en cajas conectadas a internet, para poder atender las retiradas rápido, y la mayor parte en cajas mantenidas fuera de línea, mucho más difíciles de vaciar.

Mientras todo funciona, esto no te afecta en nada.

El día que no funciona, esto es lo único que te afecta.

Qué pasa si quiebra

Aquí llegamos a la parte seria, y te la digo sin rodeos.

No eres un depositante. En la práctica estás mucho más cerca de un acreedor.

Cuando quiebra un banco, en Europa hay una garantía de depósitos de hasta cien mil euros. En el exchange esa red no existe: ningún fondo de garantía, ningún esquema de indemnización, y no lo digo yo, lo dicen las propias autoridades europeas en un aviso a los consumidores.

Las normas europeas que han entrado en vigor estos años sí han introducido una protección real, y sería deshonesto callarla: quien está autorizado en Europa está obligado a mantener las cripto de los clientes separadas de las suyas, de modo que sus acreedores no puedan echarles mano si quiebra.

Es una protección seria, y antes no existía. Pero depende de dos cosas: de que el operador esté de verdad autorizado en Europa, y de que haya cumplido de verdad las normas. Si no las ha cumplido te enteras el día del crac, y en ese momento te pones en la cola y esperas a que un tribunal decida quién se lleva qué, y en cuántos años.

Fuera de Europa a menudo no hay ni eso. En Estados Unidos, en 2023, un juez estableció que las cripto depositadas por los clientes de una plataforma quebrada eran de la empresa y no suyas: esos clientes acabaron en la cola como los demás acreedores.

Y no es teoría.

Mt. Gox, que en 2014 movía la mayor parte de los intercambios mundiales de bitcoin, se hundió perdiendo cientos de miles de bitcoin de los clientes. Los acreedores esperaron más de diez años para volver a ver una parte de su dinero.

FTX, en noviembre de 2022, era uno de los tres exchanges más grandes del mundo, con patrocinios deportivos y caras famosas. Se derrumbó en una semana cuando salió que el dinero de los clientes había acabado donde no debía. El fundador fue condenado.

Ninguno de los dos parecía en riesgo el día antes. Ese es exactamente el asunto.

Y ahora el detalle que de verdad te puede salvar

Cuando estas cosas pasan, no cierra la web. Pasa algo más sutil: primero bloquean las retiradas, y solo después llega la quiebra. Entre medias pasan días o semanas en los que tu saldo está ahí en la pantalla, lo ves, y no lo puedes tocar.

No es una impresión, es la secuencia documentada de todos los derrumbes de 2022: retiradas congeladas el 8 de noviembre, solicitud de quiebra el 11. Otra plataforma congeló en junio y quebró en julio, un mes después.

Así que si un día lees que un exchange ha “suspendido temporalmente las retiradas por mantenimiento”, eso no es mantenimiento. Es el último aviso, y suele llegar cuando ya es tarde.
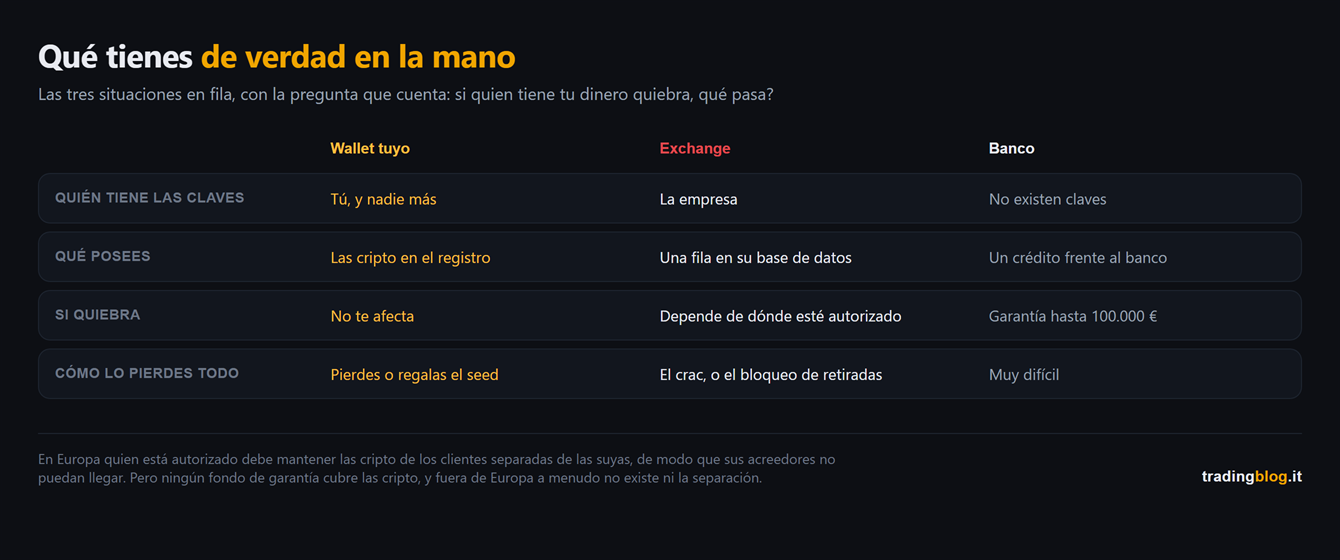
Tabla que compara el wallet personal, el exchange y el banco en cuatro filas: quién tiene las claves, qué posees de verdad, qué pasa si quien tiene el dinero quiebra y cómo puedes perderlo todo
Qué tienes de verdad en la mano en los tres casos: cripto en un wallet tuyo con tus claves, cripto en un exchange, dinero en el banco. Para cada uno quién tiene las claves, qué posees jurídicamente y qué pasa si quiebra quien lo guarda.

Cómo se elige, y cómo se está en él

Nunca te diré cuál usar, y desconfía de quien lo hace a la ligera, porque casi siempre lleva un enlace de afiliación en el bolsillo.

Te doy los criterios.

Mira dónde está regulado. En Europa existe ya un marco de normas para quien ofrece servicios en cripto, y hablamos de ello cuando entró en vigor, en el artículo sobre MiCA y las stablecoins. Un operador autorizado en Europa no es a prueba de bombas, pero tiene obligaciones que uno registrado en una isla no tiene.

La prueba de reservas no es una promesa de solvencia. Muchos exchanges publican una verificación que muestra cuántos fondos tienen. Ojo, sin embargo: muestra lo que poseen, no lo que deben, y en un instante concreto. Una empresa puede tener las reservas y tener deudas mayores que las reservas. Es útil, no es una garantía.

Activa la verificación en dos pasos, pero con una app, no con SMS. El número de teléfono se puede robar convenciendo a la operadora de moverlo a otra tarjeta, y es una estafa que lleva años funcionando.

Y sobre todo: ten en el exchange solo lo que necesitas para operar. El resto lo sacas fuera, donde las claves son tuyas. Esta es la consecuencia práctica de las tres lecciones que llevamos.

Dos precisiones, eso sí, porque con este consejo se cometen dos errores opuestos.

El primero: no vale solo para los bitcoin. El saldo que casi todos dejan parado en el exchange está en euros o en stablecoins, y ahí el razonamiento es idéntico, con además el riesgo de quien emite la stablecoin. Sacar las cripto y dejar dentro el grueso en stablecoins no es haber puesto a salvo nada.

El segundo: sacarlo fuera mueve el riesgo, no lo borra. Fuera las claves son tuyas, y por tanto también lo son las maneras de perderlas que vimos la semana pasada. Si tiras la frase de recuperación, ahí no hay ni cola delante del tribunal.

Qué haces desde mañana por la mañana

Dos cosas, y la primera es una cuenta que se hace en un minuto.

Mira cuánto tienes en el exchange y pregúntate: si mañana por la mañana cerraran la web, esta cantidad me arruinaría? Si la respuesta es sí, esa cantidad es demasiado alta, por muy fiable que te parezca la empresa.

Luego haz una retirada pequeña hacia tu wallet. No para mover el dinero: para aprender el procedimiento con cuatro céntimos, cuando no tienes prisa y no tienes miedo. El día en que quieras hacerlo de verdad será probablemente un día en el que todos están retirando a la vez, y no es el momento bueno para aprender.

Y como es lo único irreversible que te estoy pidiendo que hagas, tres reglas secas mientras lo haces. Copia la dirección desde el wallet, no la escribas a mano. Comprueba que la red seleccionada en el exchange sea la misma que espera tu wallet, porque mandar por la red equivocada es la manera número uno en que desaparece el dinero en una primera retirada. Y después de pegar, relee los primeros y los últimos caracteres: existe malware que te cambia la dirección en el portapapeles mientras la copias.

Adónde vamos la próxima vez

Hasta ahora hemos hablado de infraestructura: el registro, las claves, el sitio donde se compra. La próxima vez pasamos a lo que hay dentro, y a la primera distinción que cuenta: bitcoin y ethereum no son dos versiones de la misma cosa, son dos oficios distintos.

En el exchange no tienes las claves. Tienes la promesa de una empresa de darte tus cripto cuando se las pidas.

tradingblog.itPosta su X

Cierro con lo que me convenció para sacar el dinero que no uso.

No fue el miedo al derrumbe, y tampoco es desconfianza hacia ninguna empresa en concreto.

Fue una pregunta que me hice mirando la pantalla: si esta web mañana no se abre, yo qué tengo en la mano?

La respuesta era: una pantalla. Y la pantalla no es tuya.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.

Haz de estelas luminosas ámbar lanzadas a gran velocidad contra un monolito de piedra oscura que no se mueve ni un milímetro, con las estelas estallando en chispas contra su cara mientras algunas pasan de largo hacia la oscuridad sin encontrar nada

El CVD no te dice quién compra. Te dice quién tiene prisa.

Hola trader,

cuando cerré la serie sobre order flow te dejé una cosa pendiente.

Había dicho que el CVD, si hablábamos de él, se merecía un artículo entero para él solo.

Aquí está. Y es el que más riesgo tiene de hacerte enfadar, porque toca el indicador que todos se ponen debajo del gráfico y casi nadie lee por lo que es.

Te cuento de entrada cómo lo usé mal yo, así nos lo quitamos de encima.

Me lo había puesto debajo del precio y le dibujaba las divergencias igual que se las dibujaba al RSI diez años antes. Encontraba decenas. Tú también encontrarás decenas, si lo haces.

Después de unos meses la conclusión a la que había llegado era que el order flow no funciona.

La conclusión correcta era otra: estaba usando un instrumento de medida como si fuera un oscilador.

Ok, vamos.

La cuenta, en tres líneas

En el primer artículo abrimos la vela y vimos que cada ejecución tiene un lado: está el que esperaba con su orden parada, y está el que fue a cogérsela pagando el spread.

El delta es la diferencia entre esos dos, barra a barra: agresión compradora menos agresión vendedora.

El CVD, es decir el delta acumulado, es lo mismo sumado en el tiempo. Una línea que sube cuando manda la prisa por comprar, y baja cuando manda la de vender.

Ya está. No hay nada más dentro.

Y ahora la frase que lo cambia todo

El CVD no mide cuántos compran y cuántos venden.

No puede, y esto es aritmética, no opinión: en cada intercambio las cantidades compradas y vendidas son idénticas por definición. Si alguien ha comprado diez contratos, otro se los ha vendido. Siempre. No existe una vela en la que “han comprado más de lo que han vendido”.

Lo que no es idéntico es cuál de los dos tenía prisa.

Por lo tanto:

El CVD mide quién tiene prisa, y de qué lado está.

Vuelve a leerla, porque de esa línea sale todo el resto del artículo, errores incluidos.

La forma correcta de leerlo: es el esfuerzo, no el resultado

Si el CVD es la prisa, entonces es el esfuerzo. Y el precio, que es el resultado, está al otro lado de la balanza.

Por separado no dicen casi nada.

Cuentan cuando no cuadran.

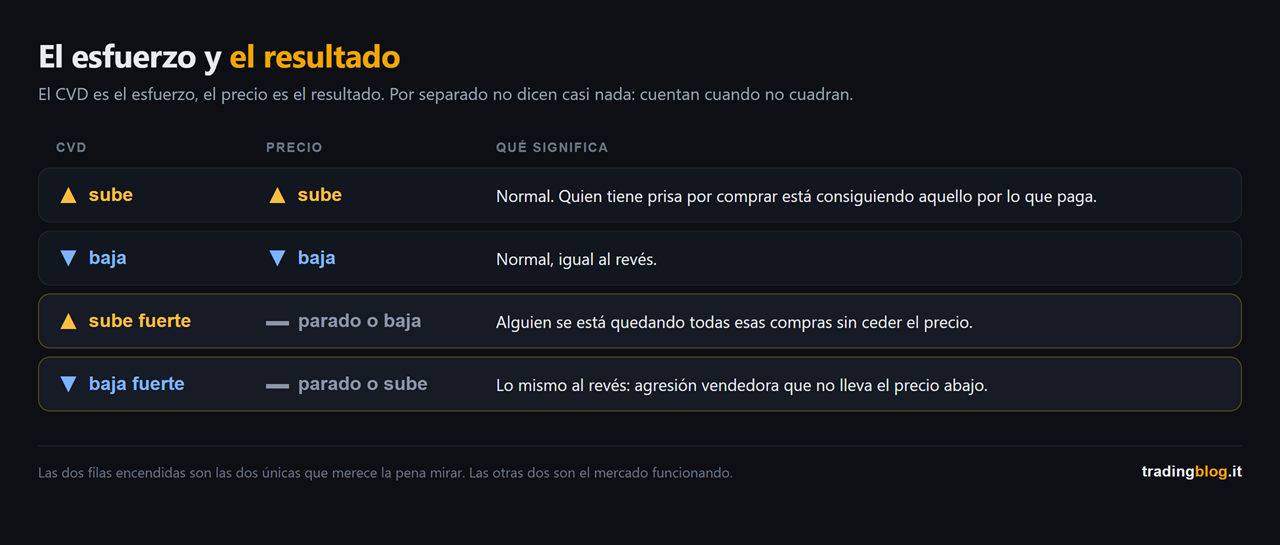
Tabla que cruza el CVD y el precio: cuando suben o bajan juntos no hay nada que leer, mientras que las dos filas resaltadas son aquellas en las que el CVD corre fuerte y el precio se queda parado o va al contrario, es decir alguien está absorbiendo
La matriz entre CVD y precio. Cuando suben juntos o bajan juntos no hay nada que leer. Cuando el CVD corre fuerte y el precio no se mueve, o va al contrario, alguien está absorbiendo del otro lado.

Mira las dos filas encendidas de la figura, porque son las dos únicas que valen.

Mucha gente con prisa por comprar, y el precio que no sube.

En ese momento la pregunta correcta no es “quién está comprando”. La pregunta es: quién hay del otro lado que se los está quedando todos.

Los tres motivos por los que nace una divergencia

Y aquí llegamos a la parte por la que merece la pena haber leído hasta aquí.

Precio que hace un nuevo máximo, CVD que no lo hace. La famosa divergencia. En internet te la venden como la señal que te hace pillar el máximo del día.

El problema es que esa misma imagen nace de tres situaciones distintas, y solo las dos primeras son interesantes.

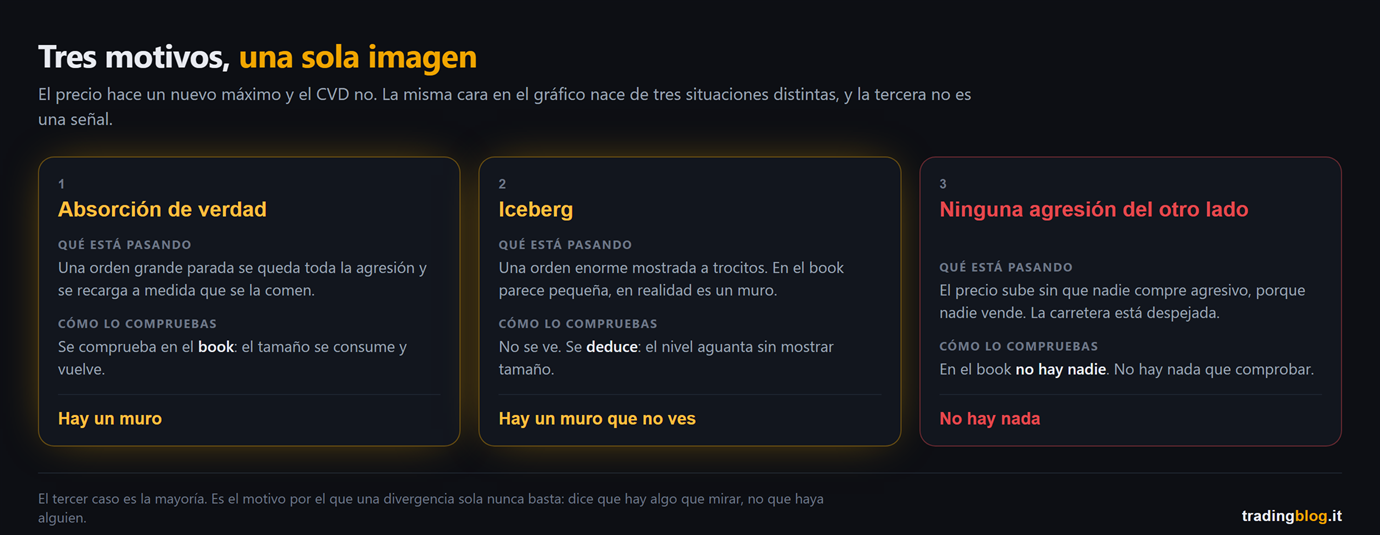
Uno, la absorción de verdad. Hay una orden grande parada ahí que se queda toda la agresión y se recarga a medida que se la comen. Es la que nos interesa, y es de la que hablamos en el segundo artículo. Se comprueba en el book, no en el CVD.

Dos, el iceberg. Una orden enorme mostrada a trocitos. En el book parece pequeña, en realidad es un muro. La misma dinámica que la primera, con la diferencia de que no la ves: la deduces del hecho de que el nivel aguanta sin mostrar tamaño.

Tres, y este es el que no te cuenta nadie: sencillamente no hay agresión del otro lado.

El precio sube, el CVD no sube, y no porque alguien esté absorbiendo.

Sube porque no hay nadie que venda.

Los vendedores se han quitado de en medio, la carretera está despejada, y el precio se desliza hacia arriba sin que nadie tenga que pagar para llevarlo hasta ahí.

Los tres motivos por los que nace una divergencia entre precio y CVD, uno al lado del otro: absorción de verdad que se comprueba en el book, iceberg que se deduce porque el nivel aguanta sin mostrar tamaño, y simple falta de agresión del otro lado, donde en el book no hay nadie y no hay nada que ver
Los tres motivos por los que nace una divergencia, uno al lado del otro: absorción de verdad, iceberg, y simple falta de agresión. Los dos primeros se comprueban en el book, el tercero no es señal de nada.

Este tercero es la mayoría de los casos, y es el motivo por el que una divergencia sola nunca basta.

Porque los dos primeros dicen “hay un muro”. El tercero dice “no hay nada”.

Y en el gráfico, debajo del precio, tienen exactamente la misma cara.

Un caso mío, y el error que cometí con él

ES, 6 de agosto, dos capturas con diez minutos de diferencia.

Te lo cuento porque con esto me equivoqué yo primero, y el error es exactamente el que este artículo debería enseñarte a no cometer.

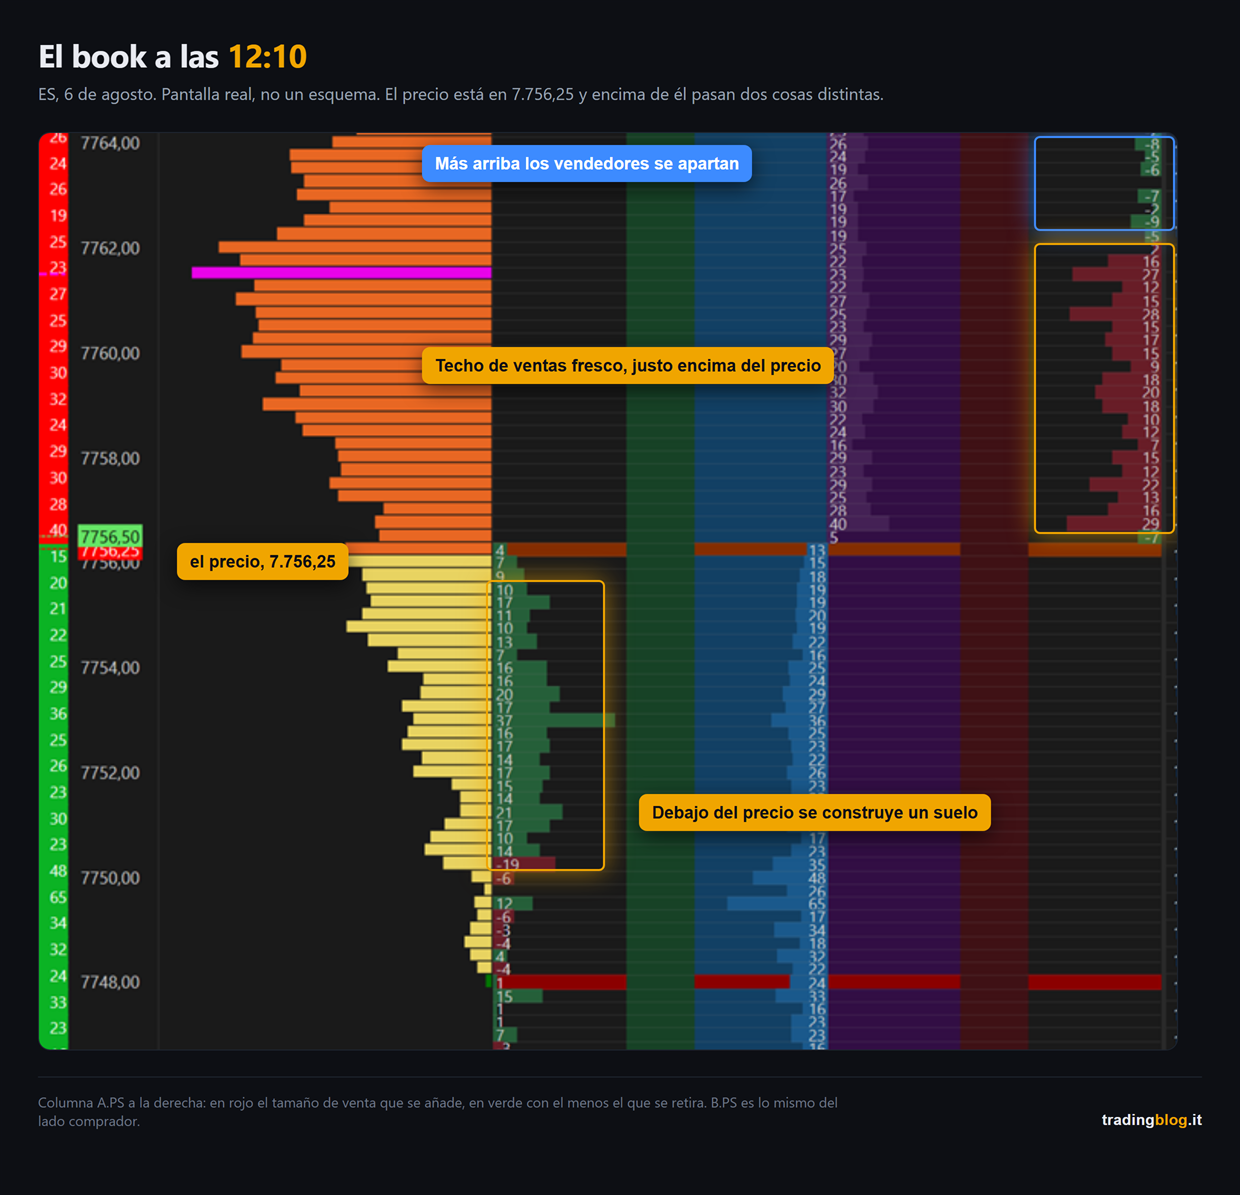
A las 12:10 el precio estaba en 7.756,25, con el book mostrando un techo de ventas fresco justo encima, y más arriba todavía los vendedores quitándose de en medio.

Captura real del book de ES el 6 de agosto a las 12:10, con el precio en 7.756,25: en la columna A.PS el techo de ventas fresco justo encima del precio, más arriba los vendedores que retiran tamaño, y debajo del precio el suelo que se construye en la columna B.PS
ES, 6 de agosto, 12:10. El book de verdad: arriba los vendedores que se apartan, justo encima del precio el techo de ventas fresco, y debajo el suelo que se está construyendo.

A las 12:20 el precio estaba en 7.760,25. El techo no había aguantado.

Diez puntos de subida. Y debajo, el delta acumulado marcaba -239.

Mi primera lectura fue esta: el CVD es negativo, así que nadie está comprando en agresión, así que esa subida no es empuje, es vacío.

Suena bien. Y es incorrecta.

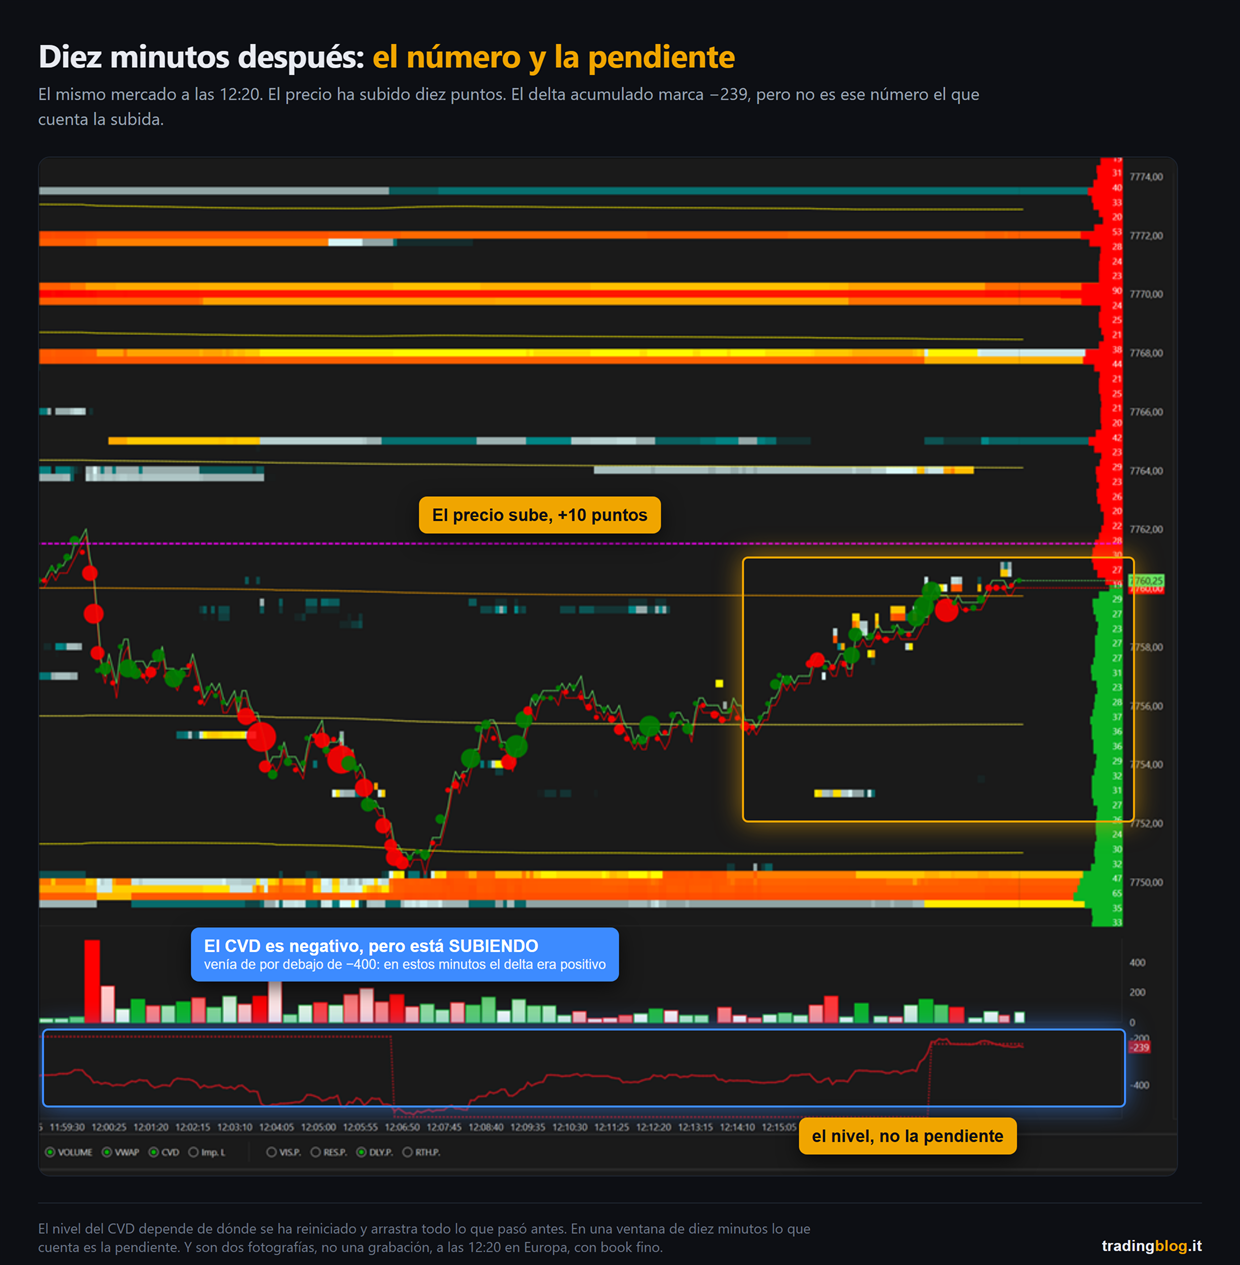
Captura real en ES a las 12:20: el precio ha subido diez puntos hasta 7.760,25 mientras en el panel inferior la línea del delta acumulado sigue negativa en -239
La misma pantalla diez minutos después. El delta acumulado marca -239, pero su pendiente sube: venía de por debajo de -400.

Mira la figura, y mira la pendiente en lugar del número.

Entre las 12:04 y las 12:07 el CVD se había hundido por debajo de -400. A partir de ahí sube sin parar, y en la ventana de la subida pasa de unos -380 a -239.

Quiere decir que en esos diez minutos el delta fue positivo por un centenar largo de contratos. Alguien estaba comprando pagando el spread, y de qué manera.

Ese -239 no contaba la subida. Contaba la descarga de veinte minutos antes, que seguía ahí dentro porque el CVD es acumulativo y se lleva consigo todo desde el último reinicio.

El nivel te dice de dónde vienes. La pendiente te dice qué está pasando ahora.

Y si vuelves a la tabla de antes, este caso ni siquiera es una divergencia: CVD que sube, precio que sube, primera fila, normal, nada que leer. Esfuerzo y resultado cuadraban.

Tardé meses en dejar de mirar el número y empezar a mirar la inclinación. Si este artículo te ahorra esos meses, ha hecho su trabajo.

Dos precisiones sobre este ejemplo, porque me fastidiaría que no me las dieran.

Son dos fotografías, no una grabación. Dicen que el paso ocurrió, no si ese techo fue comido o retirado.

Y eran las 12:20 en Europa, o sea pre-mercado americano en el ES: book fino, pocos participantes. Quitar tamaño cuando hay poca gente cuesta poco, y la misma lectura a las 15:30 pesa mucho más. No cojas el metro de mediodía y lo uses en la apertura de Wall Street.

Y el caso limpio del tercer motivo, ese en el que de verdad no hay nadie del otro lado, todavía no lo tengo en una sola captura. Cuando lo capture lo publico. Mejor un agujero declarado que un ejemplo que demuestra otra cosa.

Las tres trampas, y hay que decirlas todas

Una. El CVD depende de cómo está calculado. Cada plataforma decide a su manera cómo clasificar las ejecuciones, y los resultados no son idénticos. No existe un CVD “verdadero” y no existe el mejor ajuste. Lo que importa es saber cómo lo calcula tu herramienta, y usar una sola. Comparar el CVD de dos plataformas distintas es como comparar dos relojes puestos en hora por dos personas distintas.

Dos. Es acumulativo, así que depende de dónde empieza. Un CVD que arranca a medianoche y otro que arranca en la apertura del cash cuentan dos historias distintas sobre exactamente la misma tarde. El nivel absoluto no significa nada: solo cuenta la forma dentro de la ventana que has elegido. Elige una y quédate con ella.

Tres. En los días de rollover el CVD es basura. El volumen se reparte entre dos vencimientos y la serie deja de tener sentido. Vale para el volumen, vale para el interés abierto, vale aquí. Apúntate las fechas del rollover trimestral en el calendario y esos días no hagas de médico.

Y una nota que os toca a muchos: el CVD se lee en el futuro, donde el volumen es de verdad y está centralizado. Es la estructura con la que trabajo y siempre la he declarado: análisis en el futuro, ejecución donde operes. Un CVD calculado sobre un instrumento sin volumen centralizado no está midiendo lo que cree que mide.

“Subida vendida”

Dos palabras sobre esta expresión, que la oirás por todas partes.

En la cabeza de quien la dice significa: el precio sube pero el CVD baja.

El hecho en sí puede ser perfectamente cierto. Es la conclusión que sacan de ahí, es decir “así que ahora baja”, la que no se sostiene.

Primero, porque puede ser el tercer caso: no hay venta agresiva, así que el CVD no sube, pero el precio sube igual porque no hay oferta.

Segundo, y más importante: no es una entrada, porque no te dice dónde entrar. Una entrada es un precio. Una divergencia no es un precio, es una forma.

La línea para llevarse a casa

Una divergencia no es una señal. Es una pregunta.

La pregunta es “¿quién está absorbiendo?”, y la respuesta no está en el CVD. Está en el book.

Yo el book lo miro en el DeepDOM.

Dos líneas de transparencia, que me parecen justas: ese de arriba es un enlace de afiliación. Si lo utilizas y te suscribes yo me llevo una comisión, y tú no pagas ni un céntimo más.

Si miras el book y no hay nadie, la respuesta es “nadie”, y entonces no había nada que ver.

Bien usado, el CVD es una confirmación que se suma a un nivel que ya habías marcado esta mañana. Nunca es el motivo por el que ese nivel existe.

Y es también el motivo por el que, en mi orden de encender las herramientas, el CVD es la última. No la primera.

Qué haces desde mañana por la mañana

Tarea pequeña y durante una semana no operas con ella, como siempre.

Apúntate diez divergencias. No hace falta que sean bonitas, coge las diez primeras que veas.

Para cada una, en ese mismo momento, mira el book y escribe una sola palabra: había tamaño real en ese nivel, sí o no.

Luego espera y anota cómo acabó.

Al final separa los dos grupos y cuéntalos.

Lo que casi siempre sale es que las divergencias con tamaño en el book y las que van sin se comportan de manera distinta, y que las que van sin son la mayoría.

Después de esa tarea no volverás a mirar el CVD solo, que es exactamente el punto. Si no tienes dónde guardar las anotaciones, el TradingBlog Diary es gratuito y sirve para eso.

El CVD mide quién tiene prisa. El book enseña quién está quieto. Mirar solo uno de los dos es como escuchar la mitad de una discusión.

tradingblog.itPosta su X

Cierro con lo que más dinero me ha ahorrado, en toda esta historia.

No fue aprender a leer el CVD.

Fue dejar de pedirle lo que no puede saber.

Él te dice quién estaba corriendo. Quién estaba quieto del otro lado, y si era grande, eso te lo tiene que decir otra herramienta.

Cuando dos herramientas distintas te dicen lo mismo, esa cosa deja de ser tu opinión.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.