
El informe COT, cómo se lee de verdad
Hola trader,
la primera vez que abrí un informe COT sobre el S&P casi me da un infarto.
Los hedge funds estaban cortos. Cortos a lo grande, cientos de miles de contratos.
En mi cabeza la película ya estaba escrita: los grandes saben algo, están a punto de hundirlo todo, y yo ahí, largo como un pardillo.
No se hundió nada.
Y la semana siguiente seguían cortos. Y la otra también.
Luego fui a mirar la historia, y descubrí lo que nadie me había dicho: en el futuro del S&P los fondos apalancados están cortos casi siempre. Desde enero de 2016 hasta el informe del 29 de septiembre de 2026, de 561 informes semanales, han estado largos netos 15 veces. La última, el 8 de marzo de 2022.
Ese día entendí que el COT no lo había leído. Lo había mirado.
En el artículo sobre las cuatro preguntas antes de abrir el gráfico te di la versión corta. Y en la lección crypto sobre qué mueve el precio te dije que el funding NO es el COT. Hoy te explico qué es el COT, y sobre todo cómo se lee sin hacerse daño.
Ok, vamos.
Qué es, en cuatro líneas
El Commitments of Traders lo publica la CFTC, el organismo que supervisa los futuros americanos.
Las posiciones de los operadores grandes, los que están por encima de ciertos umbrales, se comunican cada día a la CFTC. Una vez a la semana la CFTC publica la foto agregada, dividida por categorías.
La foto se hace al cierre del martes. Se publica el viernes a las 15:30 hora de Nueva York, que para nosotros en Europa quiere decir por la tarde-noche. Salvo festivos, que mueven el calendario.
Y solo existe para los mercados donde al menos 20 operadores están por encima de esos umbrales. En el ES no es un problema.
Qué informe: el detalle que lo cambia todo
Aquí cae el primer pardillo, y el pardillo era yo.
Los informes son más de uno.
El Legacy es el más antiguo, y divide el mundo en dos: commercial, es decir quien usa los futuros para cubrir un riesgo de su propia actividad, y non commercial, es decir todos los demás. Es el que ves citado por todas partes.
El Disaggregated está hecho para las materias primas: separa productores y transformadores, swap dealers, fondos y el resto. En petróleo, trigo y oro tiene sentido.
El Traders in Financial Futures, TFF para los amigos, está hecho para los futuros financieros: índices bursátiles, divisas, tipos de interés. Si operas ES o NQ, es este el que tienes que mirar.
Y cuidado, porque lo dice la propia CFTC: el TFF no es una versión más detallada del Legacy. Sus categorías pueden salir tanto de los commercial como de los non commercial. Así que el “commercial = el que trabaja con la mercancía”, que en petróleo y trigo funciona, en el S&P no te lleva a ninguna parte. Nadie fabrica el S&P 500 en una nave industrial.
Lo sé, en el artículo de las cuatro preguntas te hablé de commercial y especuladores. En petróleo y trigo sigue siendo correcto. En los índices, hoy te llevo un paso más allá.
Las cuatro familias del TFF
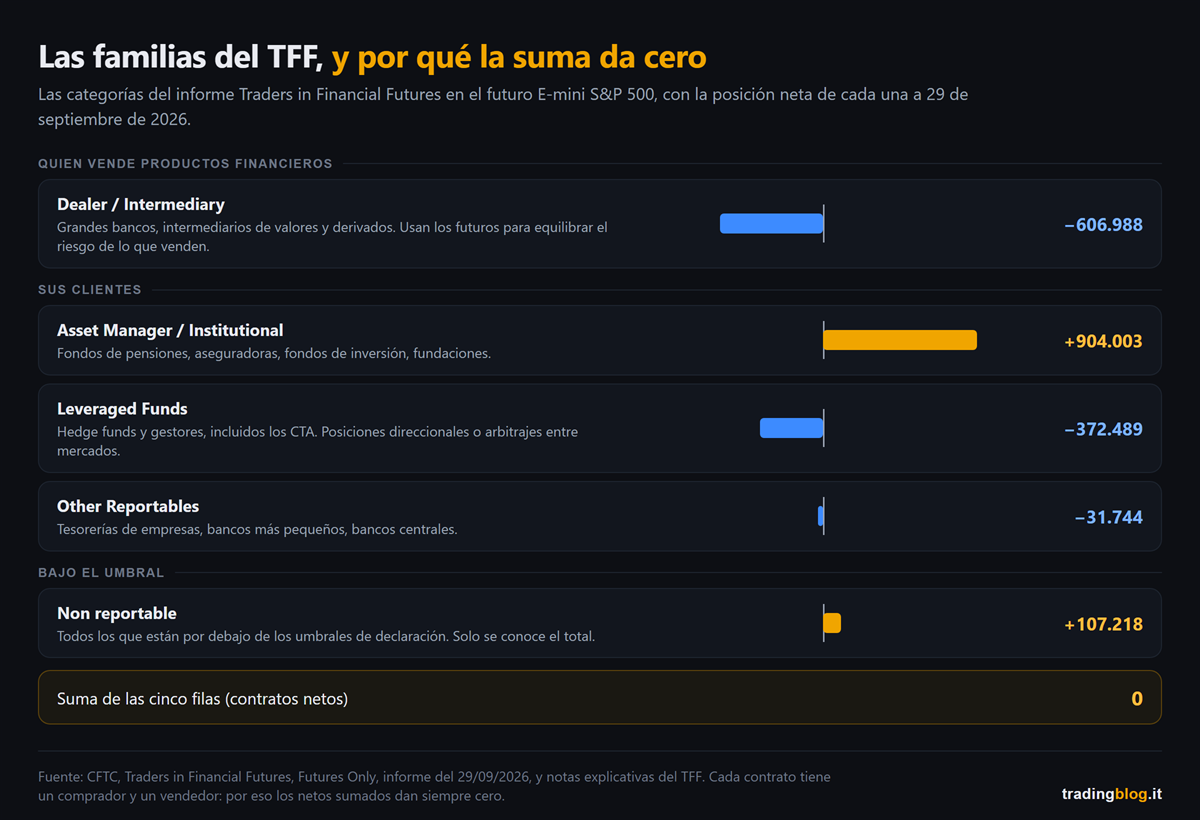
Te lo explico bien, con las definiciones de la CFTC traducidas a lenguaje humano.
Dealer/Intermediary. El lado de quien vende: grandes bancos y dealers de valores y derivados. Construyen productos para los clientes y usan los futuros para equilibrar el riesgo de lo que han vendido. Normalmente no están apostando, están cubriendo la banca.
Asset Manager/Institutional. Fondos de pensiones, aseguradoras, fondos de inversión, fundaciones. Dinero lento y grande.
Leveraged Funds. Hedge funds y gestores varios, incluidos los CTA. La CFTC escribe que sus estrategias pueden ser posiciones direccionales o arbitrajes entre mercados distintos. Tenlo en mente, en dos minutos te hará falta.
Other Reportables. Los que están por encima del umbral y no caben en las otras tres: tesorerías de empresa, bancos más pequeños, bancos centrales.
Más una quinta fila: los non reportable, es decir todos los que están por debajo del umbral. Los pequeños. De ellos la CFTC solo sabe el total, no quiénes son.
Dos palabras que tienes que tener claras
Posición neta. Contratos largos menos contratos cortos, por categoría. Si los asset managers tienen un millón cien mil largos y doscientos mil cortos, están largos netos de unos novecientos mil.
Open interest. La CFTC lo define como el total de contratos abiertos y todavía no cerrados. Cada contrato tiene un comprador y un vendedor, y por eso las posiciones netas de todas las categorías, sumadas, dan cero. Siempre. Si alguien está largo neto, otro está corto neto por la misma cantidad.
Mira lo que hace el open interest del ES alrededor de un vencimiento. El 8 de septiembre de 2026 era de 2.071.836 contratos. El 15 de septiembre, a tres días del vencimiento trimestral del 18, era de 2.446.519. El 22 de septiembre, ya pasado el vencimiento, 1.890.653.
No es una ola de capital nuevo seguida de una huida. Es el rollover: durante unos días conviven el contrato que vence y el nuevo, y los números se inflan.
El ejemplo real: el ES en los últimos tres años
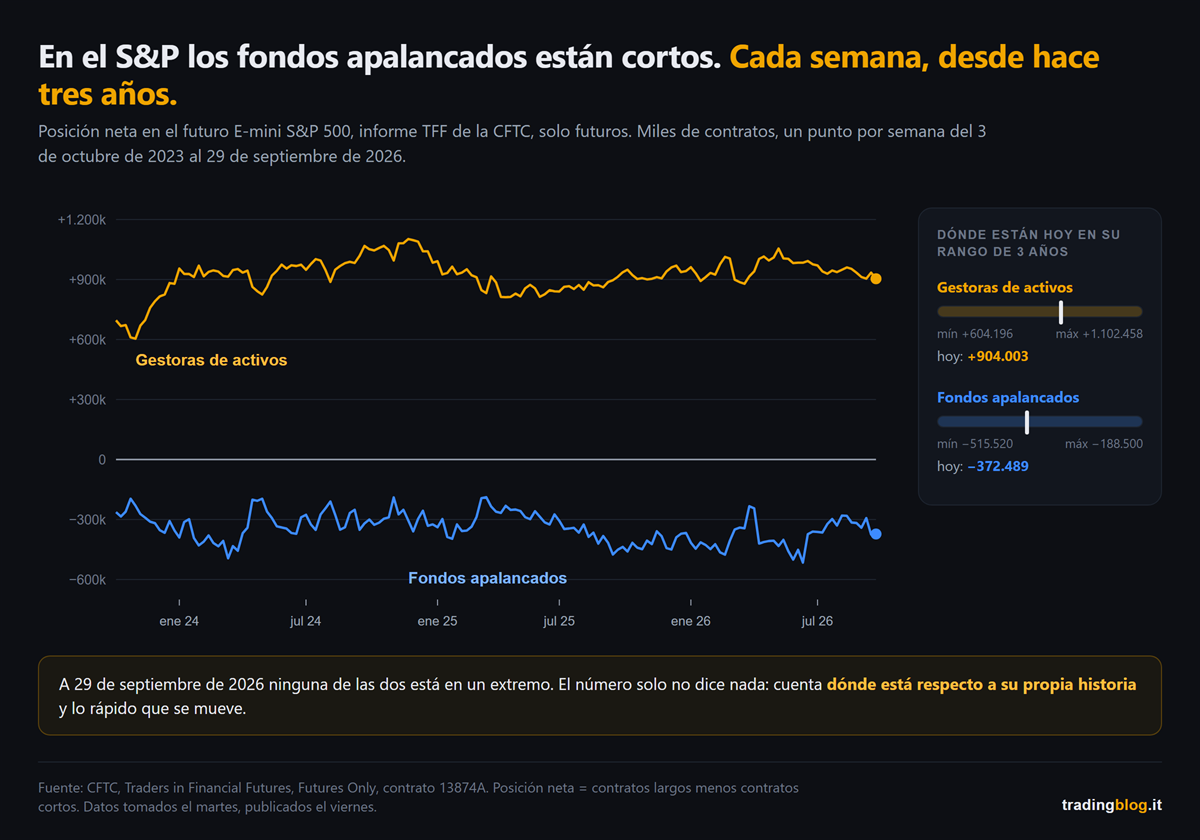
En el informe del 29 de septiembre de 2026, el último disponible mientras escribo:
los asset managers están largos netos de 904.003 contratos;
los fondos apalancados están cortos netos de 372.489 contratos.
Leído así, el segundo número da miedo. Es el mismo que me asustó a mí.
Ahora mételo dentro de su historia. En los últimos tres años la posición neta de los fondos apalancados ha ido de un mínimo de -515.520 (16 de junio de 2026) a un máximo de -188.500 (18 de marzo de 2025). Nunca ha sido positiva. Hoy está un poco por debajo de la mitad de su rango.
Y mira las fechas. El mínimo y el máximo caen los dos en la semana de un vencimiento trimestral. Justo esas semanas de las que te digo que desconfíes dentro de poco.
Los asset managers, en el mismo periodo, han ido de 604.196 (31 de octubre de 2023) a 1.102.458 (26 de noviembre de 2024). Hoy están algo más allá de la mitad del camino.
Traducido: esta semana el COT del ES no te dice nada especial. Ningún extremo, ninguna carrera.
¿Y sabes qué? He hecho la cuenta desde 2016. Más o menos tres semanas de cada cuatro, ni los asset managers ni los fondos apalancados están en los bordes de su rango de tres años. La mayoría de las semanas el COT no tiene nada que decirte, y está bien así.
Los cuatro errores clásicos
Uno: usarlo para el timing intradía. Es una foto semanal de posiciones agregadas. Dentro hay operadores que razonan en meses. Preguntarle adónde va el ES a las 15:45 del jueves es como preguntarle a la previsión estacional si necesitas paraguas a las cinco.
Dos: olvidarse del retraso. Foto del martes por la noche, publicada el viernes por la noche. Si la lees el lunes por la mañana, el dato tiene casi seis días. En seis días un fondo apalancado puede haberle dado la vuelta a todo dos veces.
Tres: confundir quién cubre y quién apuesta. Este es el que me la jugó al principio. La CFTC lo escribe negro sobre blanco: clasifica a los operadores, no las operaciones individuales. Sabe que un hedge fund está en los fondos apalancados, pero no puede saber si todo lo que hace es especulación. Un fondo corto en el futuro puede estar largo en las acciones y cobrar la diferencia entre los dos precios. A él la dirección puede no importarle nada. Por eso “los fondos están cortos” en el S&P no quiere decir por fuerza “los fondos apuestan a la baja”.
Cuatro: mirar el nivel en lugar de los extremos y los cambios. Menos 372.000 contratos, solo, no quiere decir nada. Se convierte en información solo cuando lo comparas con la historia de esa categoría: ¿está cerca del borde de su rango? ¿Lleva semanas moviéndose rápido en una dirección? Y aun así, ojo con las semanas del rollover, donde los números bailan por motivos que no tienen nada que ver con el posicionamiento.
Cómo lo uso yo
Ya te lo dije en el artículo de las cuatro preguntas y lo repito: para mí el COT es contexto, nunca señal.
Me sirve para saber en qué habitación he entrado. Si una categoría está amontonada en un extremo de su historia, me espero que el día que decida salir la puerta sea estrecha. No sé cuándo, y el COT no me lo dirá nunca.
No me hace entrar. No me hace salir. Solo me hace estar más atento a la gestión.
Y aquí una cosa práctica. La cuenta que te he hecho arriba, es decir dónde está hoy una posición dentro de su rango, a mano es un aburrimiento mortal de rehacer cada viernes. En Thunder Desk la tienes ya hecha, en un índice de 0 a 100 sobre los últimos tres años, gratis, solo hace falta registrarse. Eso sí, ahí la cuenta se hace sobre los especuladores del Legacy, los non commercial, y en proporción al open interest. Así que en ES y NQ es un termómetro más tosco que el TFF que te he explicado hoy, y los números no coinciden con los de arriba. Para un primer vistazo vale. Para entender quién hay detrás, abre el TFF.
Qué haces a partir de mañana por la mañana
En ES y NQ abre el TFF, no el Legacy. Son dos informes distintos, y las categorías no se traducen de uno a otro.
Antes de leer un número, mira su historia. Una posición neta solo tiene sentido dentro de su rango.
Apúntate la fecha de la foto, no la del día en que la lees. El martes, siempre.
En las semanas de vencimiento trimestral, cógelo todo con pinzas.
El COT no te dice cuándo entrar. Te dice en qué habitación has entrado, y lo estrecha que es la puerta.
Vuelvo a aquella primera vez.
Los fondos estaban cortos, y yo había visto una señal.
Estaban cortos como lo están casi siempre, y la señal estaba solo en mi cabeza.
El COT es una herramienta honesta: te dice exactamente lo que pone, ni más ni menos. El problema somos nosotros, que leemos dentro lo que queremos encontrar.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.




