
Posts

Una escalinata de piedra que sube en la oscuridad hacia un resplandor ámbar en lo alto, entre rocas y estructuras oscuras, sin que se vea dónde termina

No ha sido un movimiento. Es el principio de un ciclo.

Hola trader,

el 16 de septiembre la Fed subió los tipos por primera vez en más de tres años.

En los seis días siguientes el Nasdaq marcó dos récords históricos seguidos y el VIX cayó un 20%.

Si tu reacción es “el mercado no se ha enterado”, para un momento. Porque los números dicen lo contrario: el mercado se ha enterado perfectamente, y lo que ha entendido es más interesante que la subida.

Ok, vamos.

Qué ha pasado, en tres líneas

Veinticinco puntos básicos, del 3,50-3,75% al 3,75-4,00%. Voto unánime, doce a cero, ningún disenso. Primera subida tras más de tres años de parón o de bajadas.

Hasta aquí lo has leído en todas partes el 16 de septiembre, y una semana después no vale nada.

Lo que vale está en las proyecciones que el comité publica junto con la decisión.

El titular de verdad no es 2026. Es 2027.

Junto con la decisión, el comité publica sus propias proyecciones de tipos. Dieciocho puntitos en un gráfico, que se quedan en diecisiete en los años más lejanos, porque un participante no envió las proyecciones para 2028 y 2029.

2026 es la parte que acabó en los titulares: al menos otra subida antes de fin de año, dicen dieciséis puntitos de dieciocho.

Pero mira lo que ha pasado con los años siguientes, comparando las proyecciones de septiembre con las de junio.
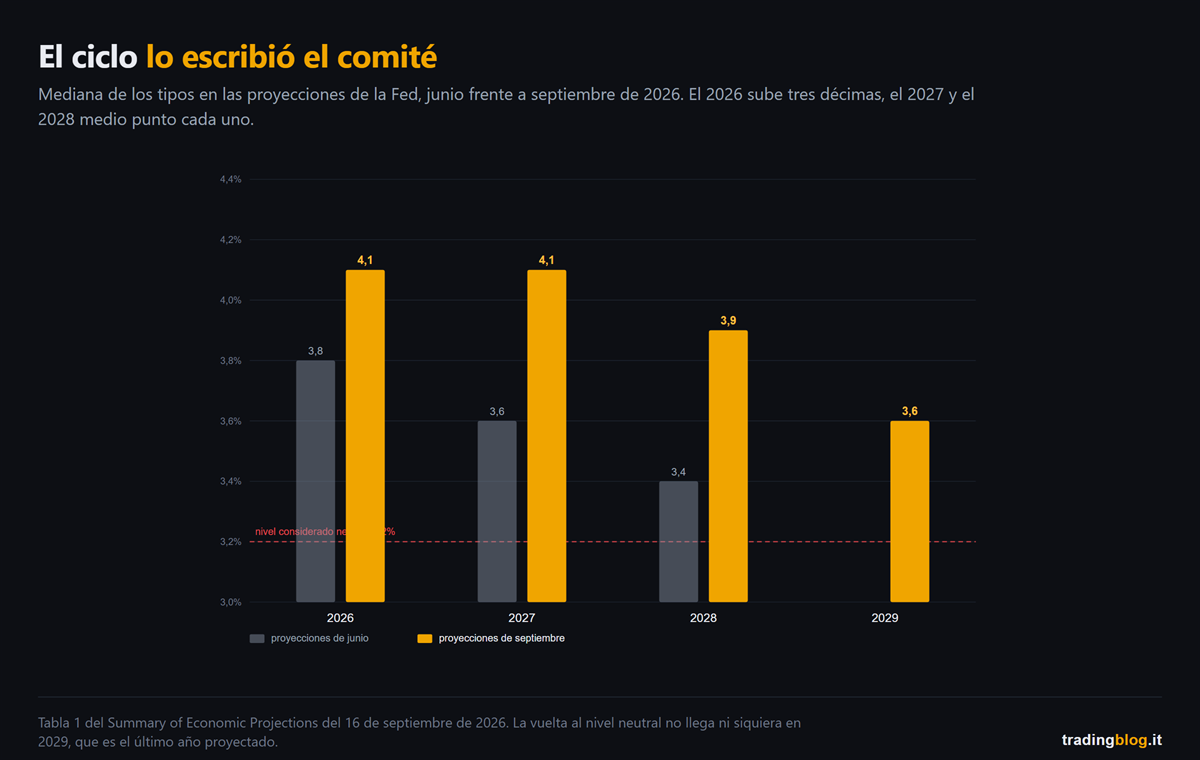
Gráfico de barras que compara las medianas de los tipos en las proyecciones de la Fed de junio y de septiembre de 2026: cada barra de septiembre es más alta que la de junio y ninguna baja hasta la línea del nivel neutral del 3,2%
Las medianas de los tipos en las proyecciones del comité, junio contra septiembre de 2026. 2026 sube tres décimas, 2027 y 2028 suben medio punto cada uno.

La mediana de 2027 ha pasado del 3,6% al 4,1%. Medio punto en tres meses.

La de 2028, del 3,4% al 3,9%. Otro medio punto.

Y la vuelta hacia el nivel que ellos mismos consideran neutral, el 3,2%, no llega en absoluto. Ni siquiera en 2029, que es el último año proyectado: ahí la mediana baja, pero solo hasta el 3,6%.

Léelo como lo leería un trader y no un periodista. El comité no ha escrito “subimos una vez y luego ya veremos”. Ha escrito que se sube al 4,1% y se queda ahí dos años, que en 2028 se baja apenas hasta el 3,9%, y que al final del horizonte previsto todavía no se ha vuelto al nivel considerado neutral.

Eso no es un movimiento aislado. Es un nivel alto sostenido durante años, escrito por quien lo tiene que sostener. Y dentro de poco verás que el mercado espera incluso más que eso.

¿Y el mercado? Le ha dado la razón.

Aquí llega la parte que le da la vuelta al instinto.

Cuando un banco central empieza a subir, el guion que todo el mundo espera es: bolsa abajo, volatilidad arriba, crédito que se amplía, rendimientos arriba a lo largo de toda la curva.

Entre el 16 y el 22 de septiembre no pasó nada de todo eso. Los números de esta sección están dentro de esa ventana, con dos excepciones que te señalo cuando llegan: la curva de rendimientos, que se detiene en el 21, y el último dato, que mide la reacción de un solo día.
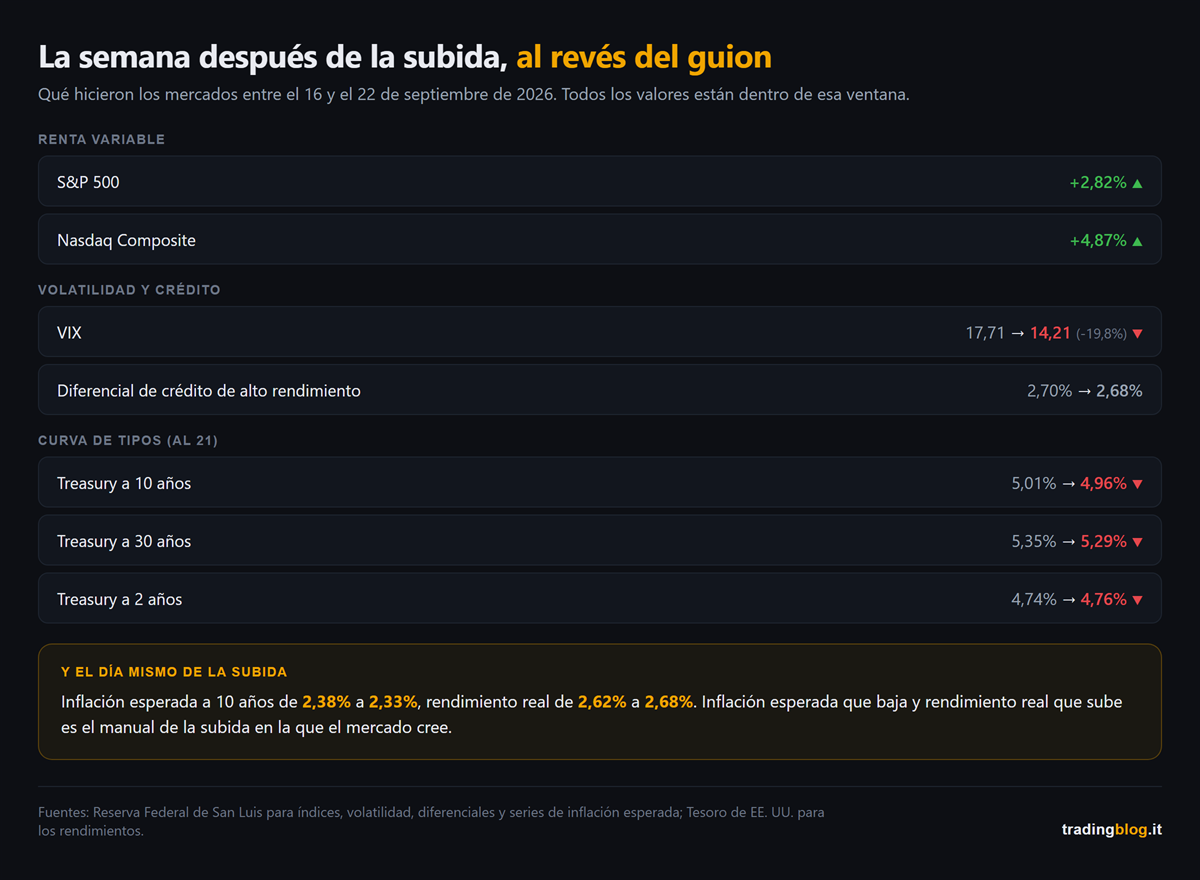
Tabla de los movimientos de mercado entre el 16 y el 22 de septiembre de 2026: renta variable al alza, volatilidad en fuerte caída, diferenciales de crédito casi planos, rendimientos a diez y treinta años a la baja y rendimiento a dos años al alza
Qué hicieron los mercados entre el 16 y el 22 de septiembre de 2026. Bolsa arriba, volatilidad abajo, diferenciales de crédito quietos, y rendimientos a la baja a lo largo de toda la curva.

El S&P 500 hizo un +2,82% y el Nasdaq un +4,87%, con récord histórico el 21 y otro el 22.

El VIX pasó de 17,71 a 14,21, es decir un menos 20%, en mínimos del mes. Quien vendía volatilidad el día de la primera subida en tres años acertó.

Los diferenciales del crédito de alto rendimiento no se ampliaron ni un punto: 2,70% el día de la subida, 2,68% el 22. Un mercado de crédito que teme un endurecimiento no se queda así de quieto.

Y ahora mira la curva de rendimientos, donde los datos se detienen en el 21 porque es el último día publicado.

El dos años subió, del 4,74% al 4,76%. El diez años bajó, del 5,01% al 4,96%, y el treinta años del 5,35% al 5,29%.

Corto arriba, largo abajo: la curva se ha aplanado siete puntos básicos. Y es lo mismo que dicen los números de antes, dicho de otra forma: el mercado espera más endurecimiento ahora y menos inflación después.

Pero el dato que lo explica todo es otro, y es el más sutil. Este es el único que se sale de la ventana, porque mide la reacción de un solo día: se compara el cierre del 15 con el del 16.

El día de la subida la inflación esperada a diez años bajó, del 2,38% al 2,33%, mientras el rendimiento real subía del 2,62% al 2,68%.

Y ahora la parte honesta, la que normalmente no te cuentan.

La inflación esperada a diez años es muy sensible al petróleo, y el crudo empezó a caer justo por esos días. Así que una parte de esa bajada puede ser el barril, no la Fed. Quien te vende solo la primera mitad del dato te está vendiendo una tesis, no una medida.

Pero el petróleo no explica la otra mitad. Un crudo que baja hace bajar la inflación esperada, no hace subir el rendimiento real. Esos seis puntos básicos más de rendimiento real el mismo día de la decisión son lo único que el barril no puede justificar, y ahí es donde la tesis se sostiene.

Inflación esperada abajo y rendimiento real arriba, a la vez, es lo que pasa cuando el mercado cree que el banco central va a hacer su trabajo. Es el manual de la subida que funciona, no el de la que asusta.

El mercado no ha ignorado a la Fed. Le ha creído.

Dónde el mercado no está de acuerdo

Hay un punto en el que mercado y comité lo ven distinto, y no es el que piensas.

Sobre la próxima reunión, el 27 y 28 de octubre, los futuros daban un 54% de probabilidad a otra subida a 22 de septiembre. Un cara o cruz.

Pero mirando a diciembre, la probabilidad de estar al menos veinticinco puntos básicos más arriba es del 90%.

En la dirección están de acuerdo. El desacuerdo es en el cuándo, y en el cuánto.

Para las próximas nueve reuniones los futuros sobre fed funds descontaban, a 22 de septiembre, unos ochenta puntos básicos de endurecimiento total, es decir más o menos tres subidas. La mediana del dot plot prevé una.

El mercado está descontando un ciclo más largo que el que el comité ha puesto en los puntos.

Y las dos cosas que acabo de escribir no se contradicen, al contrario, se sostienen: el mercado espera más subidas de las que prevé el comité, y es exactamente por eso por lo que espera menos inflación.

Qué cambia para quien opera dentro del día

Esta es la parte que te toca de verdad, y no tiene nada que ver con las previsiones.

El presidente de la Fed, en rueda de prensa, dijo dos cosas que juntas cambian el oficio.

La primera: “I’m not in the forward guidance business”. No hago guía sobre los movimientos futuros.

La segunda, explicando cómo mira los datos: “data point dependence is a dangerous preoccupation”. Depender del dato suelto es una obsesión peligrosa. Las tendencias cuentan, dijo, los números sueltos son ruido.

Y no pone su propio punto en el dot plot, como ya hizo en junio.

Traducido a la práctica: la guía que el mercado llevaba diez años usando para poner precio a las reuniones la ha apagado quien la emitía.

El mercado, sin embargo, seguirá poniendo precio a cada dato, porque es lo que hace el mercado. Así que las reacciones a los números macro siguen ahí, y mi expectativa es que se vuelvan más amplias: con un banco central que se niega a guiar, nadie se las confirma ni se las desmiente al día siguiente.

Para quien opera dentro del día es una asimetría concreta: el movimiento con el dato está, la confirmación que venía después ya no. Se opera la reacción, no la anticipación, y para eso tienes que saber cuándo sale el dato.

Las fechas que cuentan de verdad

No son todas iguales, y dos pesan más que todas las demás juntas.

Viernes 2 de octubre, el informe de empleo de septiembre. El comité proyecta el paro clavado en el 4,1% durante los próximos cuatro años, es decir, no espera ningún coste por el lado del empleo. Un número débil de empleo es lo que más que ninguna otra cosa puede hacer cambiar de idea al comité desde dentro. Con una advertencia honesta: el estándar que el presidente se ha fijado es declaradamente sobre la inflación, no sobre el empleo.

Miércoles 14 de octubre, la inflación de septiembre. Es el último dato de precios al consumo antes de la reunión del 28, y el presidente dijo en rueda de prensa que construye sus propias estimaciones justo sobre ese y sobre los precios de producción. Es el dato que decide si la próxima subida es en octubre o en diciembre, y ese día el cara o cruz del que hablaba se resuelve en un sentido o en el otro. Al día siguiente, el 15, salen los precios de producción, que son el segundo de los dos números con los que el presidente se construye la estimación.

Y cuidado con confundirte: ese dato no decide la cabeza del comité, decide el precio. El presidente acaba de decir que los números sueltos él no los mira. El mercado sí, y ahí es donde se mueven las probabilidades.

Antes de esos, el miércoles 30 de septiembre, sale el PCE de agosto. Sirve para verificar una estimación que el presidente hizo de viva voz en rueda de prensa, y si sale por encima el endurecimiento se pone más rígido.

Y una cosa para apuntar: la reunión del 28 de octubre no lleva dot plot. Solo comunicado y rueda de prensa. La próxima actualización de los puntos es en diciembre.

Una nota sobre lo que puede salir mal

El presidente señaló tres motivos para la subida: una economía más fuerte de lo previsto, una inflación que no baja lo suficiente, y la geopolítica.

El tercero ya se ha movido, pero no de la forma sencilla. El crudo se había disparado hasta los 107 dólares el 15 de septiembre, el día antes de la decisión, y desde ahí ha vuelto hacia los noventa, empujado por las aperturas diplomáticas sobre Irán y por la expectativa de que Arabia Saudí reabra un gran oleoducto.

Ojo, eso sí: eso es la vuelta de un tirón, no un desplome. El barril sigue por encima de los niveles de finales de agosto. Si baja más, una parte del trabajo la hace él desde fuera sin que el comité tenga que cambiar de idea. Si vuelve a subir, pone otra vez en juego justo uno de los motivos por los que subieron.

Una nota, porque la semana ya ha girado

Lo que has leído aquí arriba es la semana del 16 al 22. El 23 el viento cambió: la bolsa bajó desde máximos y el rendimiento a diez años volvió a subir hacia el 5%, justo por el temor a más subidas.

No desmiente nada. Si acaso confirma la parte más incómoda: el mercado no está descontando menos endurecimiento, está descontando más.

El círculo que cerramos

El 11 de septiembre, en este blog, escribimos que el número que decide la Fed no es el del titular sino el subyacente, y lo argumentamos con las proyecciones que el BCE publicó el día antes, donde a partir de 2027 el subyacente se queda por encima del total.

Cinco días después la Fed subió, y sus proyecciones dicen exactamente lo mismo desde la otra orilla del Atlántico: inflación total que se normaliza antes, subyacente que se queda rezagado, y tipos que, en consecuencia, se quedan altos más tiempo.

Dos bancos centrales, el mismo diagnóstico. Si te perdiste aquel artículo, el IPC del viernes: el número que decide la Fed no es el titular es donde empezó esta conversación.

Una inflación esperada que baja y un rendimiento real que sube no es un mercado que ignora al banco central. Es un mercado que le cree.

— tradingblog.itPosta su X

Cierro con lo que me apunté en el cuaderno aquella noche.

Durante diez años hemos operado dentro de un sistema en el que, después de cada dato, llegaba alguien a decirte cómo interpretarlo.

Ese alguien acaba de decir que ya no lo va a hacer.

No es una buena noticia ni una mala. Es simplemente que el ruido ahora se queda en ruido más tiempo, y el oficio vuelve a ser leer la reacción en vez de esperar la explicación.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.

Enorme oficina desierta de noche, filas de escritorios vacíos que se pierden en la oscuridad y un único escritorio iluminado por una lámpara ámbar, imagen del mercado laboral estadounidense congelado

El IPC del viernes: el número que decide la Fed no es el titular

Hola trader,

ayer por la tarde el BCE subió los tipos.

Segunda subida del año, tipo de depósito al 2,50%, en vigor desde el 16 de septiembre.

Y lo curioso es el motivo.

No porque la economía europea vaya como un tiro, crece un 0,9% este año, que es poco más que nada.

Ha subido porque la guerra en Oriente Medio sigue empujando los precios, y porque esa subida ha dejado de ser solo energía.

Ahora te lo explico bien, porque es exactamente la misma pregunta que se hará Estados Unidos el viernes por la tarde.

Qué sale el viernes, y a qué hora

Sale el IPC estadounidense de agosto, el índice de precios al consumo.

Lo publica el Bureau of Labor Statistics el viernes 11 de septiembre a las 8:30 de Nueva York, que aquí son las 14:30 peninsulares y las 13:30 en Canarias y en Londres.

Dentro hay dos números, y la mayoría de la gente mira solo uno.

Qué Previsión agosto Julio (publicado el 12/08)
IPC titular, interanual 3,3% 3,4%
IPC titular, mensual +0,4% +0,1%
IPC subyacente (sin alimentos ni energía), interanual 2,4% 2,5%
IPC subyacente, mensual +0,2% +0,2%

El titular es el numerito grande, el que te salta en la notificación del móvil a las 14:30 y un segundo.

El subyacente es el mismo índice pero sin alimentos ni energía, es decir, sin las dos partidas que más bailan.

Parece un detalle de economistas.

Es el detalle que decide qué hace la Fed el miércoles que viene.

Una precisión que hace falta, porque casi nadie la cuenta: la Fed no mide su 2% con el IPC, lo mide con el PCE, que sale dos o tres semanas después.

El IPC del viernes es el primer bocado, y es el que mueve al mercado.

Pero quédate con el número: en julio el IPC estaba en el 3,4% y el PCE, el índice que la Fed mira de verdad, en el 3,7%.

Por qué el titular este año miente

Mira las previsiones de esa tabla.

El titular mensual pasa de +0,1% a +0,4%, o sea se multiplica por cuatro.

Y mientras tanto el titular interanual baja, del 3,4% al 3,3%.

El subyacente, en cambio, se mueve una décima, del 2,5% al 2,4%.

Si el viernes sale así, el mensaje no es “la inflación estadounidense está repuntando”.

El mensaje es “la inflación estadounidense la está haciendo el barril”.

Brent por encima de los 100 dólares, ayer un 4% que lo llevó a la zona de 105 por un nuevo ataque a la navegación comercial, y la gasolina siguiendo por tramos, la mitad de la subida en dos semanas y el resto en el mes y medio siguiente.

Y ya no es solo una previsión.

Ayer los precios de producción estadounidenses de agosto salieron al +5,4% interanual, y más de tres cuartas partes de la subida del mes es energía: +4,2% en treinta días, con el gasóleo al +24%.

Los precios de producción son el piso de arriba, el que el consumidor ve unos meses después.

Esto se llama inflación de oferta.

No nace de gente que compra demasiado, nace de algo que cuesta más porque llegar hasta aquí se ha complicado.

Y un banco central, contra la inflación de oferta, puede hacer poco o nada.

Subir los tipos no reabre un estrecho ni hace que un petrolero llegue antes.

El manual de toda la vida dice que ante un shock de oferta el banco central debe “mirar más allá”, porque se pasa solo cuando se pasa el shock.

El problema es que el manual vale mientras esa subida se quede encerrada en la energía.

El detalle que el BCE te puso ayer delante de las narices

Y aquí es donde lo de ayer se vuelve útil, en vez de ser una noticia de telediario.

Mira las proyecciones que el BCE publicó ayer, las de su propio equipo:

Año Inflación total Inflación subyacente
2026 3,0% 2,5%
2027 2,5% 2,6%
2028 2,1% 2,3%

¿Te has fijado?

En 2027 y en 2028 el BCE espera una subyacente más alta que la total.

Y hay un detalle más: esa subyacente de 2027 y 2028 la ha revisado al alza una décima respecto a junio.

No solo espera la segunda ronda, la espera un poco más fuerte que hace tres meses, y lo atribuye a una economía que aguanta mejor de lo previsto y a unos salarios que crecen algo más.

Traducido: espera que la energía se normalice, y que para entonces la subida ya haya pasado dentro de todo lo demás.

El transporte que cuesta más, así que los productos que cuestan más, así que los servicios, así que los salarios que piden recuperar.

Se llaman efectos de segunda ronda, y son lo único que justifica una subida de tipos dentro de una guerra.

No ha subido por el barril.

Ha subido porque el barril se está metiendo en sitios de los que ya no sale.

Lagarde dijo en rueda de prensa dos cosas que vale la pena guardar: que esta subida era “un no brainer”, algo evidente, y que no puede anticipar cuál será el próximo movimiento.

Ningún compromiso con una senda de tipos, decisión reunión a reunión.

Las mismas palabras exactas que oirás el miércoles al otro lado del Atlántico, ¿qué te juegas?

Por qué el viernes pesa más de lo normal

Porque el 16 de septiembre decide la Fed.

Reunión de dos días, 15 y 16, decisión el miércoles por la tarde, y esta vez está también el dot plot.

El dot plot, ahora te lo explico, es ese gráfico de puntos donde cada uno de los que se sientan a la mesa, incluidos los que este año no votan, marca dónde ve los tipos a final de año y en los años siguientes.

Nadie firma su propio punto, así que nadie se moja del todo, pero la nube de puntos te dice hacia dónde sopla el viento dentro de la sala.

Sale cuatro veces al año. El último fue en junio. El próximo es el miércoles.

Y llega en un momento particular.

Los tipos estadounidenses llevan cinco reuniones parados en el 3,50-3,75%.

En julio tres miembros votaron en contra, y no para pedir una bajada: para pedir una subida.

Luego, el 28 de agosto, en Jackson Hole, el presidente Warsh habló de credibilidad y de un objetivo del 2% sin descuentos, y las probabilidades de subida en septiembre casi se duplicaron en tres días, del 35% al 66%.

Y ayer el mercado cambió de idea en media hora.

Ese dato de precios de producción empujó la apuesta por la subida del miércoles de alrededor del 60% a alrededor del 70% en los futuros, y a los mercados de predicción hacia el 63%.

Por eso el viernes no es un dato cualquiera.

Es el último dato de inflación antes de una decisión ya medio descontada, pero no cerrada.

Y un mercado al 70% es el peor sitio donde estar cuando llega un dato: la subida está dentro del precio lo bastante como para no pagarte si sale, pero no lo bastante como para protegerte si se cae.

Y las tardes en las que un número todavía puede mover una decisión ya medio escrita son las tardes en las que el gráfico no te perdona el despiste.

Los cuatro caminos de la tarde

No te estoy dando señales de entrada, faltaría más.

Te estoy dando el mapa, para que salga lo que salga a las 14:30 no te pille con la boca abierta.

Titular caliente en el mes, subyacente frío. El escenario del consenso. Es el caso “es todo gasolina”: la Fed puede decir que deja pasar esa subida, la apuesta por subir tipos se desinfla un poco, los rendimientos toman aire y la bolsa respira. Ojo, eso sí, es un alivio con la fecha de caducidad impresa encima, porque con el Brent ahí arriba el mes que viene la pregunta vuelve idéntica.

Titular caliente, subyacente caliente. El peor para quien tiene bonos y acciones. Significa que el barril ya está dentro del resto de la cesta, exactamente el escenario que ayer el BCE puso por escrito para Europa. Aquí la subida del miércoles se convierte en la apuesta principal, el dot plot se desplaza al alza, el bono a diez años, que ayer se movía en la zona del 4,9% y está en máximos desde finales de 2023, se va a buscar el siguiente umbral y la bolsa paga la cuenta.

Titular en línea, subyacente por debajo de lo previsto. El mejor para la bolsa. Los halcones se quedan sin munición durante una semana y el mercado lo celebra. Es también el escenario en el que es más fácil enamorarse del movimiento y llegar largo al miércoles, que con un dot plot en camino es una forma elegante de devolver los beneficios.

Todo por debajo de lo previsto. La subida sale del precio y vuelve el viejo reflejo de “dato débil, bancos centrales buenos, compramos todo”. Pero cuidado: este presidente ha construido los primeros meses de su mandato sobre el discurso de la credibilidad. Un dato bueno no le cambia el problema, se lo aplaza.

Marcador con los tres números esperados del informe de empleo estadounidense del viernes 7 de agosto: 80.000 empleos creados, tasa de desempleo del 4,2% y salarios por hora al 3,5% interanual, cada uno comparado con el dato de junio y con la horquilla de estimaciones
Las cuatro combinaciones entre el titular y el subyacente, y lo que suele hacer el mercado en cada una. No son señales, son las cuatro formas en que puede ir la tarde.

Cómo lo llevo yo

Tres cosas prácticas, todas aprendidas pagándolas.

No entro en el spike.

De la primera vela de las 14:30 no me fío, y no tanto por un motivo psicológico como técnico: horquillas abiertas, slippage, precios que van hacia un lado y vuelven en lo que tardas en leer el titular.

El mercado primero reacciona al titular, luego lee el subyacente, y solo entonces decide de verdad.

En mi diario, el movimiento que aguanta hasta el cierre casi nunca es el primero.

Miro dónde están los muros antes de que salga el dato.

En un día así, una parte del movimiento no lo hace la noticia, lo hacen los niveles donde el mercado ya está cargado de opciones y los creadores de mercado tienen que cubrirse.

No es esoterismo, es gamma exposure, y saber dónde están esos niveles cambia la lectura de un tirón.

El calendario macro y la gamma del S&P y el Nasdaq están en el Thunder Desk, son gratis, y te ahorran la escena clásica de la operación abierta por casualidad treinta segundos antes del dato.

Ábrelo por la mañana, no a las 14:29.

Reduzco el tamaño antes, no después.

Si tienes una posición que llega viva al viernes por la tarde, las cuentas de cuánto pierdes de verdad si salta el stop con la horquilla doblada se hacen ahora, con números, no a ojo.

Y lo apunto todo.

No el resultado, la reacción: qué esperaba, qué salió, qué hizo el precio en los primeros cinco minutos y qué hizo a las 16:00.

Después de tres o cuatro datos macro apuntados en el diario te das cuenta de que tú, personalmente, en días como estos tienes un comportamiento que se repite.

Casi siempre es el mismo error, y casi siempre sale caro.

Tres cosas para llevarte a casa

  1. El titular del viernes y el número que mueve a la Fed son dos números distintos. Titular mensual que se espera acelerando con fuerza por la energía, mientras el interanual baja. Subyacente que se espera quieto. Es la distancia entre los dos la que te dice si esta inflación es un barril de petróleo o algo más profundo.
  2. El BCE te enseñó ayer el criterio. Subió mirando no el total, sino un subyacente que en sus propias proyecciones se queda por encima del total en 2027 y en 2028. Cuando el banco central teme la segunda ronda, la subida llega incluso dentro de una guerra y con el crecimiento en el 0,9%.
  3. El miércoles hay dot plot, y la subida ya está descontada al 70%. Un dato de inflación que llega cinco días antes de una decisión casi hecha pero no firmada vale el doble de lo normal. No hace falta acertarlo. Hace falta que no te sorprenda.

Si te interesa el cuadro más amplio, el artículo sobre qué estaba en juego en la Fed de finales de julio y el de qué le hace un dólar fuerte a tus operaciones siguen siendo buenos, el contexto ha cambiado menos de lo que parece.

El titular te dice cuánto cuesta la gasolina. El subyacente te dice si el problema es la gasolina o eres tú.

— tradingblog.itPosta su X

Cierro con lo que me repito cada vez que hay un dato gordo en el calendario.

Mi trabajo el viernes a las 14:30 no es adivinar el número.

Es saber de antemano qué hago en cada uno de los casos, y tener ya decidido cuál de esos casos me mantiene fuera del mercado.

Lo demás es ruido.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
