
Posts

Una gasolinera aislada en una carretera desierta de noche, con la marquesina iluminada y el cartel de precios apagado, bajo un resplandor ámbar en el horizonte

El IPC del miércoles: el titular dará miedo, pero el riesgo de verdad está en otra parte

Hola trader,

la última vez que te escribí sobre un IPC, el 11 de septiembre, el mercado daba la subida de la Fed al 70%.

Y te dije que el 70% era la peor posición en la que te puede pillar un dato.

Cinco días después la Fed subió de verdad, primera subida en más de tres años, tipos al 3,75-4,00%.

Esta tarde sale el IPC de septiembre, y la situación se ha dado la vuelta.

La subida de final de mes el mercado ahora la da en torno al 20%.

Y te digo ya por qué eso me preocupa más, no menos.

Qué sale hoy, y a qué hora

Sale el IPC estadounidense de septiembre, el índice de precios al consumo.

Lo publica el Bureau of Labor Statistics el miércoles 14 de octubre a las 8:30 de Nueva York, que en la España peninsular son las 14:30, y las 13:30 aquí en Canarias.

Esto es lo que espera el mercado, comparado con agosto:

Qué Esperado septiembre Agosto
IPC general, interanual 3,6-3,7% 3,4%
IPC general, mensual +0,6% +0,4%
IPC subyacente (sin alimentos ni energía), interanual 2,4-2,5% 2,4%
IPC subyacente, mensual +0,2% +0,3%

En el subyacente, además, las estimaciones están apretadas casi todas en torno al +0,2%.

Tenlo presente, porque ahí es donde se esconde el riesgo.

Ah, mañana, jueves, salen también los precios de producción.

Así que la tarde de hoy no cierra el tema, abre dos días seguidos.

El titular de hoy dará miedo

Te lo digo antes, para que no te asustes a las 14:30.

Un +0,6% en el mes sería la subida mensual más fuerte desde abril.

El motivo es siempre el mismo: la gasolina.

En agosto la gasolina dentro del IPC ya marcaba +27,4% interanual, y toda la energía +16,3%.

En septiembre la gasolina subió todavía más, y a final de mes el gasóleo marcó su récord histórico, poco por encima de los 6,5 dólares por galón de media nacional.

El Brent estos días está en la zona de los 105 dólares.

El domingo Trump anunció una “tregua energética” entre Rusia y Ucrania, nada de ataques a las instalaciones.

Moscú no la confirmó, los ataques siguieron, y el petróleo el lunes cerró al alza en vez de a la baja.

Y Oriente Medio, que es lo que ha llevado el barril hasta ahí arriba, no se ha calmado en absoluto.

Traducido: el titular de hoy lo escribe el barril, y el barril estos días lo escriben las noticias de los frentes.

Y precisamente por eso el titular, para quien hace trading, cuenta menos de lo que parece.

En la Fed casi todos saben que es gasolina.

El mercado sabe que es gasolina.

Las notificaciones del móvil hablarán de “inflación en máximos de meses”, y tendrán razón, pero no es ese el número en el que se juega la partida de final de mes.

El subyacente de agosto venía sucio

Y aquí llega la parte que casi nadie te cuenta.

En agosto el subyacente salió en +0,3%, por encima del +0,2% esperado.

El mercado se dio cuenta enseguida: las rentabilidades a corto subieron, porque un subyacente por encima de lo esperado es justo lo que la Fed no quiere ver.

Pero si abres el informe y miras dentro, una parte de ese +0,3% no era inflación que se extiende.

Eran dos partidas raras.

Los servicios de telefonía, que subieron un 5,4% en un mes por las subidas y los cambios de tarifas de AT&T y T-Mobile, añadían ellos solos alrededor de una décima al subyacente.

Y los hoteles, +2,4% después de dos meses de caídas parecidas, o sea un rebote más que una tendencia.

Quita esas dos cosas y agosto vuelve a ser un mes normal.

Por eso casi todos esperan un subyacente de septiembre en +0,2%: no porque la inflación se esté enfriando, sino porque esas dos partidas no se repiten.

Es como el pinchazo en la clasificación.

La vuelta es mala, pero no te dice nada del ritmo de carrera.

¿Y entonces qué miro yo dentro del subyacente de hoy?

Una partida, antes que todas las demás: los billetes de avión.

Porque un billete de avión es un servicio, pero dentro va el combustible.

En agosto los vuelos ya marcaban +23,4% interanual: el barril lleva meses pasando del combustible a los servicios, y la pregunta es si acelera.

Esto todavía es un efecto indirecto, el combustible que entra en el precio de un servicio.

El paso siguiente es el que el BCE había metido en sus proyecciones de septiembre, el efecto de segunda ronda: salarios y tarifas que se ajustan.

Ahí la subida deja de ser gasolina y se convierte en otra cosa.

Por qué esta vez el riesgo está todo de un lado

Volvamos a ese 20%.

¿Cómo hemos llegado aquí?

Hasta el 28 de septiembre el mercado daba la subida de final de mes en torno al 70-75%.

Luego en cuatro días pasaron tres cosas.

El 29 de septiembre John Williams, el presidente de la Fed de Nueva York, dijo que no hay ninguna urgencia y que otro ajuste puede llegar hacia final de año.

Ahí mismo las probabilidades de octubre se hundieron.

Al día siguiente el PCE de agosto, el índice que la Fed usa de verdad para su 2%, salió una pizca por debajo de lo esperado.

Y el 2 de octubre el informe de empleo de septiembre salió flojísimo, 29.000 empleos frente a una estimación de unos 90.000, paro del 4,1% al 4,2%.

Resultado: octubre casi fuera del precio, y la apuesta desplazada entera a diciembre, donde la subida se descuenta en torno al 85%.

Así que la historia que se ha contado el mercado es esta: octubre quietos, diciembre subida.

Ahora piensa cómo reacciona un precio construido así.

Si hoy el subyacente sale en +0,2%, el mercado dice “lo sabía”.

Movimiento, sí, pero dentro de un guion ya escrito.

Si sale en +0,3% o más, es decir por encima de casi todas las estimaciones, ese 20% de octubre ya no es un 20%.

Y una apuesta que hay que reajustar del 20 al 50 en una tarde es mucho más violenta que una que va del 70 al 80.

En septiembre la subida estaba dentro del precio, y el dato solo podía confirmarla o decepcionar.

Hoy la subida está casi fuera del precio, y la sorpresa que hace daño es una sola.

También está la cola contraria, y no hay que descartarla.

Subyacente en +0,1% con un mercado laboral que crea 29.000 empleos, y alguien en la mesa empezará a preguntarse si diciembre hace falta de verdad.

El 85% de diciembre se desinflaría, y esa sí que sería una tarde de fiesta para la renta variable.

Menos probable, pero posible.

Lo que quiero decir es otra cosa: el mercado está volcado en una sola historia, y las tardes peligrosas son aquellas en las que la historia se rompe.
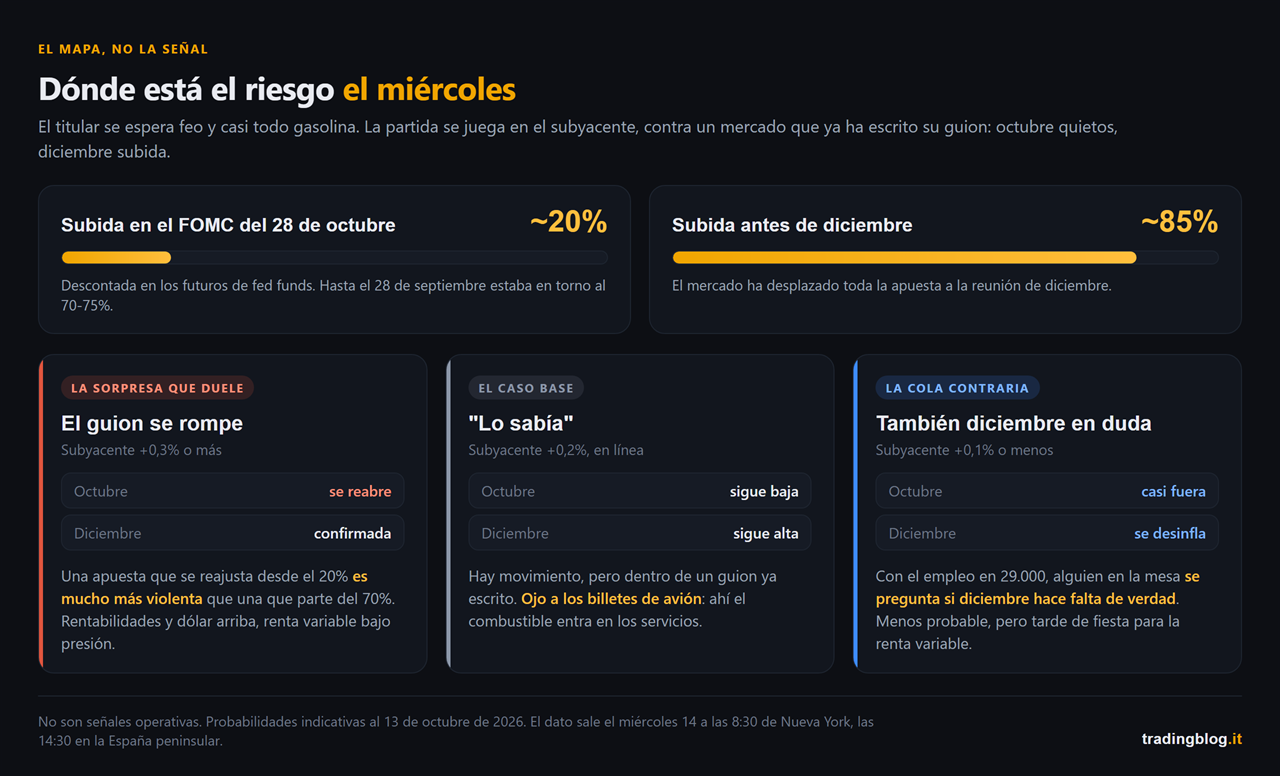
Esquema de dónde está el riesgo en el IPC de septiembre: subida de la Fed en octubre descontada en torno al 20% y en diciembre en torno al 85%, y qué tiende a mover un subyacente de +0,3% o más, de +0,2% o de +0,1% o menos
Dónde está el riesgo el miércoles. Con la subida de octubre descontada en torno al 20% y la de diciembre en torno al 85%, esto es lo que tiende a mover cada resultado del subyacente. No son señales, es el mapa.

Una Fed tirada hacia dos lados

Hay una última cosa que hace este IPC distinto del de septiembre.

En septiembre la Fed tenía un solo problema: la inflación.

Ahora tiene dos, y tiran en direcciones opuestas.

Por un lado los precios que suben por la energía, con el bono a diez años estadounidense por encima del 5% y la presidenta de la Fed de Cleveland, Beth Hammack, diciendo que hacen falta tipos más altos porque la inflación se está extendiendo.

Por el otro un mercado laboral que este año ha creado de media 68.000 empleos al mes, y que en septiembre creó menos de la mitad.

Las actas de la reunión de septiembre dicen que en la mesa ven otra subida antes de final de año.

No dicen cuándo.

Y cuando un banco central no dice cuándo, decide el dato.

Hoy es el dato.

Cómo lo llevo yo

Las reglas son las de siempre, porque los días de IPC se parecen todos.

No entro en el pico de las 14:30.

Primero el mercado lee el titular, que hoy será feo y ya descontado.

Luego lee el subyacente.

Luego, si es alguien que trabaja bien, abre el detalle y mira qué hay dentro.

El movimiento que aguanta hasta la noche nace casi siempre en la segunda o tercera lectura, no en la primera.

Llego con el mapa hecho.

Calendario, niveles, y dónde tiene el mercado de opciones sus muros en el S&P y el Nasdaq.

En un día así una parte del movimiento la hacen los market makers que se cubren, no la noticia, y es la gamma exposure.

Yo la miro en el Thunder Desk, que es gratis y me pone calendario macro y gamma en la misma pantalla.

La clave no es la herramienta, es abrirla por la mañana, no a las 14:29 con la posición ya abierta.

Recorto el tamaño antes, no después.

Si una posición llega viva a las 14:30, el spread puede ensancharse y el stop puede saltar unos ticks más allá.

Cuánto me cuesta de verdad ese escenario lo calculo ahora, con números, no a ojo.

Y apunto la reacción, no el resultado.

Qué esperaba, qué salió, qué hizo el precio en los primeros cinco minutos y qué hizo a las 16:00.

Hazlo hoy, y repítelo a final de mes con el FOMC.

Unas cuantas jornadas así en el diario y tu comportamiento recurrente con los datos macro sale solo.

Tres ideas para llevarte

  1. El titular de hoy será feo, y ya está escrito. General esperado en +0,6% mensual y en 3,6-3,7% interanual, casi todo energía, o sea gasolina. No es ahí donde se decide octubre.
  2. El subyacente de agosto venía inflado por dos partidas que no se repiten. Un +0,2% hoy no significa inflación que se enfría, y dentro conviene mirar los billetes de avión, el punto donde el barril entra en los servicios.
  3. El mercado ya ha decidido: octubre quietos, diciembre subida. Con octubre en torno al 20%, la sorpresa que más duele es un subyacente en +0,3% o más. No hace falta adivinarlo, hace falta saber antes qué haces si llega.

Si te perdiste los capítulos anteriores, el artículo sobre el IPC de agosto es donde empezó el tema entre titular y subyacente, y el artículo sobre la subida de septiembre explica por qué a partir de ahora cada dato de inflación pesa el doble.

El dato peligroso no es el que el mercado teme. Es el que el mercado ha dejado de temer.

— tradingblog.itPosta su X

Cierro con lo que me repito cada vez que veo un mercado tranquilo antes de un dato.

Tranquilo no quiere decir seguro.

Quiere decir que todos han apostado por la misma historia.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.

Un petrolero en la oscuridad sobre un mar negro, iluminado por un resplandor ámbar en el horizonte

El IPC del viernes: el número que decide la Fed no es el titular

Hola trader,

ayer por la tarde el BCE subió los tipos.

Segunda subida del año, tipo de depósito al 2,50%, en vigor desde el 16 de septiembre.

Y lo curioso es el motivo.

No porque la economía europea vaya como un tiro, crece un 0,9% este año, que es poco más que nada.

Ha subido porque la guerra en Oriente Medio sigue empujando los precios, y porque esa subida ha dejado de ser solo energía.

Ahora te lo explico bien, porque es exactamente la misma pregunta que se hará Estados Unidos el viernes por la tarde.

Qué sale el viernes, y a qué hora

Sale el IPC estadounidense de agosto, el índice de precios al consumo.

Lo publica el Bureau of Labor Statistics el viernes 11 de septiembre a las 8:30 de Nueva York, que aquí son las 14:30 peninsulares y las 13:30 en Canarias y en Londres.

Dentro hay dos números, y la mayoría de la gente mira solo uno.

Qué Previsión agosto Julio (publicado el 12/08)
IPC titular, interanual 3,3% 3,4%
IPC titular, mensual +0,4% +0,1%
IPC subyacente (sin alimentos ni energía), interanual 2,4% 2,5%
IPC subyacente, mensual +0,2% +0,2%

El titular es el numerito grande, el que te salta en la notificación del móvil a las 14:30 y un segundo.

El subyacente es el mismo índice pero sin alimentos ni energía, es decir, sin las dos partidas que más bailan.

Parece un detalle de economistas.

Es el detalle que decide qué hace la Fed el miércoles que viene.

Una precisión que hace falta, porque casi nadie la cuenta: la Fed no mide su 2% con el IPC, lo mide con el PCE, que sale dos o tres semanas después.

El IPC del viernes es el primer bocado, y es el que mueve al mercado.

Pero quédate con el número: en julio el IPC estaba en el 3,4% y el PCE, el índice que la Fed mira de verdad, en el 3,7%.

Por qué el titular este año miente

Mira las previsiones de esa tabla.

El titular mensual pasa de +0,1% a +0,4%, o sea se multiplica por cuatro.

Y mientras tanto el titular interanual baja, del 3,4% al 3,3%.

El subyacente, en cambio, se mueve una décima, del 2,5% al 2,4%.

Si el viernes sale así, el mensaje no es “la inflación estadounidense está repuntando”.

El mensaje es “la inflación estadounidense la está haciendo el barril”.

Brent por encima de los 100 dólares, ayer un 4% que lo llevó a la zona de 105 por un nuevo ataque a la navegación comercial, y la gasolina siguiendo por tramos, la mitad de la subida en dos semanas y el resto en el mes y medio siguiente.

Y ya no es solo una previsión.

Ayer los precios de producción estadounidenses de agosto salieron al +5,4% interanual, y más de tres cuartas partes de la subida del mes es energía: +4,2% en treinta días, con el gasóleo al +24%.

Los precios de producción son el piso de arriba, el que el consumidor ve unos meses después.

Esto se llama inflación de oferta.

No nace de gente que compra demasiado, nace de algo que cuesta más porque llegar hasta aquí se ha complicado.

Y un banco central, contra la inflación de oferta, puede hacer poco o nada.

Subir los tipos no reabre un estrecho ni hace que un petrolero llegue antes.

El manual de toda la vida dice que ante un shock de oferta el banco central debe “mirar más allá”, porque se pasa solo cuando se pasa el shock.

El problema es que el manual vale mientras esa subida se quede encerrada en la energía.

El detalle que el BCE te puso ayer delante de las narices

Y aquí es donde lo de ayer se vuelve útil, en vez de ser una noticia de telediario.

Mira las proyecciones que el BCE publicó ayer, las de su propio equipo:

Año Inflación total Inflación subyacente
2026 3,0% 2,5%
2027 2,5% 2,6%
2028 2,1% 2,3%

¿Te has fijado?

En 2027 y en 2028 el BCE espera una subyacente más alta que la total.

Y hay un detalle más: esa subyacente de 2027 y 2028 la ha revisado al alza una décima respecto a junio.

No solo espera la segunda ronda, la espera un poco más fuerte que hace tres meses, y lo atribuye a una economía que aguanta mejor de lo previsto y a unos salarios que crecen algo más.

Traducido: espera que la energía se normalice, y que para entonces la subida ya haya pasado dentro de todo lo demás.

El transporte que cuesta más, así que los productos que cuestan más, así que los servicios, así que los salarios que piden recuperar.

Se llaman efectos de segunda ronda, y son lo único que justifica una subida de tipos dentro de una guerra.

No ha subido por el barril.

Ha subido porque el barril se está metiendo en sitios de los que ya no sale.

Lagarde dijo en rueda de prensa dos cosas que vale la pena guardar: que esta subida era “un no brainer”, algo evidente, y que no puede anticipar cuál será el próximo movimiento.

Ningún compromiso con una senda de tipos, decisión reunión a reunión.

Las mismas palabras exactas que oirás el miércoles al otro lado del Atlántico, ¿qué te juegas?

Por qué el viernes pesa más de lo normal

Porque el 16 de septiembre decide la Fed.

Reunión de dos días, 15 y 16, decisión el miércoles por la tarde, y esta vez está también el dot plot.

El dot plot, ahora te lo explico, es ese gráfico de puntos donde cada uno de los que se sientan a la mesa, incluidos los que este año no votan, marca dónde ve los tipos a final de año y en los años siguientes.

Nadie firma su propio punto, así que nadie se moja del todo, pero la nube de puntos te dice hacia dónde sopla el viento dentro de la sala.

Sale cuatro veces al año. El último fue en junio. El próximo es el miércoles.

Y llega en un momento particular.

Los tipos estadounidenses llevan cinco reuniones parados en el 3,50-3,75%.

En julio tres miembros votaron en contra, y no para pedir una bajada: para pedir una subida.

Luego, el 28 de agosto, en Jackson Hole, el presidente Warsh habló de credibilidad y de un objetivo del 2% sin descuentos, y las probabilidades de subida en septiembre casi se duplicaron en tres días, del 35% al 66%.

Y ayer el mercado cambió de idea en media hora.

Ese dato de precios de producción empujó la apuesta por la subida del miércoles de alrededor del 60% a alrededor del 70% en los futuros, y a los mercados de predicción hacia el 63%.

Por eso el viernes no es un dato cualquiera.

Es el último dato de inflación antes de una decisión ya medio descontada, pero no cerrada.

Y un mercado al 70% es el peor sitio donde estar cuando llega un dato: la subida está dentro del precio lo bastante como para no pagarte si sale, pero no lo bastante como para protegerte si se cae.

Y las tardes en las que un número todavía puede mover una decisión ya medio escrita son las tardes en las que el gráfico no te perdona el despiste.

Los cuatro caminos de la tarde

No te estoy dando señales de entrada, faltaría más.

Te estoy dando el mapa, para que salga lo que salga a las 14:30 no te pille con la boca abierta.

Titular caliente en el mes, subyacente frío. El escenario del consenso. Es el caso “es todo gasolina”: la Fed puede decir que deja pasar esa subida, la apuesta por subir tipos se desinfla un poco, los rendimientos toman aire y la bolsa respira. Ojo, eso sí, es un alivio con la fecha de caducidad impresa encima, porque con el Brent ahí arriba el mes que viene la pregunta vuelve idéntica.

Titular caliente, subyacente caliente. El peor para quien tiene bonos y acciones. Significa que el barril ya está dentro del resto de la cesta, exactamente el escenario que ayer el BCE puso por escrito para Europa. Aquí la subida del miércoles se convierte en la apuesta principal, el dot plot se desplaza al alza, el bono a diez años, que ayer se movía en la zona del 4,9% y está en máximos desde finales de 2023, se va a buscar el siguiente umbral y la bolsa paga la cuenta.

Titular en línea, subyacente por debajo de lo previsto. El mejor para la bolsa. Los halcones se quedan sin munición durante una semana y el mercado lo celebra. Es también el escenario en el que es más fácil enamorarse del movimiento y llegar largo al miércoles, que con un dot plot en camino es una forma elegante de devolver los beneficios.

Todo por debajo de lo previsto. La subida sale del precio y vuelve el viejo reflejo de “dato débil, bancos centrales buenos, compramos todo”. Pero cuidado: este presidente ha construido los primeros meses de su mandato sobre el discurso de la credibilidad. Un dato bueno no le cambia el problema, se lo aplaza.

Esquema de las cuatro combinaciones entre el IPC titular y el subyacente, con la reacción típica del mercado en cada caso
Las cuatro combinaciones entre el titular y el subyacente, y lo que suele hacer el mercado en cada una. No son señales, son las cuatro formas en que puede ir la tarde.

Cómo lo llevo yo

Tres cosas prácticas, todas aprendidas pagándolas.

No entro en el spike.

De la primera vela de las 14:30 no me fío, y no tanto por un motivo psicológico como técnico: horquillas abiertas, slippage, precios que van hacia un lado y vuelven en lo que tardas en leer el titular.

El mercado primero reacciona al titular, luego lee el subyacente, y solo entonces decide de verdad.

En mi diario, el movimiento que aguanta hasta el cierre casi nunca es el primero.

Miro dónde están los muros antes de que salga el dato.

En un día así, una parte del movimiento no lo hace la noticia, lo hacen los niveles donde el mercado ya está cargado de opciones y los creadores de mercado tienen que cubrirse.

No es esoterismo, es gamma exposure, y saber dónde están esos niveles cambia la lectura de un tirón.

El calendario macro y la gamma del S&P y el Nasdaq están en el Thunder Desk, son gratis, y te ahorran la escena clásica de la operación abierta por casualidad treinta segundos antes del dato.

Ábrelo por la mañana, no a las 14:29.

Reduzco el tamaño antes, no después.

Si tienes una posición que llega viva al viernes por la tarde, las cuentas de cuánto pierdes de verdad si salta el stop con la horquilla doblada se hacen ahora, con números, no a ojo.

Y lo apunto todo.

No el resultado, la reacción: qué esperaba, qué salió, qué hizo el precio en los primeros cinco minutos y qué hizo a las 16:00.

Después de tres o cuatro datos macro apuntados en el diario te das cuenta de que tú, personalmente, en días como estos tienes un comportamiento que se repite.

Casi siempre es el mismo error, y casi siempre sale caro.

Tres cosas para llevarte a casa

  1. El titular del viernes y el número que mueve a la Fed son dos números distintos. Titular mensual que se espera acelerando con fuerza por la energía, mientras el interanual baja. Subyacente que se espera quieto. Es la distancia entre los dos la que te dice si esta inflación es un barril de petróleo o algo más profundo.
  2. El BCE te enseñó ayer el criterio. Subió mirando no el total, sino un subyacente que en sus propias proyecciones se queda por encima del total en 2027 y en 2028. Cuando el banco central teme la segunda ronda, la subida llega incluso dentro de una guerra y con el crecimiento en el 0,9%.
  3. El miércoles hay dot plot, y la subida ya está descontada al 70%. Un dato de inflación que llega cinco días antes de una decisión casi hecha pero no firmada vale el doble de lo normal. No hace falta acertarlo. Hace falta que no te sorprenda.

Si te interesa el cuadro más amplio, el artículo sobre qué estaba en juego en la Fed de finales de julio y el de qué le hace un dólar fuerte a tus operaciones siguen siendo buenos, el contexto ha cambiado menos de lo que parece.

El titular te dice cuánto cuesta la gasolina. El subyacente te dice si el problema es la gasolina o eres tú.

— tradingblog.itPosta su X

Cierro con lo que me repito cada vez que hay un dato gordo en el calendario.

Mi trabajo el viernes a las 14:30 no es adivinar el número.

Es saber de antemano qué hago en cada uno de los casos, y tener ya decidido cuál de esos casos me mantiene fuera del mercado.

Lo demás es ruido.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
