
Posts

Una escalinata de piedra que sube en la oscuridad hacia un resplandor ámbar en lo alto, entre rocas y estructuras oscuras, sin que se vea dónde termina

No ha sido un movimiento. Es el principio de un ciclo.

Hola trader,

el 16 de septiembre la Fed subió los tipos por primera vez en más de tres años.

En los seis días siguientes el Nasdaq marcó dos récords históricos seguidos y el VIX cayó un 20%.

Si tu reacción es “el mercado no se ha enterado”, para un momento. Porque los números dicen lo contrario: el mercado se ha enterado perfectamente, y lo que ha entendido es más interesante que la subida.

Ok, vamos.

Qué ha pasado, en tres líneas

Veinticinco puntos básicos, del 3,50-3,75% al 3,75-4,00%. Voto unánime, doce a cero, ningún disenso. Primera subida tras más de tres años de parón o de bajadas.

Hasta aquí lo has leído en todas partes el 16 de septiembre, y una semana después no vale nada.

Lo que vale está en las proyecciones que el comité publica junto con la decisión.

El titular de verdad no es 2026. Es 2027.

Junto con la decisión, el comité publica sus propias proyecciones de tipos. Dieciocho puntitos en un gráfico, que se quedan en diecisiete en los años más lejanos, porque un participante no envió las proyecciones para 2028 y 2029.

2026 es la parte que acabó en los titulares: al menos otra subida antes de fin de año, dicen dieciséis puntitos de dieciocho.

Pero mira lo que ha pasado con los años siguientes, comparando las proyecciones de septiembre con las de junio.
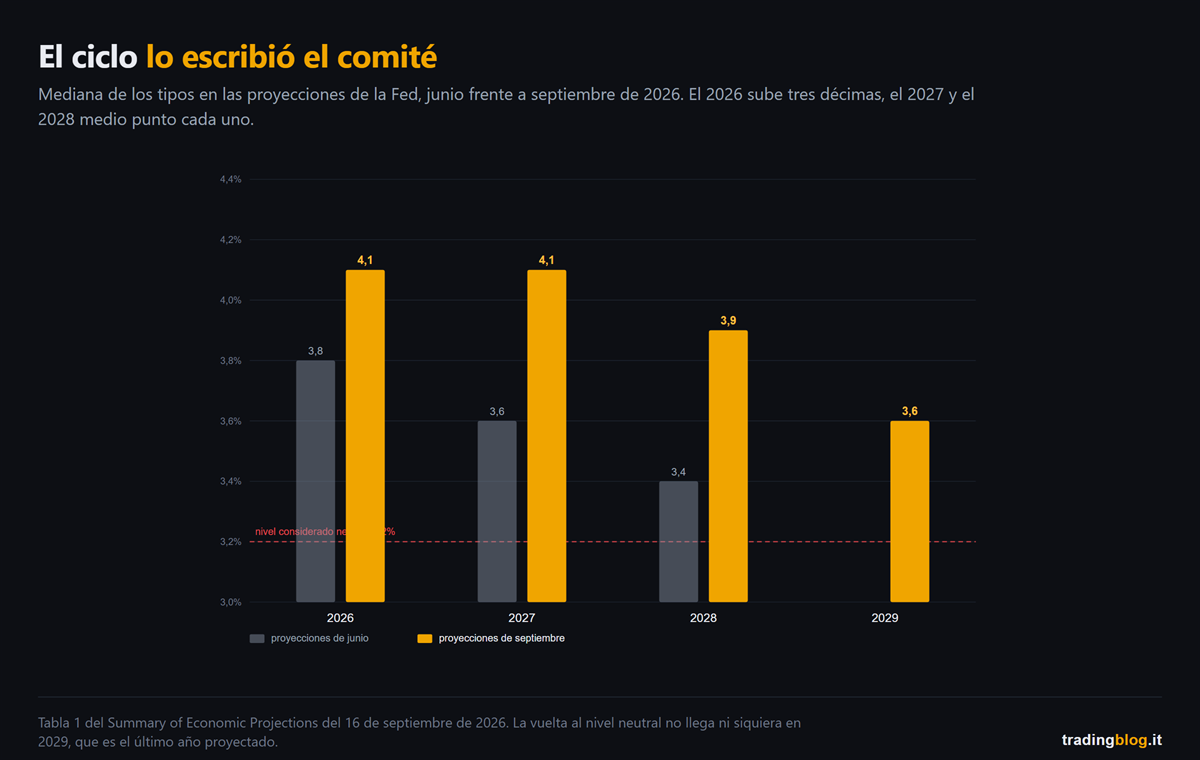
Gráfico de barras que compara las medianas de los tipos en las proyecciones de la Fed de junio y de septiembre de 2026: cada barra de septiembre es más alta que la de junio y ninguna baja hasta la línea del nivel neutral del 3,2%
Las medianas de los tipos en las proyecciones del comité, junio contra septiembre de 2026. 2026 sube tres décimas, 2027 y 2028 suben medio punto cada uno.

La mediana de 2027 ha pasado del 3,6% al 4,1%. Medio punto en tres meses.

La de 2028, del 3,4% al 3,9%. Otro medio punto.

Y la vuelta hacia el nivel que ellos mismos consideran neutral, el 3,2%, no llega en absoluto. Ni siquiera en 2029, que es el último año proyectado: ahí la mediana baja, pero solo hasta el 3,6%.

Léelo como lo leería un trader y no un periodista. El comité no ha escrito “subimos una vez y luego ya veremos”. Ha escrito que se sube al 4,1% y se queda ahí dos años, que en 2028 se baja apenas hasta el 3,9%, y que al final del horizonte previsto todavía no se ha vuelto al nivel considerado neutral.

Eso no es un movimiento aislado. Es un nivel alto sostenido durante años, escrito por quien lo tiene que sostener. Y dentro de poco verás que el mercado espera incluso más que eso.

¿Y el mercado? Le ha dado la razón.

Aquí llega la parte que le da la vuelta al instinto.

Cuando un banco central empieza a subir, el guion que todo el mundo espera es: bolsa abajo, volatilidad arriba, crédito que se amplía, rendimientos arriba a lo largo de toda la curva.

Entre el 16 y el 22 de septiembre no pasó nada de todo eso. Los números de esta sección están dentro de esa ventana, con dos excepciones que te señalo cuando llegan: la curva de rendimientos, que se detiene en el 21, y el último dato, que mide la reacción de un solo día.
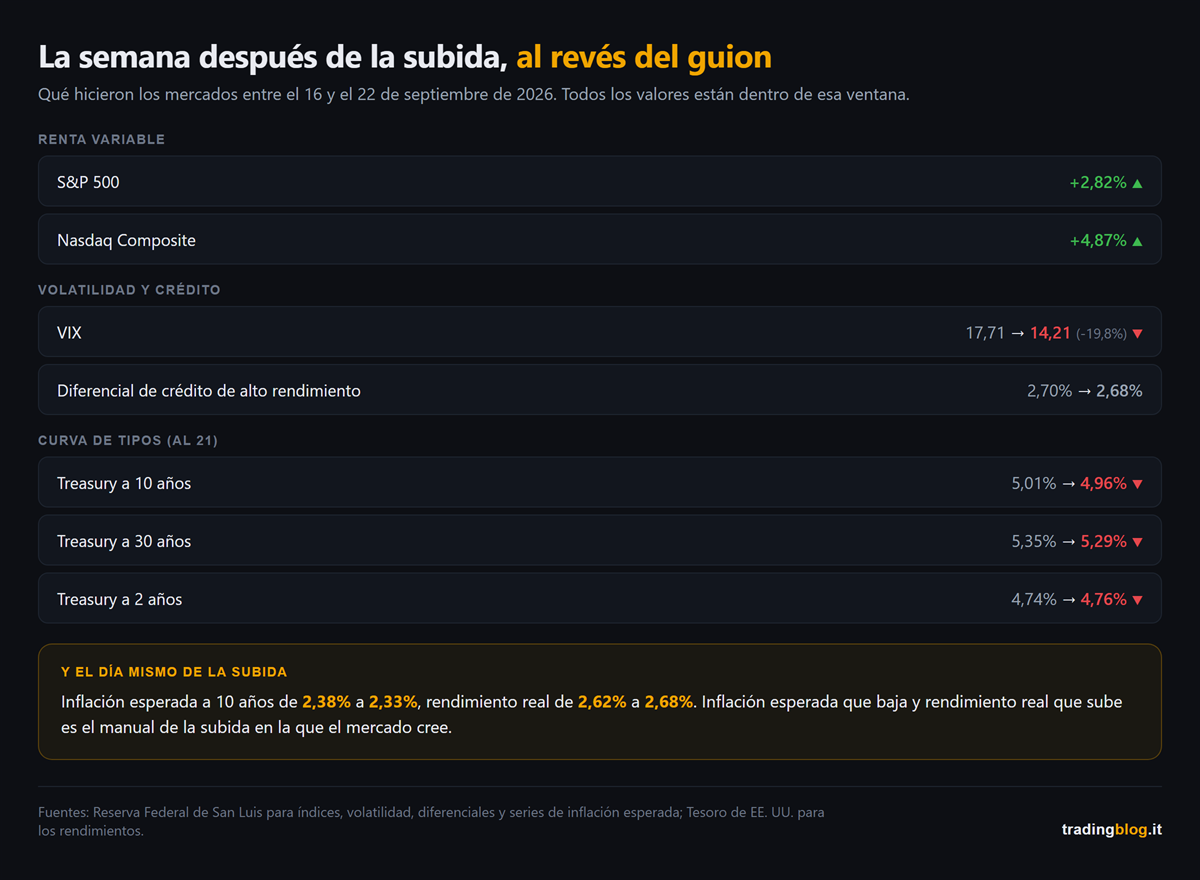
Tabla de los movimientos de mercado entre el 16 y el 22 de septiembre de 2026: renta variable al alza, volatilidad en fuerte caída, diferenciales de crédito casi planos, rendimientos a diez y treinta años a la baja y rendimiento a dos años al alza
Qué hicieron los mercados entre el 16 y el 22 de septiembre de 2026. Bolsa arriba, volatilidad abajo, diferenciales de crédito quietos, y rendimientos a la baja a lo largo de toda la curva.

El S&P 500 hizo un +2,82% y el Nasdaq un +4,87%, con récord histórico el 21 y otro el 22.

El VIX pasó de 17,71 a 14,21, es decir un menos 20%, en mínimos del mes. Quien vendía volatilidad el día de la primera subida en tres años acertó.

Los diferenciales del crédito de alto rendimiento no se ampliaron ni un punto: 2,70% el día de la subida, 2,68% el 22. Un mercado de crédito que teme un endurecimiento no se queda así de quieto.

Y ahora mira la curva de rendimientos, donde los datos se detienen en el 21 porque es el último día publicado.

El dos años subió, del 4,74% al 4,76%. El diez años bajó, del 5,01% al 4,96%, y el treinta años del 5,35% al 5,29%.

Corto arriba, largo abajo: la curva se ha aplanado siete puntos básicos. Y es lo mismo que dicen los números de antes, dicho de otra forma: el mercado espera más endurecimiento ahora y menos inflación después.

Pero el dato que lo explica todo es otro, y es el más sutil. Este es el único que se sale de la ventana, porque mide la reacción de un solo día: se compara el cierre del 15 con el del 16.

El día de la subida la inflación esperada a diez años bajó, del 2,38% al 2,33%, mientras el rendimiento real subía del 2,62% al 2,68%.

Y ahora la parte honesta, la que normalmente no te cuentan.

La inflación esperada a diez años es muy sensible al petróleo, y el crudo empezó a caer justo por esos días. Así que una parte de esa bajada puede ser el barril, no la Fed. Quien te vende solo la primera mitad del dato te está vendiendo una tesis, no una medida.

Pero el petróleo no explica la otra mitad. Un crudo que baja hace bajar la inflación esperada, no hace subir el rendimiento real. Esos seis puntos básicos más de rendimiento real el mismo día de la decisión son lo único que el barril no puede justificar, y ahí es donde la tesis se sostiene.

Inflación esperada abajo y rendimiento real arriba, a la vez, es lo que pasa cuando el mercado cree que el banco central va a hacer su trabajo. Es el manual de la subida que funciona, no el de la que asusta.

El mercado no ha ignorado a la Fed. Le ha creído.

Dónde el mercado no está de acuerdo

Hay un punto en el que mercado y comité lo ven distinto, y no es el que piensas.

Sobre la próxima reunión, el 27 y 28 de octubre, los futuros daban un 54% de probabilidad a otra subida a 22 de septiembre. Un cara o cruz.

Pero mirando a diciembre, la probabilidad de estar al menos veinticinco puntos básicos más arriba es del 90%.

En la dirección están de acuerdo. El desacuerdo es en el cuándo, y en el cuánto.

Para las próximas nueve reuniones los futuros sobre fed funds descontaban, a 22 de septiembre, unos ochenta puntos básicos de endurecimiento total, es decir más o menos tres subidas. La mediana del dot plot prevé una.

El mercado está descontando un ciclo más largo que el que el comité ha puesto en los puntos.

Y las dos cosas que acabo de escribir no se contradicen, al contrario, se sostienen: el mercado espera más subidas de las que prevé el comité, y es exactamente por eso por lo que espera menos inflación.

Qué cambia para quien opera dentro del día

Esta es la parte que te toca de verdad, y no tiene nada que ver con las previsiones.

El presidente de la Fed, en rueda de prensa, dijo dos cosas que juntas cambian el oficio.

La primera: “I’m not in the forward guidance business”. No hago guía sobre los movimientos futuros.

La segunda, explicando cómo mira los datos: “data point dependence is a dangerous preoccupation”. Depender del dato suelto es una obsesión peligrosa. Las tendencias cuentan, dijo, los números sueltos son ruido.

Y no pone su propio punto en el dot plot, como ya hizo en junio.

Traducido a la práctica: la guía que el mercado llevaba diez años usando para poner precio a las reuniones la ha apagado quien la emitía.

El mercado, sin embargo, seguirá poniendo precio a cada dato, porque es lo que hace el mercado. Así que las reacciones a los números macro siguen ahí, y mi expectativa es que se vuelvan más amplias: con un banco central que se niega a guiar, nadie se las confirma ni se las desmiente al día siguiente.

Para quien opera dentro del día es una asimetría concreta: el movimiento con el dato está, la confirmación que venía después ya no. Se opera la reacción, no la anticipación, y para eso tienes que saber cuándo sale el dato.

Las fechas que cuentan de verdad

No son todas iguales, y dos pesan más que todas las demás juntas.

Viernes 2 de octubre, el informe de empleo de septiembre. El comité proyecta el paro clavado en el 4,1% durante los próximos cuatro años, es decir, no espera ningún coste por el lado del empleo. Un número débil de empleo es lo que más que ninguna otra cosa puede hacer cambiar de idea al comité desde dentro. Con una advertencia honesta: el estándar que el presidente se ha fijado es declaradamente sobre la inflación, no sobre el empleo.

Miércoles 14 de octubre, la inflación de septiembre. Es el último dato de precios al consumo antes de la reunión del 28, y el presidente dijo en rueda de prensa que construye sus propias estimaciones justo sobre ese y sobre los precios de producción. Es el dato que decide si la próxima subida es en octubre o en diciembre, y ese día el cara o cruz del que hablaba se resuelve en un sentido o en el otro. Al día siguiente, el 15, salen los precios de producción, que son el segundo de los dos números con los que el presidente se construye la estimación.

Y cuidado con confundirte: ese dato no decide la cabeza del comité, decide el precio. El presidente acaba de decir que los números sueltos él no los mira. El mercado sí, y ahí es donde se mueven las probabilidades.

Antes de esos, el miércoles 30 de septiembre, sale el PCE de agosto. Sirve para verificar una estimación que el presidente hizo de viva voz en rueda de prensa, y si sale por encima el endurecimiento se pone más rígido.

Y una cosa para apuntar: la reunión del 28 de octubre no lleva dot plot. Solo comunicado y rueda de prensa. La próxima actualización de los puntos es en diciembre.

Una nota sobre lo que puede salir mal

El presidente señaló tres motivos para la subida: una economía más fuerte de lo previsto, una inflación que no baja lo suficiente, y la geopolítica.

El tercero ya se ha movido, pero no de la forma sencilla. El crudo se había disparado hasta los 107 dólares el 15 de septiembre, el día antes de la decisión, y desde ahí ha vuelto hacia los noventa, empujado por las aperturas diplomáticas sobre Irán y por la expectativa de que Arabia Saudí reabra un gran oleoducto.

Ojo, eso sí: eso es la vuelta de un tirón, no un desplome. El barril sigue por encima de los niveles de finales de agosto. Si baja más, una parte del trabajo la hace él desde fuera sin que el comité tenga que cambiar de idea. Si vuelve a subir, pone otra vez en juego justo uno de los motivos por los que subieron.

Una nota, porque la semana ya ha girado

Lo que has leído aquí arriba es la semana del 16 al 22. El 23 el viento cambió: la bolsa bajó desde máximos y el rendimiento a diez años volvió a subir hacia el 5%, justo por el temor a más subidas.

No desmiente nada. Si acaso confirma la parte más incómoda: el mercado no está descontando menos endurecimiento, está descontando más.

El círculo que cerramos

El 11 de septiembre, en este blog, escribimos que el número que decide la Fed no es el del titular sino el subyacente, y lo argumentamos con las proyecciones que el BCE publicó el día antes, donde a partir de 2027 el subyacente se queda por encima del total.

Cinco días después la Fed subió, y sus proyecciones dicen exactamente lo mismo desde la otra orilla del Atlántico: inflación total que se normaliza antes, subyacente que se queda rezagado, y tipos que, en consecuencia, se quedan altos más tiempo.

Dos bancos centrales, el mismo diagnóstico. Si te perdiste aquel artículo, el IPC del viernes: el número que decide la Fed no es el titular es donde empezó esta conversación.

Una inflación esperada que baja y un rendimiento real que sube no es un mercado que ignora al banco central. Es un mercado que le cree.

— tradingblog.itPosta su X

Cierro con lo que me apunté en el cuaderno aquella noche.

Durante diez años hemos operado dentro de un sistema en el que, después de cada dato, llegaba alguien a decirte cómo interpretarlo.

Ese alguien acaba de decir que ya no lo va a hacer.

No es una buena noticia ni una mala. Es simplemente que el ruido ahora se queda en ruido más tiempo, y el oficio vuelve a ser leer la reacción en vez de esperar la explicación.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.

Nucleo di cristallo che emette un campo di forza con candele di vetro in orbita, concetto di gamma exposure

GEX explicado fácil: por qué ciertos días el índice se queda quieto y otros se desploma

Hola trader,

deja que te cuente dos jornadas, coge el mismo índice, ponle exactamente el mismo contexto.

Día uno. El precio se despierta, sube un pelín, baja un pelín, y durante ocho horas se queda pegado a un nivel como una lapa a la roca. Cada intento de escaparse hacia arriba lo revenden, cada huequito lo recompran. Un aburrimiento mortal.

Día dos. Mismo índice. Arranca hacia abajo, y en vez de encontrar un colchón encuentra el vacío. Cada rebote dura tres minutos y lo barren. El precio no baja, se precipita.

La pregunta es: ¿qué ha cambiado?

Muchas veces no es la noticia. Es quién está obligado a comprar y vender entre bastidores, sin que nadie se lo pida, solo por hacer su trabajo. Ese “quién” son los market makers, y la brújula que nos dice hacia dónde están tirando se llama GEX, Gamma Exposure.

Se calcula sobre las opciones de un subyacente, normalmente los índices de EE. UU. como el S&P 500 (lo encuentras como SPX), o los ETF que los siguen, tipo SPY, que sigue el S&P 500, y QQQ, que sigue el Nasdaq-100. En la práctica te dice cuánta gamma tienen en la barriga los market makers sobre ese mercado, y por tanto en qué régimen te encuentras.

Ahora te lo explico sin una sola fórmula, prometido.

Empecemos por el market maker

Cuando compras o vendes una opción, al otro lado casi siempre hay un market maker. Es el que lleva la banca, siempre listo para darte el precio, comprar o vender en cualquier momento.

Pero ojo, él no quiere apostar por la dirección. Le da igual si el mercado sube o baja. Él gana con el spread, con hacer de mercado, no con adivinar hacia dónde va.

El problema es que en el momento en que te vende una opción, se encuentra en la mano con una exposición direccional que no quería. ¿Y entonces qué hace? La neutraliza. Se va al subyacente, el futuro o el índice, y compra o vende justo lo que necesita para volver a estar plano.

Se llama delta hedging. Cobertura. Dicho todavía más simple: cada vez que el mercado se mueve, el market maker tiene que ajustar su cobertura para seguir neutral.

Ahí lo tienes. Quédate con esta imagen, porque todo está aquí: un señor obligado a comprar y vender el subyacente sin parar, no porque crea en ello, sino para no descompensarse.

La gamma, sin palabros

El delta es cuánto se mueve la opción cuando se mueve el subyacente. La gamma es la velocidad con la que ese delta cambia a medida que el precio corre.

Traducido a la práctica: la gamma es con qué frecuencia y con qué fuerza el market maker está obligado a reajustar la cobertura.

Y aquí viene lo bueno, porque ese reajustar puede hacer dos cosas opuestas. Puede frenar el mercado o puede darle gas. Depende de qué lado de la gamma están los market makers en su conjunto.

Te lo pongo en lenguaje de box, que es el mío.

La cobertura de los market makers es como los amortiguadores del coche. Cuando funcionan bien, pillas un bache y el coche lo absorbe, sigues pegado al asfalto. Cuando están reventados, el mismo bache te hace saltar, rebotas, pierdes agarre, y en una bajada helada te dejas los cuernos.

Mismo asfalto, mismo bache. Cambian los amortiguadores.

El GEX es la manera de saber, antes de arrancar, si hoy el mercado tiene los amortiguadores buenos o fundidos.

Por qué se cubren, y cómo lo hacen de verdad

Vamos por orden, porque es el corazón de todo.

Cuando en conjunto los market makers tienen gamma positiva, su cobertura les lleva a hacer esto:

  • el precio sube, ellos venden un poco de subyacente
  • el precio baja, ellos compran un poco de subyacente

Compran los huecos, venden los tirones. Van en contra del movimiento. Son los amortiguadores que funcionan.

Cuando en cambio tienen gamma negativa, pasa exactamente lo contrario:

  • el precio sube, ellos tienen que comprar todavía más
  • el precio baja, ellos tienen que vender todavía más

Persiguen el movimiento, le echan gasolina encima. Amortiguadores fundidos.

Mismo oficio, misma gente, efecto opuesto sobre el mercado. Todo el truco está aquí.

GEX positivo: el mercado que se auto-estabiliza

Cuando el GEX es claramente positivo, los market makers hacen de freno.

Cada vez que el precio intenta escaparse, su cobertura lo tira hacia atrás. Resultado: volatilidad comprimida, movimientos pequeños, mucho retorno hacia la media. El precio pegado a un nivel.

Es el día uno de mi ejemplo. La lapa en la roca.

En la práctica
Estás en un régimen de gamma positiva. El futuro abre, intenta romper por encima de un máximo, hace diez puntos y se apaga. Vuelve dentro. Intenta romper por abajo, otros diez puntos, y rebota. Sigue así hasta el final de la jornada dentro de un rango estrecho.
Si ese día te vas a cazar breakouts explosivos, te desgastas con mil señales falsas. El mercado no te está tomando el pelo, solo te está diciendo que hoy manda quien frena.

GEX negativo: el mercado que amplifica

Cuando el GEX se vuelve negativo, se da la vuelta la tortilla. Los market makers de freno pasan a acelerador.

El precio baja, ellos venden, el precio baja todavía más. Arranca el efecto avalancha. Ahí tienes los gaps que no se cierran, las tendencias que aceleran, esos baches de aire donde el mercado parece bajar las escaleras sin barandilla.

Es el día dos. El vacío bajo los pies.

En la práctica
Mismo índice, pero por debajo de cierto nivel estás en gamma negativa. Llega una venta, y en vez de encontrar compradores encuentra más venta forzada. Un movimiento que en jornada normal sería de veinte puntos se convierte en ochenta.
Aquí el breakout no es una señal falsa, es la jornada. Y si te pones a comprar el hueco “porque ha bajado demasiado”, estás intentando coger un cuchillo que cae.

Misma estrategia, dos jornadas, dos resultados opuestos. No porque tú seas mejor o peor. Porque el régimen es distinto.

Los tres niveles que importan

El GEX no es un solo número, es un mapa. Y en este mapa hay tres puntos que vale la pena conocer.

Zero gamma, o gamma flip. Es la línea fronteriza. Por encima, el mercado tiende a estabilizarse (amortiguadores buenos). Por debajo, tiende a amplificar (amortiguadores fundidos). Es el nivel más importante de todos, porque te dice en qué mundo te encuentras.

Call wall. Es el strike cargado de calls por encima del precio. En régimen de gamma positiva funciona como un techo, una resistencia que tiende a frenar las subidas. El mercado llega por debajo y le cuesta perforarlo.

Put wall. Es el strike cargado de puts por debajo del precio. Tiende a hacer de suelo, de soporte. Pero ojo: si el precio lo revienta, muchas veces es justo ahí donde se resbala hacia el territorio de gamma negativa, donde debajo hay aire.

Zero gamma, techo, suelo. Tres niveles, y ya te has hecho una idea de dónde respira el precio y dónde arriesga a correr.

Cómo se usa de verdad (lee bien esta parte)

Aquí tengo que ser claro, porque es donde más se falla.

El GEX no es una señal de entrada. Es el contexto de régimen.

No te dice “compra aquí” o “vende allá”. Te dice qué tipo de jornada tienes delante, y por tanto cómo te tienes que comportar. Es la diferencia entre conducir en seco y conducir en mojado: no cambia adónde quieres ir, cambia cómo llegas.

En un régimen de gamma positiva:

  • espera rangos y retornos hacia la media
  • los breakouts tienden a fallar, así que desconfía de las rupturas
  • los objetivos son más cortos, el mercado no te regala el movimientazo

En un régimen de gamma negativa:

  • espera que los movimientos tengan continuación
  • la tendencia y el momentum funcionan, el “ha bajado demasiado” no
  • la volatilidad es más alta, así que la size la mantienes más baja y el stop más ancho, si no te echa fuera el ruido

¿Ves lo que cambia? No la entrada. Cambian size, stop y tipo de estrategia. O sea, las tres cosas que deciden si sobrevives.

Y aquí te digo lo incómodo. Este mapa, el gamma flip, el call wall, el put wall, mucha gente no lo tiene delante. Opera a ciegas, y luego se extraña de que el breakout le falle cinco veces seguidas.

Calcularlo a mano desde el open interest es un rollo que da miedo. Por eso lo hemos metido dentro de Thunder Desk: la gamma exposure sobre S&P y Nasdaq, actualizada, gratis, sin que tengas que descargarte un Excel de opciones y rezar. Abres, miras en qué régimen estás, y ya sabes si hoy vas a cazar rango o tendencia. Sin ruido, solo datos.

No es un banner que te esté vendiendo. Es la diferencia entre saber si llueve antes de salir, o darte cuenta cuando ya estás empapado.

Los límites (porque no es una bola de cristal)

Ahora la ducha fría, que es obligada.

El GEX es una estimación. Se construye sobre el open interest de las opciones, es decir sobre cuántos contratos están abiertos en cada strike. Pero para transformarlo en “los market makers están largos o cortos de gamma” hace falta una suposición sobre quién ha comprado y quién ha vendido cada pieza.

Y esa suposición puede fallar. No siempre quien ha comprado esa call es un cliente y quien la ha vendido es un market maker. Los modelos hacen una media razonable, pero es una media, no una radiografía.

Además el cuadro cambia después del OPEX, el vencimiento mensual de las opciones. Cuando esa montaña de contratos vence, la gamma se pone a cero y se reconstruye desde el principio. Un nivel que aguantaba perfectamente el jueves puede evaporarse el lunes después del vencimiento.

Así que trátalo por lo que es: una brújula sobre el régimen, no un GPS que te lleva al aparcamiento.

De quién lo aprendí

Una cosa que me parece justo decir, porque el GEX no me lo he inventado yo.

Estas nociones las aprendí de Enrico Stucchi, y si hoy sé contarte el cuadro de forma sencilla, el mérito es suyo.

Y aquí llega la idea más importante de todo el artículo. En este oficio la humildad de volver a estudiar no es opcional, es la herramienta de trabajo: quien deja de aprender no ha llegado, solo se ha quedado atrás sin darse cuenta.

Busca siempre a alguien que sepa más que tú, y quédate cerca. Cuesta mucho menos que el precio que pagas por seguir convencido de que ya lo sabes todo.

Tres puntos para llevarte a casa

  1. El GEX te dice si los market makers hoy frenan el mercado (gamma positiva, rango) o lo amplifican (gamma negativa, tendencia y tirones). Es el régimen, no la señal.
  2. Tres niveles bastan para orientarte: zero gamma (la frontera), call wall (el techo), put wall (el suelo).
  3. No cambia dónde entras, cambia cómo: size, stop y tipo de estrategia. Y es una estimación, no una verdad absoluta, así que ojo con el OPEX.

Y aquí te dejo un gancho para el próximo artículo, porque hay una cosa que en los últimos años ha vuelto este cuadro mucho más bailongo.

Hasta hace poco la gamma la calculabas sobre los vencimientos semanales y mensuales, cosa bastante estable. Luego llegaron las opciones que vencen en el día, los 0DTE, y mandaron la gamma intradía a la montaña rusa: se acumula y se pone a cero en la misma sesión, y el mapa que tenías por la mañana al mediodía ya es otro.

Hablamos de ello en el segundo artículo de la serie, todo dedicado a ellas:

Lee el segundo artículo: 0DTE, las opciones que vencen en el día

Una última cosa, para que nos entendamos. Los Event en The Thunder Trader giran sobre forex, CFD y crypto, en entorno demo, sin riesgo de capital real. El GEX en cambio nace sobre las opciones del índice, sobre el futuro. Parecen dos mundos lejanos, y sin embargo saber leer el régimen del subyacente es una ventaja competitiva que te llevas contigo a todas partes, porque cuando el futuro entra en gamma negativa no es que el resto del riesgo se quede quietecito. Se mueve todo junto.

Si quieres empezar por las bases con orden, en el ebook gratuito Gana en la Arena encuentras el método paso a paso. Luego el Desk delante, y ya no entras a ciegas.

Cierro aquí. Si conoces a alguien que se queja de que “el mercado ciertos días se ha vuelto loco”, mándale este artículo. A lo mejor no se ha vuelto loco, a lo mejor solo ha cambiado los amortiguadores.

Suerte Amigo!

Tiziano Brunno

Tradingblog


Disclaimer: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
