Articoli

Il trader del futuro col visore ambra tiene la mano su una grande manopola di metallo illuminata, collegata da raggi di luce a un profilo di volumi in cui la fascia di barre centrale brilla in ambra mentre le altre restano spente

L’area valore non è il 70%. È una manopola.

Ciao trader,

per anni ho guardato il bordo basso dell’area valore come se fosse inciso nella pietra.

Poi un giorno ho aperto la stessa identica giornata su due piattaforme diverse, e i due VAL non erano allo stesso prezzo.

Stesso future, stessa sessione, stessi scambi. Due numeri.

Non si era rotto niente. Le due piattaforme semplicemente non stavano facendo lo stesso calcolo, e nessuna delle due me lo aveva mai chiesto.

Da lì è partita una domanda che ti consiglio di farti anche tu, perché è di quelle che spostano: quanti dei livelli che ho sul grafico sono una misura del mercato, e quanti sono un default di qualcun altro?

Ok, vamos.

Cosa stiamo guardando davvero

Il profilo dei volumi è un istogramma girato di lato.

Per ogni livello di prezzo ti dice una cosa sola: quanto è stato scambiato lì.

Da quell’istogramma la piattaforma tira fuori tre numeri e te li disegna sul grafico:

  • il VPOC, il prezzo dove è passato più volume di tutti
  • il VAH e il VAL, i due bordi dell’area valore

Il primo è una misura.

Gli altri due sono una scelta.

E tutta la differenza fra una misura e una scelta è quello di cui parla questo pezzo.

Se la terminologia ti manca (TPO, initial balance, come nasce la campana del Market Profile), ne ho scritto anni fa e regge ancora: parti da Market Profile e analisi dei volumi e poi torna qui. Quello è il vocabolario, questo è il manico.

Da dove esce il 70%

Il Market Profile nasce al CBOT di Chicago negli anni Ottanta, dall’idea di Peter Steidlmayer di rappresentare la giornata come una distribuzione: i prezzi dove il mercato passa più tempo stanno al centro, quelli rifiutati stanno alle code.

Se quella distribuzione fosse davvero una gaussiana, una deviazione standard attorno alla media conterrebbe il 68,27% dei casi.

Arrotonda, e hai il tuo 70%.

Ecco, il numero che quasi tutti trattano come una proprietà del mercato è questo: un arrotondamento di una statistica presa da una curva teorica.

E il problema è proprio la curva teorica.

Il profilo di una sessione vera è quasi sempre tutto tranne che una gaussiana. Ha due gobbe, ha code spesse da un lato solo, ha buchi in mezzo. Le giornate di trend sono distribuzioni sdraiate che non somigliano a niente di simmetrico.

Quindi stiamo applicando una convenzione nata su una curva ideale a una forma che quella curva non è mai.

Non è un motivo per buttare via l’area valore, che resta lo strumento più onesto che abbiamo per dire “qui il mercato ha accettato, fuori di qui ha rifiutato”.

È un motivo per sapere che quel 70 non l’ha deciso il mercato. L’ha deciso una tradizione.

Come si costruisce l’area, che è il pezzo che nessuno guarda

Qui c’è l’equivoco più diffuso di tutti.

L’area valore non è il 70% centrale del range della giornata.

È il risultato di un algoritmo che parte da un posto preciso e si allarga:

  1. si parte dal VPOC
  2. si guardano i due livelli sopra e i due livelli sotto
  3. si prende la coppia che porta più volume, e si aggiunge tutta intera
  4. si ripete finché il volume dentro non raggiunge la percentuale scelta

Da questa meccanica escono due conseguenze pratiche che valgono più della definizione.

L’area non è simmetrica, e non deve esserlo. Cresce dal lato dove c’è stata più attività. Se il VAL è lontanissimo dal VPOC e il VAH è appiccicato lì sopra, non è un difetto del software: è la forma della giornata che ti sta dicendo da che parte è successo qualcosa.

I bordi si muovono a scatti. Si aggiungono a coppie, e un livello grosso appena fuori dal bordo può entrare tutto insieme. Un punto percentuale in più sulla manopola a volte non sposta niente, a volte ti sposta il VAL di sei tick. Dipende solo da cosa c’è appoggiato lì fuori.

E qui c’è il dettaglio che spiega l’aneddoto con cui ho aperto: non tutte le piattaforme allargano a coppie. Alcune aggiungono un livello alla volta, scegliendo ogni volta il lato più pesante. Sono due algoritmi diversi che partono dallo stesso identico profilo e finiscono su due bordi leggermente diversi.

Non c’è quello giusto e quello sbagliato. C’è che uno dei due ce l’hai sul grafico e probabilmente non sai quale.
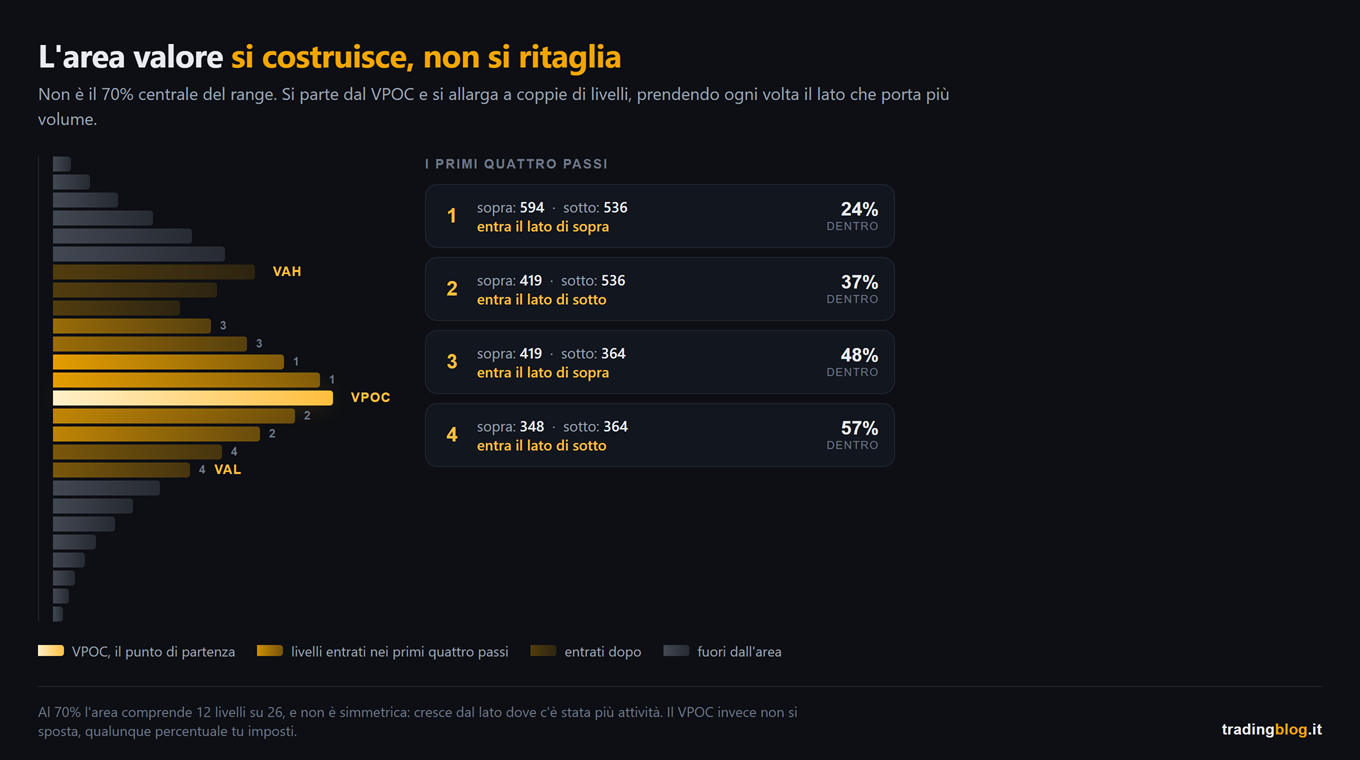
Il profilo dei volumi di una sessione con l'area valore costruita passo per passo a partire dal VPOC: i livelli entrati nei primi quattro passi sono in ambra acceso, quelli aggiunti dopo in ambra spento e quelli fuori dall'area in grigio, con accanto il confronto fra il volume dei due livelli sopra e dei due livelli sotto a ogni passo
Come si costruisce davvero l’area valore. Si parte dal VPOC e si allarga a coppie di livelli, scegliendo ogni volta il lato che porta più volume, finché non si raggiunge la percentuale impostata.

Girala tu, la manopola

Questa è la stessa cosa, ma con le mani.

Sotto c’è un profilo di sessione. Il cursore decide quanto volume vuoi dentro l’area.

Portalo a 50, poi portalo a 90, e guarda dove finiscono i due bordi.

Poi guarda il VPOC.

Non si è mosso.

L’unica cosa che non dipende da te

Il VPOC è l’unico livello del profilo che non dipende dalla percentuale che hai impostato.

Non è un’opinione: è un massimo. Il livello dove è passato più volume è quello lì, comunque tu abbia girato la manopola.

Ed è per questo che, se devo tenere un livello solo del profilo, tengo quello.

Detto questo, non voglio venderti il VPOC come un oracolo, perché la manopola non è una sola.

Il VPOC dipende ancora da quale sessione stai profilando. Se profili solo la sessione americana o le 24 ore, il baricentro può cadere in due posti diversi, e non di poco. Anche quella è una tua impostazione, solo che sta in un altro menu.

E dipende da cosa stai contando. Il Market Profile classico conta il tempo, cioè quante mezz’ore hanno toccato quel prezzo. Il Volume Profile conta i contratti. Nella stessa identica sessione il POC del tempo e il POC del volume possono stare a livelli diversi, e chi guarda “il POC” senza sapere quale dei due sta guardando prima o poi litiga con un amico che ne ha un altro.

Non è pignoleria. È che se apri un grafico condiviso da un altro trader, quei tre livelli lì sopra sono anche tre sue scelte.

Cosa cambia davvero nell’operatività

Fin qui la teoria. Adesso la parte che ti tocca il conto.

Se il bordo dell’area è il risultato di una percentuale, allora la domanda giusta non è “il prezzo ha toccato il VAL”.

La domanda giusta è: cosa c’è dietro a questo bordo?

Perché ci sono due bordi molto diversi che sul grafico sembrano uguali.

C’è il bordo appoggiato: la percentuale si è esaurita lì, ma appena sotto il profilo continua bello grasso. Se il prezzo lo buca non trova il vuoto, trova ancora gente che ha scambiato. È una rottura che nasce già senza spazio.

E c’è il bordo affacciato sul buco: sotto il VAL il profilo si assottiglia subito, poche righe sottili e poi niente. Lì una rottura ha strada libera, perché il prezzo attraversa in fretta le zone dove non è stato scambiato quasi nulla.

Stesso livello, stessa etichetta, due situazioni opposte.
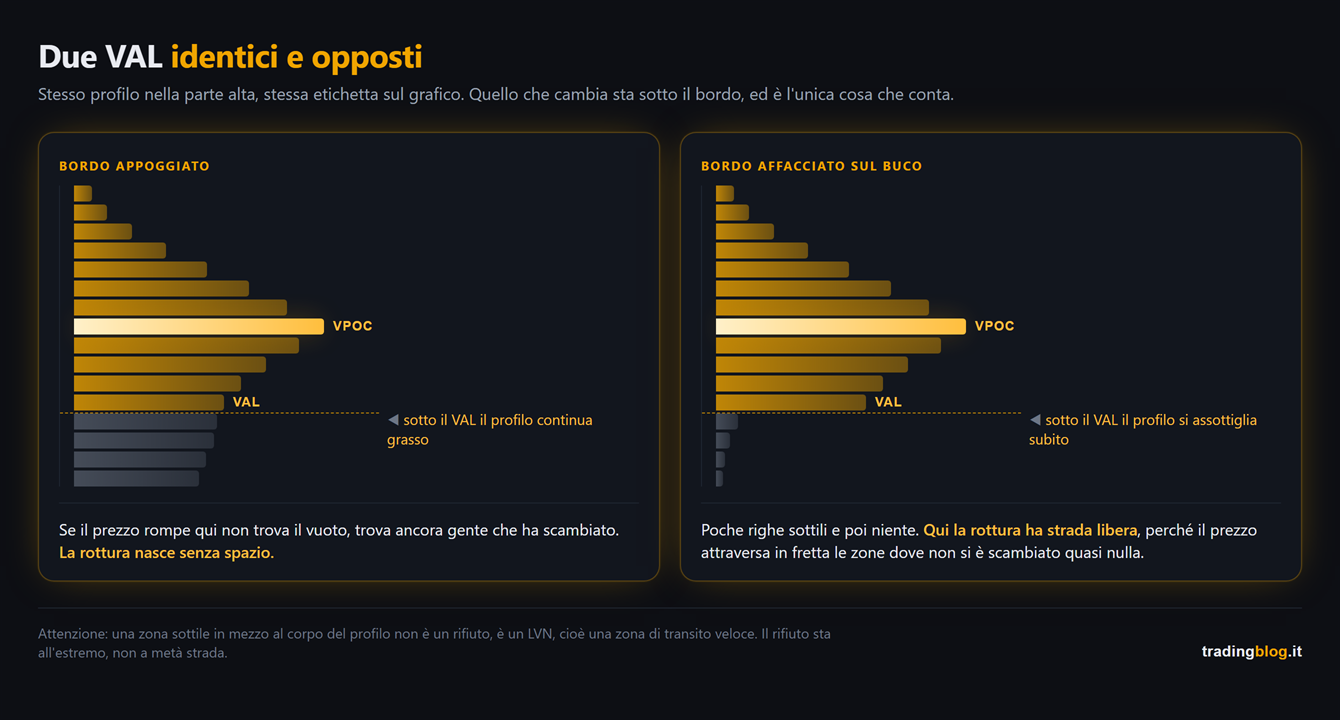
Due profili dei volumi affiancati con la parte alta identica e la stessa etichetta VAL sul bordo: nel primo sotto il bordo il volume resta denso, nel secondo il profilo si assottiglia subito e lascia una zona quasi vuota in cui il prezzo può correre
Due VAL identici come etichetta e opposti come significato. A sinistra il bordo appoggiato, con volume denso appena sotto. A destra il bordo affacciato su una zona sottile, dove il prezzo ha strada libera.

Una precisazione che serve, perché è un errore che ho già visto fare: quella zona sottile, se la trovi in mezzo al corpo del profilo e non all’estremo, non è un rifiuto. È un LVN, una zona di transito veloce. Ne abbiamo parlato smontando i poor high e i poor low, e la differenza fra un dentino all’estremo e un dentino a metà corpo cambia completamente cosa ti aspetti.

E qui si riaggancia tutto quello che abbiamo fatto quest’estate.

Il profilo ti dice dove guardare. Il footprint e il delta ti dicono cosa sta succedendo mentre il prezzo ci arriva.

Sul bordo la domanda è sempre la stessa, quella che ci siamo fatti parlando di candele bid/ask e di CVD: chi ha fretta, e chi sta fermo ad aspettare.

Un livello da solo non ha mai salvato nessuno. Un livello più il contesto di chi lo sta attaccando, quello sì.

La prova del nove sulle tue regole

C’è un test che puoi fare stasera e che è spietato.

Prendi una tua regola che usa il bordo dell’area valore. Una qualsiasi: “non compro sopra il VAH”, “se apre fuori dall’area il giorno è direzionale”, quello che è.

Adesso rifalla al 60% e rifalla all’80%.

Se l’esito cambia, quella non è una regola sul mercato. È una regola sulla tua impostazione.

Non vuol dire buttarla. Vuol dire che hai scoperto che è fragile, e che il tuo vero livello è un altro, o che ti serve una condizione in più per tenerla in piedi.

Meglio scoprirlo su un grafico stasera che con i soldi dentro un mercoledì pomeriggio.

Cosa fai da domani mattina

Tre cose, e la prima si fa in due minuti.

Apri la piattaforma e scriviti nero su bianco tre informazioni: che percentuale sta usando, se conta volume o tempo, e quale sessione sta profilando. Se non sai rispondere a una delle tre, quel livello sul grafico non è tuo. È di chi ha scritto il default.

Metti due profili sullo stesso grafico, uno al 60 e uno all’80, e tienili per una settimana. Non per operarci. Per vedere quanto ballano i bordi sul tuo strumento e sul tuo orario, che non è come ballano sul mio.

Il VPOC invece trattalo per quello che è, cioè il baricentro dell’asta di quella giornata, e segnatelo. La cosa interessante non è dove sta oggi, è cosa fa il prezzo quando ci ritorna sopra domani o la settimana dopo.

E se te li segni sul diario invece che nella memoria, fra un mese hai una statistica tua invece di un’impressione. La differenza fra le due cose è tutto il mestiere.

Il VPOC è una misura. L’area valore è un’impostazione. Sul grafico sembrano la stessa cosa.

tradingblog.itPosta su X

Chiudo con la cosa che mi ha fatto cambiare testa su questo argomento.

Non è stato scoprire che il 70% è una convenzione. Quello è un aneddoto da bar.

È stato rendermi conto che stavo prendendo decisioni con soldi veri appoggiandomi a un numero che non avevo scelto io, che non avevo mai verificato, e che avrei potuto cambiare con due click.

Da allora, il primo giorno che apro una piattaforma nuova, guardo prima le impostazioni degli indicatori e poi il mercato.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo e didattico. Non costituisce consulenza finanziaria né sollecitazione all’investimento. Il trading comporta rischio di perdita del capitale.

Il Trader del Futuro con il visore ambra sugli occhi: dal visore escono due flussi di dati, a sinistra uno sciame di scintille minuscole che si disperdono senza peso, a destra una colonna di blocchi di luce solidi impilati di spessore diverso

Il volume che guardi non è volume (e non è nemmeno inutile)

Ciao trader,

per anni ho guardato la colonnina del volume sotto al grafico del forex e l’ho letta esattamente come leggevo quella del future.

Erano due cose diverse e non lo sapevo.

Non è che sbagliassi i conti: sbagliavo proprio l’unità di misura, che è peggio, perché uno può essere precisissimo nel misurare la cosa sbagliata.

Oggi ti spiego cosa conta davvero quella colonnina, quanto vale, e soprattutto cosa non potrai mai farci. Ed è la premessa che mancava a tutto quello di cui abbiamo parlato ad agosto.

Ok, vamos.

Cosa conta quella colonnina

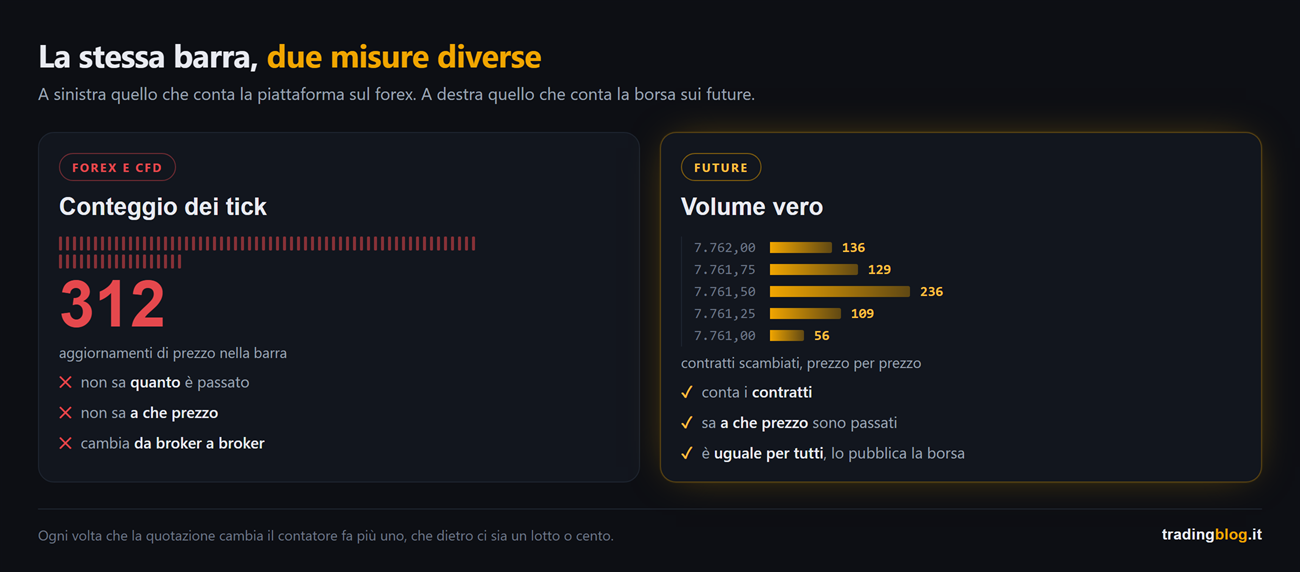
Sul forex e sui CFD, il numero che la piattaforma ti chiama volume non conta contratti.

Conta i tick, cioè quante volte il prezzo si è aggiornato dentro quella barra.

Ogni volta che la quotazione cambia, il contatore fa più uno. Non importa se dietro a quel cambio c’è passato un lotto o cento: il contatore fa più uno lo stesso.

Quindi non stai misurando quanto è passato. Stai misurando quante volte si è mosso.

Perché funziona così

Non è pigrizia della piattaforma, è com’è fatto il mercato.

Il forex non ha una borsa. È un mercato decentralizzato: non esiste un registro unico dove finiscono tutti gli scambi del mondo, come invece succede per i future del CME. Ci sono banche, broker, piattaforme, ognuno col suo pezzo di flusso.

Il tuo broker può contarti solo quello che passa da lui. E siccome non può dirti quanti contratti sono stati scambiati sul mercato intero, ti dà l’unica cosa che ha: quante volte il prezzo che ti manda è cambiato.

Confronto fra le due misure: a sinistra il conteggio dei tick del forex, 312 aggiornamenti di prezzo nella barra, che non sa quanto è passato né a che prezzo e cambia da broker a broker; a destra il volume vero dei future, con i contratti scambiati elencati prezzo per prezzo e pubblicati dalla borsa
La stessa barra letta in due modi. Sul forex il conteggio dei tick registra quante volte il prezzo si è aggiornato, senza sapere quanto sia passato e a quale prezzo. Sul future il volume vero conta i contratti e sa a che prezzo sono passati.

Ora la parte onesta, che quasi nessuno dice

Arrivato qui ti aspetti che ti dica che quel numero è spazzatura.

E invece no.

Una ricerca del 2011 di Caspar Marney, che veniva da UBS e HSBC, mise a confronto il conteggio dei tick con il volume realmente scambiato sulle principali coppie e trovò una correlazione intorno al 90%. Le stime più recenti, confrontando il tick volume delle piattaforme retail con il volume dei future EUR/USD del CME su barre orarie, stanno fra 0,85 e 0,90.

Tradotto: quando ci sono tanti tick, quasi sempre c’è passato tanto volume vero.

Ha senso, se ci pensi. Quando arriva gente, il prezzo si muove di più. Quando non c’è nessuno, il prezzo sta fermo e i tick calano. Il conteggio dei tick è un termometro dell’attività, e come termometro funziona.

Il problema non è che sia falso. È che non è una bilancia, e ci sono tre conseguenze.

I tre limiti, in ordine di gravità

Uno. Cambia da broker a broker.

Stesso mercato, stesso momento, due piattaforme diverse: due numeri diversi. Ognuno conta i propri aggiornamenti, e quanti ne manda dipende da come è fatta la sua infrastruttura.

Il che vuol dire che una soglia tarata su un broker non è portabile su un altro. Se il tuo sistema dice “entro quando il volume supera 500”, quel 500 vale per la tua piattaforma e per nessun’altra. Non è un dato di mercato, è un dato tuo.

Due. Non è una quantità.

Un tick da un lotto e un tick da cento lotti valgono uguale nel conteggio. Quindi cento operazioni piccole di gente nervosa producono un numero più alto di una sola operazione enorme.

E siccome nell’order flow la cosa che conta è proprio la dimensione di chi si muove, questo limite non è un dettaglio.

Tre, e questo è quello che chiude il discorso: non ha il prezzo attaccato.

Il conteggio dei tick ti dice quanta attività c’è stata nella barra. Non ti dice quanto è passato a un certo prezzo dentro la barra.

E lì casca tutto.

Cosa non potrai mai farci

Riguarda direttamente il mese che abbiamo appena passato su questo blog.

Le candele bid/ask contano i contratti scambiati a ogni singolo prezzo, divisi fra chi ha aggredito in acquisto e chi in vendita. Il CVD somma quella differenza nel tempo. Il profilo dei volumi, quello che sta dietro ai bad high, impila il volume su ogni livello di prezzo per farti vedere dove il mercato ha passato più tempo a trattare.

Tutti e tre hanno bisogno della stessa identica cosa: quanti contratti sono passati, a quale prezzo, da che lato.

Il conteggio dei tick non ha nessuna delle tre informazioni. Non è che venga peggio: non si può proprio fare.

Quindi quando vedi un footprint su una coppia forex, o è costruito su dati di future (e allora dillo), oppure è una ricostruzione stimata. Che non è la stessa cosa, e a chi la vende conviene non specificarlo.

Dove il volume è vero e dove no

Vale la pena avere il quadro completo, perché non è un problema solo del forex.

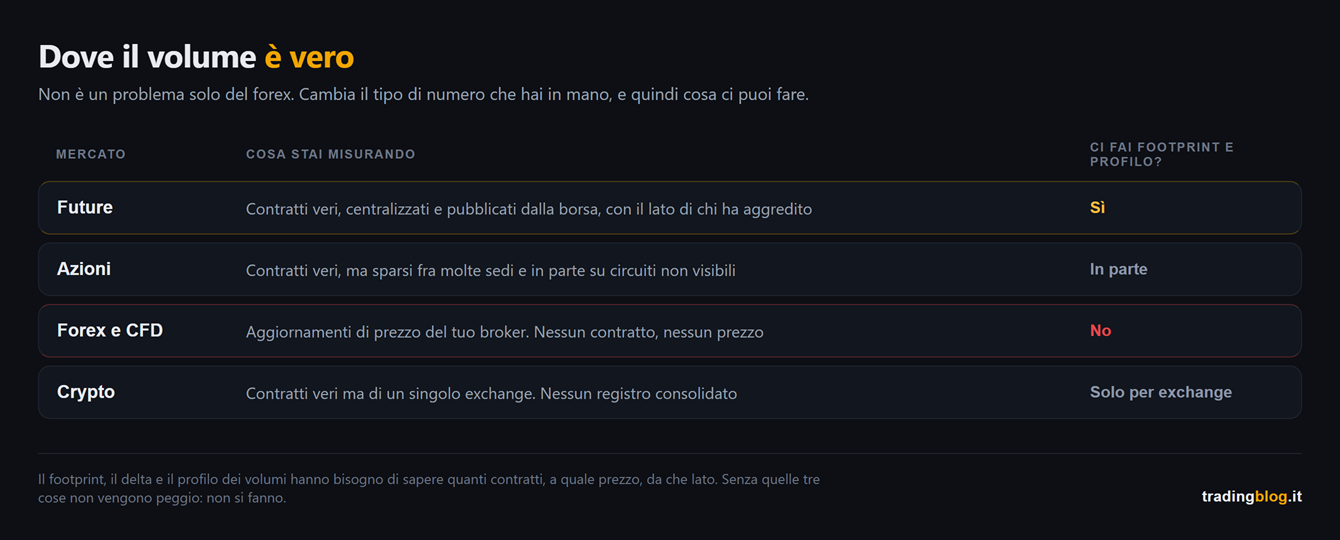
Tabella di dove il volume è reale: sui future contratti veri centralizzati dalla borsa, sulle azioni contratti veri ma sparsi fra molte sedi, su forex e CFD solo aggiornamenti di prezzo del broker, sulle crypto contratti veri ma di un singolo exchange senza registro consolidato
Dove il volume è vero e dove no. Future: reale, centralizzato, ufficiale. Azioni: reale ma sparso fra molte sedi. Forex e CFD: conteggio dei tick del tuo broker. Crypto: reale ma per singolo exchange, senza nessun consolidato.

Sui future il volume è vero, ufficiale e centralizzato: passa tutto da un posto solo e la borsa lo pubblica, incluso il lato di chi ha aggredito. È il motivo per cui l’analisi seria di order flow si fa lì.

Sulle azioni il volume è reale, ma è sparso fra tante sedi di negoziazione e una parte passa in circuiti non visibili. Il numero consolidato esiste, ma non è la fotografia completa che sembra.

Sul forex e sui CFD hai il conteggio dei tick del tuo broker, con tutto quello che abbiamo detto.

Sulle crypto il volume è reale ma è per singolo exchange, e non esiste nessun registro consolidato. Sommare i volumi di venti piattaforme è un esercizio che vale quanto ti fidi della meno affidabile.

Cosa fai da domani mattina

Tre cose, e la prima vale da sola tutto l’articolo.

Usa il tick volume per quello che è. Un termometro: adesso c’è gente, adesso non c’è. Per capire se un movimento nasce in un momento vivo o in un deserto delle tre di notte va benissimo, ed è già un’informazione che in tanti non guardano.

Non usarlo per quello che non è. Niente conferme di rottura basate su soglie assolute, niente divergenze di volume prese sul serio, niente confronti col volume di ieri se nel frattempo hai cambiato broker.

E se vuoi la roba seria, guarda dove il volume è vero. È la struttura con cui lavoro io e l’ho sempre dichiarata: analisi sul future, esecuzione dove operi. Non è snobismo verso i CFD, è che gli strumenti che contano i contratti a un prezzo hanno bisogno di un mercato che quei contratti li conti davvero.

Se vuoi vedere cosa ci si fa una volta che il volume è quello vero, sul blog c’è un pezzo che ho scritto anni fa su Market Profile e analisi dei volumi. La piattaforma che usavo allora non è più quella di oggi, ma la roba di fondo non è invecchiata di un giorno.

Il conteggio dei tick è un termometro, non una bilancia. Ti dice se c’è gente, non quanto pesa.

tradingblog.itPosta su X

Chiudo con la cosa che mi ha fatto perdere più tempo in questa storia.

Non è stato scoprire che il volume del forex non è volume.

È stato capire che per anni avevo costruito regole su un numero senza mai chiedermi cosa misurasse. Lo vedevo lì, si chiamava volume, e mi bastava il nome.

E vale ben oltre il volume: prima di mettere una soglia su un numero, chiediti chi lo produce e cosa sta contando davvero. Metà degli indicatori che la gente usa non sopravvivono a quella domanda.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader in un’Arena in ambiente demo, senza rischio di capitale reale. Scopri le Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Fascio di scie luminose ambra lanciate ad altissima velocità contro un monolito di pietra scura che non si sposta di un millimetro, con le scie che esplodono in scintille contro la sua faccia mentre alcune passano oltre nel buio senza incontrare niente

Il CVD non ti dice chi compra. Ti dice chi ha fretta.

Ciao trader,

quando ho chiuso la serie sull’order flow ti ho lasciato in sospeso una cosa.

Avevo detto che il CVD, se ne avessimo parlato, si meritava un pezzo tutto suo.

Eccolo. Ed è quello dove rischio di farti più arrabbiare, perché tocca l’indicatore che tutti mettono sotto al grafico e quasi nessuno legge per quello che è.

Ti dico subito come l’ho usato male io, così ci togliamo il pensiero.

Me lo ero messo sotto al prezzo e ci disegnavo le divergenze come le disegnavo sull’RSI dieci anni prima. Ne trovavo a decine. Ne trovi a decine anche tu, se lo fai.

Dopo qualche mese la conclusione a cui ero arrivato era che l’order flow non funziona.

La conclusione giusta era un’altra: stavo usando uno strumento di misura come se fosse un oscillatore.

Ok, vamos.

Il conto, in tre righe

Nella prima puntata abbiamo aperto la candela e visto che ogni eseguito ha un lato: c’è chi aspettava col suo ordine fermo, e c’è chi è andato a prenderselo pagando lo spread.

Il delta è la differenza fra questi due, barra per barra: aggressione in acquisto meno aggressione in vendita.

Il CVD, cioè il delta cumulato, è la stessa cosa sommata nel tempo. Una linea che sale quando è la fretta di comprare a comandare, e scende quando comanda quella di vendere.

Tutto qui. Non c’è altro dentro.

E adesso la frase che cambia tutto

Il CVD non misura quanti comprano e quanti vendono.

Non può, ed è aritmetica, non opinione: in ogni scambio le quantità comprate e vendute sono identiche per definizione. Se qualcuno ha comprato dieci contratti, qualcun altro glieli ha venduti. Sempre. Non esiste una candela in cui “hanno comprato più di quanto abbiano venduto”.

Quello che non è identico è chi dei due aveva fretta.

Quindi:

Il CVD misura chi ha fretta, e da che parte sta.

Rileggila, perché da questa riga discende tutto il resto del pezzo, compresi gli errori.

Il modo giusto di leggerlo: è lo sforzo, non il risultato

Se il CVD è la fretta, allora è lo sforzo. E il prezzo, che è il risultato, sta dall’altra parte della bilancia.

Presi da soli non dicono quasi niente.

Contano quando non tornano.

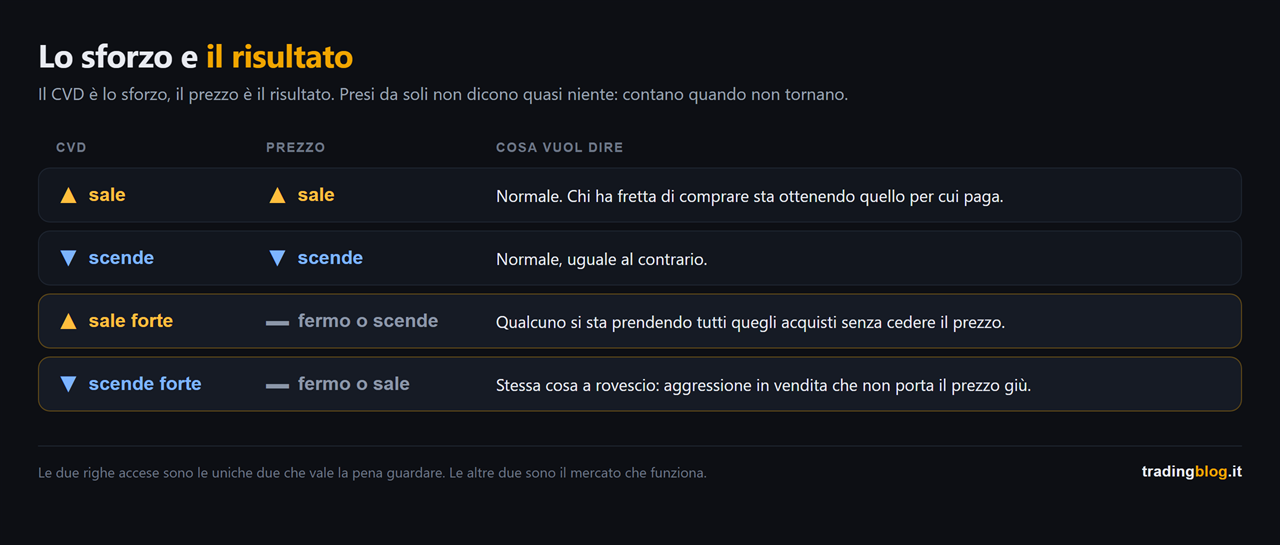
Tabella che incrocia il CVD e il prezzo: quando salgono o scendono insieme non c'è niente da leggere, mentre le due righe evidenziate sono quelle in cui il CVD corre forte e il prezzo resta fermo o va dalla parte opposta, cioè qualcuno sta assorbendo
La matrice fra CVD e prezzo. Quando salgono insieme o scendono insieme non c’è niente da leggere. Quando il CVD corre forte e il prezzo non si muove, o va dall’altra parte, qualcuno sta assorbendo dall’altro lato.

Guarda le due righe accese della figura, perché sono le uniche due che valgono.

Tanta gente che ha fretta di comprare, e il prezzo che non sale.

A quel punto la domanda giusta non è “chi sta comprando”. La domanda è: chi c’è dall’altra parte che se li sta prendendo tutti?

Le tre ragioni per cui nasce una divergenza

E qui arriviamo alla parte per cui vale la pena di aver letto fin qui.

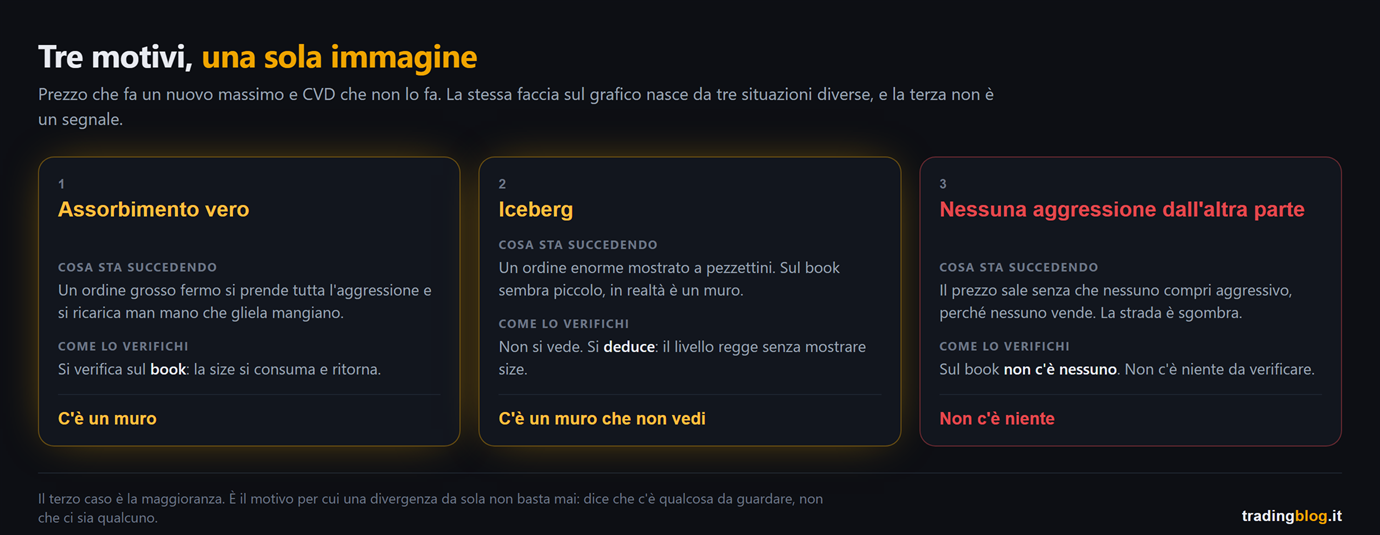
Prezzo che fa un nuovo massimo, CVD che non lo fa. La famosa divergenza. Su internet te la vendono come il segnale che ti fa prendere il massimo del giorno.

Il problema è che quella stessa immagine nasce da tre situazioni diverse, e solo le prime due sono interessanti.

Uno, l’assorbimento vero. C’è un ordine grosso fermo lì che si prende tutta l’aggressione e si ricarica man mano che gliela mangiano. È quello che ci interessa, ed è quello di cui abbiamo parlato nella seconda puntata. Si verifica sul book, non sul CVD.

Due, l’iceberg. Un ordine enorme mostrato a pezzettini. Sul book sembra piccolo, in realtà è un muro. Stessa dinamica del primo, con la differenza che non lo vedi: lo deduci dal fatto che il livello regge senza mostrare size.

Tre, e questo è quello che non ti dice nessuno: semplicemente non c’è aggressione dall’altra parte.

Il prezzo sale, il CVD non sale, e non perché qualcuno stia assorbendo.

Sale perché non c’è nessuno che venda.

I venditori si sono tolti di mezzo, la strada è sgombra, e il prezzo scivola in su senza che nessuno debba pagare per portarcelo.

I tre motivi per cui nasce una divergenza fra prezzo e CVD, affiancati: assorbimento vero che si verifica sul book, iceberg che si deduce perché il livello regge senza mostrare size, e semplice mancanza di aggressione dall'altra parte, dove sul book non c'è nessuno e non c'è niente da vedere
I tre motivi per cui nasce una divergenza, affiancati: assorbimento vero, iceberg, e semplice mancanza di aggressione. I primi due si verificano sul book, il terzo non è un segnale di niente.

Questa terza è la maggioranza dei casi, ed è il motivo per cui una divergenza da sola non basta mai.

Perché le prime due dicono “c’è un muro”. La terza dice “non c’è niente”.

E sul grafico, sotto al prezzo, hanno esattamente la stessa faccia.

Un caso mio, e l’errore che ci ho fatto sopra

ES, 6 agosto, due schermate a dieci minuti di distanza.

Te lo racconto perché su questa roba ho sbagliato per primo io, e l’errore è esattamente quello che questo pezzo dovrebbe insegnarti a non fare.

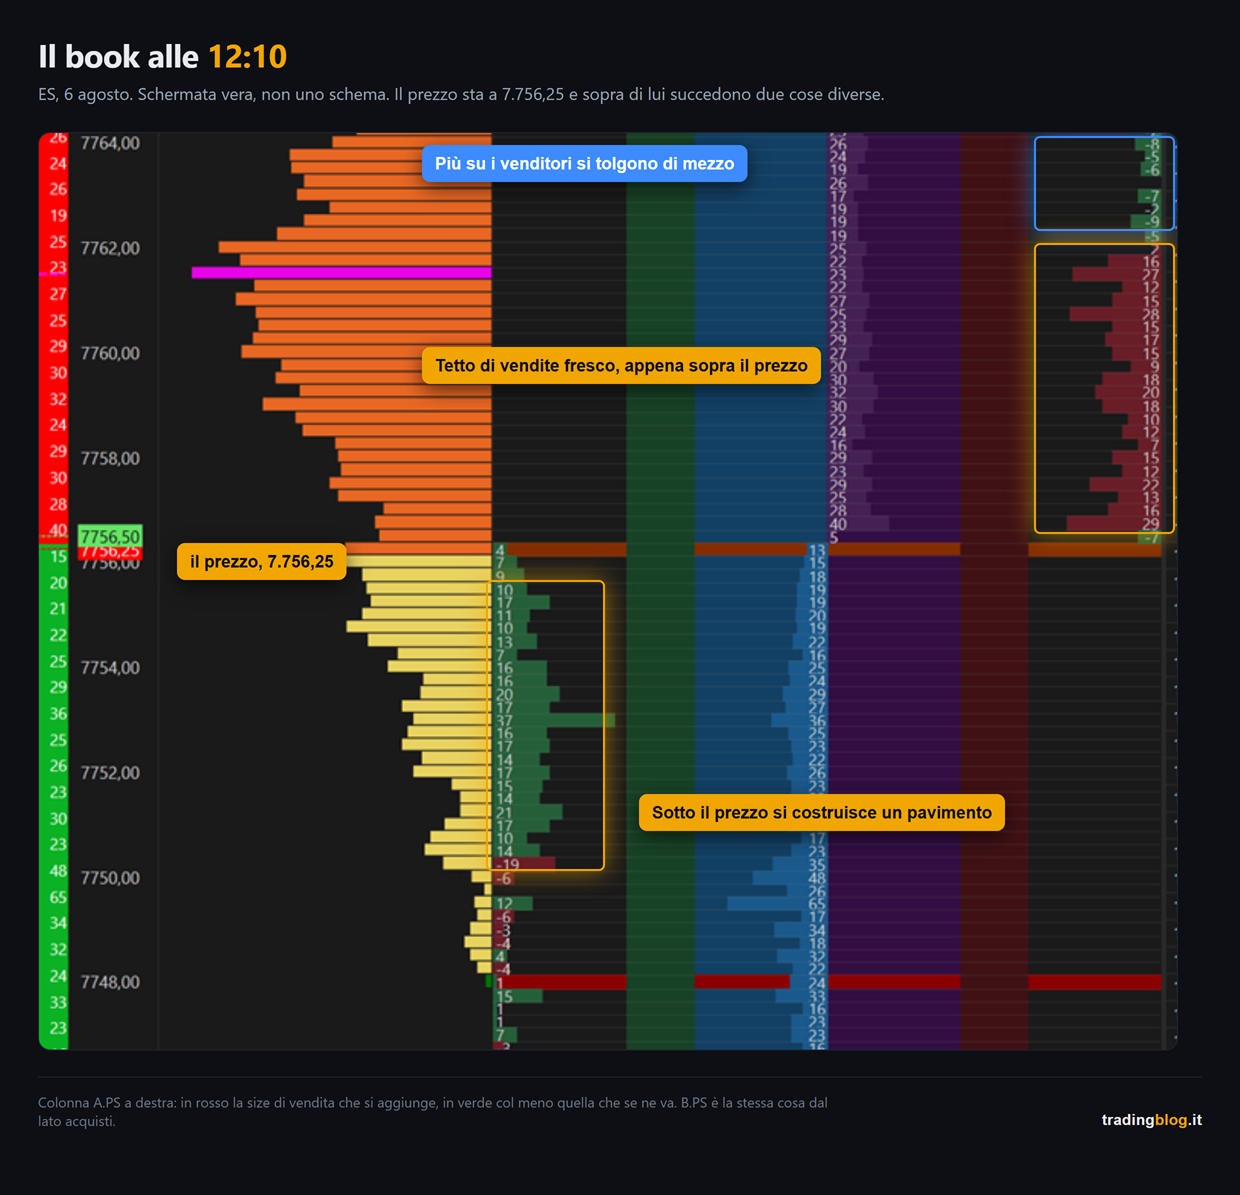
Alle 12:10 il prezzo stava a 7.756,25, col book che mostrava un tetto di vendite fresco appena sopra, e più su ancora i venditori che si stavano togliendo.

Schermata reale del book su ES il 6 agosto alle 12:10, col prezzo a 7.756,25: nella colonna A.PS il tetto di vendite fresco appena sopra il prezzo, più in alto i venditori che ritirano la size, e sotto il prezzo il pavimento che si costruisce nella colonna B.PS
ES, 6 agosto, ore 12:10. Il book vero: in alto i venditori che si tolgono di mezzo, appena sopra il prezzo il tetto di vendite fresco, e sotto il pavimento che si sta costruendo.

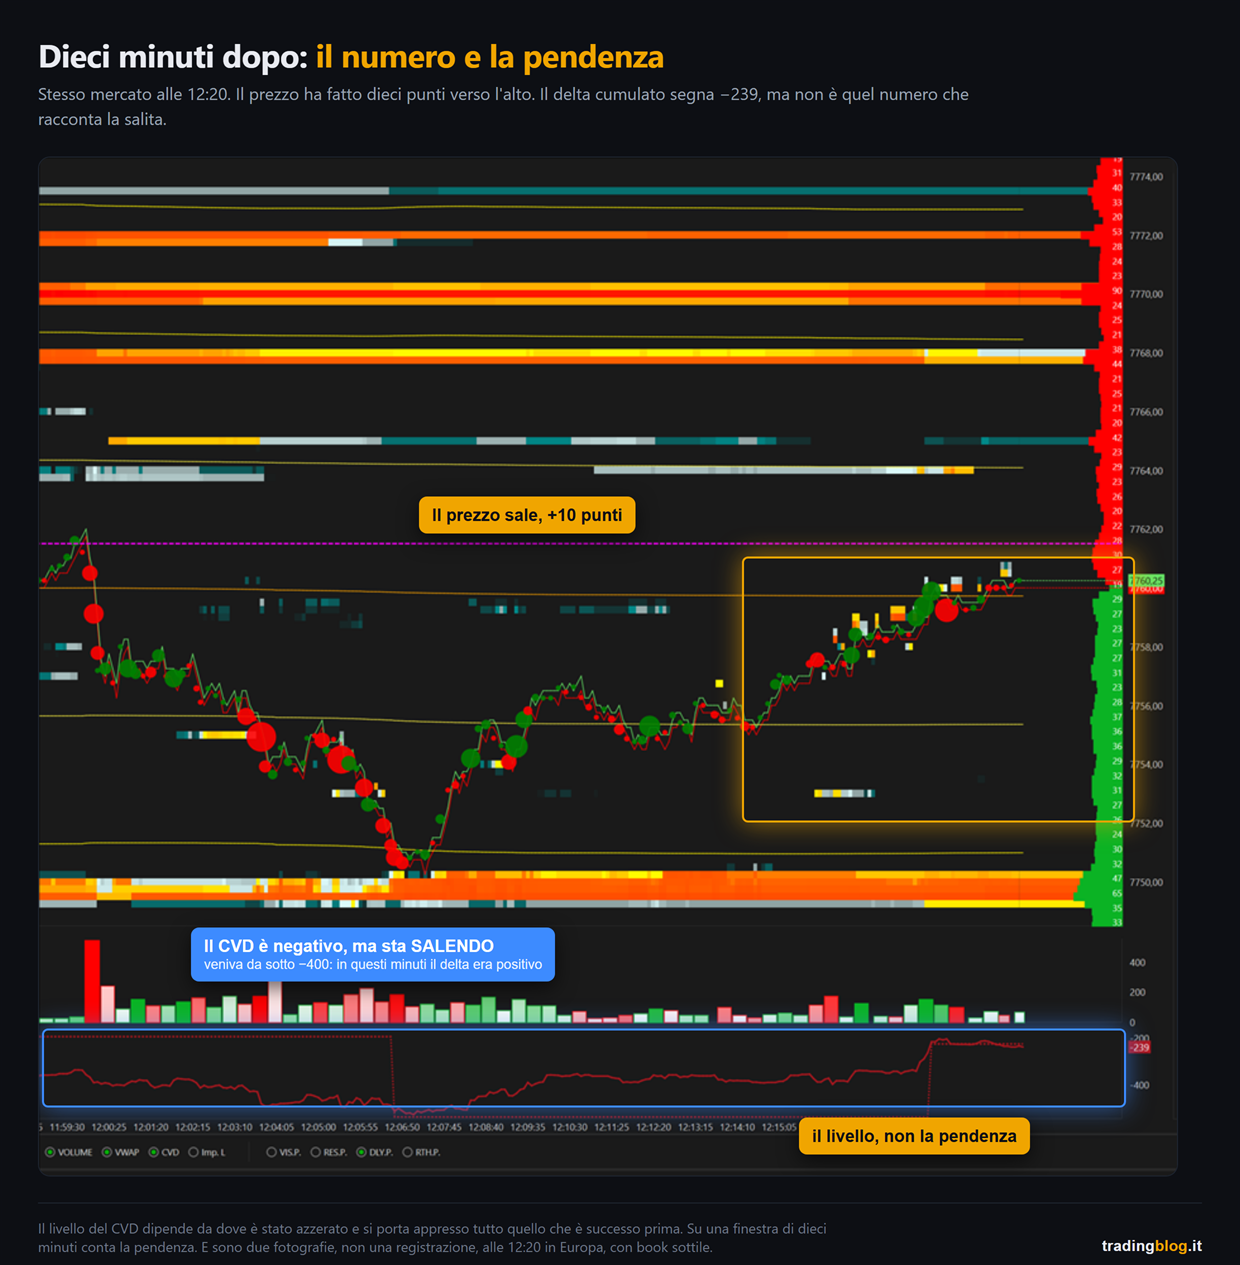
Alle 12:20 il prezzo stava a 7.760,25. Il tetto non aveva tenuto.

Dieci punti di salita. E sotto, il delta cumulato segnava -239.

La mia prima lettura è stata questa: il CVD è negativo, quindi nessuno sta comprando in aggressione, quindi quella salita non è spinta, è vuoto.

Suona bene. Ed è sbagliata.

Schermata reale su ES alle 12:20: il prezzo è salito di dieci punti fino a 7.760,25 mentre nel pannello in basso la linea del delta cumulato resta negativa a -239
La stessa schermata dieci minuti dopo. Il delta cumulato segna -239, ma la sua pendenza sale: veniva da sotto -400.

Guarda la figura, e guarda la pendenza invece del numero.

Fra le 12:04 e le 12:07 il CVD era sprofondato sotto quota -400. Da lì in poi risale senza fermarsi, e nella finestra della salita passa da circa -380 a -239.

Vuol dire che in quei dieci minuti il delta è stato positivo di un centinaio e passa di contratti. Qualcuno stava comprando pagando lo spread, eccome.

Quel -239 non raccontava la salita. Raccontava lo scarico di venti minuti prima, che era ancora lì dentro perché il CVD è cumulativo e si porta appresso tutto dall’ultimo azzeramento.

Il livello ti dice da dove vieni. La pendenza ti dice cosa sta succedendo adesso.

E se torni alla tabella di prima, questo caso non è nemmeno una divergenza: CVD che sale, prezzo che sale, prima riga, normale, niente da leggere. Sforzo e risultato tornavano.

Ci ho messo mesi a smettere di guardare il numero e a cominciare a guardare l’inclinazione. Se questo pezzo ti risparmia quei mesi, ha fatto il suo lavoro.

Due precisazioni su questo esempio, perché mi girerebbero se non me le dicessero.

Sono due fotografie, non una registrazione. Dicono che il passaggio è avvenuto, non se quel tetto è stato mangiato o ritirato.

Ed erano le 12:20 in Europa, cioè pre-mercato americano sull’ES: book sottile, pochi partecipanti. Togliere size quando c’è poca gente costa poco, e la stessa lettura alle 15:30 pesa molto di più. Non prendere il metro di mezzogiorno e usarlo all’apertura di Wall Street.

E il caso pulito del terzo motivo, quello in cui davvero non c’è nessuno dall’altra parte, in una schermata sola non ce l’ho ancora. Quando lo catturo lo pubblico. Meglio un buco dichiarato che un esempio che dimostra un’altra cosa.

Le tre trappole, e vanno dette tutte

Uno. Il CVD dipende da come è calcolato. Ogni piattaforma decide a modo suo come classificare gli eseguiti, e i risultati non sono identici. Non esiste un CVD “vero” e non esiste il settaggio migliore. Quello che conta è sapere come lo calcola il tuo strumento, e usarne uno solo. Confrontare il CVD di due piattaforme diverse è come confrontare due orologi regolati da due persone diverse.

Due. È cumulativo, quindi dipende da dove comincia. Un CVD che parte dalla mezzanotte e uno che parte dall’apertura del cash raccontano due storie diverse sullo stesso identico pomeriggio. Il livello assoluto non vuol dire niente: conta solo la forma dentro la finestra che hai scelto. Scegline una e tienila.

Tre. Nei giorni di rollover il CVD è spazzatura. Il volume si divide fra due scadenze e la serie non ha più senso. Vale per il volume, vale per l’open interest, vale qui. Segnati le date del rollover trimestrale sul calendario e in quei giorni non fare il dottore.

E una nota che riguarda molti di voi: il CVD si legge sul future, dove il volume è vero e centralizzato. È la struttura con cui lavoro e l’ho sempre dichiarata: analisi sul future, esecuzione dove operi. Un CVD calcolato su uno strumento senza volume centralizzato non sta misurando quello che crede di misurare.

“Salita venduta”

Due parole su questa espressione, che sentirai ovunque.

Nella testa di chi la dice significa: il prezzo sale ma il CVD scende.

Il fatto in sé può benissimo essere vero. È la conclusione che ci tirano fuori, cioè “quindi adesso scende”, a non reggere.

Primo, perché può essere il terzo caso: non c’è vendita aggressiva, quindi il CVD non sale, ma il prezzo sale lo stesso perché non c’è offerta.

Secondo, e più importante: non è un ingresso, perché non ti dice dove entrare. Un ingresso è un prezzo. Una divergenza non è un prezzo, è una forma.

La riga da portarsi a casa

Una divergenza non è un segnale. È una domanda.

La domanda è “chi sta assorbendo?”, e la risposta non sta sul CVD. Sta sul book.

Io il book lo guardo nel DeepDOM.

Due righe di trasparenza, che mi sembrano dovute: quello sopra è un link di affiliazione. Se lo utilizzi e sottoscrivi io prendo una commissione, tu non paghi un centesimo in più.

Se guardi il book e non c’è nessuno, la risposta è “nessuno”, e allora non c’era niente da vedere.

Usato bene, il CVD è una conferma che si somma a un livello che avevi già segnato stamattina. Non è mai il motivo per cui quel livello esiste.

Ed è anche il motivo per cui, nel mio ordine di accensione degli strumenti, il CVD è l’ultimo. Non il primo.

Cosa fai da domani mattina

Compito piccolo e per una settimana non ci operi, come sempre.

Segnati dieci divergenze. Non serve che siano belle, prendi le prime dieci che vedi.

Per ognuna, nello stesso momento, guarda il book e scrivi una parola sola: c’era size vera su quel livello, sì o no.

Poi aspetta e annota com’è finita.

Alla fine separa i due gruppi e contali.

Quello che quasi sempre viene fuori è che le divergenze con size sul book e quelle senza si comportano in modo diverso, e che quelle senza sono la maggioranza.

Dopo quel compito non guarderai mai più il CVD da solo, che è esattamente il punto. Se un posto dove tenere le annotazioni non ce l’hai, il TradingBlog Diary è gratuito e serve a questo.

Il CVD misura chi ha fretta. Il book mostra chi sta fermo. Guardarne uno solo è come ascoltare metà di una litigata.

tradingblog.itPosta su X

Chiudo con la cosa che mi ha fatto risparmiare più soldi di tutte, in questa storia.

Non è aver imparato a leggere il CVD.

È aver smesso di chiedergli quello che non può sapere.

Lui ti dice chi stava correndo. Chi stava fermo dall’altra parte, e se era grosso, quello te lo deve dire un altro strumento.

Quando due strumenti diversi ti dicono la stessa cosa, quella cosa smette di essere la tua opinione.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader in un’Arena in ambiente demo, senza rischio di capitale reale. Scopri le Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Parete verticale di blocchi luminosi ambra simile a un profilo dei volumi, attraversata da una fascia completamente vuota dentro la quale una scia di luce corre veloce senza incontrare ostacoli

Assorbimento, esaurimento, squilibri: come si sceglie il prezzo dell’ordine

Ciao trader,

c’è un momento preciso in cui il trading smette di essere un quiz e diventa un mestiere.

È quando smetti di chiederti “sale o scende?” e cominci a chiederti “a che prezzo metto l’ordine, e dove lo tolgo se ho sbagliato?”.

La prima è una domanda da bar. La seconda ti obbliga a scegliere un numero, e un numero lo puoi difendere o no.

Nella puntata precedente abbiamo aperto la candela: il volume a ogni prezzo, chi ha aggredito, il delta. Quella era la vista.

Oggi chiudiamo la serie dall’altra parte, quella che serve: come si legge un livello, e soprattutto perché il livello sta proprio lì e non due punti più in là.

Alla fine ti faccio vedere due schermate mie, vere, di due giorni diversi.

Assorbimento: tanto sforzo, zero risultato

Parti da qui, è il concetto più importante di tutta la serie.

Assorbimento vuol dire che a un prezzo arriva una montagna di volume aggressivo da una parte, e il prezzo non avanza in quella direzione.

Sul footprint lo vedi così: una o due celle con numeri fuori scala rispetto alle vicine, concentrate su pochi livelli, e la barra che non estende oltre. Spesso chiude perfino dalla parte opposta.

Ricordi la regola della puntata 1? Se una cella segna 800 all’ask, vuol dire che c’erano 800 contratti in vendita passiva fermi a quel prezzo, e qualcuno se li è presi tutti pagando la fretta.

Ora ribalta la frase.

Se dopo quegli 800 il prezzo non è salito, quel venditore passivo ha vinto lo scambio. Ha venduto tutto quello che gli arrivava addosso e ha continuato a rimettere merce sul banco man mano che gliela compravano.

È la spinta al motorino in salita di cui parlavamo. Spingi come un dannato, non avanzi: il problema non è la spinta, è il peso dall’altra parte.

Confronto affiancato: a sinistra una candela classica con le sole etichette di apertura, massimo, minimo e chiusura, a destra la stessa barra scomposta in nove livelli di prezzo con il volume aggredito al bid e all'ask
Due gruppi di candele con la stessa identica aggressione all’ask nella barra centrale. A sinistra la barra dopo avanza, lo sforzo ha prodotto il risultato. A destra la barra dopo non avanza e chiude sotto: qualcuno stava vendendo tutto.

E adesso la cosa scomoda

Quella foto ha una terza possibilità che l’immagine non distingue.

Volume enorme e prezzo fermo può voler dire due cose opposte:

un grosso passivo che sta reggendo, e il prezzo si gira;

oppure un grosso passivo che sta finendo le munizioni, e da lì parte lo sfondamento.

Sono la stessa immagine. Identica. Non esiste una soglia, un colore o un indicatore che le separi in tempo reale, e chiunque ti dica il contrario ti sta vendendo qualcosa.

Assorbimento ed esaurimento si riconoscono con certezza solo dopo.

Non è una brutta notizia, è la più utile del pezzo, perché ti dice dove sta davvero l’informazione: non dentro la cella, in quello che il prezzo fa subito dopo.

Volume enorme e prezzo fermo è una domanda, non una risposta.

La risposta arriva dalle barre successive. Se il prezzo si gira, quel passivo ha retto e il livello ha funzionato. Se invece il livello viene attraversato con il volume dietro, quel passivo aveva finito le munizioni, e quello che stavi guardando non era un muro ma l’inizio di una partenza.

Ecco perché il fenomeno da solo non vale niente e la reazione al fenomeno vale tutto. È lo stesso motivo per cui una cella grossa isolata non ti dice niente, mentre la stessa cella seguita da tre barre che non riescono a superarla ti dice parecchio.

Esaurimento: il movimento continua, la benzina no

L’esaurimento è un’altra cosa e va tenuto separato, perché i due si confondono di continuo.

Nell’assorbimento c’è tanta aggressione che non produce movimento. Nell’esaurimento c’è poca aggressione che produce ancora movimento.

Il primo è un muro. Il secondo è una benzina che finisce.

Sul footprint lo riconosci dalle celle che si assottigliano man mano che il prezzo si avvicina all’estremo. Le prime barre della spinta hanno numeri da 300, 400 contratti. Le ultime da 20, 30. Il delta resta positivo, ma è un positivo sempre più magro.

Il prezzo sale ancora, però lo sta facendo con quattro gatti.

Anatomia di una candela bid/ask con cinque richiami numerati: la colonna dei prezzi, il volume aggredito al bid, quello aggredito all'ask, il punto in cui l'acquisto si spegne e la riga più scambiata della barra
Quattro candele in salita con le celle che si assottigliano verso l’estremo, da 300-400 contratti a 20-30, e il delta ancora positivo ma sempre più piccolo. Il movimento continua, la benzina no.

Occhio anche qui: una spinta che si assottiglia può ripartire il minuto dopo se arriva gente nuova. Ti sta dicendo che chi ha portato il prezzo fin lì ha quasi finito, non che adesso si scende.

Gli squilibri, e perché si guardano in diagonale

Uno squilibrio, imbalance nel gergo delle piattaforme, è una cella dove un lato stravince sull’altro.

Fin qui facile. Il punto che quasi nessuno spiega è che il confronto NON è orizzontale.

L’ask a un certo prezzo si confronta con il bid del prezzo un tick sotto. In diagonale.

Il motivo è bello, ed è il motivo per cui questa roba ha senso. Nel momento in cui quei due scambi sono avvenuti, quei due prezzi erano i due lati dello stesso spread: il miglior bid e il miglior ask distano un tick. Chi comprava aggressivo lassù, il venditore che poteva contrastarlo era quello in attesa un tick sotto.

Confrontare invece i due numeri sulla stessa riga mette a confronto due momenti diversi, in cui il mercato stava su due lati diversi. Due squadre che hanno giocato in giorni diversi.

Il confronto diagonale rimette in campo insieme quelli che si sono davvero incontrati.

Sequenza in tre pannelli che mostra il libro ordini prima e dopo l'arrivo di un ordine di acquisto a mercato da 120 contratti, con la tabella di chi consuma cosa e in quale colonna finisce il volume
A sinistra le frecce diagonali che collegano l’ask a un prezzo con il bid del prezzo un tick sotto, cioè i due lati dello stesso spread. A destra la stessa griglia con la freccia orizzontale barrata: quei due numeri non si sono mai guardati in faccia.

La soglia non è una legge di natura

Quando la cella supera la sua controparte diagonale di parecchio, la piattaforma te la colora. Quanto è “parecchio” lo decidi tu.

Nessuna borsa la definisce. Non esiste uno standard, e le piattaforme non vanno d’accordo fra loro.

Su Sierra Chart, che ho usato per anni, le soglie sono tue: le imposti in percentuale oppure in volume assoluto, su più fasce di colore.

Su DeepCharts di Volumetrica, che è quella che uso adesso, la soglia si cambia nei parametri delle candele footprint.

Due righe di trasparenza, che mi sembrano dovute: quello sopra è un link di affiliazione. Se lo utilizzi e sottoscrivi io prendo una commissione, tu non paghi un centesimo in più.

Il valore che gira di più come default è tre volte il lato opposto, ma è prassi, non legge.

E la conseguenza è pesante: cambiando quel numero cambiano i segnali che vedi sullo schermo. Chi ti mostra un footprint pieno di squilibri senza dirti a che soglia è impostato ti sta mostrando una sua opzione, non un dato di mercato.

Poi c’è il filtro che quasi tutti dimenticano di attivare: un volume minimo perché la cella conti. Senza quello, 3 contro 1 è uno squilibrio del 300% e non significa niente. C’è perfino un’impostazione che decide se un livello con zero contratti da un lato debba contare come squilibrio: con quella accesa, 40 contro 0 diventa uno squilibrio infinito, e ti si accende mezzo grafico.

Quando invece trovi tre o quattro livelli consecutivi squilibrati dalla stessa parte, gli squilibri impilati, quella è una traccia più solida: vuol dire che l’aggressione non è stata un colpo isolato, ma ha camminato per diversi prezzi di fila.

Tre riquadri con il volume totale, il delta e il prezzo più scambiato di una candela bid/ask, ognuno con la domanda a cui risponde
Quattro livelli consecutivi con lo squilibrio dallo stesso lato, e a fianco il pannello dei parametri: soglia 300%, minimo 3 livelli, volume minimo di cella 20. Sono impostazioni tue, non uno standard: cambiale e cambiano i segnali.

Il delta che non torna

Ultimo attrezzo, e il più abusato del settore.

Il prezzo fa un nuovo massimo, il delta cumulato no: resta sotto il picco di prima. Si chiama divergenza, e su internet è venduta come il segnale che ti fa prendere i massimi.

Non lo è.

Nessuno studio pubblicato dimostra che quello schema preveda le inversioni. Lo scrivo qui perché è il punto in cui perdo qualche lettore, ma preferisco perderlo adesso che vederlo entrare short su una divergenza.

Quello che la divergenza fa, e lo fa bene, è mandarti a guardare in un posto preciso.

Tre candele bid/ask affiancate con delta molto diversi: la salita comprata, la salita con delta negativo e la barra con volume enorme e prezzo fermo
Il prezzo che fa un nuovo massimo e, allineata sotto, la curva del delta cumulato che non lo fa. Con l’avvertenza in chiaro: nessuno studio pubblicato dimostra che questo schema preveda le inversioni, è una domanda da fare al livello, non un ingresso.

E c’è un secondo motivo per non leggere mai il delta da solo: lo stesso squilibrio muove i prezzi in modo diverso a seconda di quanta liquidità trova davanti. Su un book spesso sposta il prezzo di pochi tick, su un book sottile molto di più. La microstruttura lo ha misurato: a parità di flusso, l’impatto cresce quanto più sottile è il muro.

Il delta non si legge da solo. Si legge diviso per quanto era spesso quel muro.

I tre esiti di un livello

Mettiamo insieme il tavolo. Quando il prezzo arriva su un livello che hai segnato, davanti a te ci sono tre finali possibili, non due.

Respinto. Arriva, trova gente pronta dall’altra parte, l’aggressione si spegne salendo, le celle si assottigliano, il prezzo si gira. È lo scenario che avevi in mente.

Mangiato. Arriva, trova gente pronta, e se la mangia tutta: squilibri impilati che attraversano il livello, e il prezzo esce dall’altra parte con il volume dietro. Il livello non era un muro, era una porta.

Falso movimento. Arriva, buca di poco, il volume oltre il livello è ridicolo e il prezzo rientra subito. Qualcuno ha spinto giusto quanto basta per andare a prendere gli ordini che stavano lì.

Il footprint non ti dice quale dei tre sarà. Ti dice quale dei tre è appena successo, mentre a occhio nudo sembravano tutti uguali.

E adesso la domanda vera, quella che regge tutto il resto.

Perché il livello sta proprio lì

Ti mostro una schermata mia del 4 agosto sull’S&P. Non c’è nessun ordine, non c’è nessuna posizione. È una dimostrazione, ed è la cosa che mi ha convinto più di mille spiegazioni.

A destra il grafico, con un box viola disegnato dalla regola più banale che ci sia: tre candele, il prezzo corre, e fra la prima e la terza resta un buco che nessuno ha ricoperto. In inglese lo chiamano fair value gap, in italiano squilibrio non riempito. Quel box stava fra 7.755 e 7.760.

A sinistra, sulla stessa scala di prezzi, il profilo dei volumi della sessione. Cioè quanti contratti sono passati a ogni singolo prezzo.

E lì dentro, fra circa 7.755,6 e 7.759,4, il profilo non c’è. Un rientro vuoto. Sopra, subito sopra il box, il nodo di volume più grosso della giornata. Sotto, il profilo che ricomincia a riempirsi.

Schema del caso NQ del 29 luglio 2026: a sinistra il grafico con la zona di squilibrio e la sua mediana a 27.797, a destra la mappa del libro ordini con la fascia in vendita poco sopra, e i livelli di ingresso, stop e obiettivo
ES, 4 agosto 2026. A destra il grafico con la zona di squilibrio evidenziata come fascia unica fra 7.755 e 7.760, senza livelli interni. A sinistra il profilo dei volumi della sessione, con il vuoto quasi esatto nella stessa fascia e il nodo di volume più alto appena sopra. Due strumenti che non si parlano indicano lo stesso intervallo. Schema ridisegnato dalla schermata reale.

Fermati un secondo su cosa vuol dire.

Il box nasce da una regola sulle candele. Il vuoto nasce dal conteggio dei contratti. Nessuno dei due sa dell’altro. Sono due misure indipendenti dello stesso intervallo di cinque punti.

Non sono due indizi che concordano. Sono la stessa cosa con due nomi diversi.

Ed è qui che il buco sul grafico smette di essere un disegno alla moda e diventa una cosa che puoi difendere: lì dentro non ha scambiato quasi nessuno. Non c’è merce appoggiata, non c’è niente che frena. Il prezzo ci è passato di corsa e non si è fermato a fare affari.

Da questo esce tutto il resto in modo naturale.

Il prezzo ci ripassa dentro veloce, perché non trova ostacoli. E il punto che offre meno resistenza di tutti è il centro del vuoto, dove il profilo è più magro.

Ecco perché quelle fasce meritano un segno sul grafico, mentre mille altre righe tirate a occhio non lo meritano.

Un caso vero: ES, 7 agosto

Adesso la stessa roba con un trade dentro. Della costruzione ti risparmio i dettagli, non è il punto di oggi.

7 agosto, S&P 500, primo pomeriggio.

Il prezzo era salito, poi si è messo a rientrare. Nel rientro c’era una zona vuota come quella di prima, e lì avevo il mio livello, in acquisto.

E ti dico anche cosa non ti sto dicendo, così siamo pari.

Su quel prezzo non cadeva solo il vuoto del profilo. Ci cadevano sopra altre due cose, roba mia, misurata negli anni sui miei mercati, ed è il motivo per cui l’ordine è finito esattamente lì e non un punto più sotto.

Quella parte non posso metterla in un articolo gratuito, e non perché sia un segreto. Perché staccata dal ragionamento che ci sta intorno diventa l’ennesima regoletta da copiare, e le regolette copiate durano tre stop.

Ordine sul livello. Stop sotto tutta la zona, non appena sotto l’ingresso: se il prezzo si fosse mangiato quella fascia intera, la lettura era sbagliata e il trade non aveva più motivo di esistere. Target sul primo ostacolo sopra.

Esito: eseguito, target preso, +10,25 punti in una ventina di minuti. Dopo l’uscita il prezzo è salito ancora un po’, e va bene così: il target stava sull’ostacolo, non sui miei desideri.

Fin qui è un trade come tanti. La parte che serve è un’altra.

Il prezzo è andato sotto prima di funzionare

Sei minuti dopo essere entrato, il prezzo è sceso sotto di me di quasi cinque punti. Ha fatto lì il minimo, e solo dopo è ripartito.

Ricostruzione di una candela bid/ask sul livello: salendo, il volume aggredito all'ask cala riga dopo riga mentre quello al bid aumenta
ES, 7 agosto 2026. La zona evidenziata come fascia unica, senza livelli interni, la riga dell’ingresso dentro la zona, lo stop appoggiato sotto tutta la zona e il target sopra. Sei minuti dopo l’ingresso il prezzo scende di quasi cinque punti sotto, sfiora il margine ma non lo stop, poi riparte e arriva al target. Sovrapposta, la linea tratteggiata di uno stop stretto appena sotto l’ingresso: quella sarebbe stata colpita. Schema ridisegnato dal grafico reale.

Guarda cosa vuol dire, perché è la cosa più utile di tutto il pezzo.

Con lo stop dove stava, quel minimo non l’ha nemmeno sfiorato: era rimasto margine.

Con uno stop “stretto e furbo” appoggiato appena sotto l’ingresso, quel trade sarebbe stato una perdita. Lo stesso identico trade che ha fatto +10,25.

Uno stop stretto non è un trade più prudente. È lo stesso trade con più probabilità di perdere.

E se quella distanza è troppa per il tuo conto, la risposta non è stringere lo stop: è ridurre la size, o lasciar perdere quel trade. Sui future poi c’è un secondo tetto, il margine del broker, che ti taglia la size anche quando il rischio direbbe di sì. Se vuoi fare i due conti insieme in dieci secondi ho messo online il calcolatore size futures, è gratuito e ti dice anche quando conviene passare ai micro.

Cosa fai da domani mattina

Come nella puntata 1, il compito è piccolo e per una settimana non ci operi.

Prendi un future che segui, accendi il profilo dei volumi della sessione e cerca i buchi: le fasce dove il profilo si assottiglia fino a sparire. Segnale il centro, che è il punto più povero.

Poi aspetta che il prezzo ci ritorni, e scrivi una parola sola: respinto, mangiato, o falso movimento.

Niente ordini. Solo la parola.

Dopo venti livelli avrai una cosa che nessun corso ti può dare, e cioè quanti dei tuoi livelli reggono davvero e quanti erano decorazione. Se un posto dove tenere le annotazioni non ce l’hai, usa il TradingBlog Diary, è gratuito.

E chiudo la promessa che avevo lasciato aperta la settimana scorsa: l’ordine gemello sull’ES del 29 luglio non fu mai eseguito, il prezzo arrivò al livello, si girò lì e se ne andò senza di me. Il motivo sta in una riga: un limite non si esegue perché il prezzo tocca il tuo prezzo, si esegue se qualcuno scambia attraverso di lui in quantità sufficiente a smaltire la fila davanti a te. Capita, e capiterà anche a te.

Il livello non lo scegli col righello. Lo scegli dove due cose diverse ti dicono lo stesso prezzo.

tradingblog.itPosta su X

Con questa chiudiamo la serie sull’order flow.

E ti lascio con la cosa che mi ha insegnato di più in questi due pezzi, che non è un pattern e nemmeno uno strumento.

Il buco sul grafico e il buco nel volume sono la stessa cosa. Il muro sul book e le celle che si spengono sono la stessa cosa. Quando due strumenti che non si parlano fra loro ti dicono lo stesso numero, quel numero non è più una tua opinione.

È lì che smetti di indovinare.

Se il pezzo ti è servito, mandalo a quel tuo amico che disegna box viola ovunque senza aver mai controllato se sotto ci sia il vuoto. Gli fai un favore.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader in un’Arena in ambiente demo, senza rischio di capitale reale. Scopri le Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Candela di vetro spaccata a metà che rivela dentro di sé una scala di celle luminose, azzurre da un lato e ambra dall'altro, concetto di candela bid/ask

Candele bid/ask: quello che la candela normale non ti dice

Ciao trader,

quando ho iniziato correvo dietro ai pattern.

Analisi tecnica di base, quella dei manuali: engulfing, pin bar, martello, doji. Passavo le sere a cercarli sui grafici e a segnarli col pennarello, convinto che il mestiere fosse tutto lì. Trovi la figura, entri, e il gioco è fatto.

Poi la figura arriva, tu entri, e il prezzo va dall’altra parte.

Ci ho messo anni a capire perché. E non ci sono arrivato da solo: ho avuto la fortuna di incontrare dei maestri, e visto che li cito raramente li nomino qui una volta per tutte, perché mi sembra corretto. Enrico Stucchi e Gianluca Salvatori. Mi hanno passato concetti di mercato che sui libri non avevo mai trovato, e nemmeno nei corsi che giravano allora.

Il più grosso di tutti è anche il più semplice da dire, e ci ho messo un po’ a digerirlo.

Un pattern non è una causa. È un disegno che rimane sul grafico DOPO che sono successe delle cose. E quelle cose, dentro la candela, tu non le stai guardando.

Prendi la candelona verde che ti fa venire voglia di applaudire, corpo lungo e ombre corte. Bellissima. Ma dentro, negli ultimi prezzi in alto, chi stava comprando davvero? Quanti se ne stavano andando proprio mentre tu entravi?

Il grafico normale quella roba non te la fa vedere. Oggi ti faccio vedere una candela aperta a metà.

Quattro numeri, e stop

Una candela classica ti dà quattro numeri: apertura, massimo, minimo, chiusura. Se sei fortunato, il volume totale della barra. Fine.

È il risultato finale della partita senza il tabellino. 3 a 1. Ok, e allora?

Non sai chi ha segnato, non sai al minuto, e soprattutto non sai chi ha giocato meglio.

Prova a fare a una candela le domande vere.

A quale prezzo, dentro quella barra, si è scambiato di più? Non lo sa. Una barra da 20 punti può avere metà del volume schiacciato nei tre punti più bassi, oppure spalmato uniforme: due mercati diversissimi, disegnati identici.

Chi ha aggredito, e a quali prezzi? Non lo sa.

La spinta si era già spenta prima della chiusura? Non lo sa nemmeno lei.

Confronto affiancato: a sinistra una candela classica con le sole etichette di apertura, massimo, minimo e chiusura, a destra la stessa barra scomposta in nove livelli di prezzo con il volume aggredito al bid e all'ask
Stessa candela, due informazioni diverse. A sinistra quattro numeri. A destra il volume scambiato a ogni singolo prezzo, diviso fra chi ha aggredito in acquisto e chi in vendita.

Ed ecco la frase da portarti a casa, anche se smetti di leggere qui.

Il colore della candela ti dice dove è finita, non chi ha vinto.

tradingblog.itPosta su X

Come è fatta una candela bid/ask

Ora te lo spiego, partiamo da zero.

Prendi la stessa barra e invece di disegnarla come un rettangolo, spaccala per livelli di prezzo: una riga per ogni tick, o per gruppi di tick se il mercato è largo.

Su ogni riga finiscono due numeri: a sinistra il volume scambiato al bid, a destra quello scambiato all’ask. Cioè quanti contratti sono passati aggredendo la domanda e quanti aggredendo l’offerta.

Occhio, certe piattaforme invertono le colonne: guarda l’intestazione prima dei numeri.

In gergo si chiama footprint, ma su parecchie piattaforme nel menu trovi tutt’altro: Numbers Bars, Volumetric Bars, Cluster, Order Flow Analyzer. Il motivo è banale, “Footprint” è un marchio registrato e non è di tutti. Quindi se cerchi quella parola e non la trovi, non è che non ce l’hai: è che lì si chiama in un altro modo.

Anatomia di una candela bid/ask con cinque richiami numerati: la colonna dei prezzi, il volume aggredito al bid, quello aggredito all'ask, il punto in cui l'acquisto si spegne e la riga più scambiata della barra
Anatomia di una candela bid/ask: la colonna dei prezzi, i due numeri su ogni riga con i richiami numerati, e accanto la stessa identica barra come la vedi sul grafico normale.

Passivo e aggressivo

Ci sono due modi di stare a mercato, e qui si decide tutto.

C’è chi mette un ordine limite lontano dal prezzo: dice il prezzo che vuole e aspetta, e finché il mercato non arriva da lui non esegue niente. E c’è chi manda un ordine a mercato: non dice il prezzo, dice adesso, e paga lo spread pur di entrare.

La candela bid/ask conta chi ha pagato per avere fretta.

Chi compra a mercato si prende il prezzo di chi sta vendendo, cioè colpisce l’ask, e quel volume finisce nella colonna dell’ask. Chi vende a mercato colpisce il bid, e finisce nella colonna del bid.

Chi lascia lì un limite ad aspettare, in quelle colonne, non ci finisce come aggressore. Ci finisce come controparte.

Sequenza in tre pannelli che mostra il libro ordini prima e dopo l'arrivo di un ordine di acquisto a mercato da 120 contratti, con la tabella di chi consuma cosa e in quale colonna finisce il volume
Come nasce un numero dentro la cella. Prima: 180 contratti in vendita fermi sull’ask, che aspettano. Poi arriva un ordine di acquisto a mercato da 120. Dopo: sull’ask ne restano 60, e nella cella si accende ask 120. Comprati 120, venduti 120. Gli stessi.

Il paletto che separa chi ha capito da chi ripete

Attento qui, perché in giro sbagliano quasi tutti.

Ogni contratto scambiato ha un compratore E un venditore. Sempre, per costruzione: le due quantità sono identiche per definizione. Quello che può essere diverso è quanti erano da una parte e dall’altra, e soprattutto chi si è mosso per primo.

Quindi quei due numeri NON dicono “qui c’erano più compratori che venditori”. Quella frase non vuol dire niente.

Dicono chi ha preso l’iniziativa, e chi l’ha subita.

Una cella che segna 340 all’ask vuol dire questo: 340 contratti comprati da qualcuno che aveva fretta, contro 340 venduti da qualcuno che stava già lì in fila con un limite.

Ogni numero grosso racconta due storie insieme, di chi ha spinto e di chi ha retto. Il footprint non ti dice chi aveva ragione: ti dice che erano tutti e due lì.

Il delta, in due minuti

In fondo alla candela c’è la riga dei totali, ed è la prima che si guarda.

Tre riquadri con il volume totale, il delta e il prezzo più scambiato di una candela bid/ask, ognuno con la domanda a cui risponde
La riga in fondo alla candela risponde a tre domande diverse: quanto si è scambiato in tutto, chi aveva più fretta (il delta), e a quale prezzo si sono fermati quasi tutti.

Il delta è una sottrazione: volume all’ask meno volume al bid.

Positivo, dentro quella barra l’iniziativa aggressiva netta era in acquisto. Negativo, era in vendita. Non significa “più compratori” (vedi sopra) e non significa “adesso sale”.

Te lo ripeto perché è la leggenda più diffusa del settore. Il delta misura lo sforzo, il prezzo misura il risultato, e il delta è già dentro il prezzo: quando la cella esiste, quei contratti sono passati e il prezzo ha già reagito.

La parte interessante è quando i due non tornano. Delta grosso e positivo e il prezzo che non sale di un tick: qualcuno sta vendendo con calma tutto quello che gli arriva addosso. Oppure il contrario, vendite aggressive a manetta e il prezzo impalato lì.

Sforzo contro risultato: se spingi il motorino in salita come un dannato e non avanzi, il problema non è la spinta, è il peso dall’altra parte.

Stessa aria di famiglia del GEX: il prezzo si muove per gente costretta a comprare e vendere dietro le quinte, e sul grafico tu vedi solo l’effetto.

Tre candele bid/ask affiancate con delta molto diversi: la salita comprata, la salita con delta negativo e la barra con volume enorme e prezzo fermo
Lo stesso strumento racconta tre storie diverse: la salita comprata, la salita in cui gli aggressivi stavano vendendo, e la barra con volume enorme che non si muove di un tick. Il delta non è un segnale, è una domanda.

E adesso il freno a mano.

Una divergenza, da sola, non è un ingresso. Il delta ti manda a guardare un livello, non ti dice di cliccare: il livello deve essere già lì, deciso prima e per altre ragioni.

Il punto scomodo: tutto questo vuole il future

Adesso la parte onesta, quella che rischia di costarmi qualche lettore. Pazienza.

La candela bid/ask si regge su una cosa sola: il volume vero degli scambi, con attaccato il lato dell’aggressore.

Sui future del CME (ES, NQ e compagnia) c’è tutto. Libro ordini unico e centralizzato, volume ufficiale in contratti, e soprattutto il lato dell’aggressore, che la borsa pubblica dentro il flusso dati. Non è una stima della piattaforma, è un dato dichiarato dalla borsa. Con un’eccezione: nelle aste, tipo l’apertura, gli ordini si incrociano tutti insieme e nessuno colpisce nessuno. Quel volume finisce nella candela senza lato, e la prima barra dopo l’apertura non si legge come le altre.

Sul forex spot no. Non c’è un book unico, ogni broker vede solo il suo pezzo, e il lato dell’aggressore va indovinato con regole che sbagliano, e sbagliano di più proprio sui trade grossi.

Sui CFD peggio ancora. Il tuo broker non è una borsa: quello che vedi come volume è quasi sempre tick volume, un contatore di quante volte il prezzo si è mosso, non di quanti contratti sono passati.

La regola pratica è secca: si analizza sul future, si esegue dove hai il conto. E se i dati dei future non ce li hai, non fingere di avere il footprint: meglio niente che un dato finto.

Però “meglio niente” non vuol dire entrare al buio. Se operi su CFD, tieni almeno davanti i numeri che dai future arrivano lo stesso: imbalance, COT, zone di interesse su DAX, ES, NQ e Dow. Li ho messi dentro Thunder Desk, è gratis, ed è il modo di non entrare cieco su uno strumento che copia un mercato che non stai guardando.

Tanto più che l’indice lo muovono anche cose che sul tuo grafico non compaiono, tipo le opzioni che scadono in giornata.

Un caso vero: NQ, 29 luglio

Ti faccio vedere come si legge un livello. Come si legge, non come si sceglie: quella è tutta la puntata 2.

29 luglio, Nasdaq.

Sul grafico avevo un livello a 27.797, uscito da una zona di squilibrio, un buco lasciato dal prezzo mentre correva e non ancora ripassato. Da solo, è un numero su un grafico. Ce ne sono mille.

Poi ho guardato il libro degli ordini. Sopra, a 27.800, c’era una fascia spessa di ordini in vendita. Ferma lì da minuti.

Due strumenti diversi, lo stesso prezzo.

È questo il cuore del pezzo. Non “il footprint dà il segnale”, ma due cose che non si parlano fra loro e che indicano lo stesso numero.

Vendita in limite con due contratti a 27.796,88, appena sotto il muro. Stop a 27.880,50, dietro un’altra riga grossa più in alto, non a una distanza scelta col righello. Target 27.709, appoggiato a una fascia di ordini in acquisto.

Esito: eseguito, il primo contratto coperto strada facendo e il secondo portato fino al target pieno. +87,88 punti sul contratto arrivato in fondo, +152,76 sommando i due.

Schema del caso NQ del 29 luglio 2026: a sinistra il grafico con la zona di squilibrio e la sua mediana a 27.797, a destra la mappa del libro ordini con la fascia in vendita poco sopra, e i livelli di ingresso, stop e obiettivo
NQ, 29 luglio 2026: lo stesso prezzo indicato da due strumenti che non si parlano fra loro. A sinistra il grafico con la zona di squilibrio, a destra la fascia di ordini in vendita ferma poco sopra. Schema ridisegnato dal grafico reale.

E la barra che tocca quel livello è il posto dove serve aprire la vista bid/ask. Quello che vuoi vedere, salendo verso il muro, è l’aggressione in acquisto che si spegne riga dopo riga e il bid che cresce: la spinta che finisce prima della cima. Se c’è, il muro è vero. Se non c’è, quel livello è solo un numero.

Io la vista bid/ask ce l’ho su DeepCharts di Volumetrica, dove si chiama Order Flow Analyzer, mentre la mappa della liquidità sta nel DeepDOM. Due cose diverse, due nomi diversi.

Due righe di trasparenza, che mi sembrano dovute: quelli sopra sono link di affiliazione. Se li utilizzi e sottoscrivi io prendo una commissione, tu non paghi un centesimo in più.

Ricostruzione di una candela bid/ask sul livello: salendo, il volume aggredito all'ask cala riga dopo riga mentre quello al bid aumenta
La barra sul livello, aperta riga per riga: salendo verso il muro il volume aggredito all’ask si spegne e quello al bid aumenta. Schema didattico, i numeri servono a far vedere la forma, non sono la stampa del libro ordini.

Adesso la parte che non ti fa vedere quasi nessuno.

Lo stesso giorno, stessa lettura, avevo il gemello sull’ES. Il livello c’era, l’ordine era lì. Non è mai partito, non è stato eseguito, punto.

Perché, lo vediamo nella prossima puntata.

Cosa fai da domani mattina

Il compito è piccolo, e proprio per questo prendilo sul serio.

Per una settimana, su questa roba non ci operi. Zero.

Apri la vista bid/ask su un future che segui già, guarda solo i punti in cui il prezzo si è girato, e a ogni giro fatti quattro domande.

Card con le quattro domande da fare a una candela bid/ask prima di pensare a un ordine
Le quattro domande da fare a ogni candela bid/ask, prima ancora di pensare a un ordine: dove si è scambiato di più dentro la barra, chi era aggressivo e a quali prezzi, se la spinta si è spenta prima della fine della candela, e se il prezzo si è mosso quanto meritava il volume che ci è passato.

Poi segna le tue letture, e scrivile PRIMA di sapere come va a finire: col senno di poi abbiamo ragione tutti. Se un posto dove metterle non ce l’hai, usa il TradingBlog Diary: è gratuito, e ti ritrovi il registro delle tue letture al posto dei ricordi. Che non coincidono mai 🙂

Nella prossima puntata apriamo il cassetto operativo: l’assorbimento, l’esaurimento, gli squilibri impilati e il delta che non torna. Cioè come si passa dal “ho capito cosa vedo” al “so su quale prezzo metto l’ordine”. Eccola: assorbimento, esaurimento e squilibri, cioè come si sceglie il prezzo dell’ordine.

Saper leggere una candela bid/ask non ti fa guadagnare un euro. Ti toglie la scusa di dire che il mercato è impazzito. Non impazzisce mai: siamo noi che guardiamo il rettangolo colorato e ci raccontiamo la storia comoda.

Chiudo qui. Se conosci un trader che entra sulle candelone verdi perché “sono belle piene”, o che sta ancora segnando pin bar col pennarello, mandagli questo pezzo. A te non costa niente, a lui magari fa risparmiare qualcuno degli anni che ci ho messo io.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader in un’Arena in ambiente demo, senza rischio di capitale reale. Scopri le Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.