
Il report COT, come si legge davvero
Ciao trader,
la prima volta che ho aperto un report COT sull’S&P ho avuto un piccolo infarto.
Gli hedge fund erano corti. Corti pesante, centinaia di migliaia di contratti.
Nella mia testa il film era già scritto: quelli grossi sanno qualcosa, stanno per far crollare tutto, e io sono lì lungo come un pollo.
Non è crollato niente.
E la settimana dopo erano ancora corti. E quella dopo pure.
Poi sono andato a guardare la storia, e ho scoperto la cosa che nessuno mi aveva detto: sul future dell’S&P i fondi a leva sono corti quasi sempre. Dal gennaio 2016 al report del 29 settembre 2026, su 561 report settimanali, sono stati lunghi netti 15 volte. L’ultima l’8 marzo 2022.
Quel giorno ho capito che il COT non l’avevo letto. L’avevo guardato.
Nel pezzo sulle quattro domande prima di aprire il grafico ti avevo dato la versione corta. E nella lezione crypto su cosa muove il prezzo ti ho detto che il funding NON è il COT. Oggi ti spiego cos’è il COT, e soprattutto come si legge senza farsi male.
Ok, vamos.
Cos’è, in quattro righe
Il Commitments of Traders lo pubblica la CFTC, l’ente che vigila sui futures americani.
Le posizioni degli operatori grossi, quelli sopra certe soglie, vengono comunicate ogni giorno alla CFTC. Una volta a settimana la CFTC ne pubblica la fotografia aggregata, divisa per categorie.
La fotografia è scattata alla chiusura del martedì. Viene pubblicata il venerdì alle 15:30 ora di New York, che per noi in Europa vuol dire la sera. Salvo festivi, che spostano il calendario.
E c’è solo per i mercati dove almeno 20 operatori stanno sopra quelle soglie. Su ES non è un problema.
Quale report: il dettaglio che cambia tutto
Qui casca il primo asino, e io ero l’asino.
I report sono più d’uno.
Il Legacy è il più vecchio, e divide il mondo in due: commercial, cioè chi usa i futures per coprire un rischio della propria attività, e non commercial, cioè tutti gli altri. È quello che trovi citato ovunque.
Il Disaggregated è fatto per le materie prime: separa produttori e trasformatori, swap dealer, fondi e il resto. Su petrolio, grano e oro ha senso.
Il Traders in Financial Futures, TFF per gli amici, è fatto per i futures finanziari: indici azionari, valute, tassi. Se fai ES o NQ, è questo che devi guardare.
E attenzione, perché lo dice la CFTC stessa: il TFF non è una versione più dettagliata del Legacy. Le sue categorie possono pescare sia fra i commercial sia fra i non commercial. Quindi il “commercial = quello che tratta la merce”, che su petrolio e grano funziona, sull’S&P non ti porta da nessuna parte. Nessuno produce S&P 500 in un capannone.
Lo so, nel pezzo delle quattro domande ti avevo parlato di commercial e speculatori. Su petrolio e grano resta giusto. Sugli indici, oggi ti porto un passo più in là.
Le quattro famiglie del TFF
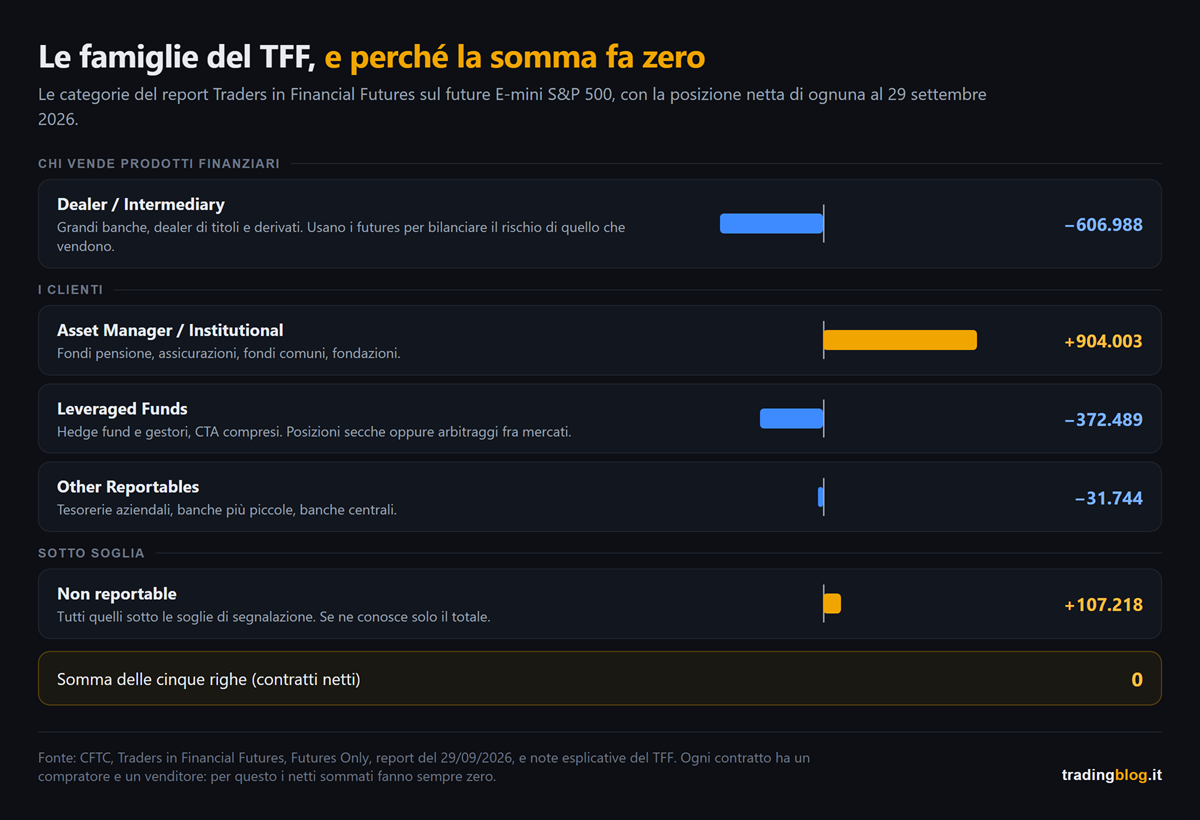
Ora te lo spiego per bene, con le definizioni della CFTC tradotte in umano.
Dealer/Intermediary. Il lato di chi vende: grandi banche e dealer di titoli e derivati. Costruiscono prodotti per i clienti e usano i futures per bilanciare il rischio di quello che hanno venduto. Di solito non stanno scommettendo, stanno coprendo il banco.
Asset Manager/Institutional. Fondi pensione, assicurazioni, fondi comuni, fondazioni. Soldi lenti e grossi.
Leveraged Funds. Hedge fund e gestori vari, compresi i CTA. La CFTC scrive che le loro strategie possono essere posizioni secche oppure arbitraggi fra mercati diversi. Tienilo a mente, fra due minuti serve.
Other Reportables. Quelli sopra soglia che non stanno nelle altre tre: tesorerie aziendali, banche più piccole, banche centrali.
Più una quinta riga: i non reportable, cioè tutti quelli sotto soglia. I piccoli. Di loro la CFTC sa solo il totale, non chi sono.
Due parole che devi avere chiare
Posizione netta. Contratti lunghi meno contratti corti, per categoria. Se gli asset manager hanno un milione e centomila lunghi e duecentomila corti, sono netti lunghi di circa novecentomila.
Open interest. La CFTC lo definisce come il totale dei contratti aperti e non ancora chiusi. Ogni contratto ha un compratore e un venditore, ed è per questo che le posizioni nette di tutte le categorie, sommate, fanno zero. Sempre. Se qualcuno è netto lungo, qualcun altro è netto corto per la stessa quantità.
Guarda cosa fa l’open interest di ES intorno a una scadenza. L’8 settembre 2026 era 2.071.836 contratti. Il 15 settembre, a tre giorni dalla scadenza trimestrale del 18, era 2.446.519. Il 22 settembre, a scadenza passata, 1.890.653.
Non è un’ondata di nuovi capitali seguita da una fuga. È il rollover: per qualche giorno convivono il contratto che scade e quello nuovo, e i numeri si gonfiano.
L’esempio vero: ES negli ultimi tre anni
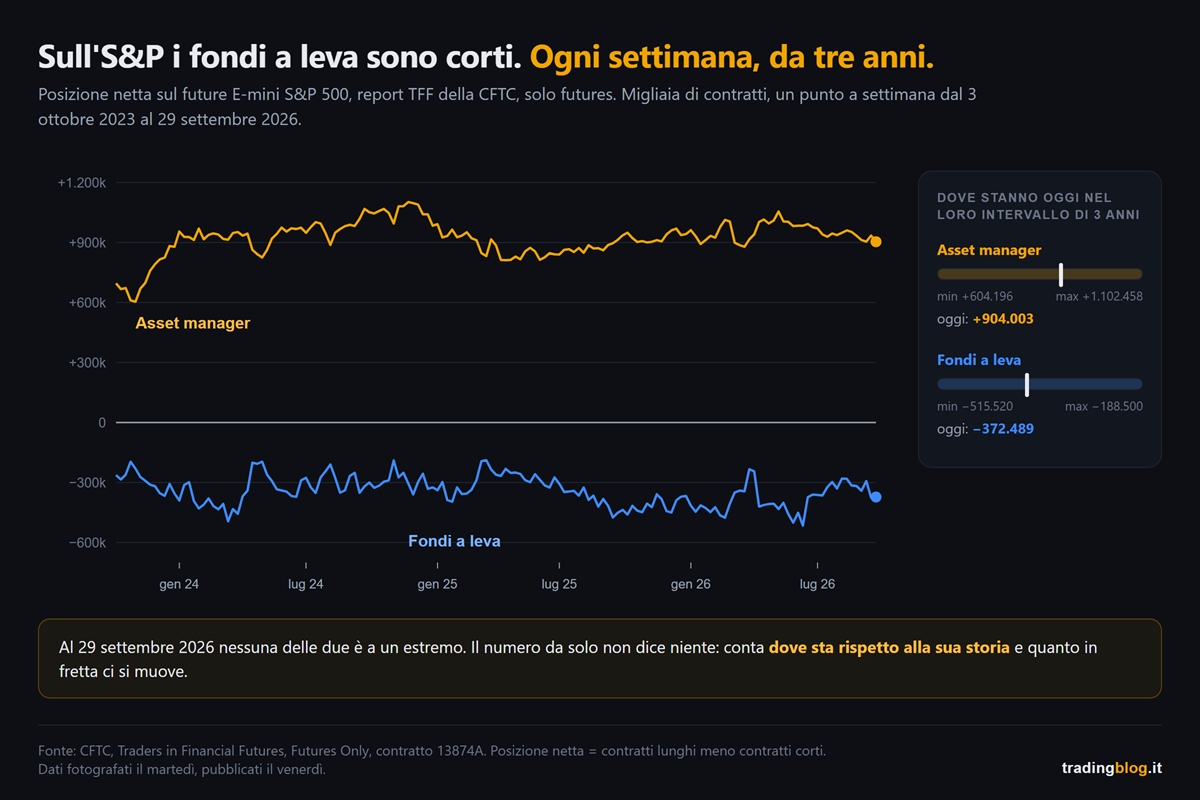
Al report del 29 settembre 2026, l’ultimo disponibile mentre scrivo:
gli asset manager sono netti lunghi di 904.003 contratti;
i fondi a leva sono netti corti di 372.489 contratti.
Letto così, il secondo numero fa paura. È lo stesso che ha spaventato me.
Adesso mettilo dentro la sua storia. Negli ultimi tre anni la posizione netta dei fondi a leva è andata da un minimo di -515.520 (16 giugno 2026) a un massimo di -188.500 (18 marzo 2025). Non è mai stata positiva. Oggi sta poco sotto la metà del suo intervallo.
E guarda le date. Il minimo e il massimo cadono tutti e due nella settimana di una scadenza trimestrale. Proprio quelle settimane di cui ti dico di diffidare fra poco.
Gli asset manager, nello stesso periodo, sono andati da 604.196 (31 ottobre 2023) a 1.102.458 (26 novembre 2024). Oggi stanno a metà strada abbondante.
Tradotto: questa settimana il COT su ES non ti dice niente di speciale. Nessun estremo, nessuna corsa.
E sai una cosa? Ho fatto il conto dal 2016. In circa tre settimane su quattro né gli asset manager né i fondi a leva stanno ai bordi del loro intervallo di tre anni. La maggior parte delle settimane il COT non ha niente da dirti, e va bene così.
I quattro errori classici
Uno: usarlo per il timing intraday. È una fotografia settimanale di posizioni aggregate. Dentro ci sono operatori che ragionano in mesi. Chiedergli dove va ES alle 15:45 di giovedì è come chiedere al bollettino del meteo stagionale se ti serve l’ombrello alle cinque.
Due: dimenticare il ritardo. Fotografia del martedì sera, pubblicata il venerdì sera. Se lo leggi il lunedì mattina, il dato ha quasi sei giorni. In sei giorni un fondo a leva può aver girato tutto due volte.
Tre: confondere chi copre e chi scommette. Questo è quello che mi ha fregato all’inizio. La CFTC lo scrive nero su bianco: classifica gli operatori, non le singole operazioni. Sa che un hedge fund sta nei fondi a leva, ma non può sapere se tutto quello che fa è speculazione. Un fondo corto sul future può essere lungo sulle azioni e incassare la differenza fra i due prezzi. Per lui la direzione può non contare niente. Ecco perché “i fondi sono corti” sull’S&P non vuol dire per forza “i fondi scommettono sul ribasso”.
Quattro: guardare il livello invece degli estremi e dei cambiamenti. Meno 372.000 contratti, da solo, non vuol dire niente. Diventa un’informazione solo quando lo confronti con la storia di quella categoria: è vicino al bordo del suo intervallo? Si sta muovendo veloce in una direzione da settimane? E anche lì, occhio alle settimane del rollover, dove i numeri ballano per motivi che col posizionamento non c’entrano.
Come lo uso io
Te l’ho già detto nel pezzo delle quattro domande e lo ripeto: per me il COT è contesto, mai segnale.
Mi serve a sapere in che stanza sono entrato. Se una categoria è ammassata a un estremo della sua storia, mi aspetto che il giorno in cui decide di uscire la porta sia stretta. Non so quando, e il COT non me lo dirà mai.
Non mi fa entrare. Non mi fa uscire. Mi fa solo stare più attento alla gestione.
E qui una cosa pratica. Il conto che ti ho fatto sopra, cioè dove sta oggi una posizione dentro il suo intervallo, a mano è una noia mortale da rifare ogni venerdì. Nel Thunder Desk lo trovi già fatto, in un indice da 0 a 100 sugli ultimi tre anni, gratis, basta registrarsi. Sappi però che lì il conto è fatto sugli speculatori del Legacy, i non commercial, e in proporzione all’open interest. Quindi su ES e NQ è un termometro più grossolano del TFF che ti ho spiegato oggi, e i numeri non coincidono con quelli di sopra. Per una prima occhiata va bene. Per capire chi c’è dietro, apri il TFF.
Cosa fai da domani mattina
Su ES e NQ apri il TFF, non il Legacy. Sono due report diversi, e le categorie non si traducono una nell’altra.
Prima di leggere un numero, guarda la sua storia. Una posizione netta ha senso solo dentro il suo intervallo.
Segnati la data della fotografia, non quella in cui la leggi. Il martedì, sempre.
Nelle settimane di scadenza trimestrale, prendi tutto con le pinze.
Il COT non ti dice quando entrare. Ti dice in che stanza sei entrato, e quanto è stretta la porta.
Torno a quella prima volta.
I fondi erano corti, e io avevo visto un segnale.
Erano corti come lo sono quasi sempre, e il segnale era solo nella mia testa.
Il COT è uno strumento onesto: ti dice esattamente quello che c’è scritto, né più né meno. Il problema siamo noi, che ci leggiamo dentro quello che vogliamo trovarci.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.



