Articoli

Una stazione di servizio isolata su una strada deserta di notte, la pensilina illuminata e un cartello dei prezzi spento, con un bagliore ambra all'orizzonte

CPI di mercoledì: il titolo farà paura, ma il rischio vero sta da un’altra parte

Ciao trader,

l’ultima volta che ti ho scritto di un CPI, l’11 settembre, il mercato dava il rialzo della Fed al 70%.

E ti avevo detto che il 70% era la posizione peggiore in cui farsi trovare da un dato.

Cinque giorni dopo la Fed ha alzato davvero, primo rialzo in più di tre anni, tassi al 3,75-4,00%.

Oggi pomeriggio esce il CPI di settembre, e la situazione si è ribaltata.

Il rialzo di fine mese adesso il mercato lo dà intorno al 20%.

E ti dico subito perché questo mi preoccupa di più, non di meno.

Cosa esce oggi, e a che ora

Esce il CPI americano di settembre, l’indice dei prezzi al consumo.

Lo pubblica il Bureau of Labor Statistics mercoledì 14 ottobre alle 8:30 di New York, che in Italia sono le 14:30, e le 13:30 qui alle Canarie e a Londra.

Ecco cosa si aspetta il mercato, confrontato con agosto:

Cosa Atteso settembre Agosto
CPI headline, anno su anno 3,6-3,7% 3,4%
CPI headline, mese su mese +0,6% +0,4%
CPI core (senza cibo ed energia), anno su anno 2,4-2,5% 2,4%
CPI core, mese su mese +0,2% +0,3%

Sul core, poi, le stime sono strette quasi tutte intorno al +0,2%.

Tienilo a mente, perché è lì che si nasconde il rischio.

Ah, domani, giovedì, escono anche i prezzi alla produzione.

Quindi il pomeriggio di oggi non chiude il discorso, apre una due giorni.

Il titolo di oggi farà paura

Te lo dico prima, così non ti spaventi alle 14:30.

Un +0,6% sul mese sarebbe il rialzo mensile più forte da aprile.

Il motivo è sempre lo stesso: la benzina.

Ad agosto la benzina nel CPI segnava già +27,4% sull’anno, e tutta l’energia +16,3%.

A settembre la benzina è salita ancora, e il gasolio a fine mese ha fatto il suo record storico, poco sopra i 6,5 dollari al gallone di media nazionale.

Il Brent in questi giorni sta in area 105 dollari.

Domenica Trump ha annunciato una “tregua energetica” fra Russia e Ucraina, niente più attacchi agli impianti.

Mosca non l’ha confermata, gli attacchi sono continuati, e il petrolio lunedì ha chiuso in rialzo invece che in calo.

E il Medio Oriente, che è quello che ha portato il barile fin lassù, non si è calmato per niente.

Tradotto: il titolone di oggi lo scrive il barile, e il barile in questi giorni lo scrivono le notizie dai fronti.

Ed è proprio per questo che il titolone, per chi fa trading, conta meno di quello che sembra.

Alla Fed quasi tutti sanno che è benzina.

Il mercato lo sa che è benzina.

Le notifiche sul telefono parleranno di “inflazione al massimo da mesi”, e avranno ragione, ma non è quello il numero su cui si gioca la partita di fine mese.

Il core di agosto era sporco

E qui arriva la parte che quasi nessuno ti racconta.

Ad agosto il core era uscito a +0,3%, sopra il +0,2% atteso.

Il mercato se n’era accorto subito: i rendimenti a breve erano saliti, perché un core sopra le attese è esattamente quello che la Fed non vuole vedere.

Ma se apri il report e guardi dentro, una fetta di quel +0,3% non era inflazione che si allarga.

Erano due voci strane.

I servizi telefonici, saliti del 5,4% in un mese per i rincari e i cambi di piano decisi da AT&T e T-Mobile, da soli aggiungevano circa un decimo di punto al core.

E gli hotel, +2,4% dopo due mesi di cali simili, cioè un rimbalzo più che una tendenza.

Togli quelle due cose e agosto torna un mese normale.

Per questo quasi tutti si aspettano un core di settembre a +0,2%: non perché l’inflazione si stia raffreddando, ma perché quelle due voci non si ripetono.

È come la gomma che si buca in qualifica.

Il tempo è brutto, ma non ti dice niente sul passo gara.

E allora cosa guardo, dentro il core di oggi?

Una voce sola, prima di tutte le altre: i biglietti aerei.

Perché un biglietto aereo è un servizio, ma dentro c’è il carburante.

Ad agosto i voli segnavano già +23,4% sull’anno: il barile sta passando dal carburante ai servizi da mesi, e la domanda è se accelera.

Questo è ancora un effetto indiretto, il carburante che entra nel prezzo di un servizio.

Il passo dopo è quello che a settembre la BCE aveva messo nelle sue proiezioni, l’effetto di secondo giro: salari e listini che si adeguano.

Lì il rincaro smette di essere benzina e diventa un’altra cosa.

Perché stavolta il rischio è tutto da una parte

Torniamo a quel 20%.

Come ci siamo arrivati?

Fino al 28 settembre il mercato dava il rialzo di fine mese intorno al 70-75%.

Poi in quattro giorni sono successe tre cose.

Il 29 settembre John Williams, il presidente della Fed di New York, ha detto che non c’è nessuna urgenza e che un altro ritocco può arrivare verso fine anno.

Già lì le probabilità di ottobre sono crollate.

Il giorno dopo il PCE di agosto, l’indice che la Fed usa davvero per il suo 2%, è uscito un filo sotto le attese.

E il 2 ottobre il report sull’occupazione di settembre è uscito debolissimo, 29.000 posti contro una stima intorno ai 90.000, disoccupazione dal 4,1% al 4,2%.

Risultato: ottobre quasi fuori dal prezzo, e la scommessa spostata tutta su dicembre, dove il rialzo è prezzato intorno all’85%.

Quindi la storia che il mercato si è raccontato è questa: ottobre fermi, dicembre rialzo.

Ora pensa a come reagisce un prezzo costruito così.

Se oggi il core esce a +0,2%, il mercato dice “lo sapevo”.

Movimento, sì, ma dentro un copione già scritto.

Se esce a +0,3% o sopra, cioè sopra quasi tutte le stime, quel 20% di ottobre non è più un 20%.

E una scommessa da riprezzare da 20 a 50 in un pomeriggio è molto più violenta di una da 70 a 80.

A settembre il rialzo era dentro il prezzo, e il dato poteva solo confermarlo o deluderlo.

Oggi il rialzo è quasi fuori dal prezzo, e la sorpresa che fa male è una sola.

C’è anche la coda opposta, e non è da buttare.

Core a +0,1% con un mercato del lavoro che crea 29.000 posti, e qualcuno al tavolo comincerà a chiedersi se anche dicembre serve davvero.

L’85% di dicembre si sgonfierebbe, e quello sì che sarebbe un pomeriggio di festa per l’azionario.

Meno probabile, ma possibile.

Il mio punto è un altro: il mercato è sbilanciato su una storia sola, e i pomeriggi pericolosi sono quelli in cui la storia si rompe.
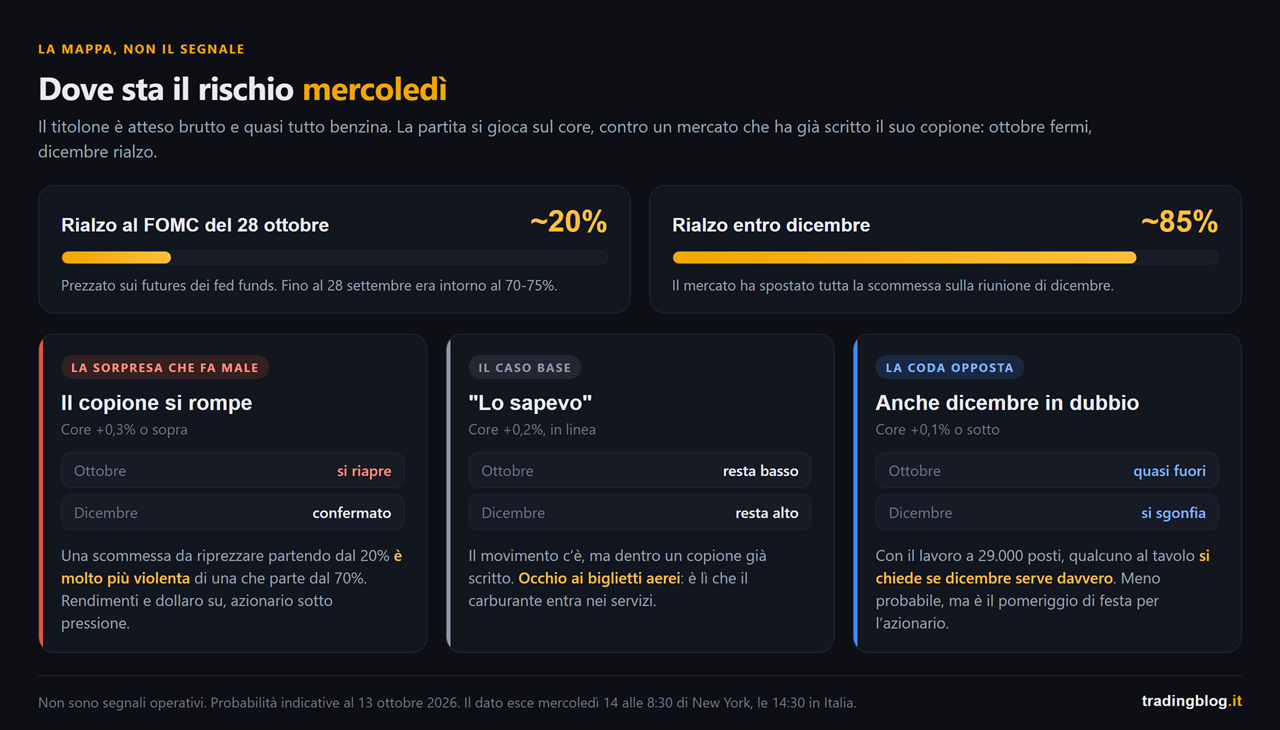
Schema di dove sta il rischio sul CPI di settembre: rialzo della Fed a ottobre prezzato intorno al 20% e a dicembre intorno all'85%, e cosa tende a spostare un core a +0,3% o sopra, a +0,2% o a +0,1% o sotto
Dove sta il rischio mercoledì. Con il rialzo di ottobre prezzato intorno al 20% e quello di dicembre intorno all’85%, ecco cosa tende a spostare ciascun esito del core. Non sono segnali, è la mappa.

La Fed tirata da due parti

C’è un’ultima cosa che rende questo CPI diverso da quello di settembre.

A settembre la Fed aveva un problema solo: l’inflazione.

Adesso ne ha due, e tirano in direzioni opposte.

Da una parte i prezzi che salgono per l’energia, con il decennale americano sopra il 5% e la presidente della Fed di Cleveland, Beth Hammack, che dice che servono tassi più alti perché l’inflazione si sta allargando.

Dall’altra un mercato del lavoro che quest’anno ha creato in media 68.000 posti al mese, e che a settembre ne ha creati meno della metà di quelli.

I verbali della riunione di settembre dicono che al tavolo vedono un altro rialzo entro fine anno.

Non dicono quando.

E quando una banca centrale non dice quando, decide il dato.

Oggi è il dato.

Come ci sto dentro io

Le regole sono quelle di sempre, perché le giornate da CPI si assomigliano tutte.

Non entro sullo spike delle 14:30.

Prima il mercato legge il titolone, che oggi sarà brutto e scontato.

Poi legge il core.

Poi, se è uno che lavora bene, apre il dettaglio e guarda cosa c’è dentro.

Il movimento che tiene fino a sera nasce quasi sempre al secondo o al terzo passaggio, non al primo.

Arrivo con la mappa fatta.

Calendario, livelli, e dove il mercato delle opzioni ha i suoi muri su S&P e Nasdaq.

Su una giornata così una parte del movimento la fanno i market maker che si coprono, non la notizia, ed è la gamma exposure.

Io la guardo sul Thunder Desk, che è gratis e mi mette calendario macro e gamma nella stessa schermata.

Il punto non è lo strumento, è aprirlo la mattina, non alle 14:29 con la posizione già aperta.

Taglio la size prima, non dopo.

Se una posizione arriva viva alle 14:30, lo spread può allargarsi e lo stop può saltare qualche tick più in là.

Quanto mi costa davvero quello scenario lo calcolo adesso, con i numeri, non a occhio.

E segno la reazione, non il risultato.

Cosa mi aspettavo, cosa è uscito, cosa ha fatto il prezzo nei primi cinque minuti e cosa alle 16.

Fallo oggi, e rifallo a fine mese con il FOMC.

Qualche giornata così sul diario e il tuo comportamento ricorrente sui dati macro salta fuori da solo.

Tre punti da portarti a casa

  1. Il titolone di oggi sarà brutto, ed è già scritto. Headline atteso al +0,6% sul mese e al 3,6-3,7% sull’anno, quasi tutto energia, cioè benzina. Non è lì che si decide ottobre.
  2. Il core di agosto era gonfiato da due voci che non si ripetono. Un +0,2% oggi non vuol dire inflazione che si raffredda, e dentro conviene guardare i biglietti aerei, il punto dove il barile entra nei servizi.
  3. Il mercato ha già deciso: ottobre fermi, dicembre rialzo. Con ottobre intorno al 20% la sorpresa che fa più male è un core a +0,3% o sopra. Non serve indovinarlo, serve sapere prima cosa fai se arriva.

Se ti sei perso le puntate precedenti, il pezzo sul CPI di agosto è dove è cominciato il discorso fra headline e core, e il pezzo sul rialzo di settembre spiega perché da qui in poi ogni dato di inflazione pesa il doppio.

Il dato pericoloso non è quello che il mercato teme. È quello che il mercato ha smesso di temere.

— tradingblog.itPosta su X

Chiudo con quello che mi ripeto ogni volta che vedo un mercato tranquillo prima di un dato.

Tranquillo non vuol dire sicuro.

Vuol dire che tutti hanno scommesso sulla stessa storia.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Una scalinata di pietra che sale nel buio verso un bagliore ambra in cima, fra rocce e strutture scure, senza che si veda dove finisce

Non è stata una mossa. È l’inizio di un ciclo.

Ciao trader,

il 16 settembre la Fed ha alzato i tassi per la prima volta in più di tre anni.

Nei sei giorni dopo il Nasdaq ha fatto due record storici di fila e il VIX è sceso del 20%.

Se la tua reazione è “il mercato non ha capito”, fermati un attimo. Perché i numeri dicono il contrario: il mercato ha capito benissimo, e quello che ha capito è più interessante del rialzo.

Ok, vamos.

Cosa è successo, in tre righe

Venticinque punti base, dal 3,50-3,75% al 3,75-4,00%. Voto unanime, dodici a zero, nessun dissenso. Primo rialzo dopo più di tre anni di fermo o di tagli.

Fin qui l’hai letto ovunque il 16 settembre, e a una settimana di distanza non vale niente.

Quello che vale sta nelle proiezioni che il comitato pubblica insieme alla decisione.

Il titolo vero non è il 2026. È il 2027.

Insieme alla decisione, il comitato pubblica le proprie proiezioni sui tassi. Diciotto puntini su un grafico, che diventano diciassette sugli anni più lontani, perché un partecipante non ha inviato le proiezioni per il 2028 e il 2029.

Il 2026 è la parte finita nei titoli: almeno un altro rialzo entro fine anno, dicono sedici puntini su diciotto.

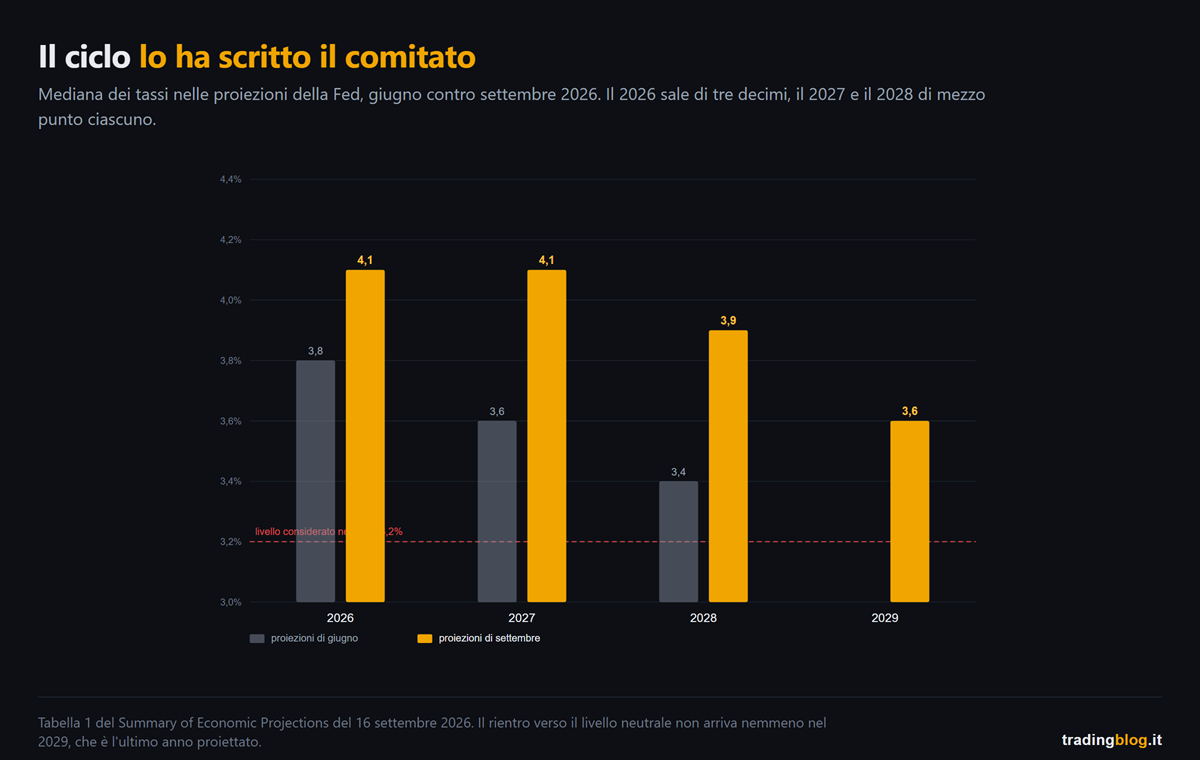
Ma guarda cosa è successo agli anni dopo, confrontando le proiezioni di settembre con quelle di giugno.

Grafico a barre che confronta le mediane dei tassi nelle proiezioni della Fed di giugno e di settembre 2026: ogni barra di settembre è più alta della corrispondente di giugno, e nessuna scende fino alla linea del livello neutrale del 3,2%
Le mediane dei tassi nelle proiezioni del comitato, giugno contro settembre 2026. Il 2026 sale di tre decimi, il 2027 e il 2028 salgono di mezzo punto ciascuno.

La mediana per il 2027 è passata da 3,6% a 4,1%. Mezzo punto in tre mesi.

Quella per il 2028 da 3,4% a 3,9%. Un altro mezzo punto.

E il rientro verso il livello che loro stessi considerano neutrale, il 3,2%, non arriva affatto. Nemmeno nel 2029, che è l’ultimo anno proiettato: lì la mediana scende, ma solo al 3,6%.

Leggilo come lo leggerebbe un trader e non un giornalista. Il comitato non ha scritto “alziamo una volta e poi vediamo”. Ha scritto che si sale al 4,1% e si resta lì per due anni, che nel 2028 si scende appena al 3,9%, e che alla fine dell’orizzonte previsto non si è ancora tornati al livello considerato neutrale.

Quella non è una mossa isolata. È un livello alto tenuto per anni, scritto da chi lo deve tenere. E fra poco vedrai che il mercato si aspetta perfino più di così.

E il mercato? Gli ha dato ragione.

Qui arriva la parte che ribalta l’istinto.

Quando una banca centrale comincia ad alzare, il copione che tutti si aspettano è: azionario giù, volatilità su, credito che si allarga, rendimenti su lungo tutta la curva.

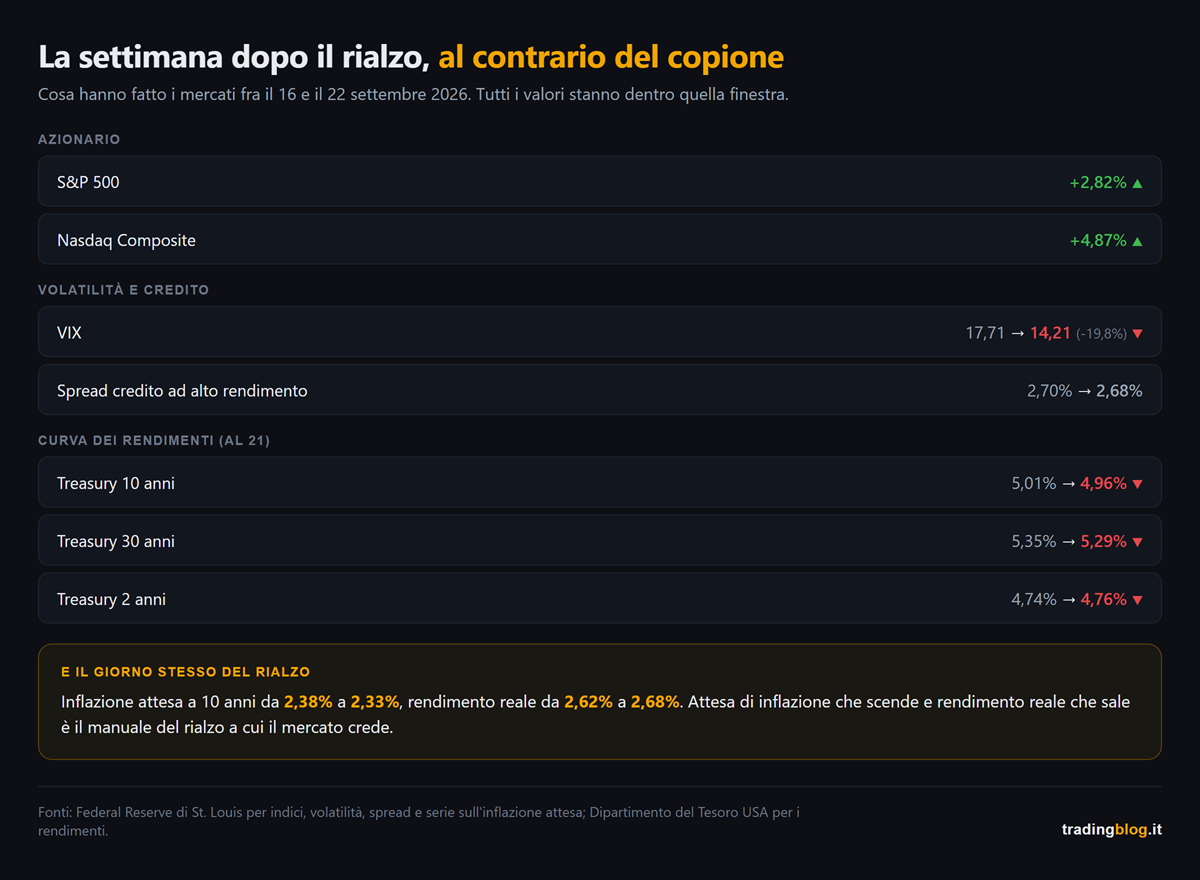
Fra il 16 e il 22 settembre non è successo niente di tutto questo. I numeri di questa sezione stanno dentro quella finestra, con due eccezioni che ti segnalo quando arrivano: la curva dei rendimenti, che si ferma al 21, e l’ultimo dato, che misura la reazione di una giornata sola.

Tabella dei movimenti di mercato fra il 16 e il 22 settembre 2026: azionario in rialzo, volatilità in forte calo, spread di credito quasi fermi, rendimenti a dieci e trenta anni in calo e rendimento a due anni in rialzo
Cosa hanno fatto i mercati fra il 16 e il 22 settembre 2026. Azionario su, volatilità giù, spread di credito fermi, rendimenti lunghi in calo e rendimento a due anni in rialzo.

L’S&P 500 ha fatto +2,82% e il Nasdaq +4,87%, con il record storico il 21 e un altro il 22.

Il VIX è passato da 17,71 a 14,21, cioè meno 20%, ai minimi del mese. Chi vendeva volatilità il giorno del primo rialzo in tre anni ha avuto ragione.

Gli spread del credito ad alto rendimento non si sono allargati di un punto: 2,70% il giorno del rialzo, 2,68% il 22. Un mercato del credito che teme una stretta non sta fermo così.

E adesso guarda la curva dei rendimenti, dove i dati si fermano al 21 perché è l’ultimo giorno pubblicato.

Il due anni è salito, dal 4,74% al 4,76%. Il dieci anni è sceso, dal 5,01% al 4,96%, e il trenta anni dal 5,35% al 5,29%.

Breve su, lungo giù: la curva si è appiattita di sette punti base. Ed è la stessa cosa che dicono i numeri di prima, detta in un altro modo: il mercato si aspetta più stretta adesso e meno inflazione dopo.

Ma il dato che spiega tutto è un altro, ed è il più sottile. Questo è l’unico che esce dalla finestra, perché misura la reazione di una giornata sola: si confronta la chiusura del 15 con quella del 16.

Nel giorno del rialzo l’inflazione attesa a dieci anni è scesa, da 2,38% a 2,33%, mentre il rendimento reale saliva da 2,62% a 2,68%.

E adesso la parte onesta, quella che di solito non ti raccontano.

L’inflazione attesa a dieci anni è molto sensibile al petrolio, e il greggio ha cominciato a scendere proprio da quei giorni. Quindi una fetta di quel calo può essere il barile, non la Fed. Chi ti vende solo la prima metà del dato ti sta vendendo una tesi, non una misura.

Ma il petrolio non spiega l’altra metà. Un greggio che scende abbassa l’inflazione attesa, non alza il rendimento reale. Quei sei punti base di rendimento reale in più nel giorno stesso della decisione sono l’unica cosa che il barile non può giustificare, ed è lì che la tesi sta in piedi.

Inflazione attesa giù e rendimento reale su, insieme, è quello che succede quando il mercato crede che la banca centrale farà il suo lavoro. È il manuale del rialzo che funziona, non di quello che spaventa.

Il mercato non ha ignorato la Fed. Le ha creduto.

Dove invece il mercato non è d’accordo

C’è un punto su cui mercato e comitato la vedono diversamente, e non è quello che pensi.

Sulla prossima riunione, il 27 e 28 ottobre, i futures davano il 54% di probabilità a un altro rialzo al 22 settembre. Un lancio di moneta.

Ma guardando a dicembre, la probabilità di trovarsi almeno venticinque punti base più in alto è del 90%.

Sulla direzione sono d’accordo. Il disaccordo è sul quando, e sul quanto.

Sulle prossime nove riunioni i futures sui fed funds prezzavano, al 22 settembre, circa ottanta punti base di stretta complessiva, cioè più o meno tre rialzi. La mediana del dot plot ne prevede uno.

Il mercato sta prezzando un ciclo più lungo di quello che il comitato ha messo sui puntini.

E le due cose che ho appena scritto non si contraddicono, anzi si tengono: il mercato si aspetta più rialzi di quanti ne preveda il comitato, ed è esattamente per questo che si aspetta meno inflazione.

Cosa cambia per chi opera dentro la giornata

Questa è la parte che ti riguarda davvero, e non ha niente a che fare con le previsioni.

Il presidente della Fed, in conferenza stampa, ha detto due cose che messe insieme cambiano il mestiere.

La prima: “I’m not in the forward guidance business”. Non faccio guida sulle mosse future.

La seconda, spiegando come guarda i dati: “data point dependence is a dangerous preoccupation”. Dipendere dal singolo dato è una fissazione pericolosa. I trend contano, ha detto, i singoli numeri sono rumore.

E non mette il proprio puntino sul dot plot, come già a giugno.

Tradotto in pratica: la guida che il mercato usava da dieci anni per prezzare le riunioni è stata spenta da chi la emetteva.

Il mercato però continuerà a prezzare ogni singolo dato, perché è quello che fa il mercato. Quindi le reazioni sui numeri macro restano, e la mia aspettativa è che diventino più larghe: con una banca centrale che si rifiuta di guidare, nessuno le conferma o le smentisce il giorno dopo.

Per chi opera dentro la giornata è un’asimmetria concreta: il movimento sul dato c’è, la conferma che veniva dopo non c’è più. Si opera la reazione, non l’anticipazione, e per farlo devi sapere quando arriva il dato.

Le date che contano davvero

Non sono tutte uguali, e due pesano più di tutte le altre messe insieme.

Venerdì 2 ottobre, i dati sull’occupazione di settembre. Il comitato proietta la disoccupazione ferma al 4,1% per i prossimi quattro anni, cioè non si aspetta nessun costo sul lavoro. Un numero debole sul lavoro è la cosa che più di tutte può far cambiare idea al comitato dall’interno. Con un’avvertenza onesta: lo standard che il presidente si è dato è dichiaratamente sull’inflazione, non sull’occupazione.

Mercoledì 14 ottobre, l’inflazione di settembre. È l’ultimo dato sui prezzi al consumo prima della riunione del 28, e il presidente ha detto in conferenza stampa di costruire le proprie stime proprio su quello e sui prezzi alla produzione. È il dato che decide se il prossimo rialzo è a ottobre o a dicembre, e quel giorno il testa o croce di cui sopra si risolve in un senso o nell’altro. Il giorno dopo, il 15, escono i prezzi alla produzione, che sono il secondo dei due numeri con cui il presidente si costruisce la stima.

E attento a non confonderti: quel dato non decide la testa del comitato, decide il prezzo. Il presidente ha appena detto che i singoli numeri lui non li guarda. Il mercato invece sì, ed è lì che si spostano le probabilità.

Prima di quelli, mercoledì 30 settembre, esce il PCE di agosto. Serve a verificare una stima che il presidente ha fatto a voce in conferenza stampa, e se esce sopra la stretta si irrigidisce.

E una cosa da segnare: la riunione del 28 ottobre non ha il dot plot. Solo comunicato e conferenza stampa. Il prossimo aggiornamento dei puntini è a dicembre.

Una nota su cosa può andare storto

Il presidente ha indicato tre motivi per il rialzo: economia più forte del previsto, inflazione che non scende abbastanza, e geopolitica.

Il terzo si è già mosso, ma non nel modo semplice. Il greggio era schizzato fino a 107 dollari il 15 settembre, il giorno prima della decisione, e da lì è rientrato verso i novanta, spinto dalle aperture diplomatiche sull’Iran e dall’attesa che l’Arabia Saudita riavvii un grande oleodotto.

Occhio però: quello è il rientro di uno strappo, non un crollo. Il barile resta sopra i livelli di fine agosto. Se scende ancora, una parte del lavoro la fa lui dall’esterno senza che il comitato debba cambiare idea. Se risale, rimette in gioco proprio uno dei motivi per cui hanno alzato.

Una nota, perché la settimana è già girata

Quello che hai letto qui sopra è la settimana dal 16 al 22. Il 23 il vento è cambiato: l’azionario è sceso dai massimi e il rendimento a dieci anni è tornato a salire verso il 5%, proprio per il timore di altri rialzi.

Non smentisce niente. Semmai conferma la parte più scomoda: il mercato non sta prezzando meno stretta, ne sta prezzando di più.

Il cerchio che chiudiamo

L’11 settembre, in questo blog, avevamo scritto che il numero che decide la Fed non è quello del titolo ma il core, e lo avevamo argomentato con le proiezioni pubblicate dalla BCE il giorno prima, dove dal 2027 in poi il core resta sopra il totale.

Cinque giorni dopo la Fed ha alzato, e le sue proiezioni dicono la stessa identica cosa dall’altra sponda dell’Atlantico: inflazione complessiva che rientra prima, core che resta indietro, e tassi che di conseguenza restano alti più a lungo.

Due banche centrali, stessa diagnosi. Se ti sei perso quel pezzo, il CPI di venerdì: il numero che decide la Fed non è quello del titolo è dove è cominciato questo discorso.

Inflazione attesa che scende e rendimento reale che sale non è un mercato che ignora la banca centrale. È un mercato che le crede.

— tradingblog.itPosta su X

Chiudo con la cosa che mi sono segnato sul quaderno quella sera.

Per dieci anni abbiamo operato dentro un sistema in cui, dopo ogni dato, arrivava qualcuno a dirti come interpretarlo.

Quel qualcuno ha appena detto che non lo farà più.

Non è una buona notizia né una cattiva. È semplicemente che il rumore adesso resta rumore più a lungo, e il mestiere torna a essere leggere la reazione invece di aspettare la spiegazione.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.