per anni ho guardato la colonnina del volume sotto al grafico del forex e l’ho letta esattamente come leggevo quella del future.
Erano due cose diverse e non lo sapevo.
Non è che sbagliassi i conti: sbagliavo proprio l’unità di misura, che è peggio, perché uno può essere precisissimo nel misurare la cosa sbagliata.
Oggi ti spiego cosa conta davvero quella colonnina, quanto vale, e soprattutto cosa non potrai mai farci. Ed è la premessa che mancava a tutto quello di cui abbiamo parlato ad agosto.
Ok, vamos.
Cosa conta quella colonnina
Sul forex e sui CFD, il numero che la piattaforma ti chiama volume non conta contratti.
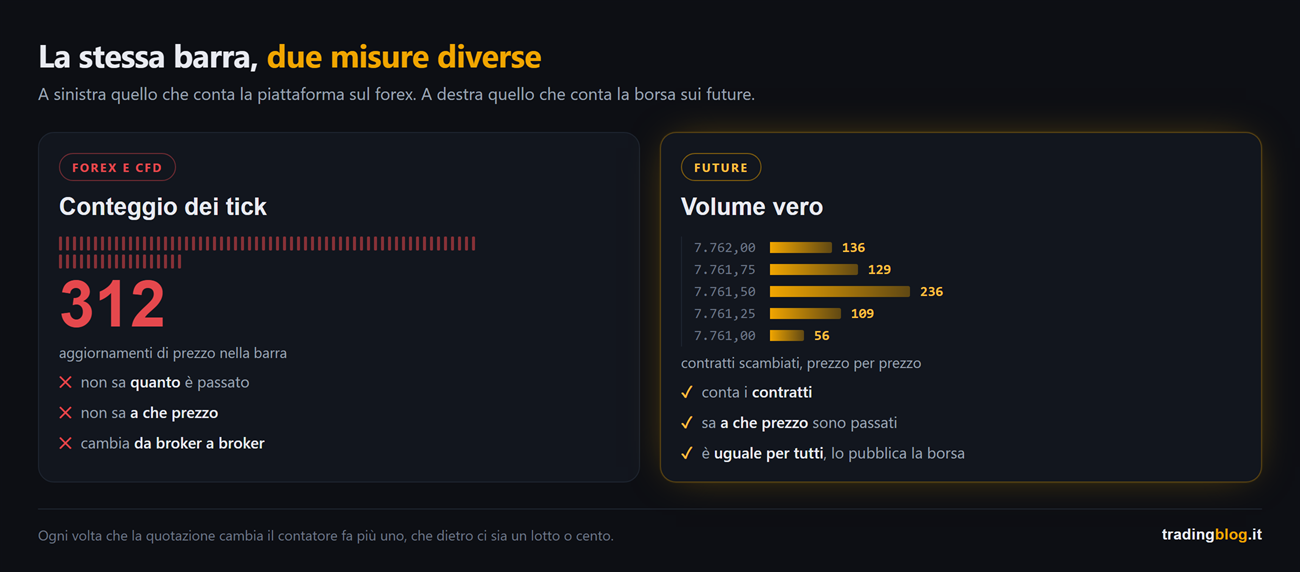
Conta i tick, cioè quante volte il prezzo si è aggiornato dentro quella barra.
Ogni volta che la quotazione cambia, il contatore fa più uno. Non importa se dietro a quel cambio c’è passato un lotto o cento: il contatore fa più uno lo stesso.
Quindi non stai misurando quanto è passato. Stai misurando quante volte si è mosso.
Perché funziona così
Non è pigrizia della piattaforma, è com’è fatto il mercato.
Il forex non ha una borsa. È un mercato decentralizzato: non esiste un registro unico dove finiscono tutti gli scambi del mondo, come invece succede per i future del CME. Ci sono banche, broker, piattaforme, ognuno col suo pezzo di flusso.
Il tuo broker può contarti solo quello che passa da lui. E siccome non può dirti quanti contratti sono stati scambiati sul mercato intero, ti dà l’unica cosa che ha: quante volte il prezzo che ti manda è cambiato.
La stessa barra letta in due modi. Sul forex il conteggio dei tick registra quante volte il prezzo si è aggiornato, senza sapere quanto sia passato e a quale prezzo. Sul future il volume vero conta i contratti e sa a che prezzo sono passati.
Ora la parte onesta, che quasi nessuno dice
Arrivato qui ti aspetti che ti dica che quel numero è spazzatura.
E invece no.
Una ricerca del 2011 di Caspar Marney, che veniva da UBS e HSBC, mise a confronto il conteggio dei tick con il volume realmente scambiato sulle principali coppie e trovò una correlazione intorno al 90%. Le stime più recenti, confrontando il tick volume delle piattaforme retail con il volume dei future EUR/USD del CME su barre orarie, stanno fra 0,85 e 0,90.
Tradotto: quando ci sono tanti tick, quasi sempre c’è passato tanto volume vero.
Ha senso, se ci pensi. Quando arriva gente, il prezzo si muove di più. Quando non c’è nessuno, il prezzo sta fermo e i tick calano. Il conteggio dei tick è un termometro dell’attività, e come termometro funziona.
Il problema non è che sia falso. È che non è una bilancia, e ci sono tre conseguenze.
I tre limiti, in ordine di gravità
Uno. Cambia da broker a broker.
Stesso mercato, stesso momento, due piattaforme diverse: due numeri diversi. Ognuno conta i propri aggiornamenti, e quanti ne manda dipende da come è fatta la sua infrastruttura.
Il che vuol dire che una soglia tarata su un broker non è portabile su un altro. Se il tuo sistema dice “entro quando il volume supera 500”, quel 500 vale per la tua piattaforma e per nessun’altra. Non è un dato di mercato, è un dato tuo.
Due. Non è una quantità.
Un tick da un lotto e un tick da cento lotti valgono uguale nel conteggio. Quindi cento operazioni piccole di gente nervosa producono un numero più alto di una sola operazione enorme.
E siccome nell’order flow la cosa che conta è proprio la dimensione di chi si muove, questo limite non è un dettaglio.
Tre, e questo è quello che chiude il discorso: non ha il prezzo attaccato.
Il conteggio dei tick ti dice quanta attività c’è stata nella barra. Non ti dice quanto è passato a un certo prezzo dentro la barra.
E lì casca tutto.
Cosa non potrai mai farci
Riguarda direttamente il mese che abbiamo appena passato su questo blog.
Le candele bid/ask contano i contratti scambiati a ogni singolo prezzo, divisi fra chi ha aggredito in acquisto e chi in vendita. Il CVD somma quella differenza nel tempo. Il profilo dei volumi, quello che sta dietro ai bad high, impila il volume su ogni livello di prezzo per farti vedere dove il mercato ha passato più tempo a trattare.
Tutti e tre hanno bisogno della stessa identica cosa: quanti contratti sono passati, a quale prezzo, da che lato.
Il conteggio dei tick non ha nessuna delle tre informazioni. Non è che venga peggio: non si può proprio fare.
Quindi quando vedi un footprint su una coppia forex, o è costruito su dati di future (e allora dillo), oppure è una ricostruzione stimata. Che non è la stessa cosa, e a chi la vende conviene non specificarlo.
Dove il volume è vero e dove no
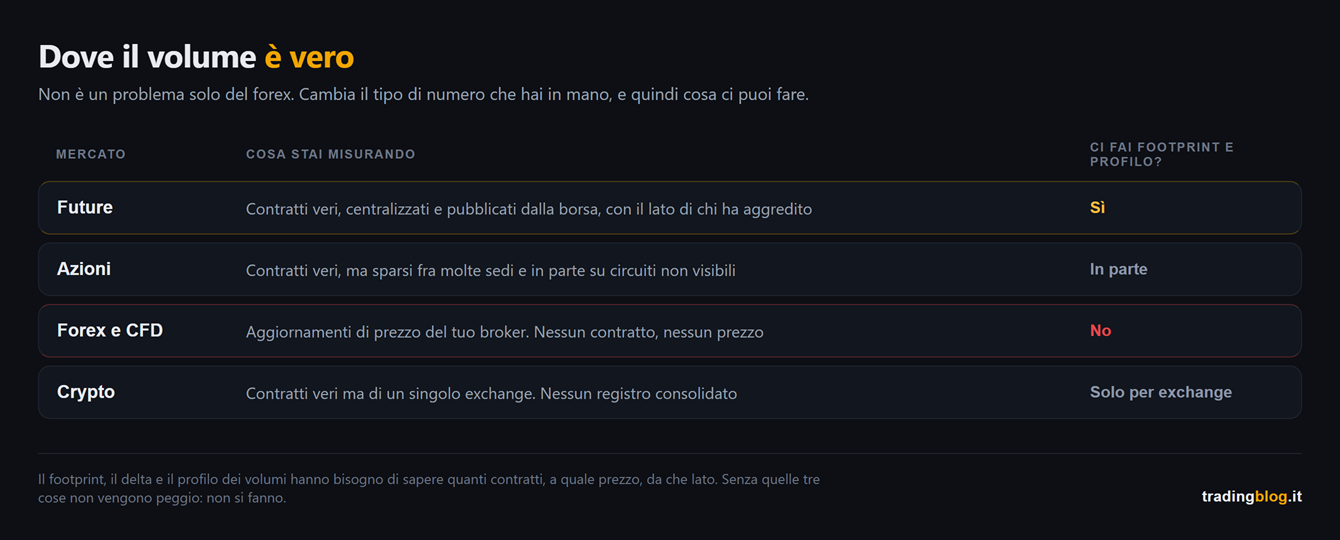
Vale la pena avere il quadro completo, perché non è un problema solo del forex.
Dove il volume è vero e dove no. Future: reale, centralizzato, ufficiale. Azioni: reale ma sparso fra molte sedi. Forex e CFD: conteggio dei tick del tuo broker. Crypto: reale ma per singolo exchange, senza nessun consolidato.
Sui future il volume è vero, ufficiale e centralizzato: passa tutto da un posto solo e la borsa lo pubblica, incluso il lato di chi ha aggredito. È il motivo per cui l’analisi seria di order flow si fa lì.
Sulle azioni il volume è reale, ma è sparso fra tante sedi di negoziazione e una parte passa in circuiti non visibili. Il numero consolidato esiste, ma non è la fotografia completa che sembra.
Sul forex e sui CFD hai il conteggio dei tick del tuo broker, con tutto quello che abbiamo detto.
Sulle crypto il volume è reale ma è per singolo exchange, e non esiste nessun registro consolidato. Sommare i volumi di venti piattaforme è un esercizio che vale quanto ti fidi della meno affidabile.
Cosa fai da domani mattina
Tre cose, e la prima vale da sola tutto l’articolo.
Usa il tick volume per quello che è. Un termometro: adesso c’è gente, adesso non c’è. Per capire se un movimento nasce in un momento vivo o in un deserto delle tre di notte va benissimo, ed è già un’informazione che in tanti non guardano.
Non usarlo per quello che non è. Niente conferme di rottura basate su soglie assolute, niente divergenze di volume prese sul serio, niente confronti col volume di ieri se nel frattempo hai cambiato broker.
E se vuoi la roba seria, guarda dove il volume è vero. È la struttura con cui lavoro io e l’ho sempre dichiarata: analisi sul future, esecuzione dove operi. Non è snobismo verso i CFD, è che gli strumenti che contano i contratti a un prezzo hanno bisogno di un mercato che quei contratti li conti davvero.
Se vuoi vedere cosa ci si fa una volta che il volume è quello vero, sul blog c’è un pezzo che ho scritto anni fa su Market Profile e analisi dei volumi. La piattaforma che usavo allora non è più quella di oggi, ma la roba di fondo non è invecchiata di un giorno.
Il conteggio dei tick è un termometro, non una bilancia. Ti dice se c’è gente, non quanto pesa.
Chiudo con la cosa che mi ha fatto perdere più tempo in questa storia.
Non è stato scoprire che il volume del forex non è volume.
È stato capire che per anni avevo costruito regole su un numero senza mai chiedermi cosa misurasse. Lo vedevo lì, si chiamava volume, e mi bastava il nome.
Sapere cosa un dato NON è vale metà del lavoro. L’altra metà è sapere in che ordine guardare quelli veri, e su quella metà sto mettendo insieme una cosa da un po’.
E vale ben oltre il volume: prima di mettere una soglia su un numero, chiediti chi lo produce e cosa sta contando davvero. Metà degli indicatori che la gente usa non sopravvivono a quella domanda.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader in un’Arena in ambiente demo, senza rischio di capitale reale. Scopri le Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.
Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.
https://tradingblog.it/wp-content/uploads/2026/08/tb-tickvolume-hero-it.jpg6751200Tiziano BrunnoTiziano Brunno2026-09-02 09:00:002026-09-24 17:45:35Il volume che guardi non è volume (e non è nemmeno inutile)
quando ho chiuso la serie sull’order flow ti ho lasciato in sospeso una cosa.
Avevo detto che il CVD, se ne avessimo parlato, si meritava un pezzo tutto suo.
Eccolo. Ed è quello dove rischio di farti più arrabbiare, perché tocca l’indicatore che tutti mettono sotto al grafico e quasi nessuno legge per quello che è.
Ti dico subito come l’ho usato male io, così ci togliamo il pensiero.
Me lo ero messo sotto al prezzo e ci disegnavo le divergenze come le disegnavo sull’RSI dieci anni prima. Ne trovavo a decine. Ne trovi a decine anche tu, se lo fai.
Dopo qualche mese la conclusione a cui ero arrivato era che l’order flow non funziona.
La conclusione giusta era un’altra: stavo usando uno strumento di misura come se fosse un oscillatore.
Ok, vamos.
Il conto, in tre righe
Nella prima puntata abbiamo aperto la candela e visto che ogni eseguito ha un lato: c’è chi aspettava col suo ordine fermo, e c’è chi è andato a prenderselo pagando lo spread.
Il delta è la differenza fra questi due, barra per barra: aggressione in acquisto meno aggressione in vendita.
Il CVD, cioè il delta cumulato, è la stessa cosa sommata nel tempo. Una linea che sale quando è la fretta di comprare a comandare, e scende quando comanda quella di vendere.
Tutto qui. Non c’è altro dentro.
E adesso la frase che cambia tutto
Il CVD non misura quanti comprano e quanti vendono.
Non può, ed è aritmetica, non opinione: in ogni scambio le quantità comprate e vendute sono identiche per definizione. Se qualcuno ha comprato dieci contratti, qualcun altro glieli ha venduti. Sempre. Non esiste una candela in cui “hanno comprato più di quanto abbiano venduto”.
Quello che non è identico è chi dei due aveva fretta.
Quindi:
Il CVD misura chi ha fretta, e da che parte sta.
Rileggila, perché da questa riga discende tutto il resto del pezzo, compresi gli errori.
Il modo giusto di leggerlo: è lo sforzo, non il risultato
Se il CVD è la fretta, allora è lo sforzo. E il prezzo, che è il risultato, sta dall’altra parte della bilancia.
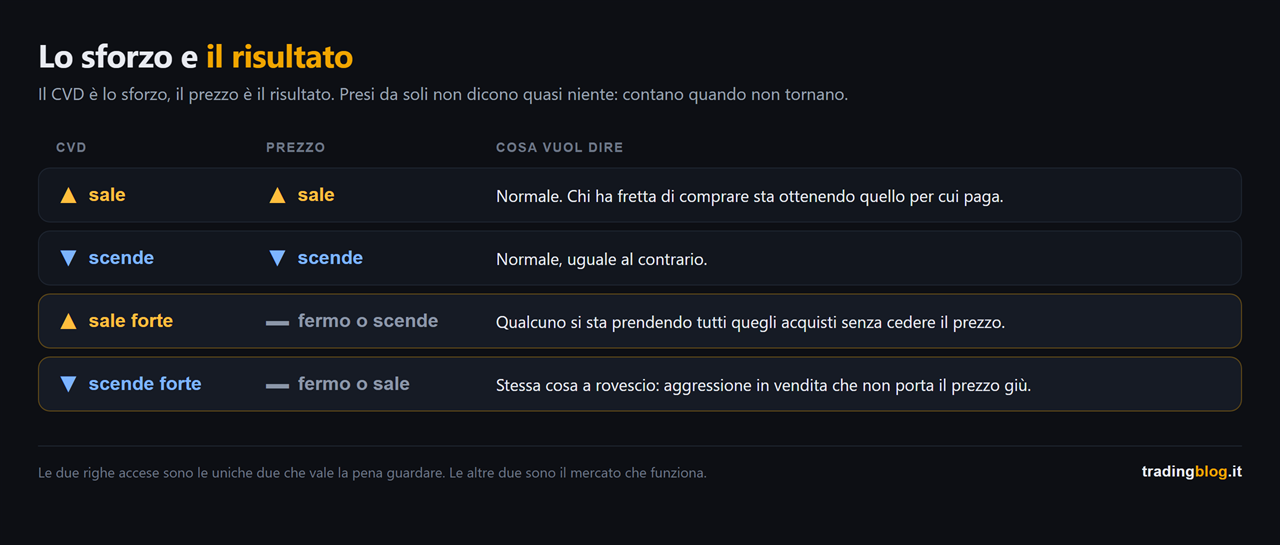
Presi da soli non dicono quasi niente.
Contano quando non tornano.
La matrice fra CVD e prezzo. Quando salgono insieme o scendono insieme non c’è niente da leggere. Quando il CVD corre forte e il prezzo non si muove, o va dall’altra parte, qualcuno sta assorbendo dall’altro lato.
Guarda le due righe accese della figura, perché sono le uniche due che valgono.
Tanta gente che ha fretta di comprare, e il prezzo che non sale.
A quel punto la domanda giusta non è “chi sta comprando”. La domanda è: chi c’è dall’altra parte che se li sta prendendo tutti?
Le tre ragioni per cui nasce una divergenza
E qui arriviamo alla parte per cui vale la pena di aver letto fin qui.
Prezzo che fa un nuovo massimo, CVD che non lo fa. La famosa divergenza. Su internet te la vendono come il segnale che ti fa prendere il massimo del giorno.
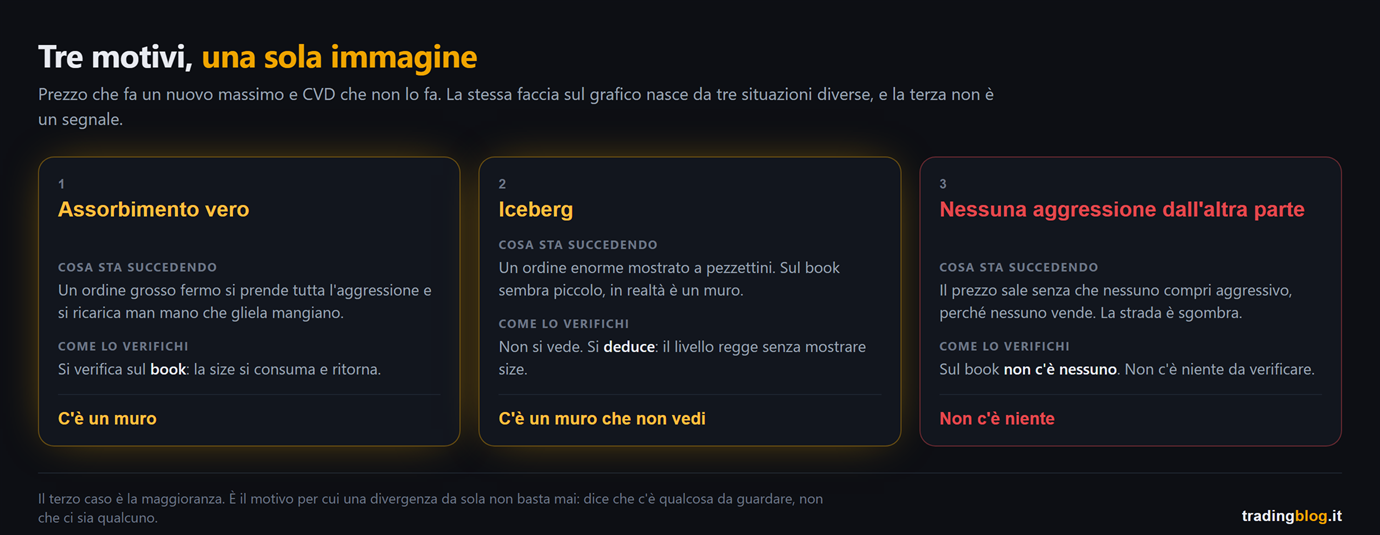
Il problema è che quella stessa immagine nasce da tre situazioni diverse, e solo le prime due sono interessanti.
Uno, l’assorbimento vero. C’è un ordine grosso fermo lì che si prende tutta l’aggressione e si ricarica man mano che gliela mangiano. È quello che ci interessa, ed è quello di cui abbiamo parlato nella seconda puntata. Si verifica sul book, non sul CVD.
Due, l’iceberg. Un ordine enorme mostrato a pezzettini. Sul book sembra piccolo, in realtà è un muro. Stessa dinamica del primo, con la differenza che non lo vedi: lo deduci dal fatto che il livello regge senza mostrare size.
Tre, e questo è quello che non ti dice nessuno: semplicemente non c’è aggressione dall’altra parte.
Il prezzo sale, il CVD non sale, e non perché qualcuno stia assorbendo.
Sale perché non c’è nessuno che venda.
I venditori si sono tolti di mezzo, la strada è sgombra, e il prezzo scivola in su senza che nessuno debba pagare per portarcelo.
I tre motivi per cui nasce una divergenza, affiancati: assorbimento vero, iceberg, e semplice mancanza di aggressione. I primi due si verificano sul book, il terzo non è un segnale di niente.
Questa terza è la maggioranza dei casi, ed è il motivo per cui una divergenza da sola non basta mai.
Perché le prime due dicono “c’è un muro”. La terza dice “non c’è niente”.
E sul grafico, sotto al prezzo, hanno esattamente la stessa faccia.
Un caso mio, e l’errore che ci ho fatto sopra
ES, 6 agosto, due schermate a dieci minuti di distanza.
Te lo racconto perché su questa roba ho sbagliato per primo io, e l’errore è esattamente quello che questo pezzo dovrebbe insegnarti a non fare.
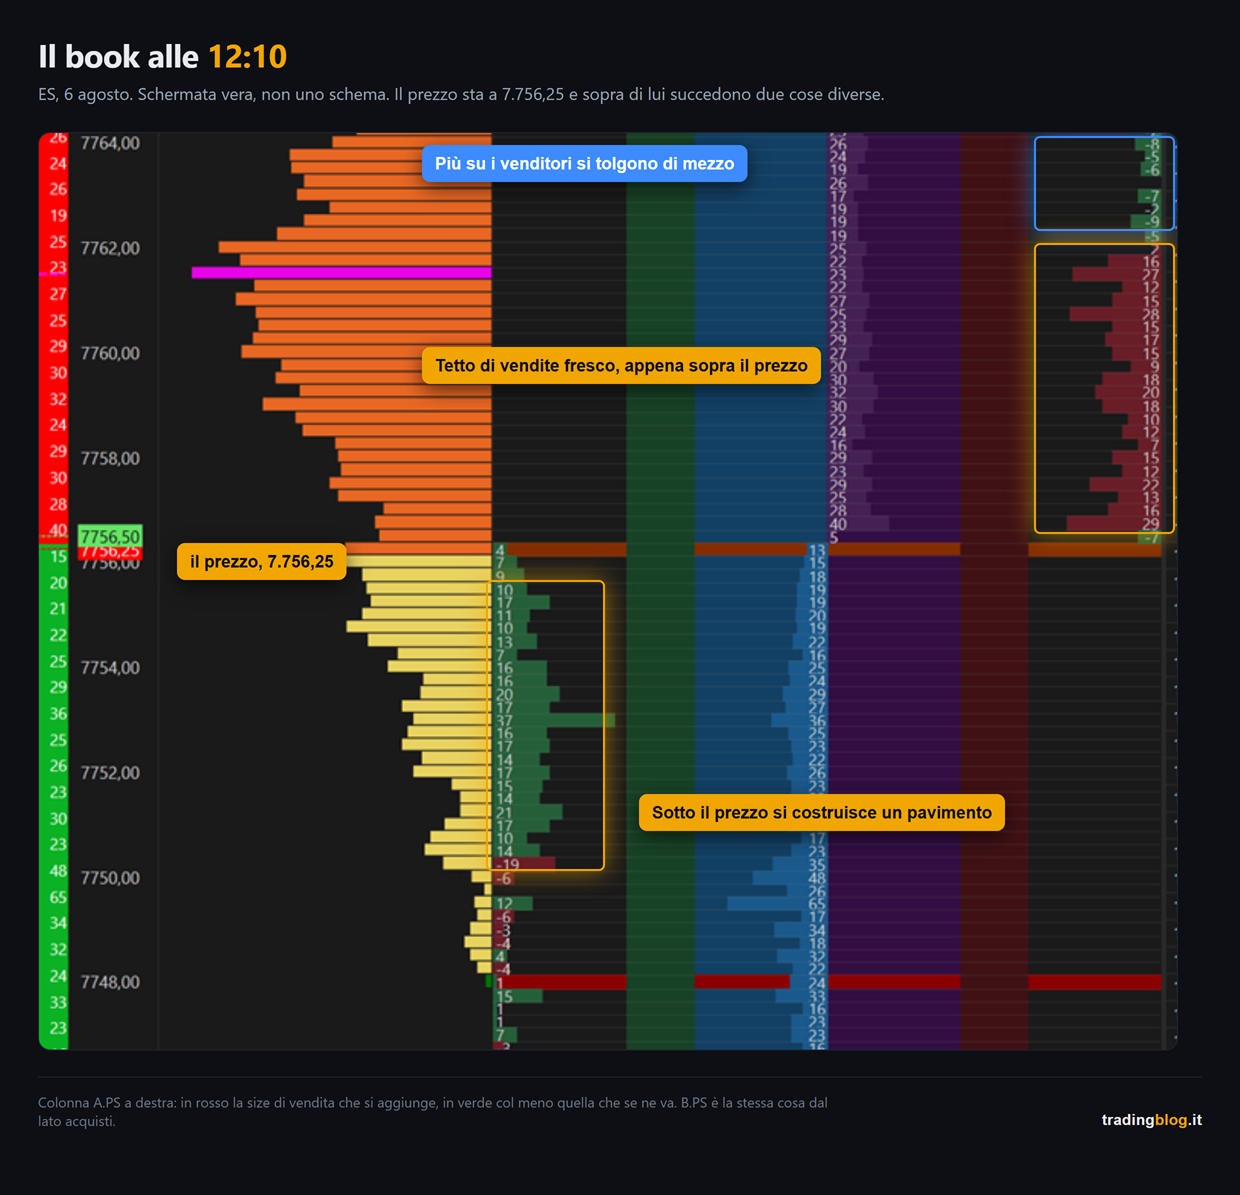
Alle 12:10 il prezzo stava a 7.756,25, col book che mostrava un tetto di vendite fresco appena sopra, e più su ancora i venditori che si stavano togliendo.
ES, 6 agosto, ore 12:10. Il book vero: in alto i venditori che si tolgono di mezzo, appena sopra il prezzo il tetto di vendite fresco, e sotto il pavimento che si sta costruendo.
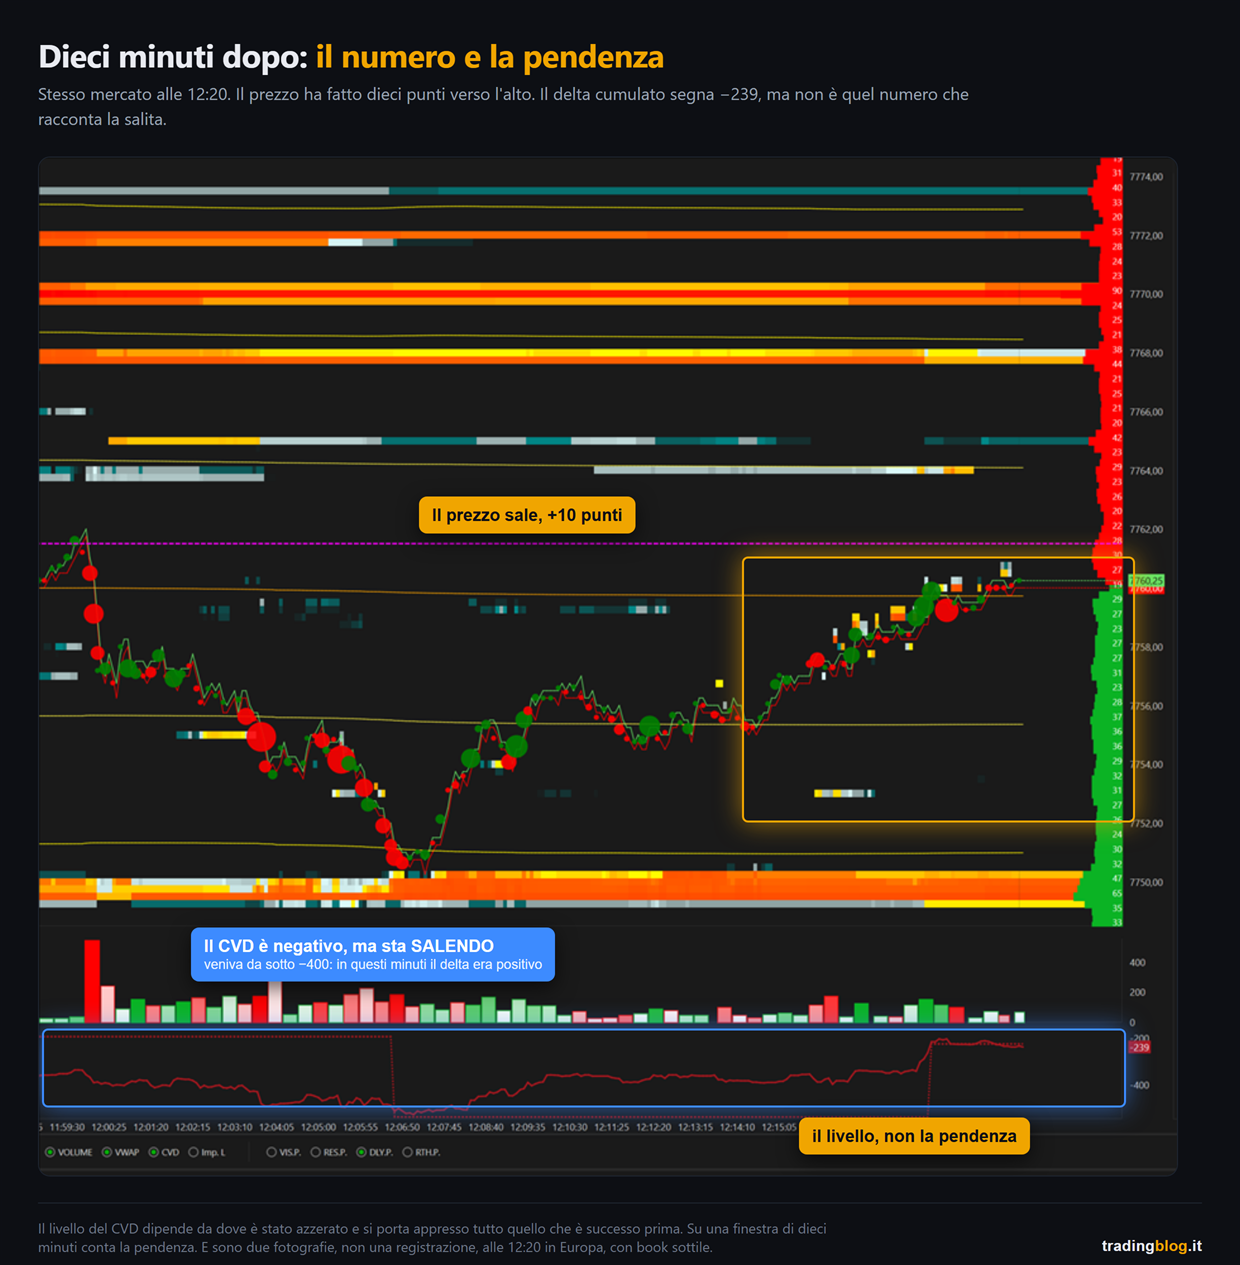
Alle 12:20 il prezzo stava a 7.760,25. Il tetto non aveva tenuto.
Dieci punti di salita. E sotto, il delta cumulato segnava -239.
La mia prima lettura è stata questa: il CVD è negativo, quindi nessuno sta comprando in aggressione, quindi quella salita non è spinta, è vuoto.
Suona bene. Ed è sbagliata.
La stessa schermata dieci minuti dopo. Il delta cumulato segna -239, ma la sua pendenza sale: veniva da sotto -400.
Guarda la figura, e guarda la pendenza invece del numero.
Fra le 12:04 e le 12:07 il CVD era sprofondato sotto quota -400. Da lì in poi risale senza fermarsi, e nella finestra della salita passa da circa -380 a -239.
Vuol dire che in quei dieci minuti il delta è stato positivo di un centinaio e passa di contratti. Qualcuno stava comprando pagando lo spread, eccome.
Quel -239 non raccontava la salita. Raccontava lo scarico di venti minuti prima, che era ancora lì dentro perché il CVD è cumulativo e si porta appresso tutto dall’ultimo azzeramento.
Il livello ti dice da dove vieni. La pendenza ti dice cosa sta succedendo adesso.
E se torni alla tabella di prima, questo caso non è nemmeno una divergenza: CVD che sale, prezzo che sale, prima riga, normale, niente da leggere. Sforzo e risultato tornavano.
Ci ho messo mesi a smettere di guardare il numero e a cominciare a guardare l’inclinazione. Se questo pezzo ti risparmia quei mesi, ha fatto il suo lavoro.
Due precisazioni su questo esempio, perché mi girerebbero se non me le dicessero.
Sono due fotografie, non una registrazione. Dicono che il passaggio è avvenuto, non se quel tetto è stato mangiato o ritirato.
Ed erano le 12:20 in Europa, cioè pre-mercato americano sull’ES: book sottile, pochi partecipanti. Togliere size quando c’è poca gente costa poco, e la stessa lettura alle 15:30 pesa molto di più. Non prendere il metro di mezzogiorno e usarlo all’apertura di Wall Street.
E il caso pulito del terzo motivo, quello in cui davvero non c’è nessuno dall’altra parte, in una schermata sola non ce l’ho ancora. Quando lo catturo lo pubblico. Meglio un buco dichiarato che un esempio che dimostra un’altra cosa.
Le tre trappole, e vanno dette tutte
Uno. Il CVD dipende da come è calcolato. Ogni piattaforma decide a modo suo come classificare gli eseguiti, e i risultati non sono identici. Non esiste un CVD “vero” e non esiste il settaggio migliore. Quello che conta è sapere come lo calcola il tuo strumento, e usarne uno solo. Confrontare il CVD di due piattaforme diverse è come confrontare due orologi regolati da due persone diverse.
Due. È cumulativo, quindi dipende da dove comincia. Un CVD che parte dalla mezzanotte e uno che parte dall’apertura del cash raccontano due storie diverse sullo stesso identico pomeriggio. Il livello assoluto non vuol dire niente: conta solo la forma dentro la finestra che hai scelto. Scegline una e tienila.
Tre. Nei giorni di rollover il CVD è spazzatura. Il volume si divide fra due scadenze e la serie non ha più senso. Vale per il volume, vale per l’open interest, vale qui. Segnati le date del rollover trimestrale sul calendario e in quei giorni non fare il dottore.
E una nota che riguarda molti di voi: il CVD si legge sul future, dove il volume è vero e centralizzato. È la struttura con cui lavoro e l’ho sempre dichiarata: analisi sul future, esecuzione dove operi. Un CVD calcolato su uno strumento senza volume centralizzato non sta misurando quello che crede di misurare.
“Salita venduta”
Due parole su questa espressione, che sentirai ovunque.
Nella testa di chi la dice significa: il prezzo sale ma il CVD scende.
Il fatto in sé può benissimo essere vero. È la conclusione che ci tirano fuori, cioè “quindi adesso scende”, a non reggere.
Primo, perché può essere il terzo caso: non c’è vendita aggressiva, quindi il CVD non sale, ma il prezzo sale lo stesso perché non c’è offerta.
Secondo, e più importante: non è un ingresso, perché non ti dice dove entrare. Un ingresso è un prezzo. Una divergenza non è un prezzo, è una forma.
La riga da portarsi a casa
Una divergenza non è un segnale. È una domanda.
La domanda è “chi sta assorbendo?”, e la risposta non sta sul CVD. Sta sul book.
Due righe di trasparenza, che mi sembrano dovute: quello sopra è un link di affiliazione. Se lo utilizzi e sottoscrivi io prendo una commissione, tu non paghi un centesimo in più.
Se guardi il book e non c’è nessuno, la risposta è “nessuno”, e allora non c’era niente da vedere.
Usato bene, il CVD è una conferma che si somma a un livello che avevi già segnato stamattina. Non è mai il motivo per cui quel livello esiste.
Ed è anche il motivo per cui, nel mio ordine di accensione degli strumenti, il CVD è l’ultimo. Non il primo.
Cosa fai da domani mattina
Compito piccolo e per una settimana non ci operi, come sempre.
Segnati dieci divergenze. Non serve che siano belle, prendi le prime dieci che vedi.
Per ognuna, nello stesso momento, guarda il book e scrivi una parola sola: c’era size vera su quel livello, sì o no.
Poi aspetta e annota com’è finita.
Alla fine separa i due gruppi e contali.
Quello che quasi sempre viene fuori è che le divergenze con size sul book e quelle senza si comportano in modo diverso, e che quelle senza sono la maggioranza.
Dopo quel compito non guarderai mai più il CVD da solo, che è esattamente il punto. Se un posto dove tenere le annotazioni non ce l’hai, il TradingBlog Diary è gratuito e serve a questo.
Il CVD misura chi ha fretta. Il book mostra chi sta fermo. Guardarne uno solo è come ascoltare metà di una litigata.
Chiudo con la cosa che mi ha fatto risparmiare più soldi di tutte, in questa storia.
Non è aver imparato a leggere il CVD.
È aver smesso di chiedergli quello che non può sapere.
Lui ti dice chi stava correndo. Chi stava fermo dall’altra parte, e se era grosso, quello te lo deve dire un altro strumento.
Ed è il motivo per cui da mesi sto provando a mettere questi strumenti dentro un protocollo solo, invece di consultarli uno alla volta come si fa con gli oroscopi. Quando è finito ne parliamo.
Quando due strumenti diversi ti dicono la stessa cosa, quella cosa smette di essere la tua opinione.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader in un’Arena in ambiente demo, senza rischio di capitale reale. Scopri le Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.
Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.
https://tradingblog.it/wp-content/uploads/2026/08/tb-cvd-hero-it.jpg6751200Tiziano BrunnoTiziano Brunno2026-08-26 09:00:002026-09-24 17:45:35Il CVD non ti dice chi compra. Ti dice chi ha fretta.
Massimo di ieri, massimo di oggi, stesso prezzo al tick. Doppio massimo da manuale, quello che nei gruppi Telegram fa scrivere “resistenza fortissima” con tre punti esclamativi.
Ordine dentro, stop sopra, e via.
Il prezzo ci è passato attraverso come il coltello nel burro. Nemmeno una pausa per educazione.
Ci ho messo anni a capire che quel massimo non era una resistenza.
Era un lavoro lasciato a metà.
Prima il nome, che è già mezza spiegazione
Nelle community lo chiamano bad high e bad low.
Sui libri seri il nome è un altro, poor high e poor low, e arriva dal Market Profile, il metodo che Peter Steidlmayer sviluppò al CBOT negli anni Ottanta per leggere il mercato come un’asta invece che come un grafico.
Uso tutti e due i nomi perché li sentirai tutti e due. Ma tieni il secondo in testa, perché è quello che ti dice la cosa giusta.
Poor vuol dire povero, scadente.
Non “forte”, non “resistenza”. Povero.
È un estremo fatto male, e il mercato di solito torna a rifarlo meglio.
Ok, vamos, andiamo per ordine.
Come finisce un’asta fatta bene
Il mercato è un’asta. Sale finché non trova qualcuno disposto a vendere in quantità, scende finché non trova qualcuno disposto a comprare in quantità.
Quando l’asta al rialzo finisce davvero, non finisce per stanchezza.
E soprattutto non finisce perché il prezzo è “salito troppo”. Levatelo dalla testa, quel concetto non esiste: non c’è nessun prezzo troppo alto in assoluto, e chi vende perché “ormai è salito tanto” lo scopre a sue spese, di solito dopo altri duecento punti.
Finisce perché il prezzo arriva dove qualcuno ha voglia di vendere in quantità. Lì trova venditori seri, e da lì viene respinto in fretta.
Quella fretta lascia un’impronta, e ha un nome: excess, cioè eccesso.
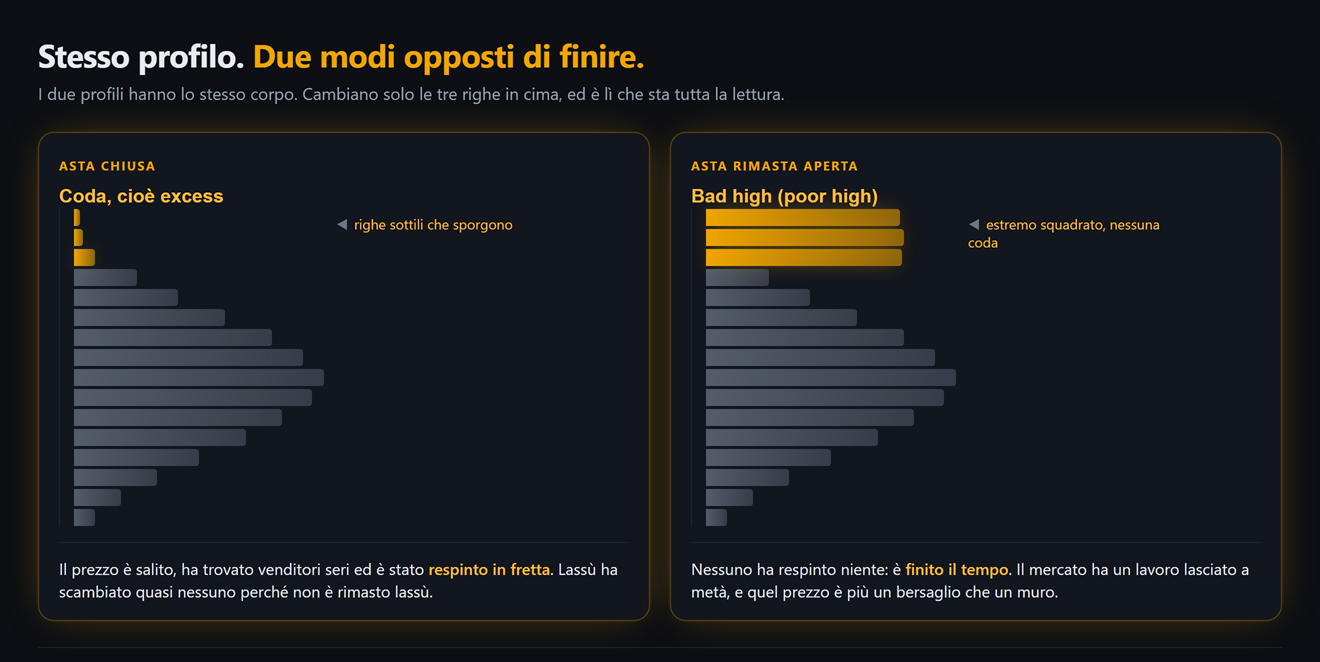
Sul profilo lo vedi come un dentino che sporge: due o tre righe sottilissime a volume bassissimo, appiccicate sopra il corpo grasso del profilo. Nel Market Profile classico sono i single print della coda, cioè prezzi che in tutta la sessione ha scambiato un solo periodo di trenta minuti.
Il senso è semplice: lassù ci ha scambiato quasi nessuno perché il prezzo non è rimasto lassù abbastanza da permetterlo.
È stato spinto su, rifiutato, e riportato giù.
Quella è un’asta chiusa. Il mercato ha fatto la domanda, ha ricevuto la risposta, ha girato pagina.
Due profili di sessione affiancati. A sinistra un estremo con la coda sottile che sporge, l’excess, cioè un’asta chiusa bene. A destra un estremo squadrato con due righe piene allineate sullo stesso prezzo, il bad high, cioè un’asta rimasta aperta.
E come finisce un’asta fatta male
Adesso guarda il profilo a destra della figura.
Niente dentino. Niente coda.
L’estremo è squadrato, tagliato di netto, con due o più righe piene allineate sullo stesso prezzo. Nel Market Profile diresti due o più TPO che finiscono esattamente lì.
Quel massimo non è stato respinto da nessuno.
È semplicemente finito il tempo.
Suonata la campana, chiuso il negozio, e il prezzo era ancora lì che scambiava tranquillo al massimo di giornata. Nessuno gli ha detto di no. Gli è solo scaduta la sessione.
Ecco perché in inglese lo chiamano anche unfinished business, faccenda in sospeso.
E le faccende in sospeso, nei mercati come nella vita, prima o poi tornano a bussare.
Il dentino che ti frega, perché non tutti i dentini sono uguali
Qui casca il novanta per cento di chi ha appena scoperto il volume profile, e ci sono cascato pure io.
Vedi una fascia sottile, dici “eccesso”, ci appoggi un’operazione.
Tre casi in cui invece non lo è.
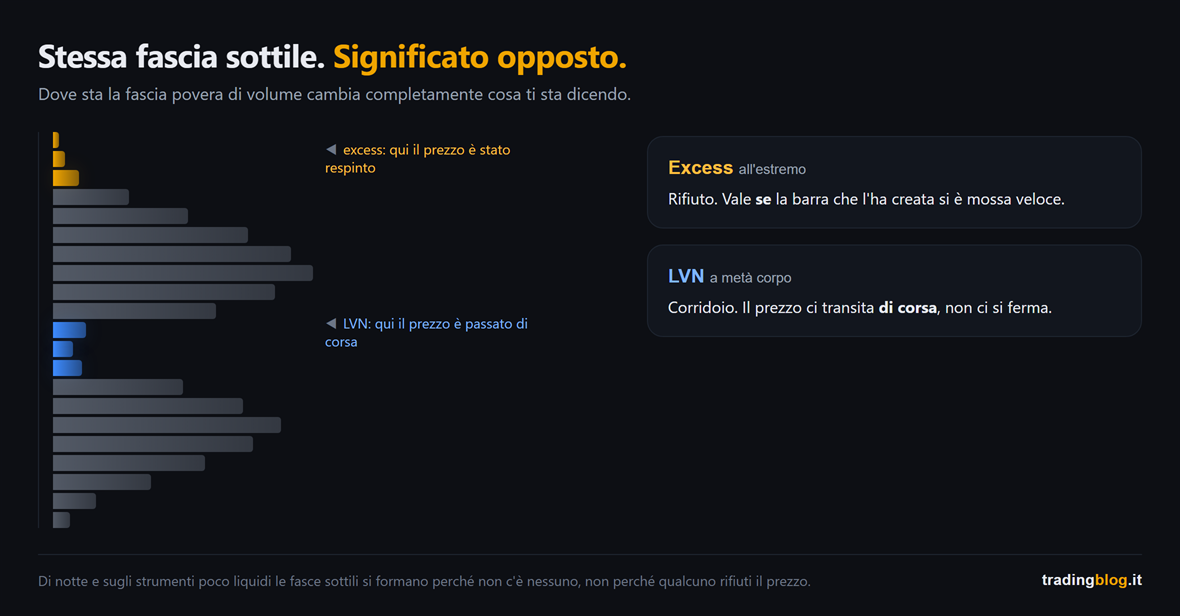
Uno. Il dentino a metà profilo non è un excess.
Se le righe sottili stanno in mezzo, e non all’estremo, hanno un altro nome e un altro significato: si chiama LVN, low volume node, nodo a basso volume.
Non è un posto dove qualcuno ha rifiutato il prezzo. È un posto dove il prezzo è transitato di corsa senza che nessuno avesse voglia di trattare.
È un corridoio, non un muro. E la conseguenza operativa è opposta: sull’LVN il prezzo tende a scivolare veloce, non a fermarsi.
Un solo profilo di sessione con due zone sottili evidenziate. Quella all’estremo superiore è excess, cioè rifiuto. Quella a metà corpo è un LVN, cioè una zona di transito veloce. Stessa forma sul grafico, significato opposto.
Due. Un excess senza velocità non è un excess.
Il dentino conta se la barra che lo ha creato si è mossa in fretta. Rifiuto vuol dire violenza, vuol dire che il prezzo è tornato indietro di corsa.
Se quelle righe sottili si sono formate in venti minuti di prezzo che galleggiava, non hai visto un rifiuto.
Hai visto della stagnazione con pochi scambi, che è un’altra cosa e non ti dà nessun diritto.
Tre. Di notte i dentini non valgono.
Sui future la sessione notturna, e in generale gli strumenti poco liquidi, producono fasce sottili a raffica.
Non perché qualcuno abbia rifiutato quei prezzi, ma perché non c’era nessuno.
È un profilo magro perché il negozio era vuoto, non perché la merce non piacesse. Chi legge quelle fasce come livelli di rifiuto sta leggendo l’orario di chiusura e lo scambia per informazione.
E adesso la parte che conta: cosa ci fai
Qui devo darti la notizia scomoda, quella per cui probabilmente questo pezzo ti farà girare le scatole.
Un bad high non è un livello dove entrare contro.
Il ragionamento è lineare, seguilo.
L’asta lassù non si è chiusa. Non c’è stato rifiuto. Nessuno ha difeso quel prezzo.
Quindi quel prezzo, molto più che un muro, è un bersaglio.
Un posto dove il mercato ha un lavoro da finire, dove sopra ci sono stop appoggiati da chi ha creduto al doppio massimo, e dove per arrivarci non deve rompere nessuna difesa perché la difesa non è mai esistita.
È esattamente il mio short dell’inizio: mi ero messo davanti a un bersaglio pensando di essere dietro a un muro.
E la traduzione operativa è questa, in due righe.
Su un bad high non ci shorti aggressivo. Se proprio hai una tesi ribassista, non la giochi lì.
Su un bad high, semmai, ci porti un target. Se sei lungo e sopra hai un massimo squadrato, hai una ragione in più per non chiudere troppo presto.
E soprattutto: è contesto, non è un segnale.
Nessuno entra a mercato perché ha visto un profilo squadrato. Ti dice che tipo di terreno stai calpestando, non ti dice di cliccare.
Il grilletto continua a essere quello che hai già: come reagisce il prezzo quando ci arriva. Ci arriva, rallenta e reagisce, oppure ci passa attraverso senza nemmeno rallentare. Quella è la risposta, e arriva sempre dopo, mai prima.
Se hai letto i due pezzi sull’order flow delle settimane scorse, hai già in mano il microscopio per guardare quel momento: nelle candele bid/ask vedi chi sta scambiando sul livello, e con assorbimento ed esaurimento capisci se qualcuno lo sta davvero difendendo.
Il profilo ti dice com’è finita l’asta su quel prezzo. L’order flow ti dice chi c’è adesso.
Sono due domande diverse sullo stesso punto del grafico, ed è per questo che stanno bene insieme.
La percentuale che non ti do
A questo punto del discorso, dal vivo, mi fanno sempre la stessa domanda.
“Ok Tiziano, ma quante volte un bad high viene poi ritestato?”
E qui ti dico una cosa che non è quello che vorresti sentire.
Non lo so.
Cioè: numeri in giro se ne trovano, li ho letti anch’io, e ti assicuro che chi te li spara non ti sta dicendo su quale strumento, in che anni, su che timeframe e con quale definizione di “ritestato” li ha misurati.
Perché la verità è che cambia tutto. Cambia fra ES e DAX, cambia fra sessione piena e sessione ridotta d’agosto, cambia se conti il ritocco al tick o il superamento vero.
Una statistica che non sai come è stata costruita non è un numero, è un modo elegante di indovinare.
Quindi la risposta seria è: misuralo sul tuo mercato e sui tuoi orari.
Ti serve pochissimo. Ogni volta che a fine giornata trovi un estremo squadrato, te lo segni. Poi segni se nei giorni successivi il prezzo ci è tornato, e se lo ha superato o no.
Dopo trenta osservazioni hai una percentuale tua, sul tuo strumento, che vale mille volte quella di un tizio su internet. E soprattutto sai come l’hai contata.
Se un posto dove tenere queste annotazioni non ce l’hai, usa il TradingBlog Diary: è gratuito, è nato apposta per registrare le osservazioni e non solo i trade, e ti evita la fine che fanno tutte le statistiche fatte a memoria, cioè quella di confermare esattamente quello che credevi già.
Cosa fai da domani mattina
Compito piccolo, come sempre. E per una settimana non ci operi.
Accendi il profilo sulla sessione del mercato che segui, e ogni sera guarda i due estremi, il massimo e il minimo.
Poi scrivi una parola sola per ciascuno: coda, se sporge il dentino ed è nato da un movimento veloce, oppure squadrato, se è tagliato di netto.
Solo quello. Niente ordini.
Dopo due settimane apri le annotazioni e guarda cosa è successo il giorno dopo ai “squadrato” e cosa è successo ai “coda”.
Non ti serve altro per farti un’idea che è tua, e per non doverti più fidare di me.
Un massimo che nessuno ha difeso non è una resistenza. È un lavoro lasciato a metà, e il mercato torna sempre a finire i lavori.
Ci tengo a chiudere con una cosa che vale ben oltre il profilo.
Per anni ho guardato i grafici cercando muri. Livelli che tengono, prezzi che respingono, resistenze da manuale.
Il giorno che ho iniziato a chiedermi invece “questo estremo, come si è formato?”, metà dei miei livelli sono spariti dalla mappa.
Ed è stata la cosa migliore che potesse capitare al mio conto, perché quei livelli non tenevano nemmeno prima.
Il pezzo che manca, e a cui sto lavorando, è l’ordine delle domande: quale viene prima e quale dopo, così i livelli che restano sulla mappa ci restano per un motivo e non per abitudine. Ma è roba per un’altra volta.
Semplicemente, non lo sapevo.
Se il pezzo ti è servito, mandalo a quel tuo amico che shorta ogni doppio massimo perché “è un doppio massimo”. Gli fai un favore, e forse gli salvi la giornata.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader in un’Arena in ambiente demo, senza rischio di capitale reale. Scopri le Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.
Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.
https://tradingblog.it/wp-content/uploads/2026/08/tb-badhigh-hero-it.jpg6751200Tiziano BrunnoTiziano Brunno2026-08-19 09:00:002026-09-24 17:46:07Bad high e bad low: l'estremo che non ha finito il lavoro
c’è un momento preciso in cui il trading smette di essere un quiz e diventa un mestiere.
È quando smetti di chiederti “sale o scende?” e cominci a chiederti “a che prezzo metto l’ordine, e dove lo tolgo se ho sbagliato?”.
La prima è una domanda da bar. La seconda ti obbliga a scegliere un numero, e un numero lo puoi difendere o no.
Nella puntata precedente abbiamo aperto la candela: il volume a ogni prezzo, chi ha aggredito, il delta. Quella era la vista.
Oggi chiudiamo la serie dall’altra parte, quella che serve: come si legge un livello, e soprattutto perché il livello sta proprio lì e non due punti più in là.
Alla fine ti faccio vedere due schermate mie, vere, di due giorni diversi.
Assorbimento: tanto sforzo, zero risultato
Parti da qui, è il concetto più importante di tutta la serie.
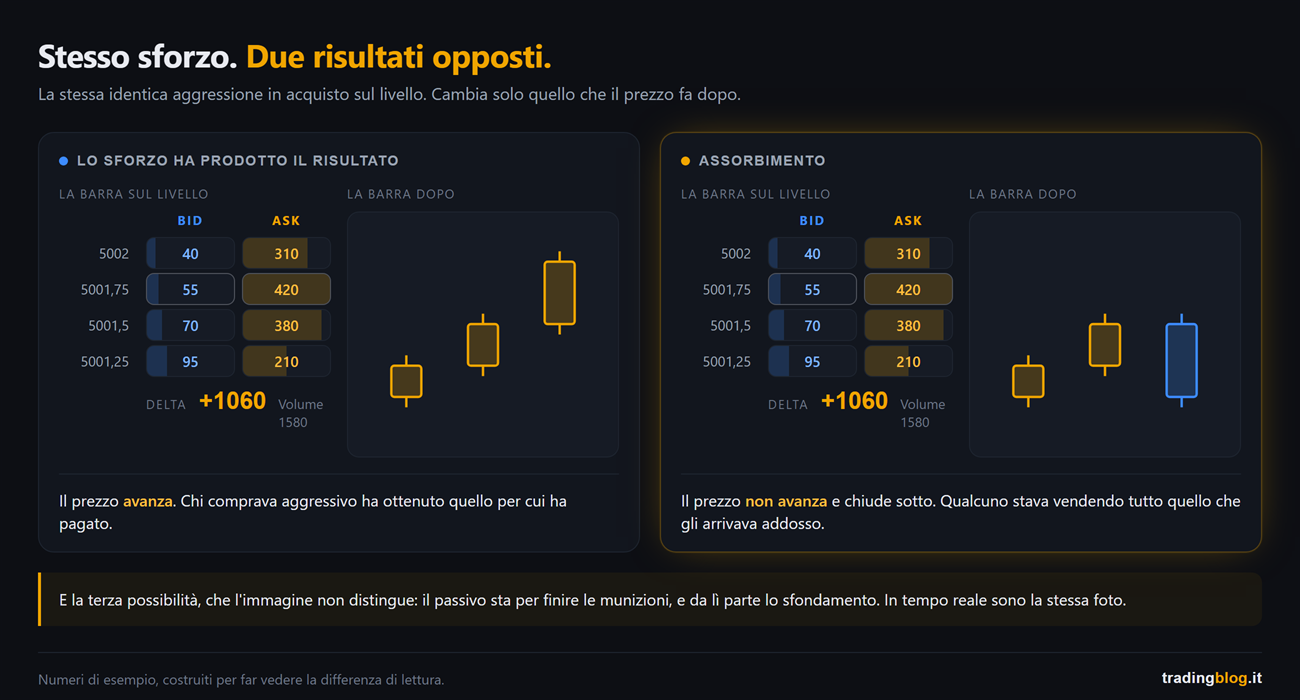
Assorbimento vuol dire che a un prezzo arriva una montagna di volume aggressivo da una parte, e il prezzo non avanza in quella direzione.
Sul footprint lo vedi così: una o due celle con numeri fuori scala rispetto alle vicine, concentrate su pochi livelli, e la barra che non estende oltre. Spesso chiude perfino dalla parte opposta.
Ricordi la regola della puntata 1? Se una cella segna 800 all’ask, vuol dire che c’erano 800 contratti in vendita passiva fermi a quel prezzo, e qualcuno se li è presi tutti pagando la fretta.
Ora ribalta la frase.
Se dopo quegli 800 il prezzo non è salito, quel venditore passivo ha vinto lo scambio. Ha venduto tutto quello che gli arrivava addosso e ha continuato a rimettere merce sul banco man mano che gliela compravano.
È la spinta al motorino in salita di cui parlavamo. Spingi come un dannato, non avanzi: il problema non è la spinta, è il peso dall’altra parte.
Due gruppi di candele con la stessa identica aggressione all’ask nella barra centrale. A sinistra la barra dopo avanza, lo sforzo ha prodotto il risultato. A destra la barra dopo non avanza e chiude sotto: qualcuno stava vendendo tutto.
E adesso la cosa scomoda
Quella foto ha una terza possibilità che l’immagine non distingue.
Volume enorme e prezzo fermo può voler dire due cose opposte:
un grosso passivo che sta reggendo, e il prezzo si gira;
oppure un grosso passivo che sta finendo le munizioni, e da lì parte lo sfondamento.
Sono la stessa immagine. Identica. Non esiste una soglia, un colore o un indicatore che le separi in tempo reale, e chiunque ti dica il contrario ti sta vendendo qualcosa.
Assorbimento ed esaurimento si riconoscono con certezza solo dopo.
Non è una brutta notizia, è la più utile del pezzo, perché ti dice dove sta davvero l’informazione: non dentro la cella, in quello che il prezzo fa subito dopo.
Volume enorme e prezzo fermo è una domanda, non una risposta.
La risposta arriva dalle barre successive. Se il prezzo si gira, quel passivo ha retto e il livello ha funzionato. Se invece il livello viene attraversato con il volume dietro, quel passivo aveva finito le munizioni, e quello che stavi guardando non era un muro ma l’inizio di una partenza.
Ecco perché il fenomeno da solo non vale niente e la reazione al fenomeno vale tutto. È lo stesso motivo per cui una cella grossa isolata non ti dice niente, mentre la stessa cella seguita da tre barre che non riescono a superarla ti dice parecchio.
Esaurimento: il movimento continua, la benzina no
L’esaurimento è un’altra cosa e va tenuto separato, perché i due si confondono di continuo.
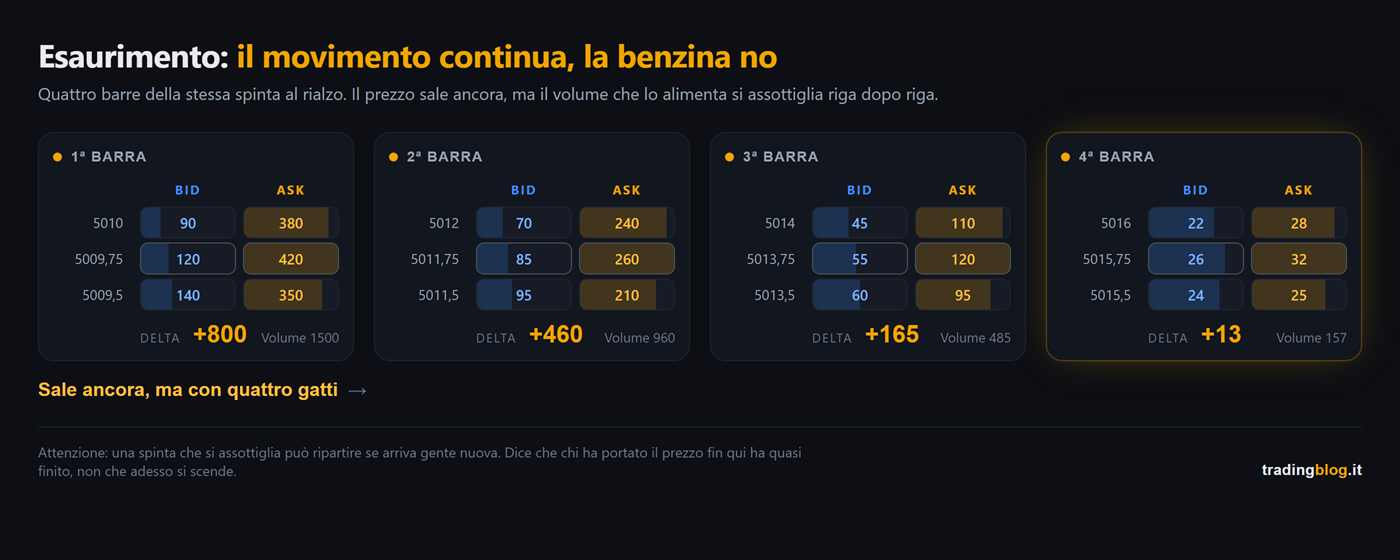
Nell’assorbimento c’è tanta aggressione che non produce movimento. Nell’esaurimento c’è poca aggressione che produce ancora movimento.
Il primo è un muro. Il secondo è una benzina che finisce.
Sul footprint lo riconosci dalle celle che si assottigliano man mano che il prezzo si avvicina all’estremo. Le prime barre della spinta hanno numeri da 300, 400 contratti. Le ultime da 20, 30. Il delta resta positivo, ma è un positivo sempre più magro.
Il prezzo sale ancora, però lo sta facendo con quattro gatti.
Quattro candele in salita con le celle che si assottigliano verso l’estremo, da 300-400 contratti a 20-30, e il delta ancora positivo ma sempre più piccolo. Il movimento continua, la benzina no.
Occhio anche qui: una spinta che si assottiglia può ripartire il minuto dopo se arriva gente nuova. Ti sta dicendo che chi ha portato il prezzo fin lì ha quasi finito, non che adesso si scende.
Gli squilibri, e perché si guardano in diagonale
Uno squilibrio, imbalance nel gergo delle piattaforme, è una cella dove un lato stravince sull’altro.
Fin qui facile. Il punto che quasi nessuno spiega è che il confronto NON è orizzontale.
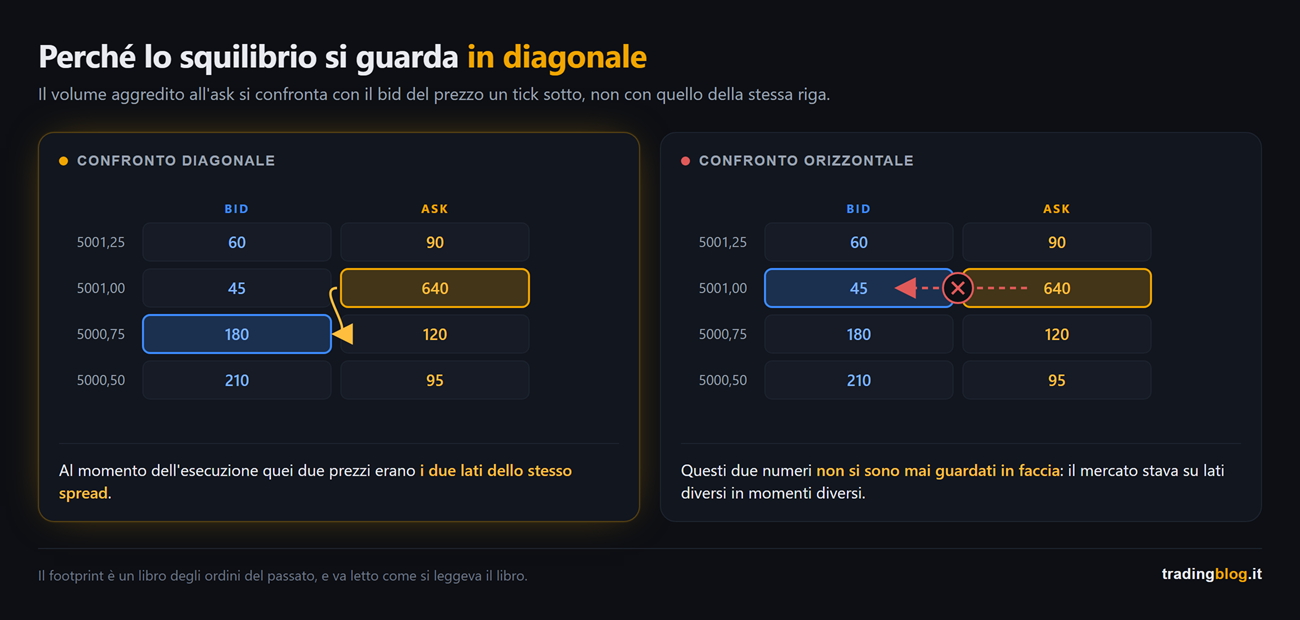
L’ask a un certo prezzo si confronta con il bid del prezzo un tick sotto. In diagonale.
Il motivo è bello, ed è il motivo per cui questa roba ha senso. Nel momento in cui quei due scambi sono avvenuti, quei due prezzi erano i due lati dello stesso spread: il miglior bid e il miglior ask distano un tick. Chi comprava aggressivo lassù, il venditore che poteva contrastarlo era quello in attesa un tick sotto.
Confrontare invece i due numeri sulla stessa riga mette a confronto due momenti diversi, in cui il mercato stava su due lati diversi. Due squadre che hanno giocato in giorni diversi.
Il confronto diagonale rimette in campo insieme quelli che si sono davvero incontrati.
A sinistra le frecce diagonali che collegano l’ask a un prezzo con il bid del prezzo un tick sotto, cioè i due lati dello stesso spread. A destra la stessa griglia con la freccia orizzontale barrata: quei due numeri non si sono mai guardati in faccia.
La soglia non è una legge di natura
Quando la cella supera la sua controparte diagonale di parecchio, la piattaforma te la colora. Quanto è “parecchio” lo decidi tu.
Nessuna borsa la definisce. Non esiste uno standard, e le piattaforme non vanno d’accordo fra loro.
Su Sierra Chart, che ho usato per anni, le soglie sono tue: le imposti in percentuale oppure in volume assoluto, su più fasce di colore.
Su DeepCharts di Volumetrica, che è quella che uso adesso, la soglia si cambia nei parametri delle candele footprint.
Due righe di trasparenza, che mi sembrano dovute: quello sopra è un link di affiliazione. Se lo utilizzi e sottoscrivi io prendo una commissione, tu non paghi un centesimo in più.
Il valore che gira di più come default è tre volte il lato opposto, ma è prassi, non legge.
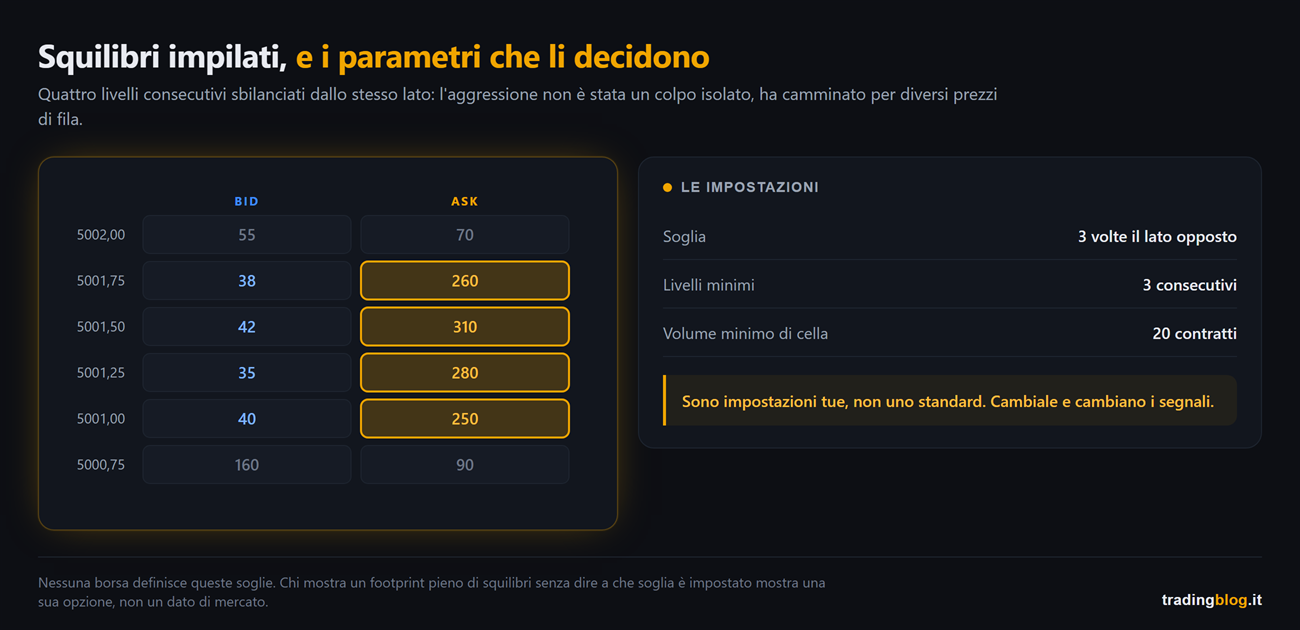
E la conseguenza è pesante: cambiando quel numero cambiano i segnali che vedi sullo schermo. Chi ti mostra un footprint pieno di squilibri senza dirti a che soglia è impostato ti sta mostrando una sua opzione, non un dato di mercato.
Poi c’è il filtro che quasi tutti dimenticano di attivare: un volume minimo perché la cella conti. Senza quello, 3 contro 1 è uno squilibrio del 300% e non significa niente. C’è perfino un’impostazione che decide se un livello con zero contratti da un lato debba contare come squilibrio: con quella accesa, 40 contro 0 diventa uno squilibrio infinito, e ti si accende mezzo grafico.
Quando invece trovi tre o quattro livelli consecutivi squilibrati dalla stessa parte, gli squilibri impilati, quella è una traccia più solida: vuol dire che l’aggressione non è stata un colpo isolato, ma ha camminato per diversi prezzi di fila.
Quattro livelli consecutivi con lo squilibrio dallo stesso lato, e a fianco il pannello dei parametri: soglia 300%, minimo 3 livelli, volume minimo di cella 20. Sono impostazioni tue, non uno standard: cambiale e cambiano i segnali.
Il delta che non torna
Ultimo attrezzo, e il più abusato del settore.
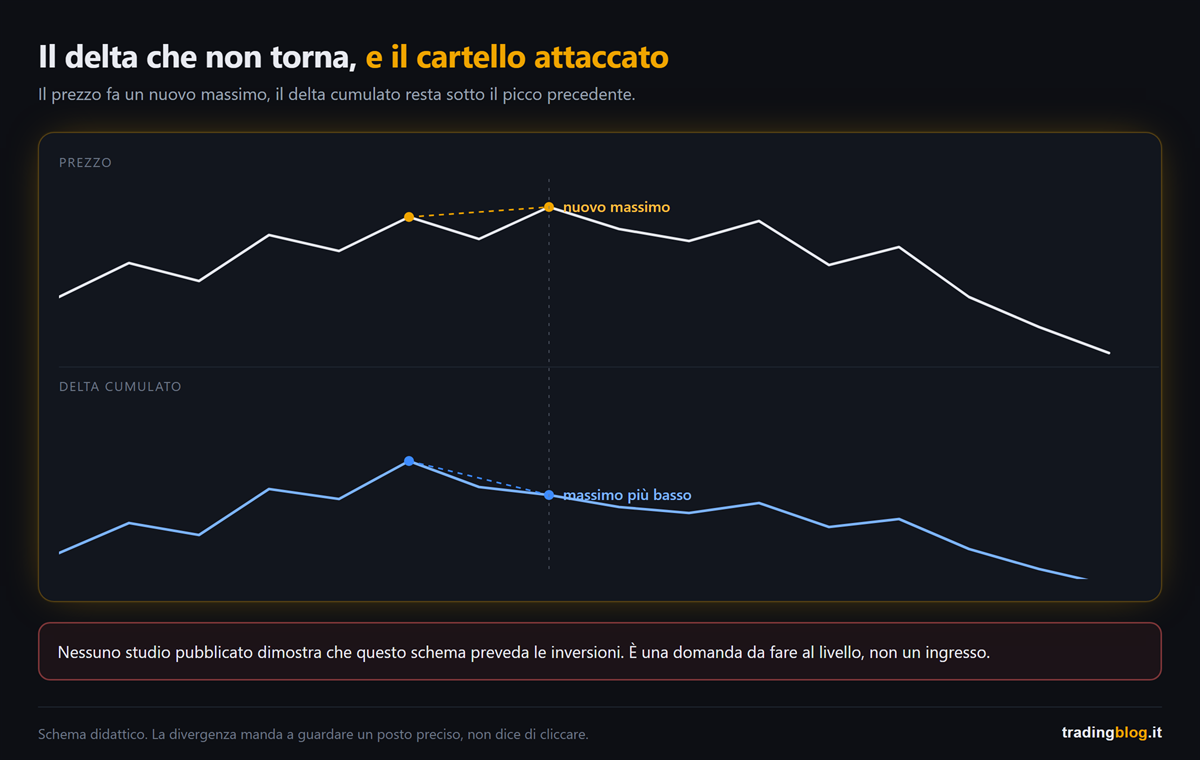
Il prezzo fa un nuovo massimo, il delta cumulato no: resta sotto il picco di prima. Si chiama divergenza, e su internet è venduta come il segnale che ti fa prendere i massimi.
Non lo è.
Nessuno studio pubblicato dimostra che quello schema preveda le inversioni. Lo scrivo qui perché è il punto in cui perdo qualche lettore, ma preferisco perderlo adesso che vederlo entrare short su una divergenza.
Quello che la divergenza fa, e lo fa bene, è mandarti a guardare in un posto preciso.
Il prezzo che fa un nuovo massimo e, allineata sotto, la curva del delta cumulato che non lo fa. Con l’avvertenza in chiaro: nessuno studio pubblicato dimostra che questo schema preveda le inversioni, è una domanda da fare al livello, non un ingresso.
E c’è un secondo motivo per non leggere mai il delta da solo: lo stesso squilibrio muove i prezzi in modo diverso a seconda di quanta liquidità trova davanti. Su un book spesso sposta il prezzo di pochi tick, su un book sottile molto di più. La microstruttura lo ha misurato: a parità di flusso, l’impatto cresce quanto più sottile è il muro.
Il delta non si legge da solo. Si legge diviso per quanto era spesso quel muro.
I tre esiti di un livello
Mettiamo insieme il tavolo. Quando il prezzo arriva su un livello che hai segnato, davanti a te ci sono tre finali possibili, non due.
Respinto. Arriva, trova gente pronta dall’altra parte, l’aggressione si spegne salendo, le celle si assottigliano, il prezzo si gira. È lo scenario che avevi in mente.
Mangiato. Arriva, trova gente pronta, e se la mangia tutta: squilibri impilati che attraversano il livello, e il prezzo esce dall’altra parte con il volume dietro. Il livello non era un muro, era una porta.
Falso movimento. Arriva, buca di poco, il volume oltre il livello è ridicolo e il prezzo rientra subito. Qualcuno ha spinto giusto quanto basta per andare a prendere gli ordini che stavano lì.
Il footprint non ti dice quale dei tre sarà. Ti dice quale dei tre è appena successo, mentre a occhio nudo sembravano tutti uguali.
E adesso la domanda vera, quella che regge tutto il resto.
Perché il livello sta proprio lì
Ti mostro una schermata mia del 4 agosto sull’S&P. Non c’è nessun ordine, non c’è nessuna posizione. È una dimostrazione, ed è la cosa che mi ha convinto più di mille spiegazioni.
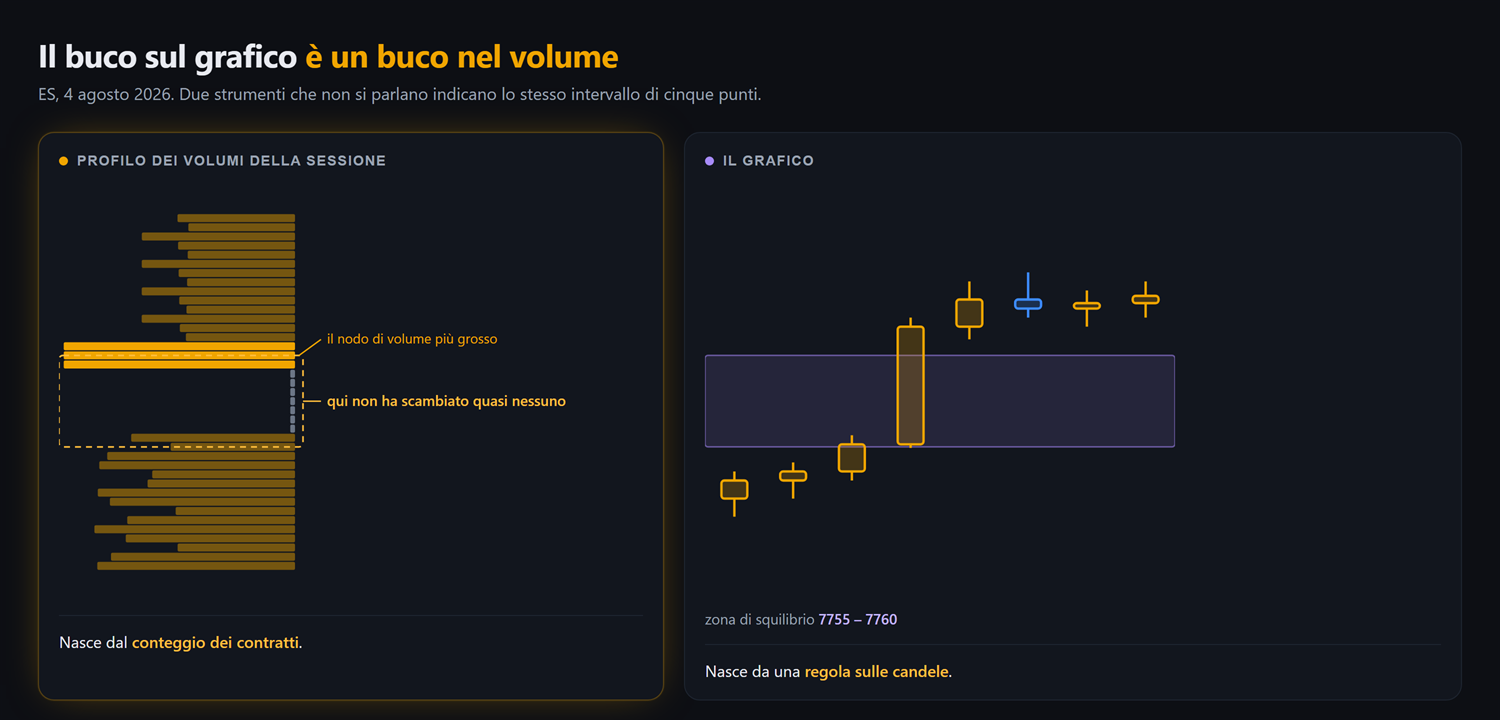
A destra il grafico, con un box viola disegnato dalla regola più banale che ci sia: tre candele, il prezzo corre, e fra la prima e la terza resta un buco che nessuno ha ricoperto. In inglese lo chiamano fair value gap, in italiano squilibrio non riempito. Quel box stava fra 7.755 e 7.760.
A sinistra, sulla stessa scala di prezzi, il profilo dei volumi della sessione. Cioè quanti contratti sono passati a ogni singolo prezzo.
E lì dentro, fra circa 7.755,6 e 7.759,4, il profilo non c’è. Un rientro vuoto. Sopra, subito sopra il box, il nodo di volume più grosso della giornata. Sotto, il profilo che ricomincia a riempirsi.
ES, 4 agosto 2026. A destra il grafico con la zona di squilibrio evidenziata come fascia unica fra 7.755 e 7.760, senza livelli interni. A sinistra il profilo dei volumi della sessione, con il vuoto quasi esatto nella stessa fascia e il nodo di volume più alto appena sopra. Due strumenti che non si parlano indicano lo stesso intervallo. Schema ridisegnato dalla schermata reale.
Fermati un secondo su cosa vuol dire.
Il box nasce da una regola sulle candele. Il vuoto nasce dal conteggio dei contratti. Nessuno dei due sa dell’altro. Sono due misure indipendenti dello stesso intervallo di cinque punti.
Non sono due indizi che concordano. Sono la stessa cosa con due nomi diversi.
Ed è qui che il buco sul grafico smette di essere un disegno alla moda e diventa una cosa che puoi difendere: lì dentro non ha scambiato quasi nessuno. Non c’è merce appoggiata, non c’è niente che frena. Il prezzo ci è passato di corsa e non si è fermato a fare affari.
Da questo esce tutto il resto in modo naturale.
Il prezzo ci ripassa dentro veloce, perché non trova ostacoli. E il punto che offre meno resistenza di tutti è il centro del vuoto, dove il profilo è più magro.
Ecco perché quelle fasce meritano un segno sul grafico, mentre mille altre righe tirate a occhio non lo meritano.
Un caso vero: ES, 7 agosto
Adesso la stessa roba con un trade dentro. Della costruzione ti risparmio i dettagli, non è il punto di oggi.
7 agosto, S&P 500, primo pomeriggio.
Il prezzo era salito, poi si è messo a rientrare. Nel rientro c’era una zona vuota come quella di prima, e lì avevo il mio livello, in acquisto.
E ti dico anche cosa non ti sto dicendo, così siamo pari.
Su quel prezzo non cadeva solo il vuoto del profilo. Ci cadevano sopra altre due cose, roba mia, misurata negli anni sui miei mercati, ed è il motivo per cui l’ordine è finito esattamente lì e non un punto più sotto.
Quella parte non posso metterla in un articolo gratuito, e non perché sia un segreto. Perché staccata dal ragionamento che ci sta intorno diventa l’ennesima regoletta da copiare, e le regolette copiate durano tre stop.
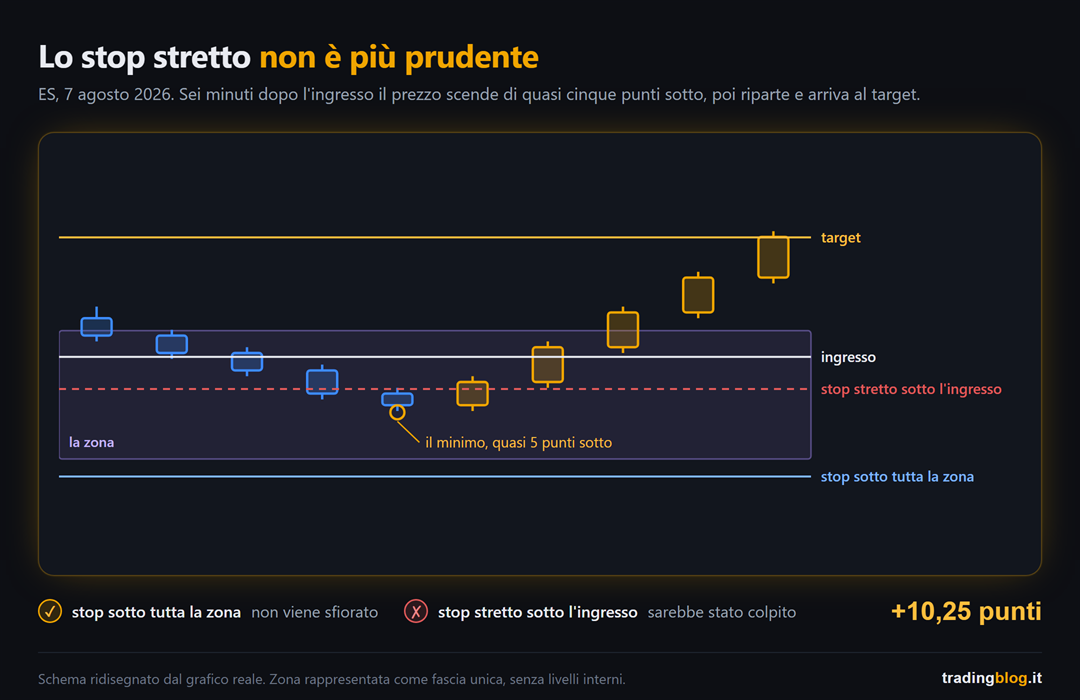
Ordine sul livello. Stop sotto tutta la zona, non appena sotto l’ingresso: se il prezzo si fosse mangiato quella fascia intera, la lettura era sbagliata e il trade non aveva più motivo di esistere. Target sul primo ostacolo sopra.
Esito: eseguito, target preso, +10,25 punti in una ventina di minuti. Dopo l’uscita il prezzo è salito ancora un po’, e va bene così: il target stava sull’ostacolo, non sui miei desideri.
Fin qui è un trade come tanti. La parte che serve è un’altra.
Il prezzo è andato sotto prima di funzionare
Sei minuti dopo essere entrato, il prezzo è sceso sotto di me di quasi cinque punti. Ha fatto lì il minimo, e solo dopo è ripartito.
ES, 7 agosto 2026. La zona evidenziata come fascia unica, senza livelli interni, la riga dell’ingresso dentro la zona, lo stop appoggiato sotto tutta la zona e il target sopra. Sei minuti dopo l’ingresso il prezzo scende di quasi cinque punti sotto, sfiora il margine ma non lo stop, poi riparte e arriva al target. Sovrapposta, la linea tratteggiata di uno stop stretto appena sotto l’ingresso: quella sarebbe stata colpita. Schema ridisegnato dal grafico reale.
Guarda cosa vuol dire, perché è la cosa più utile di tutto il pezzo.
Con lo stop dove stava, quel minimo non l’ha nemmeno sfiorato: era rimasto margine.
Con uno stop “stretto e furbo” appoggiato appena sotto l’ingresso, quel trade sarebbe stato una perdita. Lo stesso identico trade che ha fatto +10,25.
Uno stop stretto non è un trade più prudente. È lo stesso trade con più probabilità di perdere.
E se quella distanza è troppa per il tuo conto, la risposta non è stringere lo stop: è ridurre la size, o lasciar perdere quel trade. Sui future poi c’è un secondo tetto, il margine del broker, che ti taglia la size anche quando il rischio direbbe di sì. Se vuoi fare i due conti insieme in dieci secondi ho messo online il calcolatore size futures, è gratuito e ti dice anche quando conviene passare ai micro.
Cosa fai da domani mattina
Come nella puntata 1, il compito è piccolo e per una settimana non ci operi.
Prendi un future che segui, accendi il profilo dei volumi della sessione e cerca i buchi: le fasce dove il profilo si assottiglia fino a sparire. Segnale il centro, che è il punto più povero.
Poi aspetta che il prezzo ci ritorni, e scrivi una parola sola: respinto, mangiato, o falso movimento.
Niente ordini. Solo la parola.
Dopo venti livelli avrai una cosa che nessun corso ti può dare, e cioè quanti dei tuoi livelli reggono davvero e quanti erano decorazione. Se un posto dove tenere le annotazioni non ce l’hai, usa il TradingBlog Diary, è gratuito.
E chiudo la promessa che avevo lasciato aperta la settimana scorsa: l’ordine gemello sull’ES del 29 luglio non fu mai eseguito, il prezzo arrivò al livello, si girò lì e se ne andò senza di me. Il motivo sta in una riga: un limite non si esegue perché il prezzo tocca il tuo prezzo, si esegue se qualcuno scambia attraverso di lui in quantità sufficiente a smaltire la fila davanti a te. Capita, e capiterà anche a te.
Il livello non lo scegli col righello. Lo scegli dove due cose diverse ti dicono lo stesso prezzo.
E ti lascio con la cosa che mi ha insegnato di più in questi due pezzi, che non è un pattern e nemmeno uno strumento.
Il buco sul grafico e il buco nel volume sono la stessa cosa. Il muro sul book e le celle che si spengono sono la stessa cosa. Quando due strumenti che non si parlano fra loro ti dicono lo stesso numero, quel numero non è più una tua opinione.
Ed è esattamente da lì che è partita l’idea che mi occupa la testa da qualche mese: smettere di tenere questi strumenti in cassetti separati e metterli in fila in un ordine solo. Quando ci sarà qualcosa da far vedere, lo farò vedere.
È lì che smetti di indovinare.
Se il pezzo ti è servito, mandalo a quel tuo amico che disegna box viola ovunque senza aver mai controllato se sotto ci sia il vuoto. Gli fai un favore.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader in un’Arena in ambiente demo, senza rischio di capitale reale. Scopri le Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.
Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.
https://tradingblog.it/wp-content/uploads/2026/08/tb-footprint2-hero-it.jpg6751200Tiziano BrunnoTiziano Brunno2026-08-11 09:00:002026-09-24 17:45:35Assorbimento, esaurimento, squilibri: come si sceglie il prezzo dell'ordine
Analisi tecnica di base, quella dei manuali: engulfing, pin bar, martello, doji. Passavo le sere a cercarli sui grafici e a segnarli col pennarello, convinto che il mestiere fosse tutto lì. Trovi la figura, entri, e il gioco è fatto.
Poi la figura arriva, tu entri, e il prezzo va dall’altra parte.
Ci ho messo anni a capire perché. E non ci sono arrivato da solo: ho avuto la fortuna di incontrare dei maestri, e visto che li cito raramente li nomino qui una volta per tutte, perché mi sembra corretto. Enrico Stucchi e Gianluca Salvatori. Mi hanno passato concetti di mercato che sui libri non avevo mai trovato, e nemmeno nei corsi che giravano allora.
Il più grosso di tutti è anche il più semplice da dire, e ci ho messo un po’ a digerirlo.
Un pattern non è una causa. È un disegno che rimane sul grafico DOPO che sono successe delle cose. E quelle cose, dentro la candela, tu non le stai guardando.
Prendi la candelona verde che ti fa venire voglia di applaudire, corpo lungo e ombre corte. Bellissima. Ma dentro, negli ultimi prezzi in alto, chi stava comprando davvero? Quanti se ne stavano andando proprio mentre tu entravi?
Il grafico normale quella roba non te la fa vedere. Oggi ti faccio vedere una candela aperta a metà.
Quattro numeri, e stop
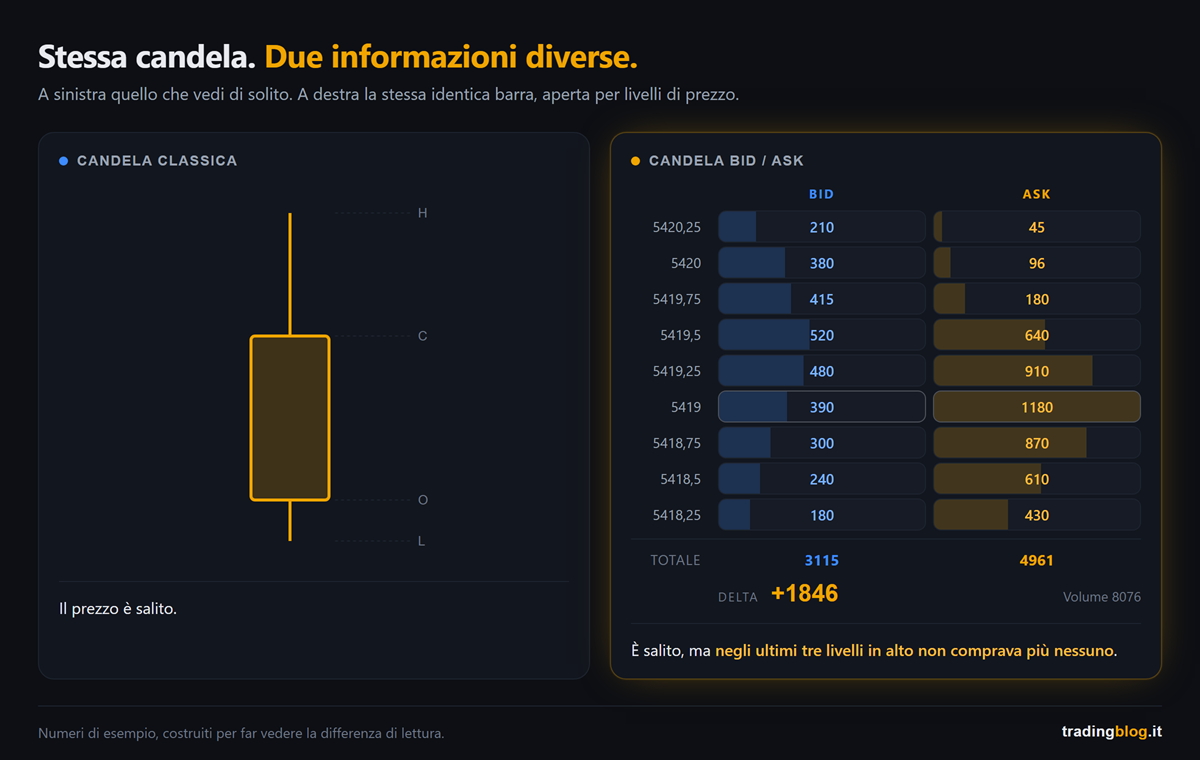
Una candela classica ti dà quattro numeri: apertura, massimo, minimo, chiusura. Se sei fortunato, il volume totale della barra. Fine.
È il risultato finale della partita senza il tabellino. 3 a 1. Ok, e allora?
Non sai chi ha segnato, non sai al minuto, e soprattutto non sai chi ha giocato meglio.
Prova a fare a una candela le domande vere.
A quale prezzo, dentro quella barra, si è scambiato di più? Non lo sa. Una barra da 20 punti può avere metà del volume schiacciato nei tre punti più bassi, oppure spalmato uniforme: due mercati diversissimi, disegnati identici.
Chi ha aggredito, e a quali prezzi? Non lo sa.
La spinta si era già spenta prima della chiusura? Non lo sa nemmeno lei.
Stessa candela, due informazioni diverse. A sinistra quattro numeri. A destra il volume scambiato a ogni singolo prezzo, diviso fra chi ha aggredito in acquisto e chi in vendita.
Ed ecco la frase da portarti a casa, anche se smetti di leggere qui.
Il colore della candela ti dice dove è finita, non chi ha vinto.
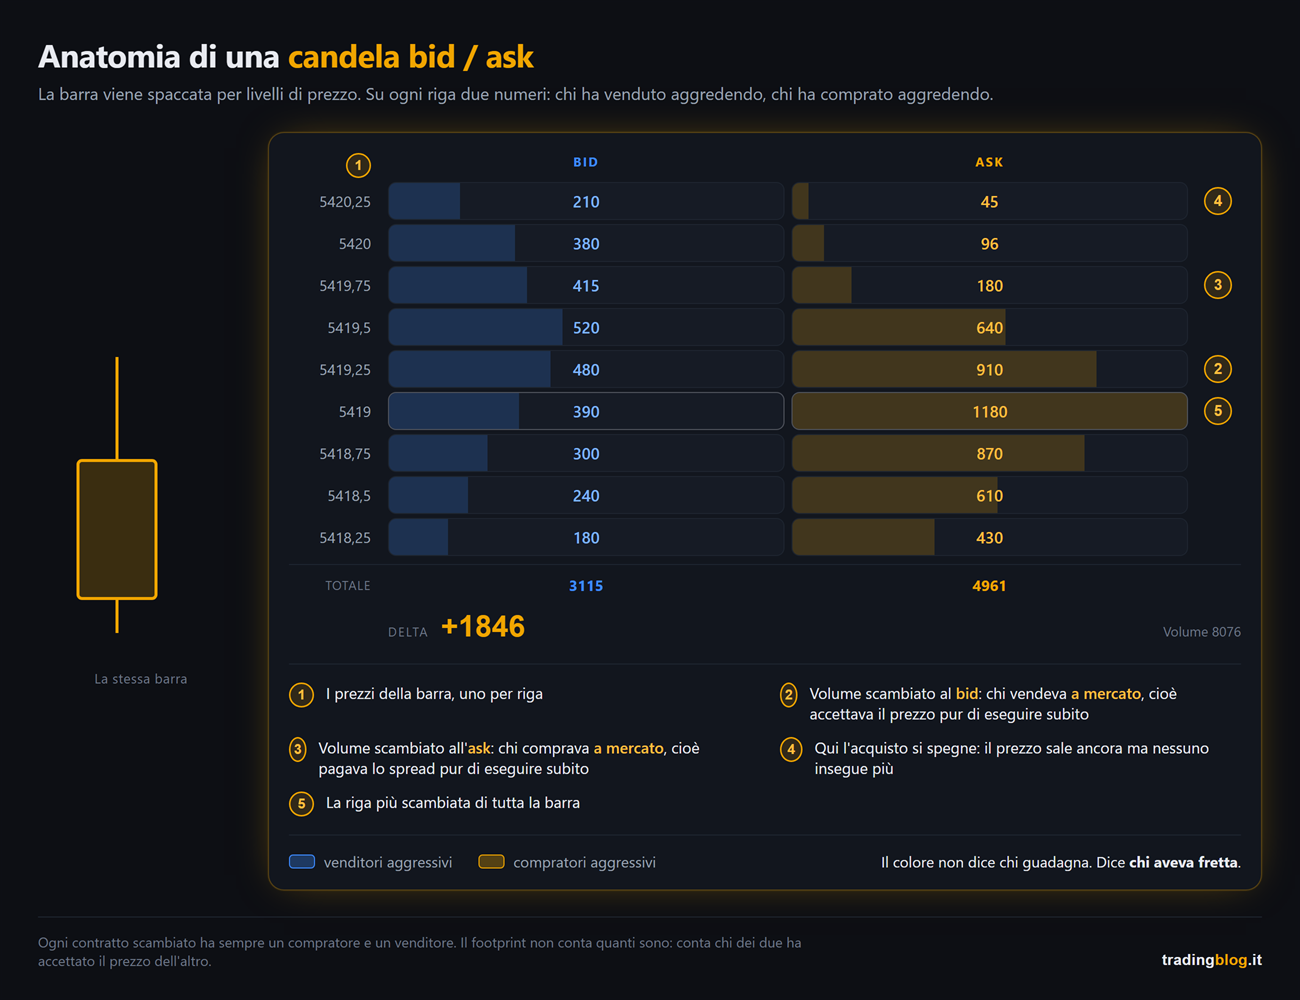
Prendi la stessa barra e invece di disegnarla come un rettangolo, spaccala per livelli di prezzo: una riga per ogni tick, o per gruppi di tick se il mercato è largo.
Su ogni riga finiscono due numeri: a sinistra il volume scambiato al bid, a destra quello scambiato all’ask. Cioè quanti contratti sono passati aggredendo la domanda e quanti aggredendo l’offerta.
Occhio, certe piattaforme invertono le colonne: guarda l’intestazione prima dei numeri.
In gergo si chiama footprint, ma su parecchie piattaforme nel menu trovi tutt’altro: Numbers Bars, Volumetric Bars, Cluster, Order Flow Analyzer. Il motivo è banale, “Footprint” è un marchio registrato e non è di tutti. Quindi se cerchi quella parola e non la trovi, non è che non ce l’hai: è che lì si chiama in un altro modo.
Anatomia di una candela bid/ask: la colonna dei prezzi, i due numeri su ogni riga con i richiami numerati, e accanto la stessa identica barra come la vedi sul grafico normale.
Passivo e aggressivo
Ci sono due modi di stare a mercato, e qui si decide tutto.
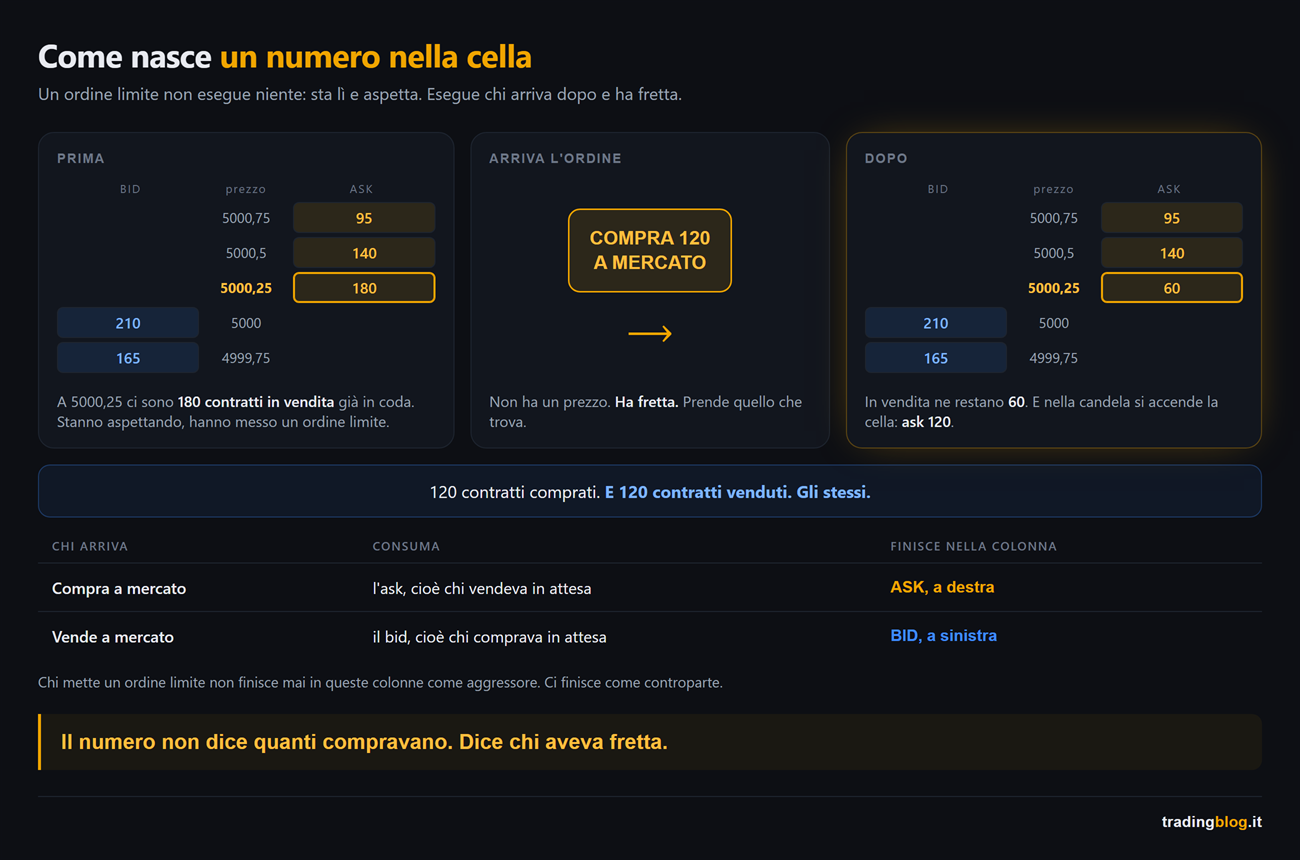
C’è chi mette un ordine limite lontano dal prezzo: dice il prezzo che vuole e aspetta, e finché il mercato non arriva da lui non esegue niente. E c’è chi manda un ordine a mercato: non dice il prezzo, dice adesso, e paga lo spread pur di entrare.
La candela bid/ask conta chi ha pagato per avere fretta.
Chi compra a mercato si prende il prezzo di chi sta vendendo, cioè colpisce l’ask, e quel volume finisce nella colonna dell’ask. Chi vende a mercato colpisce il bid, e finisce nella colonna del bid.
Chi lascia lì un limite ad aspettare, in quelle colonne, non ci finisce come aggressore. Ci finisce come controparte.
Come nasce un numero dentro la cella. Prima: 180 contratti in vendita fermi sull’ask, che aspettano. Poi arriva un ordine di acquisto a mercato da 120. Dopo: sull’ask ne restano 60, e nella cella si accende ask 120. Comprati 120, venduti 120. Gli stessi.
Il paletto che separa chi ha capito da chi ripete
Attento qui, perché in giro sbagliano quasi tutti.
Ogni contratto scambiato ha un compratore E un venditore. Sempre, per costruzione: le due quantità sono identiche per definizione. Quello che può essere diverso è quanti erano da una parte e dall’altra, e soprattutto chi si è mosso per primo.
Quindi quei due numeri NON dicono “qui c’erano più compratori che venditori”. Quella frase non vuol dire niente.
Dicono chi ha preso l’iniziativa, e chi l’ha subita.
Una cella che segna 340 all’ask vuol dire questo: 340 contratti comprati da qualcuno che aveva fretta, contro 340 venduti da qualcuno che stava già lì in fila con un limite.
Ogni numero grosso racconta due storie insieme, di chi ha spinto e di chi ha retto. Il footprint non ti dice chi aveva ragione: ti dice che erano tutti e due lì.
Il delta, in due minuti
In fondo alla candela c’è la riga dei totali, ed è la prima che si guarda.
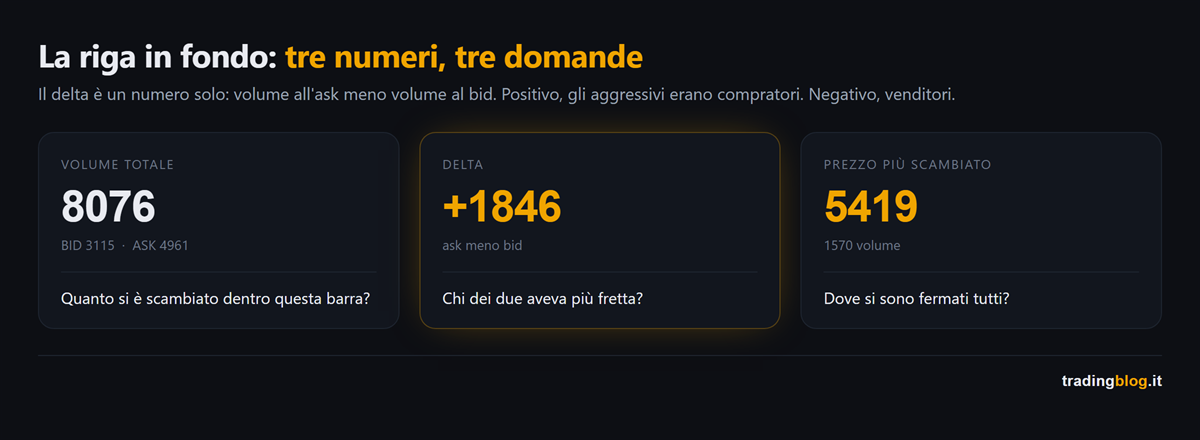
La riga in fondo alla candela risponde a tre domande diverse: quanto si è scambiato in tutto, chi aveva più fretta (il delta), e a quale prezzo si sono fermati quasi tutti.
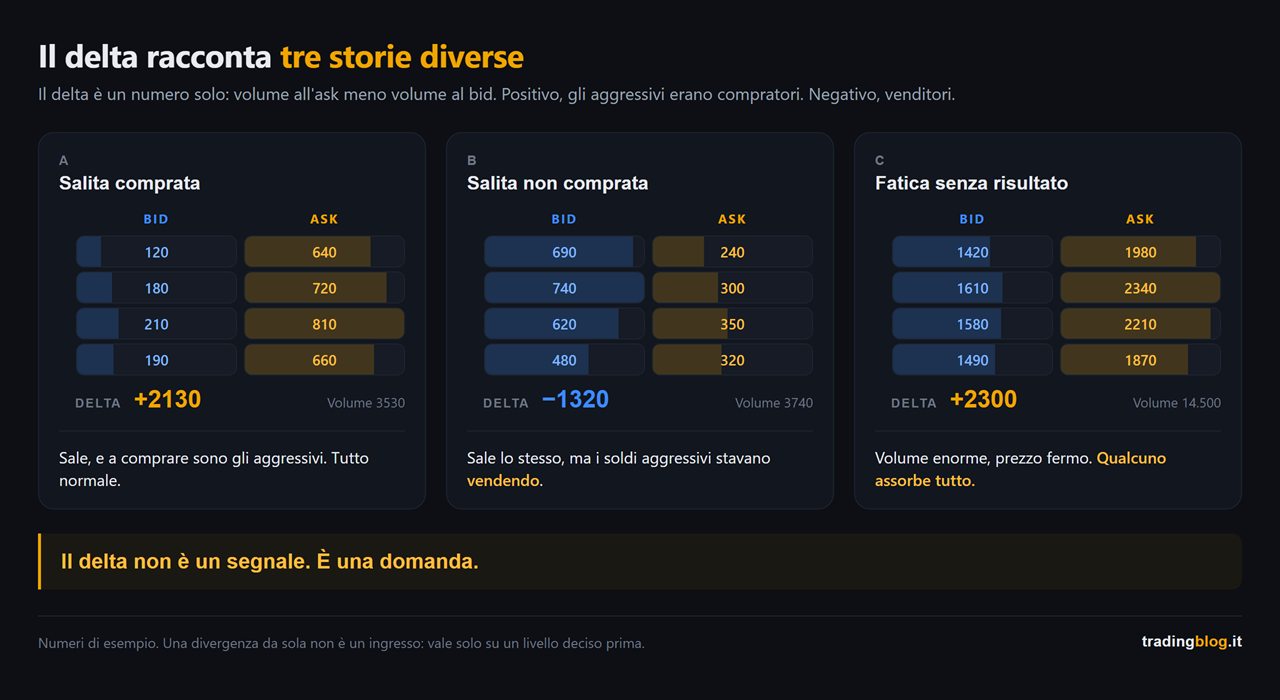
Il delta è una sottrazione: volume all’ask meno volume al bid.
Positivo, dentro quella barra l’iniziativa aggressiva netta era in acquisto. Negativo, era in vendita. Non significa “più compratori” (vedi sopra) e non significa “adesso sale”.
Te lo ripeto perché è la leggenda più diffusa del settore. Il delta misura lo sforzo, il prezzo misura il risultato, e il delta è già dentro il prezzo: quando la cella esiste, quei contratti sono passati e il prezzo ha già reagito.
La parte interessante è quando i due non tornano. Delta grosso e positivo e il prezzo che non sale di un tick: qualcuno sta vendendo con calma tutto quello che gli arriva addosso. Oppure il contrario, vendite aggressive a manetta e il prezzo impalato lì.
Sforzo contro risultato: se spingi il motorino in salita come un dannato e non avanzi, il problema non è la spinta, è il peso dall’altra parte.
Stessa aria di famiglia del GEX: il prezzo si muove per gente costretta a comprare e vendere dietro le quinte, e sul grafico tu vedi solo l’effetto.
Lo stesso strumento racconta tre storie diverse: la salita comprata, la salita in cui gli aggressivi stavano vendendo, e la barra con volume enorme che non si muove di un tick. Il delta non è un segnale, è una domanda.
E adesso il freno a mano.
Una divergenza, da sola, non è un ingresso. Il delta ti manda a guardare un livello, non ti dice di cliccare: il livello deve essere già lì, deciso prima e per altre ragioni.
Il punto scomodo: tutto questo vuole il future
Adesso la parte onesta, quella che rischia di costarmi qualche lettore. Pazienza.
La candela bid/ask si regge su una cosa sola: il volume vero degli scambi, con attaccato il lato dell’aggressore.
Sui future del CME (ES, NQ e compagnia) c’è tutto. Libro ordini unico e centralizzato, volume ufficiale in contratti, e soprattutto il lato dell’aggressore, che la borsa pubblica dentro il flusso dati. Non è una stima della piattaforma, è un dato dichiarato dalla borsa. Con un’eccezione: nelle aste, tipo l’apertura, gli ordini si incrociano tutti insieme e nessuno colpisce nessuno. Quel volume finisce nella candela senza lato, e la prima barra dopo l’apertura non si legge come le altre.
Sul forex spot no. Non c’è un book unico, ogni broker vede solo il suo pezzo, e il lato dell’aggressore va indovinato con regole che sbagliano, e sbagliano di più proprio sui trade grossi.
Sui CFD peggio ancora. Il tuo broker non è una borsa: quello che vedi come volume è quasi sempre tick volume, un contatore di quante volte il prezzo si è mosso, non di quanti contratti sono passati.
La regola pratica è secca: si analizza sul future, si esegue dove hai il conto. E se i dati dei future non ce li hai, non fingere di avere il footprint: meglio niente che un dato finto.
Però “meglio niente” non vuol dire entrare al buio. Se operi su CFD, tieni almeno davanti i numeri che dai future arrivano lo stesso: imbalance, COT, zone di interesse su DAX, ES, NQ e Dow. Li ho messi dentro Thunder Desk, è gratis, ed è il modo di non entrare cieco su uno strumento che copia un mercato che non stai guardando.
Ti faccio vedere come si legge un livello. Come si legge, non come si sceglie: quella è tutta la puntata 2.
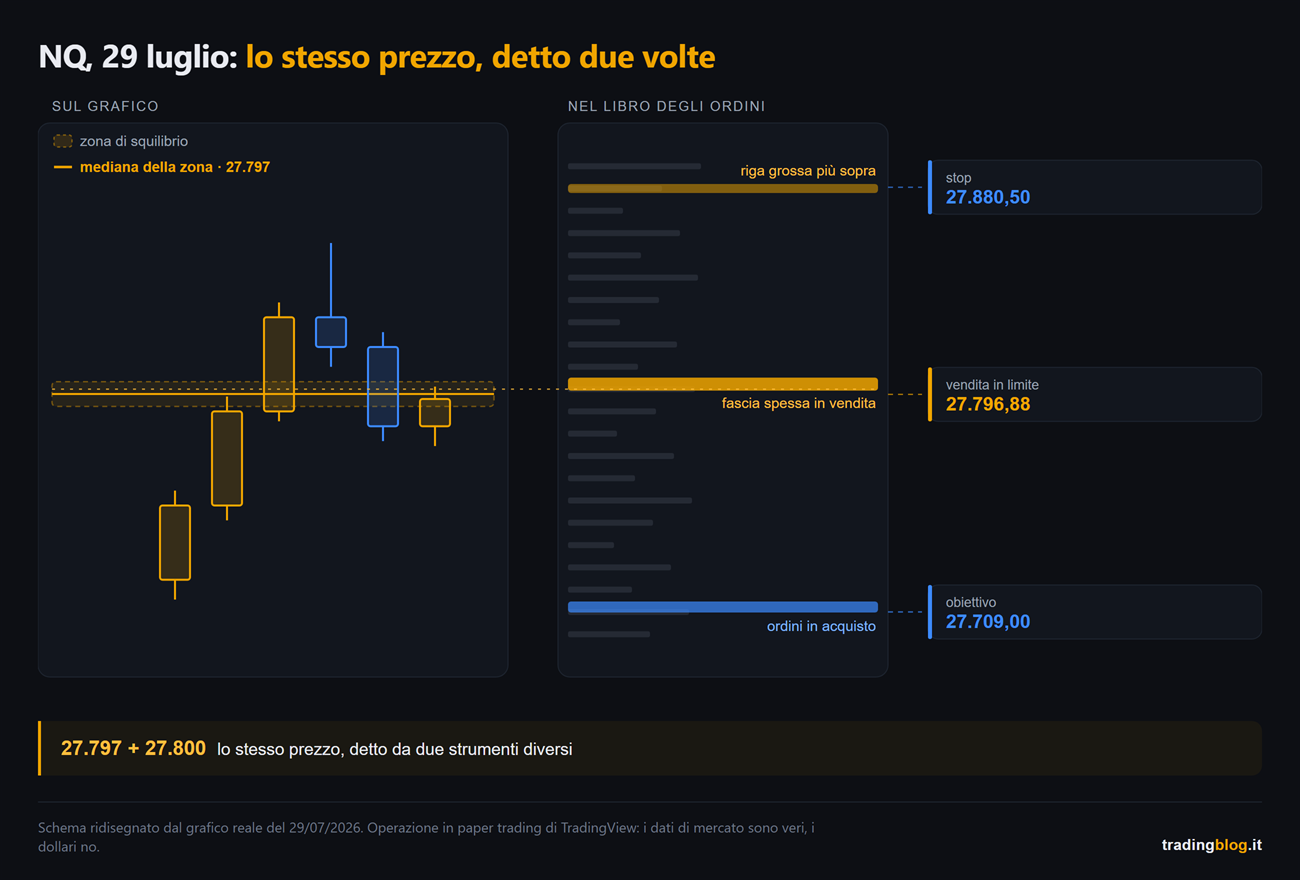
29 luglio, Nasdaq.
Sul grafico avevo un livello a 27.797, uscito da una zona di squilibrio, un buco lasciato dal prezzo mentre correva e non ancora ripassato. Da solo, è un numero su un grafico. Ce ne sono mille.
Poi ho guardato il libro degli ordini. Sopra, a 27.800, c’era una fascia spessa di ordini in vendita. Ferma lì da minuti.
Due strumenti diversi, lo stesso prezzo.
È questo il cuore del pezzo. Non “il footprint dà il segnale”, ma due cose che non si parlano fra loro e che indicano lo stesso numero.
Vendita in limite con due contratti a 27.796,88, appena sotto il muro. Stop a 27.880,50, dietro un’altra riga grossa più in alto, non a una distanza scelta col righello. Target 27.709, appoggiato a una fascia di ordini in acquisto.
Esito: eseguito, il primo contratto coperto strada facendo e il secondo portato fino al target pieno. +87,88 punti sul contratto arrivato in fondo, +152,76 sommando i due.
NQ, 29 luglio 2026: lo stesso prezzo indicato da due strumenti che non si parlano fra loro. A sinistra il grafico con la zona di squilibrio, a destra la fascia di ordini in vendita ferma poco sopra. Schema ridisegnato dal grafico reale.
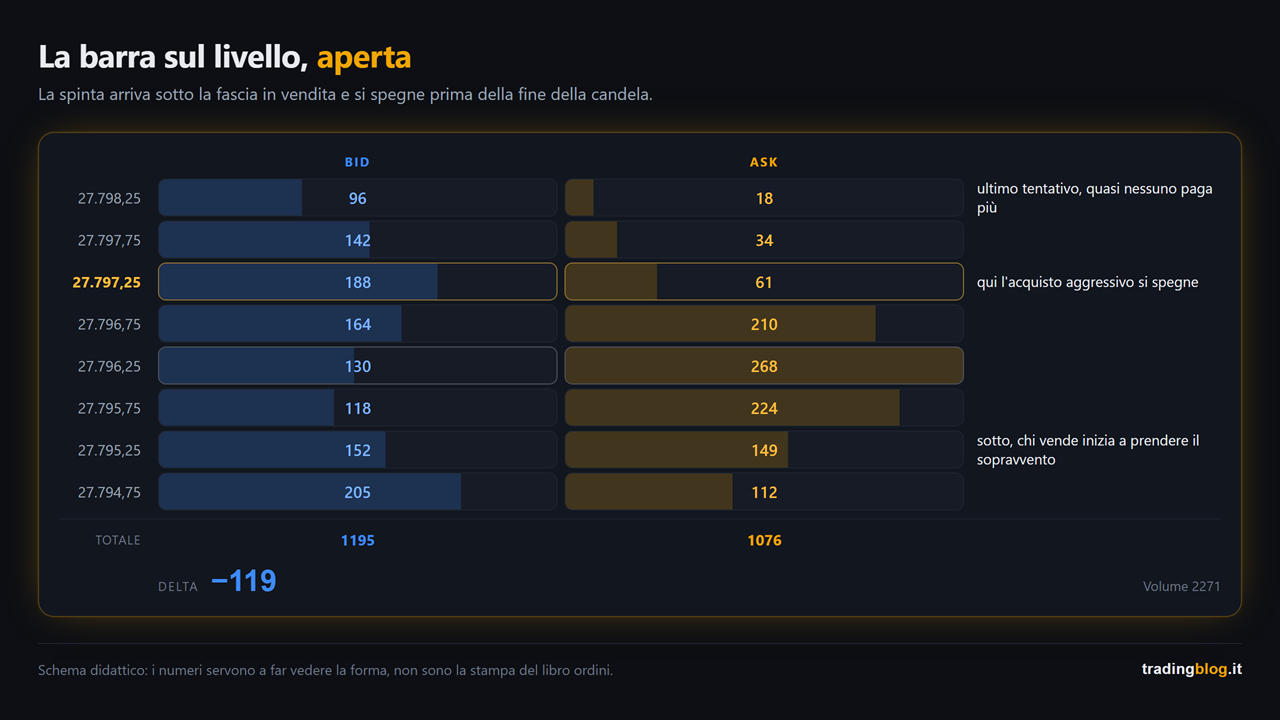
E la barra che tocca quel livello è il posto dove serve aprire la vista bid/ask. Quello che vuoi vedere, salendo verso il muro, è l’aggressione in acquisto che si spegne riga dopo riga e il bid che cresce: la spinta che finisce prima della cima. Se c’è, il muro è vero. Se non c’è, quel livello è solo un numero.
Io la vista bid/ask ce l’ho su DeepCharts di Volumetrica, dove si chiama Order Flow Analyzer, mentre la mappa della liquidità sta nel DeepDOM. Due cose diverse, due nomi diversi.
Due righe di trasparenza, che mi sembrano dovute: quelli sopra sono link di affiliazione. Se li utilizzi e sottoscrivi io prendo una commissione, tu non paghi un centesimo in più.
La barra sul livello, aperta riga per riga: salendo verso il muro il volume aggredito all’ask si spegne e quello al bid aumenta. Schema didattico, i numeri servono a far vedere la forma, non sono la stampa del libro ordini.
Adesso la parte che non ti fa vedere quasi nessuno.
Lo stesso giorno, stessa lettura, avevo il gemello sull’ES. Il livello c’era, l’ordine era lì. Non è mai partito, non è stato eseguito, punto.
Perché, lo vediamo nella prossima puntata.
Cosa fai da domani mattina
Il compito è piccolo, e proprio per questo prendilo sul serio.
Per una settimana, su questa roba non ci operi. Zero.
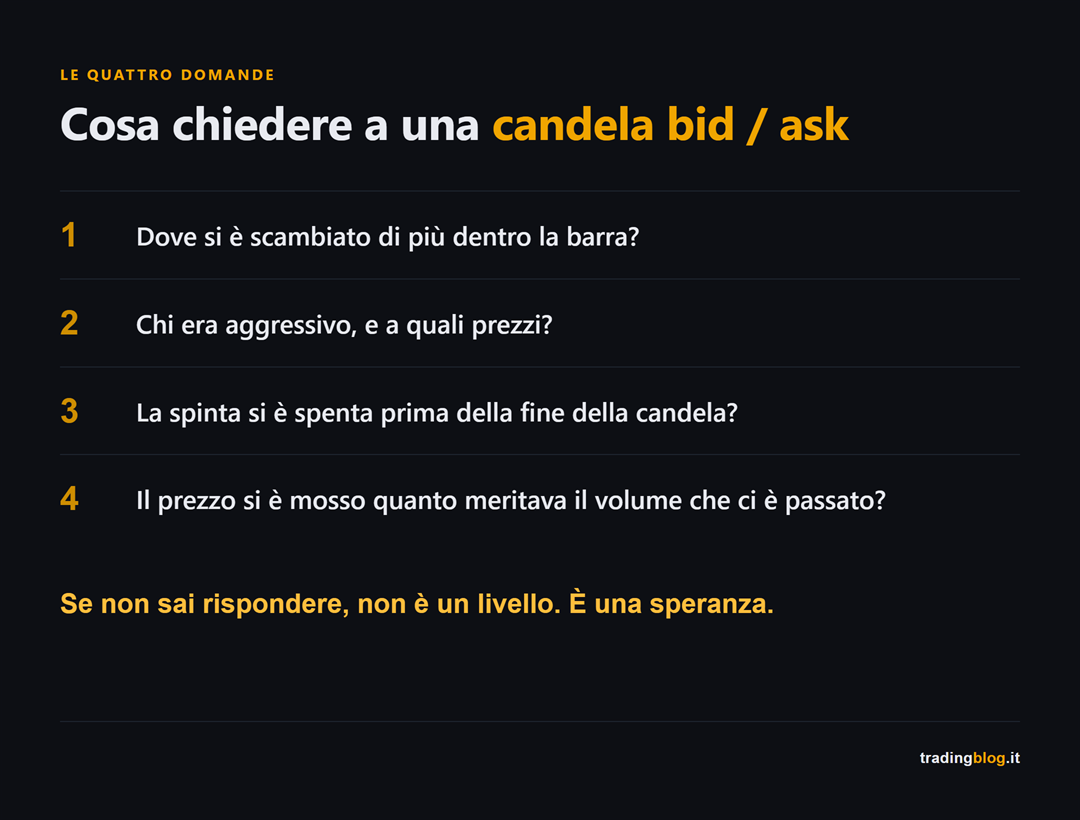
Apri la vista bid/ask su un future che segui già, guarda solo i punti in cui il prezzo si è girato, e a ogni giro fatti quattro domande.
Le quattro domande da fare a ogni candela bid/ask, prima ancora di pensare a un ordine: dove si è scambiato di più dentro la barra, chi era aggressivo e a quali prezzi, se la spinta si è spenta prima della fine della candela, e se il prezzo si è mosso quanto meritava il volume che ci è passato.
Poi segna le tue letture, e scrivile PRIMA di sapere come va a finire: col senno di poi abbiamo ragione tutti. Se un posto dove metterle non ce l’hai, usa il TradingBlog Diary: è gratuito, e ti ritrovi il registro delle tue letture al posto dei ricordi. Che non coincidono mai 🙂
E ti dico una cosa che mi porto dietro da un po’. Uno strumento nuovo, da solo, non ti cambia la giornata: ti cambia l’ordine con cui guardi le cose. È su quell’ordine che sto lavorando adesso, ma è presto per parlarne.
Saper leggere una candela bid/ask non ti fa guadagnare un euro. Ti toglie la scusa di dire che il mercato è impazzito. Non impazzisce mai: siamo noi che guardiamo il rettangolo colorato e ci raccontiamo la storia comoda.
Chiudo qui. Se conosci un trader che entra sulle candelone verdi perché “sono belle piene”, o che sta ancora segnando pin bar col pennarello, mandagli questo pezzo. A te non costa niente, a lui magari fa risparmiare qualcuno degli anni che ci ho messo io.
Suerte Amigo!
Tiziano Brunno
Tradingblog
Vuoi mettere alla prova la tua lettura dei mercati?
Confrontati e sfida altri trader in un’Arena in ambiente demo, senza rischio di capitale reale. Scopri le Performance Arena Event di The Thunder Trader.
Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.
Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.
https://tradingblog.it/wp-content/uploads/2026/08/tb-footprint-hero-it.jpg6751200Tiziano BrunnoTiziano Brunno2026-08-04 09:00:002026-09-24 17:45:35Candele bid/ask: quello che la candela normale non ti dice
Ciao Trader, Se mi segui da un po’ di tempo, sai bene come la penso sui CFD e sul fare trading sui mercati NON regolamentati. Non mi esprimerò in merito visto che l’ultima volta che mi sono espresso in merito, ho rischiato la denuncia. Ti vorrei semplicemente far notare che negli USA, NON li hanno mai autorizzati […]
Tiziano Brunno, trader dal 2014. Ho iniziato come junior in una prop firm e ne sono uscito da CEO: il settore lo conosco da dentro, trucchi compresi. Qui scrivo di mercati, macro e crypto senza cravatta e senza fuffa – solo roba verificata. Oggi costruisco The Thunder Trader, dove contano solo le performance.
https://tradingblog.it/wp-content/uploads/2019/05/Il-mondo-non-sarà-più-lo-stesso-tradingblog.jpg7201280Tiziano BrunnoTiziano Brunno2020-11-03 11:09:232021-03-23 14:31:43Arrivano i Micro Futures e il mondo non sarà più lo stesso