Articoli

Una stazione di servizio isolata su una strada deserta di notte, la pensilina illuminata e un cartello dei prezzi spento, con un bagliore ambra all'orizzonte

CPI di mercoledì: il titolo farà paura, ma il rischio vero sta da un’altra parte

Ciao trader,

l’ultima volta che ti ho scritto di un CPI, l’11 settembre, il mercato dava il rialzo della Fed al 70%.

E ti avevo detto che il 70% era la posizione peggiore in cui farsi trovare da un dato.

Cinque giorni dopo la Fed ha alzato davvero, primo rialzo in più di tre anni, tassi al 3,75-4,00%.

Oggi pomeriggio esce il CPI di settembre, e la situazione si è ribaltata.

Il rialzo di fine mese adesso il mercato lo dà intorno al 20%.

E ti dico subito perché questo mi preoccupa di più, non di meno.

Cosa esce oggi, e a che ora

Esce il CPI americano di settembre, l’indice dei prezzi al consumo.

Lo pubblica il Bureau of Labor Statistics mercoledì 14 ottobre alle 8:30 di New York, che in Italia sono le 14:30, e le 13:30 qui alle Canarie e a Londra.

Ecco cosa si aspetta il mercato, confrontato con agosto:

Cosa Atteso settembre Agosto
CPI headline, anno su anno 3,6-3,7% 3,4%
CPI headline, mese su mese +0,6% +0,4%
CPI core (senza cibo ed energia), anno su anno 2,4-2,5% 2,4%
CPI core, mese su mese +0,2% +0,3%

Sul core, poi, le stime sono strette quasi tutte intorno al +0,2%.

Tienilo a mente, perché è lì che si nasconde il rischio.

Ah, domani, giovedì, escono anche i prezzi alla produzione.

Quindi il pomeriggio di oggi non chiude il discorso, apre una due giorni.

Il titolo di oggi farà paura

Te lo dico prima, così non ti spaventi alle 14:30.

Un +0,6% sul mese sarebbe il rialzo mensile più forte da aprile.

Il motivo è sempre lo stesso: la benzina.

Ad agosto la benzina nel CPI segnava già +27,4% sull’anno, e tutta l’energia +16,3%.

A settembre la benzina è salita ancora, e il gasolio a fine mese ha fatto il suo record storico, poco sopra i 6,5 dollari al gallone di media nazionale.

Il Brent in questi giorni sta in area 105 dollari.

Domenica Trump ha annunciato una “tregua energetica” fra Russia e Ucraina, niente più attacchi agli impianti.

Mosca non l’ha confermata, gli attacchi sono continuati, e il petrolio lunedì ha chiuso in rialzo invece che in calo.

E il Medio Oriente, che è quello che ha portato il barile fin lassù, non si è calmato per niente.

Tradotto: il titolone di oggi lo scrive il barile, e il barile in questi giorni lo scrivono le notizie dai fronti.

Ed è proprio per questo che il titolone, per chi fa trading, conta meno di quello che sembra.

Alla Fed quasi tutti sanno che è benzina.

Il mercato lo sa che è benzina.

Le notifiche sul telefono parleranno di “inflazione al massimo da mesi”, e avranno ragione, ma non è quello il numero su cui si gioca la partita di fine mese.

Il core di agosto era sporco

E qui arriva la parte che quasi nessuno ti racconta.

Ad agosto il core era uscito a +0,3%, sopra il +0,2% atteso.

Il mercato se n’era accorto subito: i rendimenti a breve erano saliti, perché un core sopra le attese è esattamente quello che la Fed non vuole vedere.

Ma se apri il report e guardi dentro, una fetta di quel +0,3% non era inflazione che si allarga.

Erano due voci strane.

I servizi telefonici, saliti del 5,4% in un mese per i rincari e i cambi di piano decisi da AT&T e T-Mobile, da soli aggiungevano circa un decimo di punto al core.

E gli hotel, +2,4% dopo due mesi di cali simili, cioè un rimbalzo più che una tendenza.

Togli quelle due cose e agosto torna un mese normale.

Per questo quasi tutti si aspettano un core di settembre a +0,2%: non perché l’inflazione si stia raffreddando, ma perché quelle due voci non si ripetono.

È come la gomma che si buca in qualifica.

Il tempo è brutto, ma non ti dice niente sul passo gara.

E allora cosa guardo, dentro il core di oggi?

Una voce sola, prima di tutte le altre: i biglietti aerei.

Perché un biglietto aereo è un servizio, ma dentro c’è il carburante.

Ad agosto i voli segnavano già +23,4% sull’anno: il barile sta passando dal carburante ai servizi da mesi, e la domanda è se accelera.

Questo è ancora un effetto indiretto, il carburante che entra nel prezzo di un servizio.

Il passo dopo è quello che a settembre la BCE aveva messo nelle sue proiezioni, l’effetto di secondo giro: salari e listini che si adeguano.

Lì il rincaro smette di essere benzina e diventa un’altra cosa.

Perché stavolta il rischio è tutto da una parte

Torniamo a quel 20%.

Come ci siamo arrivati?

Fino al 28 settembre il mercato dava il rialzo di fine mese intorno al 70-75%.

Poi in quattro giorni sono successe tre cose.

Il 29 settembre John Williams, il presidente della Fed di New York, ha detto che non c’è nessuna urgenza e che un altro ritocco può arrivare verso fine anno.

Già lì le probabilità di ottobre sono crollate.

Il giorno dopo il PCE di agosto, l’indice che la Fed usa davvero per il suo 2%, è uscito un filo sotto le attese.

E il 2 ottobre il report sull’occupazione di settembre è uscito debolissimo, 29.000 posti contro una stima intorno ai 90.000, disoccupazione dal 4,1% al 4,2%.

Risultato: ottobre quasi fuori dal prezzo, e la scommessa spostata tutta su dicembre, dove il rialzo è prezzato intorno all’85%.

Quindi la storia che il mercato si è raccontato è questa: ottobre fermi, dicembre rialzo.

Ora pensa a come reagisce un prezzo costruito così.

Se oggi il core esce a +0,2%, il mercato dice “lo sapevo”.

Movimento, sì, ma dentro un copione già scritto.

Se esce a +0,3% o sopra, cioè sopra quasi tutte le stime, quel 20% di ottobre non è più un 20%.

E una scommessa da riprezzare da 20 a 50 in un pomeriggio è molto più violenta di una da 70 a 80.

A settembre il rialzo era dentro il prezzo, e il dato poteva solo confermarlo o deluderlo.

Oggi il rialzo è quasi fuori dal prezzo, e la sorpresa che fa male è una sola.

C’è anche la coda opposta, e non è da buttare.

Core a +0,1% con un mercato del lavoro che crea 29.000 posti, e qualcuno al tavolo comincerà a chiedersi se anche dicembre serve davvero.

L’85% di dicembre si sgonfierebbe, e quello sì che sarebbe un pomeriggio di festa per l’azionario.

Meno probabile, ma possibile.

Il mio punto è un altro: il mercato è sbilanciato su una storia sola, e i pomeriggi pericolosi sono quelli in cui la storia si rompe.
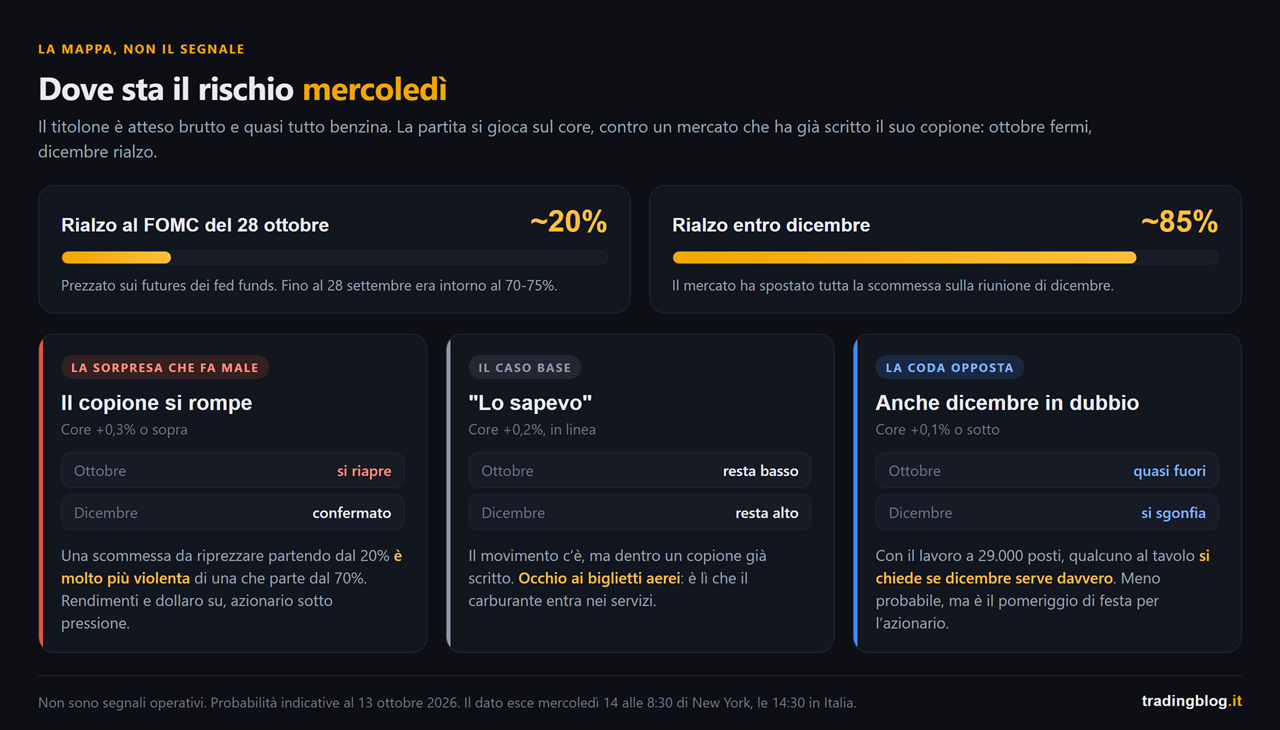
Schema di dove sta il rischio sul CPI di settembre: rialzo della Fed a ottobre prezzato intorno al 20% e a dicembre intorno all'85%, e cosa tende a spostare un core a +0,3% o sopra, a +0,2% o a +0,1% o sotto
Dove sta il rischio mercoledì. Con il rialzo di ottobre prezzato intorno al 20% e quello di dicembre intorno all’85%, ecco cosa tende a spostare ciascun esito del core. Non sono segnali, è la mappa.

La Fed tirata da due parti

C’è un’ultima cosa che rende questo CPI diverso da quello di settembre.

A settembre la Fed aveva un problema solo: l’inflazione.

Adesso ne ha due, e tirano in direzioni opposte.

Da una parte i prezzi che salgono per l’energia, con il decennale americano sopra il 5% e la presidente della Fed di Cleveland, Beth Hammack, che dice che servono tassi più alti perché l’inflazione si sta allargando.

Dall’altra un mercato del lavoro che quest’anno ha creato in media 68.000 posti al mese, e che a settembre ne ha creati meno della metà di quelli.

I verbali della riunione di settembre dicono che al tavolo vedono un altro rialzo entro fine anno.

Non dicono quando.

E quando una banca centrale non dice quando, decide il dato.

Oggi è il dato.

Come ci sto dentro io

Le regole sono quelle di sempre, perché le giornate da CPI si assomigliano tutte.

Non entro sullo spike delle 14:30.

Prima il mercato legge il titolone, che oggi sarà brutto e scontato.

Poi legge il core.

Poi, se è uno che lavora bene, apre il dettaglio e guarda cosa c’è dentro.

Il movimento che tiene fino a sera nasce quasi sempre al secondo o al terzo passaggio, non al primo.

Arrivo con la mappa fatta.

Calendario, livelli, e dove il mercato delle opzioni ha i suoi muri su S&P e Nasdaq.

Su una giornata così una parte del movimento la fanno i market maker che si coprono, non la notizia, ed è la gamma exposure.

Io la guardo sul Thunder Desk, che è gratis e mi mette calendario macro e gamma nella stessa schermata.

Il punto non è lo strumento, è aprirlo la mattina, non alle 14:29 con la posizione già aperta.

Taglio la size prima, non dopo.

Se una posizione arriva viva alle 14:30, lo spread può allargarsi e lo stop può saltare qualche tick più in là.

Quanto mi costa davvero quello scenario lo calcolo adesso, con i numeri, non a occhio.

E segno la reazione, non il risultato.

Cosa mi aspettavo, cosa è uscito, cosa ha fatto il prezzo nei primi cinque minuti e cosa alle 16.

Fallo oggi, e rifallo a fine mese con il FOMC.

Qualche giornata così sul diario e il tuo comportamento ricorrente sui dati macro salta fuori da solo.

Tre punti da portarti a casa

  1. Il titolone di oggi sarà brutto, ed è già scritto. Headline atteso al +0,6% sul mese e al 3,6-3,7% sull’anno, quasi tutto energia, cioè benzina. Non è lì che si decide ottobre.
  2. Il core di agosto era gonfiato da due voci che non si ripetono. Un +0,2% oggi non vuol dire inflazione che si raffredda, e dentro conviene guardare i biglietti aerei, il punto dove il barile entra nei servizi.
  3. Il mercato ha già deciso: ottobre fermi, dicembre rialzo. Con ottobre intorno al 20% la sorpresa che fa più male è un core a +0,3% o sopra. Non serve indovinarlo, serve sapere prima cosa fai se arriva.

Se ti sei perso le puntate precedenti, il pezzo sul CPI di agosto è dove è cominciato il discorso fra headline e core, e il pezzo sul rialzo di settembre spiega perché da qui in poi ogni dato di inflazione pesa il doppio.

Il dato pericoloso non è quello che il mercato teme. È quello che il mercato ha smesso di temere.

— tradingblog.itPosta su X

Chiudo con quello che mi ripeto ogni volta che vedo un mercato tranquillo prima di un dato.

Tranquillo non vuol dire sicuro.

Vuol dire che tutti hanno scommesso sulla stessa storia.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Una scalinata di pietra che sale nel buio verso un bagliore ambra in cima, fra rocce e strutture scure, senza che si veda dove finisce

Non è stata una mossa. È l’inizio di un ciclo.

Ciao trader,

il 16 settembre la Fed ha alzato i tassi per la prima volta in più di tre anni.

Nei sei giorni dopo il Nasdaq ha fatto due record storici di fila e il VIX è sceso del 20%.

Se la tua reazione è “il mercato non ha capito”, fermati un attimo. Perché i numeri dicono il contrario: il mercato ha capito benissimo, e quello che ha capito è più interessante del rialzo.

Ok, vamos.

Cosa è successo, in tre righe

Venticinque punti base, dal 3,50-3,75% al 3,75-4,00%. Voto unanime, dodici a zero, nessun dissenso. Primo rialzo dopo più di tre anni di fermo o di tagli.

Fin qui l’hai letto ovunque il 16 settembre, e a una settimana di distanza non vale niente.

Quello che vale sta nelle proiezioni che il comitato pubblica insieme alla decisione.

Il titolo vero non è il 2026. È il 2027.

Insieme alla decisione, il comitato pubblica le proprie proiezioni sui tassi. Diciotto puntini su un grafico, che diventano diciassette sugli anni più lontani, perché un partecipante non ha inviato le proiezioni per il 2028 e il 2029.

Il 2026 è la parte finita nei titoli: almeno un altro rialzo entro fine anno, dicono sedici puntini su diciotto.

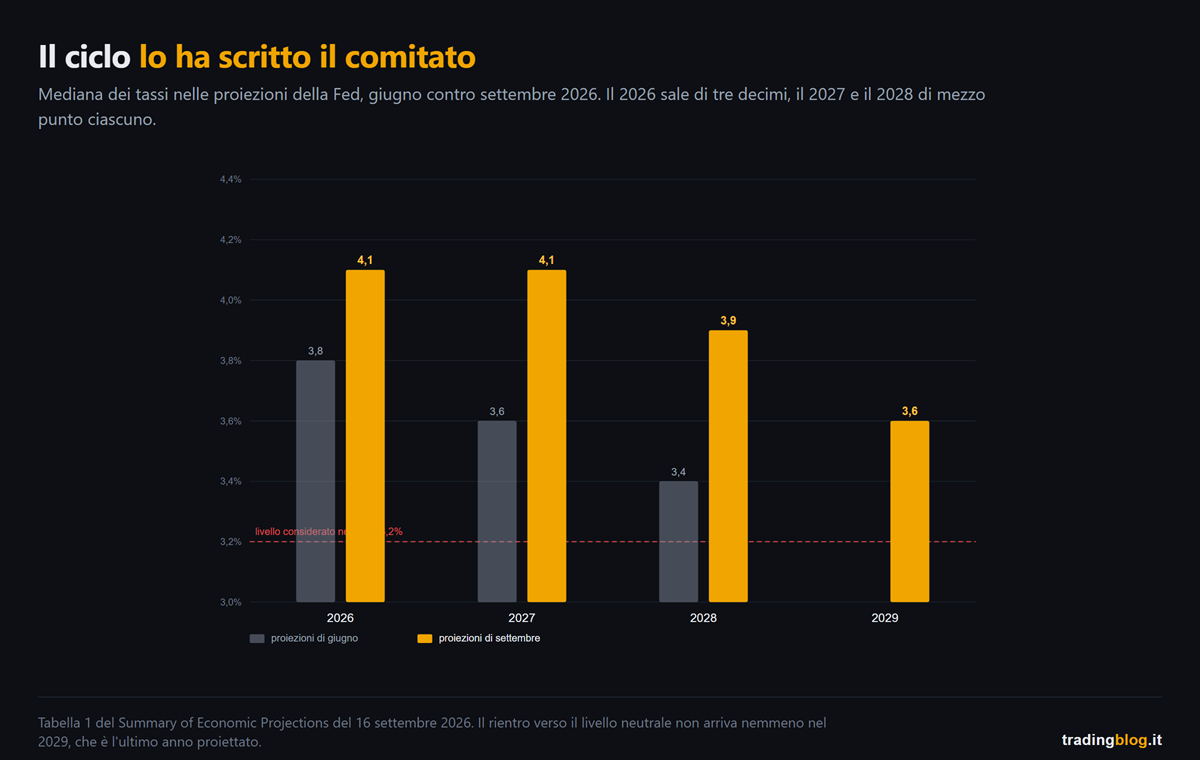
Ma guarda cosa è successo agli anni dopo, confrontando le proiezioni di settembre con quelle di giugno.

Grafico a barre che confronta le mediane dei tassi nelle proiezioni della Fed di giugno e di settembre 2026: ogni barra di settembre è più alta della corrispondente di giugno, e nessuna scende fino alla linea del livello neutrale del 3,2%
Le mediane dei tassi nelle proiezioni del comitato, giugno contro settembre 2026. Il 2026 sale di tre decimi, il 2027 e il 2028 salgono di mezzo punto ciascuno.

La mediana per il 2027 è passata da 3,6% a 4,1%. Mezzo punto in tre mesi.

Quella per il 2028 da 3,4% a 3,9%. Un altro mezzo punto.

E il rientro verso il livello che loro stessi considerano neutrale, il 3,2%, non arriva affatto. Nemmeno nel 2029, che è l’ultimo anno proiettato: lì la mediana scende, ma solo al 3,6%.

Leggilo come lo leggerebbe un trader e non un giornalista. Il comitato non ha scritto “alziamo una volta e poi vediamo”. Ha scritto che si sale al 4,1% e si resta lì per due anni, che nel 2028 si scende appena al 3,9%, e che alla fine dell’orizzonte previsto non si è ancora tornati al livello considerato neutrale.

Quella non è una mossa isolata. È un livello alto tenuto per anni, scritto da chi lo deve tenere. E fra poco vedrai che il mercato si aspetta perfino più di così.

E il mercato? Gli ha dato ragione.

Qui arriva la parte che ribalta l’istinto.

Quando una banca centrale comincia ad alzare, il copione che tutti si aspettano è: azionario giù, volatilità su, credito che si allarga, rendimenti su lungo tutta la curva.

Fra il 16 e il 22 settembre non è successo niente di tutto questo. I numeri di questa sezione stanno dentro quella finestra, con due eccezioni che ti segnalo quando arrivano: la curva dei rendimenti, che si ferma al 21, e l’ultimo dato, che misura la reazione di una giornata sola.

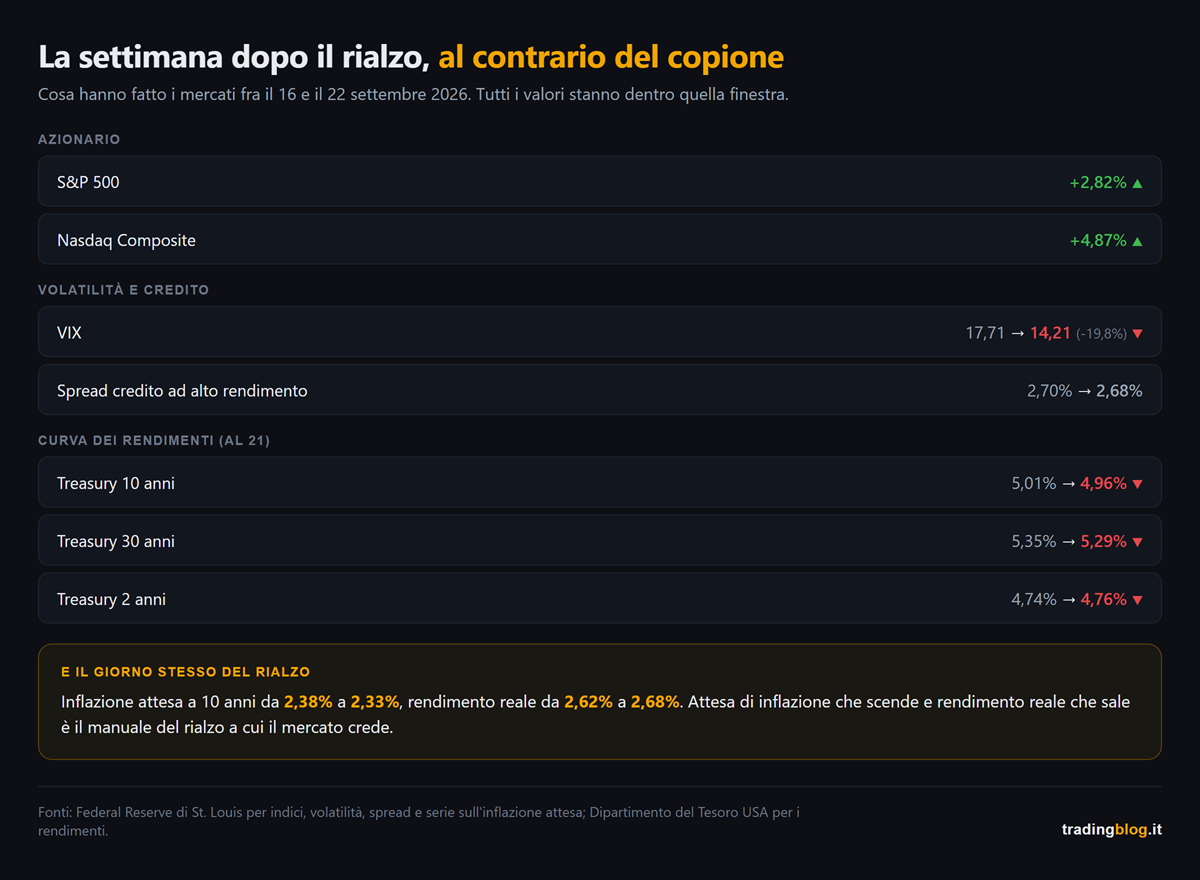
Tabella dei movimenti di mercato fra il 16 e il 22 settembre 2026: azionario in rialzo, volatilità in forte calo, spread di credito quasi fermi, rendimenti a dieci e trenta anni in calo e rendimento a due anni in rialzo
Cosa hanno fatto i mercati fra il 16 e il 22 settembre 2026. Azionario su, volatilità giù, spread di credito fermi, rendimenti lunghi in calo e rendimento a due anni in rialzo.

L’S&P 500 ha fatto +2,82% e il Nasdaq +4,87%, con il record storico il 21 e un altro il 22.

Il VIX è passato da 17,71 a 14,21, cioè meno 20%, ai minimi del mese. Chi vendeva volatilità il giorno del primo rialzo in tre anni ha avuto ragione.

Gli spread del credito ad alto rendimento non si sono allargati di un punto: 2,70% il giorno del rialzo, 2,68% il 22. Un mercato del credito che teme una stretta non sta fermo così.

E adesso guarda la curva dei rendimenti, dove i dati si fermano al 21 perché è l’ultimo giorno pubblicato.

Il due anni è salito, dal 4,74% al 4,76%. Il dieci anni è sceso, dal 5,01% al 4,96%, e il trenta anni dal 5,35% al 5,29%.

Breve su, lungo giù: la curva si è appiattita di sette punti base. Ed è la stessa cosa che dicono i numeri di prima, detta in un altro modo: il mercato si aspetta più stretta adesso e meno inflazione dopo.

Ma il dato che spiega tutto è un altro, ed è il più sottile. Questo è l’unico che esce dalla finestra, perché misura la reazione di una giornata sola: si confronta la chiusura del 15 con quella del 16.

Nel giorno del rialzo l’inflazione attesa a dieci anni è scesa, da 2,38% a 2,33%, mentre il rendimento reale saliva da 2,62% a 2,68%.

E adesso la parte onesta, quella che di solito non ti raccontano.

L’inflazione attesa a dieci anni è molto sensibile al petrolio, e il greggio ha cominciato a scendere proprio da quei giorni. Quindi una fetta di quel calo può essere il barile, non la Fed. Chi ti vende solo la prima metà del dato ti sta vendendo una tesi, non una misura.

Ma il petrolio non spiega l’altra metà. Un greggio che scende abbassa l’inflazione attesa, non alza il rendimento reale. Quei sei punti base di rendimento reale in più nel giorno stesso della decisione sono l’unica cosa che il barile non può giustificare, ed è lì che la tesi sta in piedi.

Inflazione attesa giù e rendimento reale su, insieme, è quello che succede quando il mercato crede che la banca centrale farà il suo lavoro. È il manuale del rialzo che funziona, non di quello che spaventa.

Il mercato non ha ignorato la Fed. Le ha creduto.

Dove invece il mercato non è d’accordo

C’è un punto su cui mercato e comitato la vedono diversamente, e non è quello che pensi.

Sulla prossima riunione, il 27 e 28 ottobre, i futures davano il 54% di probabilità a un altro rialzo al 22 settembre. Un lancio di moneta.

Ma guardando a dicembre, la probabilità di trovarsi almeno venticinque punti base più in alto è del 90%.

Sulla direzione sono d’accordo. Il disaccordo è sul quando, e sul quanto.

Sulle prossime nove riunioni i futures sui fed funds prezzavano, al 22 settembre, circa ottanta punti base di stretta complessiva, cioè più o meno tre rialzi. La mediana del dot plot ne prevede uno.

Il mercato sta prezzando un ciclo più lungo di quello che il comitato ha messo sui puntini.

E le due cose che ho appena scritto non si contraddicono, anzi si tengono: il mercato si aspetta più rialzi di quanti ne preveda il comitato, ed è esattamente per questo che si aspetta meno inflazione.

Cosa cambia per chi opera dentro la giornata

Questa è la parte che ti riguarda davvero, e non ha niente a che fare con le previsioni.

Il presidente della Fed, in conferenza stampa, ha detto due cose che messe insieme cambiano il mestiere.

La prima: “I’m not in the forward guidance business”. Non faccio guida sulle mosse future.

La seconda, spiegando come guarda i dati: “data point dependence is a dangerous preoccupation”. Dipendere dal singolo dato è una fissazione pericolosa. I trend contano, ha detto, i singoli numeri sono rumore.

E non mette il proprio puntino sul dot plot, come già a giugno.

Tradotto in pratica: la guida che il mercato usava da dieci anni per prezzare le riunioni è stata spenta da chi la emetteva.

Il mercato però continuerà a prezzare ogni singolo dato, perché è quello che fa il mercato. Quindi le reazioni sui numeri macro restano, e la mia aspettativa è che diventino più larghe: con una banca centrale che si rifiuta di guidare, nessuno le conferma o le smentisce il giorno dopo.

Per chi opera dentro la giornata è un’asimmetria concreta: il movimento sul dato c’è, la conferma che veniva dopo non c’è più. Si opera la reazione, non l’anticipazione, e per farlo devi sapere quando arriva il dato.

Le date che contano davvero

Non sono tutte uguali, e due pesano più di tutte le altre messe insieme.

Venerdì 2 ottobre, i dati sull’occupazione di settembre. Il comitato proietta la disoccupazione ferma al 4,1% per i prossimi quattro anni, cioè non si aspetta nessun costo sul lavoro. Un numero debole sul lavoro è la cosa che più di tutte può far cambiare idea al comitato dall’interno. Con un’avvertenza onesta: lo standard che il presidente si è dato è dichiaratamente sull’inflazione, non sull’occupazione.

Mercoledì 14 ottobre, l’inflazione di settembre. È l’ultimo dato sui prezzi al consumo prima della riunione del 28, e il presidente ha detto in conferenza stampa di costruire le proprie stime proprio su quello e sui prezzi alla produzione. È il dato che decide se il prossimo rialzo è a ottobre o a dicembre, e quel giorno il testa o croce di cui sopra si risolve in un senso o nell’altro. Il giorno dopo, il 15, escono i prezzi alla produzione, che sono il secondo dei due numeri con cui il presidente si costruisce la stima.

E attento a non confonderti: quel dato non decide la testa del comitato, decide il prezzo. Il presidente ha appena detto che i singoli numeri lui non li guarda. Il mercato invece sì, ed è lì che si spostano le probabilità.

Prima di quelli, mercoledì 30 settembre, esce il PCE di agosto. Serve a verificare una stima che il presidente ha fatto a voce in conferenza stampa, e se esce sopra la stretta si irrigidisce.

E una cosa da segnare: la riunione del 28 ottobre non ha il dot plot. Solo comunicato e conferenza stampa. Il prossimo aggiornamento dei puntini è a dicembre.

Una nota su cosa può andare storto

Il presidente ha indicato tre motivi per il rialzo: economia più forte del previsto, inflazione che non scende abbastanza, e geopolitica.

Il terzo si è già mosso, ma non nel modo semplice. Il greggio era schizzato fino a 107 dollari il 15 settembre, il giorno prima della decisione, e da lì è rientrato verso i novanta, spinto dalle aperture diplomatiche sull’Iran e dall’attesa che l’Arabia Saudita riavvii un grande oleodotto.

Occhio però: quello è il rientro di uno strappo, non un crollo. Il barile resta sopra i livelli di fine agosto. Se scende ancora, una parte del lavoro la fa lui dall’esterno senza che il comitato debba cambiare idea. Se risale, rimette in gioco proprio uno dei motivi per cui hanno alzato.

Una nota, perché la settimana è già girata

Quello che hai letto qui sopra è la settimana dal 16 al 22. Il 23 il vento è cambiato: l’azionario è sceso dai massimi e il rendimento a dieci anni è tornato a salire verso il 5%, proprio per il timore di altri rialzi.

Non smentisce niente. Semmai conferma la parte più scomoda: il mercato non sta prezzando meno stretta, ne sta prezzando di più.

Il cerchio che chiudiamo

L’11 settembre, in questo blog, avevamo scritto che il numero che decide la Fed non è quello del titolo ma il core, e lo avevamo argomentato con le proiezioni pubblicate dalla BCE il giorno prima, dove dal 2027 in poi il core resta sopra il totale.

Cinque giorni dopo la Fed ha alzato, e le sue proiezioni dicono la stessa identica cosa dall’altra sponda dell’Atlantico: inflazione complessiva che rientra prima, core che resta indietro, e tassi che di conseguenza restano alti più a lungo.

Due banche centrali, stessa diagnosi. Se ti sei perso quel pezzo, il CPI di venerdì: il numero che decide la Fed non è quello del titolo è dove è cominciato questo discorso.

Inflazione attesa che scende e rendimento reale che sale non è un mercato che ignora la banca centrale. È un mercato che le crede.

— tradingblog.itPosta su X

Chiudo con la cosa che mi sono segnato sul quaderno quella sera.

Per dieci anni abbiamo operato dentro un sistema in cui, dopo ogni dato, arrivava qualcuno a dirti come interpretarlo.

Quel qualcuno ha appena detto che non lo farà più.

Non è una buona notizia né una cattiva. È semplicemente che il rumore adesso resta rumore più a lungo, e il mestiere torna a essere leggere la reazione invece di aspettare la spiegazione.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Una petroliera al buio su un mare nero, illuminata da un bagliore ambra all'orizzonte

CPI di venerdì: il numero che decide la Fed non è quello del titolo

Ciao trader,

ieri pomeriggio la BCE ha alzato i tassi.

Secondo rialzo dell’anno, deposito al 2,50%, in vigore dal 16 settembre.

E la cosa curiosa è il motivo.

Non perché l’economia europea stia correndo, cresce dello 0,9% quest’anno, che è poco più di niente.

Ha alzato perché la guerra in Medio Oriente continua a spingere sui prezzi, e perché quel rincaro ha smesso di essere solo energia.

Ora te lo spiego per bene, perché è esattamente la stessa domanda che venerdì pomeriggio si farà l’America.

Cosa esce venerdì, e a che ora

Esce il CPI americano di agosto, cioè l’indice dei prezzi al consumo.

Lo pubblica il Bureau of Labor Statistics venerdì 11 settembre alle 8:30 di New York, che da noi in Italia sono le 14:30, e le 13:30 qui alle Canarie e a Londra.

Dentro ci sono due numeri, e la maggior parte della gente ne guarda uno solo.

Cosa Atteso agosto Luglio (uscito il 12/08)
CPI headline, anno su anno 3,3% 3,4%
CPI headline, mese su mese +0,4% +0,1%
CPI core (senza cibo ed energia), anno su anno 2,4% 2,5%
CPI core, mese su mese +0,2% +0,2%

L’headline è il titolone, quello che vedi nelle notifiche del telefono alle 14:30 e un secondo.

Il core è lo stesso indice ma senza cibo ed energia, cioè senza le due voci che ballano di più.

Sembra un dettaglio da economisti.

È il dettaglio che decide cosa fa la Fed mercoledì prossimo.

Una precisazione che serve, perché quasi nessuno la racconta: la Fed il suo 2% non lo misura sul CPI, lo misura sul PCE, che esce due o tre settimane dopo.

Il CPI di venerdì è il primo assaggio, ed è quello su cui il mercato si muove.

Ma il numero tienilo a mente: a luglio il CPI stava al 3,4% e il PCE, l’indice che la Fed guarda davvero, al 3,7%.

Perché il titolone quest’anno mente

Guarda le attese di quella tabella.

Headline mensile che passa da +0,1% a +0,4%, quindi quadruplica.

E intanto l’headline annuo scende, da 3,4% a 3,3%.

Core che invece si muove di un decimo, da 2,5% a 2,4%.

Se venerdì esce così, il messaggio non è “l’inflazione americana sta ripartendo”.

Il messaggio è “l’inflazione americana la sta facendo il barile”.

Brent sopra i 100 dollari, ieri un +4% che lo ha portato in area 105 sull’ennesimo attacco al naviglio commerciale, benzina alla pompa che segue a scaglioni, metà del rincaro entro due settimane e il resto nel mese e mezzo dopo.

E non è più solo una previsione.

Ieri i prezzi alla produzione americani di agosto sono usciti a +5,4% sull’anno, e più di tre quarti dell’aumento del mese è energia: +4,2% in trenta giorni, con il gasolio a +24%.

I prezzi alla produzione sono il piano di sopra, quello che il consumatore vede con qualche mese di ritardo.

Questa si chiama inflazione da offerta.

Non nasce da gente che compra troppo, nasce da qualcosa che costa di più perché arrivare qui è diventato complicato.

E una banca centrale, contro l’inflazione da offerta, può fare poco o niente.

Alzare i tassi non riapre uno stretto e non fa arrivare una petroliera prima.

Il vecchio manuale dice infatti che uno shock d’offerta la banca centrale se lo “guarda attraversare”, perché passa da solo quando passa lo shock.

Il problema è che il manuale vale finché quel rincaro resta confinato all’energia.

Il dettaglio che la BCE ti ha messo sotto il naso ieri

Ed è qui che la giornata di ieri diventa istruttiva, invece che una notizia da telegiornale.

Guarda le proiezioni che la BCE ha pubblicato ieri, quelle del suo staff:

Anno Inflazione totale Inflazione core
2026 3,0% 2,5%
2027 2,5% 2,6%
2028 2,1% 2,3%

Ci hai fatto caso?

Nel 2027 e nel 2028 la BCE si aspetta un core più alto del totale.

E c’è un dettaglio in più: quel core del 2027 e del 2028 lo ha alzato di un decimo rispetto a giugno.

Non se lo aspetta soltanto, se lo aspetta un filo più forte di tre mesi fa, e lo motiva con un’economia che regge meglio del previsto e con i salari che crescono un po’ di più.

Tradotto: si aspetta che l’energia rientri, e che nel frattempo il rincaro sia già passato dentro tutto il resto.

I trasporti che costano di più, quindi i prodotti che costano di più, quindi i servizi, quindi i salari che chiedono di recuperare.

Si chiamano effetti di secondo giro, e sono l’unica cosa che giustifica un rialzo dentro una guerra.

Non ha alzato per il barile.

Ha alzato perché il barile sta entrando in posti da cui non esce più.

Lagarde in conferenza ha detto due cose che vale la pena tenere: che questo rialzo era “un no brainer”, una cosa ovvia, e che non può anticipare quale sarà la prossima mossa.

Nessun impegno su un percorso di tassi, decisione riunione per riunione.

Le stesse identiche parole che sentirai mercoledì dall’altra parte dell’Atlantico, scommettiamo?

Perché venerdì pesa più del solito

Perché il 16 settembre decide la Fed.

Riunione di due giorni, 15 e 16, decisione mercoledì pomeriggio, e stavolta c’è anche il dot plot.

Il dot plot, ora te lo spiego, è quel grafico a puntini dove ognuno di quelli che siedono al tavolo, anche quelli che quest’anno non votano, segna dove vede i tassi a fine anno e negli anni dopo.

Nessuno firma il proprio puntino, quindi nessuno si sbilancia davvero, ma la nuvola di puntini ti dice in che direzione tira il vento dentro la stanza.

Esce quattro volte l’anno. L’ultima è stata a giugno. La prossima è mercoledì.

E arriva in un momento particolare.

I tassi americani stanno fermi al 3,50-3,75% da cinque riunioni.

A luglio tre membri hanno votato contro, e non per chiedere un taglio: per chiedere un rialzo.

Poi il 28 agosto, a Jackson Hole, il presidente Warsh ha parlato di credibilità e di target al 2% senza sconti, e le probabilità di rialzo a settembre sono quasi raddoppiate in tre giorni, dal 35% al 66%.

E ieri il mercato ha cambiato idea in mezz’ora.

Quel dato sui prezzi alla produzione ha spinto la scommessa sul rialzo di mercoledì da circa il 60% a circa il 70% sui futures, e i mercati di previsione verso il 63%.

Ecco perché venerdì non è un dato qualunque.

È l’ultimo dato di inflazione prima di una decisione già mezza prezzata, ma non chiusa.

E un mercato al 70% è la posizione peggiore in cui farsi trovare da un dato: il rialzo è dentro il prezzo abbastanza da non pagarti se esce, ma non abbastanza da proteggerti se salta.

E i pomeriggi in cui un numero può ancora spostare una decisione già mezza scritta sono i pomeriggi in cui il grafico non ti perdona la distrazione.

Le quattro strade del pomeriggio

Non ti sto dando segnali d’ingresso, ci mancherebbe.

Ti sto dando la mappa, così qualunque cosa esca alle 14:30 non ti trova a bocca aperta.

Headline caldo sul mese, core freddo. Lo scenario del consenso. È il caso “è tutta benzina”: la Fed può dire che quel rincaro lo lascia passare, la scommessa sul rialzo si sgonfia un po’, i rendimenti tirano il fiato e l’azionario respira. Attenzione però, è un sollievo con la data di scadenza stampata sopra, perché con il Brent lì il mese prossimo la domanda torna identica.

Headline caldo, core caldo. Il peggiore per chi ha bond e azioni. Vuol dire che il barile è già dentro il resto del paniere, esattamente lo scenario che ieri la BCE ha messo nero su bianco per l’Europa. Qui il rialzo di mercoledì diventa la scommessa principale, il dot plot si alza, il decennale, che ieri viaggiava in area 4,9% ed è ai massimi da fine 2023, va a cercare la soglia successiva e l’azionario paga il conto.

Headline in linea, core sotto le attese. Il migliore per l’azionario. I falchi restano senza munizioni per una settimana e il mercato lo festeggia. È anche lo scenario in cui è più facile innamorarsi del movimento e restare lunghi fino a mercoledì, che con un dot plot in arrivo è un modo elegante di regalare i profitti.

Tutto sotto le attese. Il rialzo esce dal prezzo, torna il vecchio riflesso “dato debole, banche centrali buone, compriamo tutto”. Ma occhio: questo presidente ha costruito i primi mesi del suo mandato sul discorso della credibilità. Un dato buono non gli cambia il problema, glielo rimanda.

Schema delle quattro combinazioni fra CPI headline e CPI core, con la reazione tipica del mercato in ciascun caso
Le quattro combinazioni fra headline e core, e cosa tende a fare il mercato in ciascuna. Non sono segnali, sono i quattro modi in cui il pomeriggio può andare.

Come ci sto dentro io

Tre cose pratiche, tutte imparate pagandole.

Non entro sullo spike.

Della prima candela delle 14:30 non mi fido, e non me ne fido per un motivo tecnico prima che psicologico: spread allargati, slippage, prezzi che vanno da una parte e tornano indietro nel tempo che ci metti a leggere il titolo.

Il mercato prima reagisce al titolone, poi legge il core, e solo allora decide sul serio.

Sul mio diario, il movimento che tiene fino a sera quasi mai è il primo.

Guardo dove sono i muri, prima che il dato esca.

Su una giornata così una parte del movimento non la fa la notizia, la fanno i livelli dove il mercato è già carico di opzioni e i market maker devono coprirsi.

Non è esoterismo, è gamma exposure, e sapere dove stanno quei livelli cambia la lettura di uno strappo.

Il calendario macro e la gamma su S&P e Nasdaq stanno sul Thunder Desk, sono gratis, e ti risparmiano la scena classica del trade lasciato aperto per caso trenta secondi prima del dato.

Aprilo stamattina, non alle 14:29.

Riduco la size prima, non dopo.

Se hai una posizione che arriva viva a venerdì pomeriggio, i conti su quanto perdi davvero se lo stop salta con lo spread doppio si fanno adesso, con i numeri, non a occhio.

E poi segno tutto.

Non il risultato, la reazione: cosa mi aspettavo, cosa è uscito, cosa ha fatto il prezzo nei primi cinque minuti e cosa ha fatto alle 16.

Dopo tre o quattro dati macro segnati sul diario ti accorgi che tu, personalmente, su queste giornate hai un tuo comportamento ricorrente.

Quasi sempre è lo stesso errore, e quasi sempre è caro.

Tre punti da portarti a casa

  1. Il titolone di venerdì e il numero che muove la Fed sono due numeri diversi. Headline mensile atteso in forte accelerazione per l’energia, mentre l’annuo scende. Core atteso fermo. È la distanza fra i due a dirti se questa inflazione è un barile di petrolio o qualcosa di più profondo.
  2. La BCE ieri ti ha mostrato il criterio. Ha alzato non guardando il totale, ma il core che nelle sue stesse proiezioni resta più alto del totale nel 2027 e nel 2028. Quando la banca centrale teme il secondo giro, il rialzo arriva anche dentro una guerra e con la crescita allo 0,9%.
  3. Mercoledì c’è il dot plot, e il rialzo è già prezzato al 70%. Un dato di inflazione che arriva cinque giorni prima di una decisione quasi fatta ma non firmata vale il doppio del solito. Non serve indovinarlo. Serve non farsi sorprendere.

Se ti interessa il quadro più largo, il pezzo su cosa c’era in gioco alla Fed di fine luglio e quello su cosa fa un dollaro forte ai tuoi trade sono ancora buoni, il contesto è cambiato meno di quanto sembri.

Il titolone ti dice quanto costa la benzina. Il core ti dice se il problema è la benzina o sei tu.

— tradingblog.itPosta su X

Chiudo con la cosa che mi ripeto ogni volta che c’è un dato grosso in calendario.

Il mio lavoro venerdì alle 14:30 non è indovinare il numero.

È sapere in anticipo cosa faccio in ciascuno dei casi, e avere già deciso quale di quei casi mi tiene fuori dal mercato.

Il resto è rumore.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Sala uffici enorme e deserta di notte, file di scrivanie vuote che si perdono nel buio e una sola scrivania illuminata da una lampada ambra, immagine del mercato del lavoro americano congelato

NFP di venerdì: stavolta il dato brutto non è una buona notizia

Ciao trader,

venerdì alle 14:30 esce il dato sull’occupazione americana.

E fin qui, niente di nuovo. Primo venerdì del mese, i payroll, il grafico che sta fermo tutta la mattina e poi in novanta secondi fa quello che non ha fatto in tre giorni.

Solo che stavolta c’è un dettaglio che quasi nessuno ti dirà nei titoli di venerdì pomeriggio.

Il riflesso che ti hanno insegnato, “dato debole, la Fed taglia, le borse festeggiano”, quest’anno non funziona.

Anzi, rischia di costarti caro.

Ora te lo spiego per bene, perché ci sono un paio di cose da mettere in fila prima.

Cosa esce venerdì, e a che ora

Il report si chiama Employment Situation, lo pubblica il Bureau of Labor Statistics, e riguarda il mese di luglio.

Esce venerdì 7 agosto alle 8:30 di New York, che da noi in Italia sono le 14:30, e le 13:30 qui alle Canarie e a Londra.

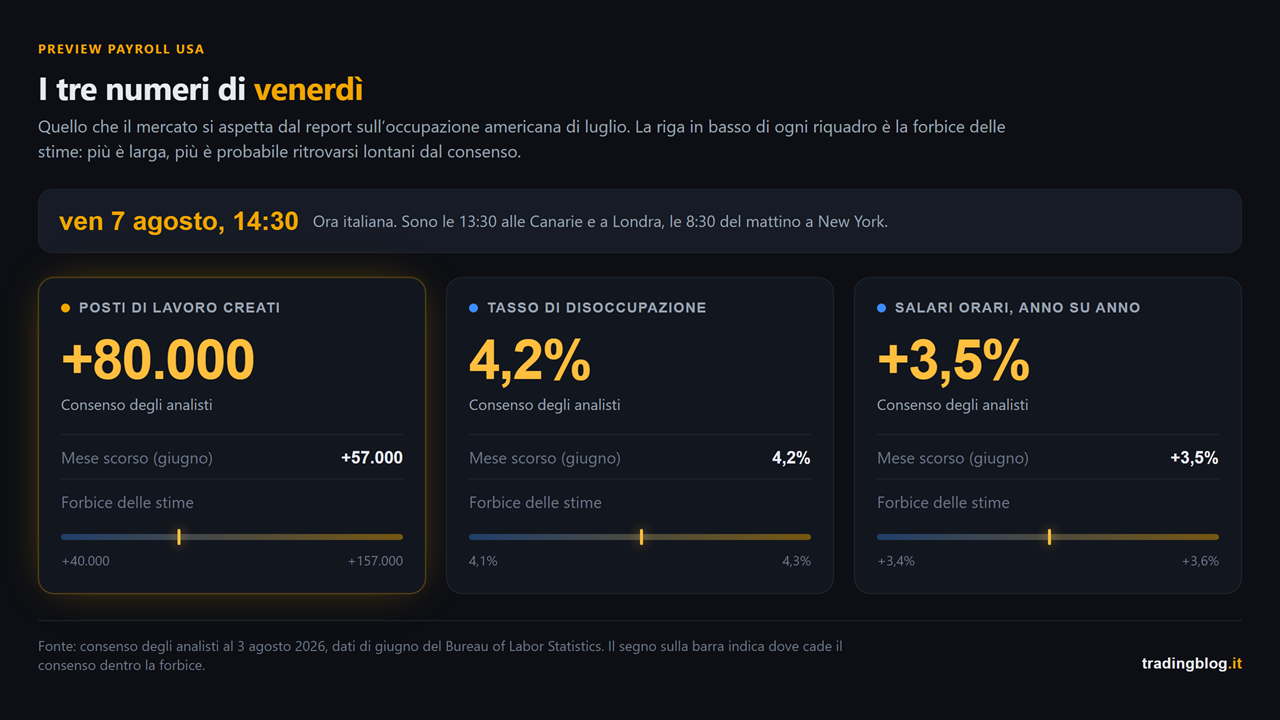
Dentro ci sono tre numeri che muovono il prezzo:

Cosa Atteso Mese scorso
Posti di lavoro creati (NFP) +80.000 +57.000
Tasso di disoccupazione 4,2% 4,2%
Salari orari, anno su anno +3,5% +3,5%

Il consenso sui posti di lavoro è +80.000, ma il ventaglio delle stime è largo: si va da 40.000 a 157.000. Deutsche Bank sta bassa, sui 65.000. UniCredit sta alta, sui 110.000.

Tradotto: nessuno lo sa davvero. Con 117.000 posti di distanza tra la stima più bassa e quella più alta, chi si posiziona sul consenso può ritrovarsi lontanissimo dal numero vero.

Sul tasso di disoccupazione il consenso è 4,2%, con qualcuno che vede 4,1% e qualcuno 4,3%.

Sui salari, +3,5% annuo, praticamente fermi.

Tabellone con i tre numeri attesi dal report sull'occupazione americana di venerdì 7 agosto: 80.000 posti di lavoro creati, tasso di disoccupazione al 4,2% e salari orari a più 3,5% annuo, ognuno confrontato con il dato di giugno e con la forbice delle stime degli analisti
I tre numeri che escono venerdì alle 14:30, con la forbice delle stime. Il consenso è solo il centro di un ventaglio molto largo.

Il contesto che ribalta tutto

Bene, adesso la parte che conta.

Il 29 luglio la Fed ha lasciato i tassi fermi tra il 3,50% e il 3,75%. Quinta volta di fila. Fin qui, noia.

Ma guarda come li ha lasciati fermi: voto 9 a 3, con tre membri che hanno votato contro perché volevano alzarli.

Non tagliarli. Alzarli.

Tre dissensi tutti nella stessa direzione non si vedevano dal settembre 2016. E Kevin Warsh, in conferenza stampa, ha detto che la Fed “garantirà la stabilità dei prezzi” e che, dove serve, non esiterà ad agire.

Il risultato è che oggi il mercato non prezza un taglio a settembre. Prezza un rialzo, con una probabilità che a inizio settimana girava intorno al 55-65% e che si muove ogni giorno insieme al prezzo del petrolio (le trattative sullo Stretto di Hormuz hanno fatto scendere il greggio, e con lui un pezzo di quella probabilità).

Il decennale americano sta intorno al 4,6%.

Ci arrivi da solo al punto, vero?

Se la Fed sta pensando di alzare per via dell’inflazione, un dato debole sull’occupazione non le regala automaticamente un taglio. Le regala un problema. Perché l’inflazione resta lì, spinta dall’energia, e nel frattempo il lavoro rallenta.

Quella si chiama stagflazione, ed è lo scenario che i mercati odiano di più. Non c’è la manina della banca centrale che arriva a salvarti.

(Della riunione di fine luglio e del tono di Warsh ho scritto qui: Fed del 29 luglio, cosa guardare. Serve da sfondo a tutto questo pezzo.)

Gli indizi già usciti questa settimana

Due assaggi li abbiamo già.

Il primo: l’ADP di ieri. È il rapporto sui posti di lavoro nel settore privato che esce due giorni prima dei payroll. A luglio ha segnato +44.000, contro i 70.000 attesi. È il dato più debole da gennaio.

Attenzione però, e qui devo essere onesto con te: l’ADP non è un buon predittore dei payroll. Non lo dico io, lo scrive l’ADP stessa in fondo al suo comunicato, dove specifica che il rapporto non nasce per prevedere il dato del BLS. Sono due rilevazioni diverse con metodi diversi (l’ADP conta chi è a libro paga, il BLS conta chi è stato pagato davvero in quella settimana), e negli anni si sono smentite a vicenda un mucchio di volte. Serve a farsi un’idea della direzione, non a indovinare il numero. Chi venerdì ti dirà “l’avevo capito dall’ADP” avrà indovinato, non capito.

Il secondo: le richieste di sussidi di disoccupazione. Nella settimana conclusa il 25 luglio sono state 197.000, con la media a quattro settimane a 202.750. E la settimana prima erano 187.000, il livello più basso dal 1969.

Numeri bassissimi.

E qui c’è la fotografia vera del mercato del lavoro americano di adesso:

non licenziano, ma non assumono.

I sussidi bassi ti dicono che chi ha un posto se lo tiene. I payroll fiacchi ti dicono che chi il posto lo cerca fa una fatica boia a trovarlo. Te lo conferma anche il dato sui posti vacanti uscito martedì: il tasso di licenziamenti è fermo all’1,1%, cioè bassissimo, ma anche le persone che si dimettono per cambiare lavoro sono ai minimi.

È un mercato del lavoro congelato, non un mercato del lavoro in crisi. Ed è così che la disoccupazione resta inchiodata al 4,2% anche con numeri di assunzioni da poco.

Almeno, questa è la versione ufficiale. Perché sotto c’è dell’altro.

Il numero che conta davvero non è il titolone

Il mese scorso è successa una cosa che ti spiega perché non ci si può fermare alla prima riga.

A giugno la disoccupazione è scesa, dal 4,3% al 4,2%.

Bella notizia, no?

No.

È scesa perché 720.000 persone sono uscite dalla forza lavoro. Il tasso di partecipazione è crollato di tre decimi, al 61,5%, il livello più basso da marzo 2021 e, tolto il Covid, dal 1976. L’indagine sulle famiglie ha contato 507.000 occupati in meno.

Il tasso di disoccupazione è il rapporto tra chi un lavoro lo cerca e non lo trova e il totale della forza lavoro, cioè occupati più disoccupati messi insieme. Ma per finire nel gruppo dei disoccupati devi aver cercato lavoro nelle ultime quattro settimane. Se smetti di cercarlo, esci dalla forza lavoro, sparisci dal conto, e il tasso migliora.

Il tasso è sceso perché la gente si è arresa. Non perché ha trovato lavoro.

Ecco perché venerdì, quando vedi il 4,2% o il 4,1%, la domanda giusta non è “è salito o è sceso”. È perché.

E se invece sale a 4,3% perché la gente è tornata a cercare lavoro, quella è tutt’altra faccenda, molto meno drammatica di come te la racconteranno i titoli.

Ma il numero che davvero comanda, con questa Fed, sono i salari.

Se le paghe orarie accelerano oltre il 3,5%, la Fed vede benzina sull’inflazione e il rialzo di settembre torna sul tavolo. Se le paghe rallentano, i falchi perdono un argomento.

Guarda quella riga prima ancora del titolone. È lei che decide il tono del pomeriggio.

Le revisioni, il tranello preferito

Ultima trappola, la più sottovalutata.

Ogni report rivede i due mesi precedenti. E ultimamente le revisioni sono state brutali: nel rapporto di giugno, aprile e maggio insieme sono stati tagliati di 74.000 posti.

Significa che il numero che hai tradato due mesi fa non esiste più. È stato riscritto.

Venerdì può benissimo uscire un titolo da +90.000 con una revisione da meno 60.000 sui mesi prima. Titolo verde, sostanza rossa. Il primo movimento va sul titolo, il secondo movimento va sulla sostanza, e chi legge solo la prima riga si trova dalla parte sbagliata quando il mercato torna indietro.

E segnati questa data, che è il capitolo grosso della stessa storia: il 28 agosto esce la stima preliminare della revisione annuale, quella che ricalibra l’intera serie. Lì non si riscrivono due mesi, si riscrive un anno.

I quattro scenari

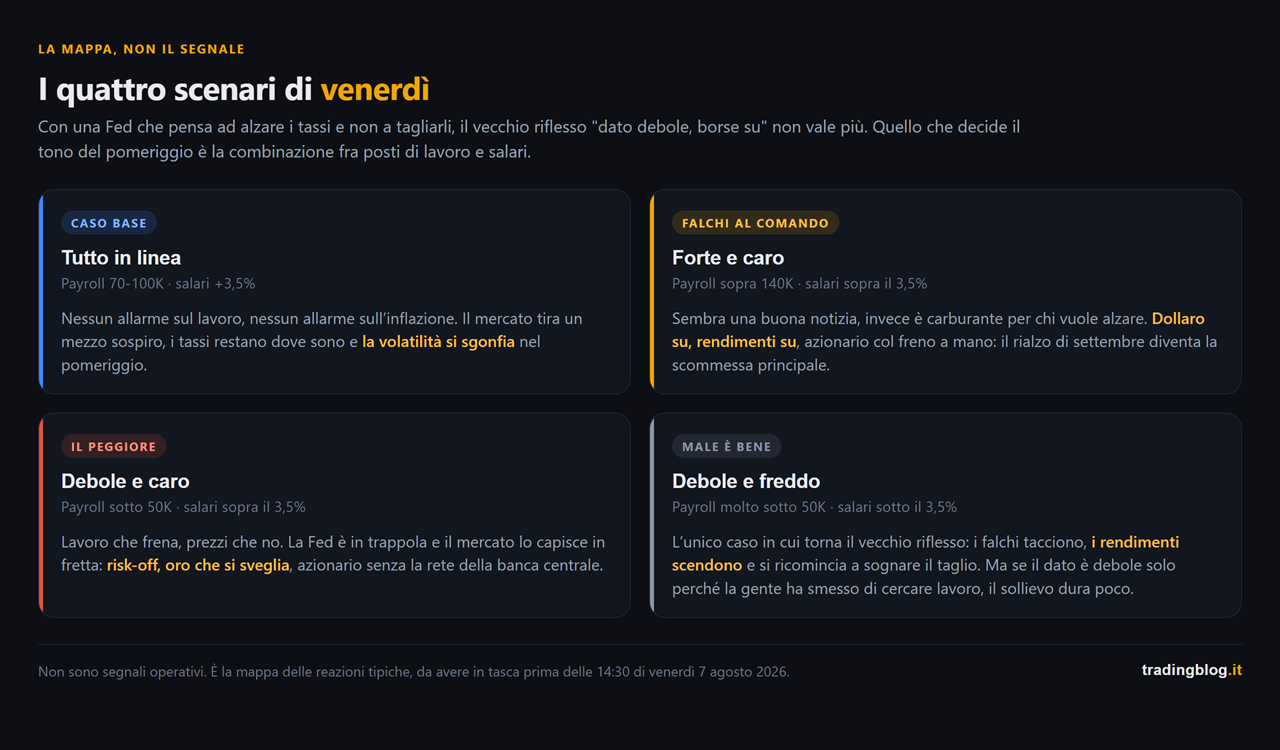
Non ti sto dando segnali d’ingresso, ci mancherebbe. Ti sto dando la mappa, così qualunque cosa esca non ti trova a bocca aperta.

Payroll in linea (70-100K) e salari al 3,5%. Lo scenario più digeribile per l’azionario. Niente panico sul lavoro, niente allarme inflazione. Il mercato tira un mezzo sospiro, i tassi restano dove sono, la volatilità si sgonfia nel pomeriggio.

Payroll forti (sopra 140K) e salari caldi. Sembra una bella notizia e invece è il carburante dei falchi. Dollaro su, rendimenti su, azionario col freno a mano perché il rialzo di settembre diventa la scommessa principale.

Payroll deboli (sotto 50K) e salari caldi. Il peggiore. Lavoro che frena e prezzi che no. Qui la Fed è in trappola, e il mercato lo capisce in fretta: risk-off, oro che si sveglia, azionario che soffre senza la rete della banca centrale.

Payroll molto deboli e salari freddi. L’unico caso in cui torna il vecchio riflesso “male è bene”: i falchi tacciono, i rendimenti scendono, e il mercato ricomincia a sognare il taglio. Ma occhio a guardare la partecipazione, perché se il dato è debole solo perché la gente ha smesso di cercare lavoro, il sollievo dura poco.

Griglia dei quattro scenari possibili dei payroll, combinando posti di lavoro e salari: tutto in linea, forte e caro, debole e caro, debole e freddo, ognuno con la reazione tipica di dollaro, rendimenti, oro e azionario
La mappa delle reazioni tipiche. Non sono segnali, sono i quattro modi in cui il pomeriggio può andare.

Come ci sto dentro io

Poca teoria, tre cose pratiche che ho imparato pagandole.

Non entro sullo spike. Della prima candela dei payroll non mi fido. Spread allargati, slippage, prezzi che vanno da una parte e tornano indietro nel tempo di leggere il titolo. Chi entra al martello sul primo tic viene preso e sputato, e lo dico da uno che per anni ci è cascato con puntualità svizzera.

Riduco la size prima, non dopo. E qui ti chiedo un favore: se hai una posizione aperta che arriva viva a venerdì pomeriggio, prima delle 14:30 fatti due conti su quanto perdi davvero se lo stop salta con lo spread doppio. Non a occhio. Con i numeri. Il Calcolatore Lotti ci mette venti secondi e ti dice esattamente quanti lotti puoi permetterti su quel livello di stop. Venti secondi contro la settimana che ti rovini: mi sembra un affare onesto.

Guardo il secondo movimento, non il primo. Il mercato prima reagisce al titolo, poi legge il resto (revisioni, salari, partecipazione) e decide sul serio. È il secondo movimento quello che di solito tiene.

E poi una cosa banale che però separa i professionisti dagli altri: queste giornate non ti devono sorprendere. Sapere in anticipo che venerdì alle 14:30 arriva una bomba a orologeria è metà del lavoro. Il calendario macro sul Thunder Desk è gratis, ti dice cosa esce e quanto pesa, e ti evita la scena classica del trade aperto per caso trenta secondi prima del dato.

Tre punti da portarti a casa

  1. Il riflesso “dato debole uguale borse su” quest’anno è rotto. La Fed di Warsh ha tre dissensi che vogliono alzare i tassi e il mercato prezza un rialzo a settembre, non un taglio. Un lavoro debole con l’inflazione alta non è sollievo, è un problema in più.
  2. Il titolone è il numero meno informativo dei tre. Salari, revisioni e tasso di partecipazione ti dicono cosa è successo davvero. Giugno insegna: disoccupazione in calo con 720.000 persone che smettono di cercare lavoro non è una buona notizia, è il contrario.
  3. Venerdì è una giornata da size ridotta e pazienza. La prima candela serve a fregare chi ha fretta. Non sei obbligato a tradarla, sei obbligato a saperlo.

Il mese scorso i payroll uscirono a +57.000 e il pomeriggio fu una giostra (qui come si mosse l’intermarket). Chi aveva la mappa in tasca l’ha attraversata. Gli altri l’hanno subita.

Se vuoi allenarti a stare dentro giornate così senza rischiare un euro vero, gli Event su The Thunder Trader girano in ambiente demo su forex, CFD e crypto: ti misuri con altri trader proprio quando il mercato fa i capricci. E se parti da zero, l’ebook gratuito Conquista l’Arena ti mette il metodo in fila.

Chiudo qui. Venerdì, prima di premere qualsiasi tasto, fatti la domanda giusta: non “quanto esce”, ma “cosa sta già prezzando il mercato, e cosa succede se il numero dice l’opposto”.

Il resto è rumore.

Suerte Amigo!

Tiziano Brunno

Tradingblog


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Grafico del percorso dei tassi Fed con scenario tassi fermi o rialzo, riunione del 29 luglio

Fed oggi: quasi nessuno si aspetta una mossa, ed è proprio lì il rischio

Ciao trader,

oggi è di quei giorni.

Alle otto di sera, ora nostra, la Federal Reserve dice la sua sui tassi. E come al solito ti troverai il grafico che per tutto il pomeriggio sta fermo a prendere fiato, e poi in cinque minuti fa quello che non ha fatto in cinque giorni.

Ma lascia che ti dica subito la cosa che conta, perché è controintuitiva.

La decisione di oggi, molto probabilmente, non sarà una sorpresa. Il mercato dà per scontato che la Fed lasci i tassi dove sono, fermi nell’intervallo 3,5%-3,75%. Sarebbe la quinta volta di fila che non li tocca.

Quindi il numero, quello che finisce nei titoli, lo sappiamo quasi già.

E allora dov’è il rischio? Nel tono. In quello che Kevin Warsh dice mezz’ora dopo, in conferenza stampa, e in come lo dice.

Ora te lo spiego per bene.

Perché la decisione è quasi un non-evento

Andiamo per ordine.

Quando un esito è il più probabile, il mercato lo ha già in buona parte prezzato. Il dollaro, l’oro, gli indici, sono già posizionati per i tassi fermi. Se esce quello che quasi tutti aspettavano, la reazione al numero in sé è un’alzata di spalle.

Il punto è un altro. La Fed non decide solo cosa fare oggi. Manda un messaggio su cosa farà domani. E quel messaggio arriva da tre canali:

  • le parole esatte del comunicato, dove anche una frase cambiata pesa
  • la conferenza stampa di Warsh, il tono, le risposte alle domande scomode
  • l’insieme delle proiezioni, quando ci sono

Piccola nota: oggi le proiezioni non escono. Luglio non è una riunione da dot plot, il prossimo aggiornamento dei puntini è a settembre. Motivo in più per cui pesano soprattutto le parole.

È lì che si muove il mercato. Non su “hanno lasciato fermo”, ma su “e adesso cosa dobbiamo aspettarci”.

Il contesto in cui arriva questa riunione

Perché la faccenda è delicata? Perché l’aria è cambiata nelle ultime settimane, e l’hai visto sui mercati.

L’inflazione non è morta. Il petrolio è schizzato sulle tensioni in Medio Oriente e poi è rientrato di colpo appena si è parlato di tregua, oltre il 7% giù in una sola seduta lunedì, ma resta molto sopra i livelli di inizio anno e basta poco per farlo ripartire. E più petrolio significa più pressione sui prezzi. Warsh, dal canto suo, non le ha mandate a dire: ha ripetuto che i prezzi sono ancora troppo alti.

E qui il dettaglio che tiene tutti sulle spine: alla riunione precedente alcuni membri del comitato si sono detti disposti a rialzare i tassi più avanti nell’anno. Non a tagliarli. A rialzarli. E non è teoria da verbali: il mercato prezza intorno a una probabilità su tre di un rialzo già oggi.

Capisci la situazione. Il mercato scommette che oggi non si muovono, ma trattiene il fiato per capire quanto forte la Fed batterà il pugno sul tavolo del “e se serve, li alziamo”.

I tre scenari da tenere pronti

Non ti sto dando segnali d’ingresso, ci mancherebbe. Ti sto dando la mappa, così qualunque cosa esca non ti fai trovare a bocca aperta.

Scenario 1, tassi fermi e tono morbido. La Fed lascia tutto com’è e ammorbidisce un po’ la retorica, magari riconosce che l’economia rallenta. È lo scenario che il mercato accoglierebbe con sollievo: dollaro giù, oro su, respiro per gli indici. Il meno probabile, viste le premesse.

Scenario 2, tassi fermi ma tono duro. Questo è il caso base. Non toccano niente, ma Warsh tiene il punto: inflazione ancora alta, porta aperta a un rialzo, nessuna fretta di allentare. Qui il dollaro resta solido o si rafforza, l’oro fatica, gli indici lavorano col freno a mano. Non è una bomba, è pressione che continua.

Scenario 3, la sorpresa. Un rialzo vero oggi, o un tono così aggressivo da far prezzare un rialzo imminente. Non è il caso base, ma non chiamarlo remoto: il mercato gli dà circa una probabilità su tre. E se arriva è uno shock: dollaro che schizza, oro e indici sotto pressione forte, risk-off secco. È lo scenario ad alto impatto e probabilità tutt’altro che trascurabile, quello per cui non devi essere sovraesposto proprio adesso.

In pratica
Non è oro colato, ma queste serate seguono spesso un copione: prima reazione violenta e nervosa sul comunicato, mercato che sbatte da una parte e dall’altra mentre digerisce le parole, e solo dopo la conferenza stampa il movimento prende una direzione più pulita. Chi entra a martello sul primo tic spesso viene preso e sputato in due minuti.

Cosa guardo io stasera

Poca teoria, tre cose concrete.

Le parole del comunicato. Non la decisione, le sfumature. Una frase tolta o aggiunta rispetto alla volta prima dice più di mille commenti.

Il tono di Warsh in conferenza. È lui che muove il dollaro, spesso più dei fatti. Se insiste sull’inflazione, il messaggio è chiaro anche senza toccare i tassi.

La reazione di dollaro e oro in tempo reale. Sono il termometro. Mi dicono, minuto per minuto, se il mercato ci ha creduto o no. Il prezzo è il verdetto, il resto sono opinioni.

E qui una cosa che vale più di qualsiasi previsione: eventi così non ti devono cogliere di sorpresa. Un calendario macro serio ti dice in anticipo quando arriva la mazzata e quanto pesa, così non ti ritrovi con una size da elefante aperta trenta secondi prima dell’annuncio. Sul Desk il calendario con l’impatto reale di ogni evento ce l’hai gratis, ed è la differenza tra sapere che sta per piovere e beccarti il temporale in mutande. Niente rumore, solo dati.

Tre punti da portarti a casa

  1. I tassi fermi sono l’esito più probabile ma non una certezza (il mercato prezza circa un rialzo su tre): il market mover comunque non è il numero, è il tono con cui la Fed lo accompagna.
  2. Il contesto è da falchi: inflazione appiccicosa, petrolio nervoso, e una parte del comitato che pensa a rialzare, non a tagliare. Il caso base è tassi fermi con retorica dura.
  3. È una serata da alta volatilità e falsi movimenti: size ridotta, niente eroismi sul primo tic, e lascia che sia il prezzo a dare il verdetto.

Il 29 non è un giorno come gli altri. Non serve tradarlo per forza, serve saperlo. La borsa non scappa: se non hai il quadro chiaro, domani è ancora lì.

Se vuoi allenare la lettura di queste giornate senza rischiare un euro vero, gli Event su The Thunder Trader sono in ambiente demo, su forex, CFD e crypto: ti confronti con altri trader e impari a stare in mezzo alla volatilità a mente fredda. E se parti da zero, l’ebook gratuito Conquista l’Arena ti mette in fila il metodo.

Chiudo qui. Stasera, prima di premere qualsiasi tasto, fatti la domanda giusta: cosa sta prezzando il mercato, e cosa succede se la Fed dice l’opposto?

Suerte Amigo!

Tiziano Brunno

Tradingblog


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.