Posts

Haz de estelas luminosas ámbar lanzadas a gran velocidad contra un monolito de piedra oscura que no se mueve ni un milímetro, con las estelas estallando en chispas contra su cara mientras algunas pasan de largo hacia la oscuridad sin encontrar nada

El CVD no te dice quién compra. Te dice quién tiene prisa.

Hola trader,

cuando cerré la serie sobre order flow te dejé una cosa pendiente.

Había dicho que el CVD, si hablábamos de él, se merecía un artículo entero para él solo.

Aquí está. Y es el que más riesgo tiene de hacerte enfadar, porque toca el indicador que todos se ponen debajo del gráfico y casi nadie lee por lo que es.

Te cuento de entrada cómo lo usé mal yo, así nos lo quitamos de encima.

Me lo había puesto debajo del precio y le dibujaba las divergencias igual que se las dibujaba al RSI diez años antes. Encontraba decenas. Tú también encontrarás decenas, si lo haces.

Después de unos meses la conclusión a la que había llegado era que el order flow no funciona.

La conclusión correcta era otra: estaba usando un instrumento de medida como si fuera un oscilador.

Ok, vamos.

La cuenta, en tres líneas

En el primer artículo abrimos la vela y vimos que cada ejecución tiene un lado: está el que esperaba con su orden parada, y está el que fue a cogérsela pagando el spread.

El delta es la diferencia entre esos dos, barra a barra: agresión compradora menos agresión vendedora.

El CVD, es decir el delta acumulado, es lo mismo sumado en el tiempo. Una línea que sube cuando manda la prisa por comprar, y baja cuando manda la de vender.

Ya está. No hay nada más dentro.

Y ahora la frase que lo cambia todo

El CVD no mide cuántos compran y cuántos venden.

No puede, y esto es aritmética, no opinión: en cada intercambio las cantidades compradas y vendidas son idénticas por definición. Si alguien ha comprado diez contratos, otro se los ha vendido. Siempre. No existe una vela en la que “han comprado más de lo que han vendido”.

Lo que no es idéntico es cuál de los dos tenía prisa.

Por lo tanto:

El CVD mide quién tiene prisa, y de qué lado está.

Vuelve a leerla, porque de esa línea sale todo el resto del artículo, errores incluidos.

La forma correcta de leerlo: es el esfuerzo, no el resultado

Si el CVD es la prisa, entonces es el esfuerzo. Y el precio, que es el resultado, está al otro lado de la balanza.

Por separado no dicen casi nada.

Cuentan cuando no cuadran.
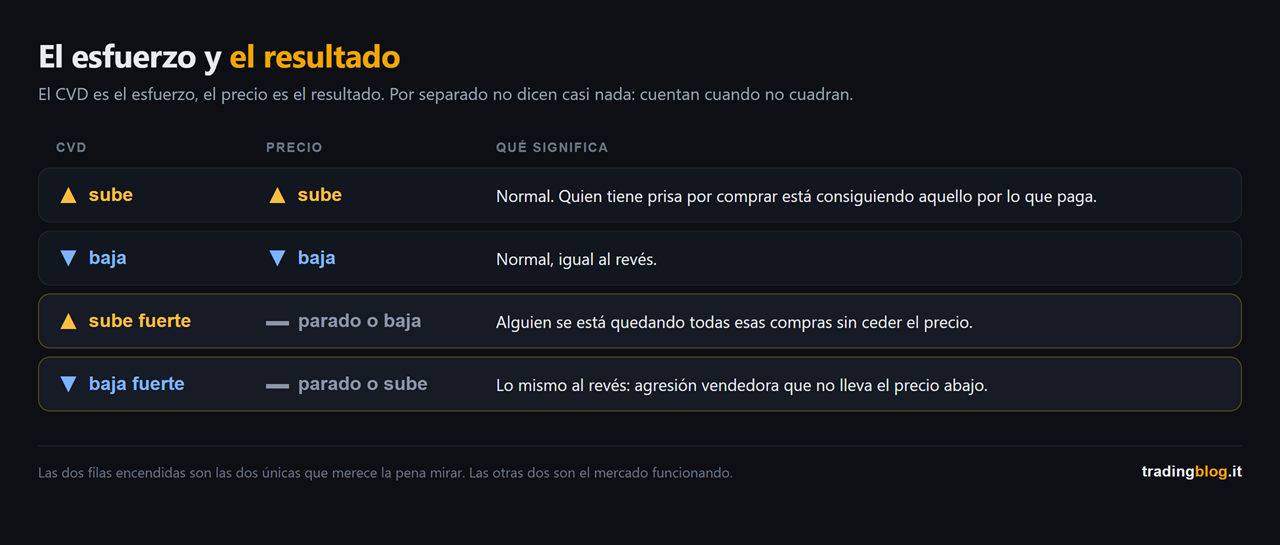
Tabla que cruza el CVD y el precio: cuando suben o bajan juntos no hay nada que leer, mientras que las dos filas resaltadas son aquellas en las que el CVD corre fuerte y el precio se queda parado o va al contrario, es decir alguien está absorbiendo
La matriz entre CVD y precio. Cuando suben juntos o bajan juntos no hay nada que leer. Cuando el CVD corre fuerte y el precio no se mueve, o va al contrario, alguien está absorbiendo del otro lado.

Mira las dos filas encendidas de la figura, porque son las dos únicas que valen.

Mucha gente con prisa por comprar, y el precio que no sube.

En ese momento la pregunta correcta no es “quién está comprando”. La pregunta es: quién hay del otro lado que se los está quedando todos.

Los tres motivos por los que nace una divergencia

Y aquí llegamos a la parte por la que merece la pena haber leído hasta aquí.

Precio que hace un nuevo máximo, CVD que no lo hace. La famosa divergencia. En internet te la venden como la señal que te hace pillar el máximo del día.

El problema es que esa misma imagen nace de tres situaciones distintas, y solo las dos primeras son interesantes.

Uno, la absorción de verdad. Hay una orden grande parada ahí que se queda toda la agresión y se recarga a medida que se la comen. Es la que nos interesa, y es de la que hablamos en el segundo artículo. Se comprueba en el book, no en el CVD.

Dos, el iceberg. Una orden enorme mostrada a trocitos. En el book parece pequeña, en realidad es un muro. La misma dinámica que la primera, con la diferencia de que no la ves: la deduces del hecho de que el nivel aguanta sin mostrar tamaño.

Tres, y este es el que no te cuenta nadie: sencillamente no hay agresión del otro lado.

El precio sube, el CVD no sube, y no porque alguien esté absorbiendo.

Sube porque no hay nadie que venda.

Los vendedores se han quitado de en medio, la carretera está despejada, y el precio se desliza hacia arriba sin que nadie tenga que pagar para llevarlo hasta ahí.
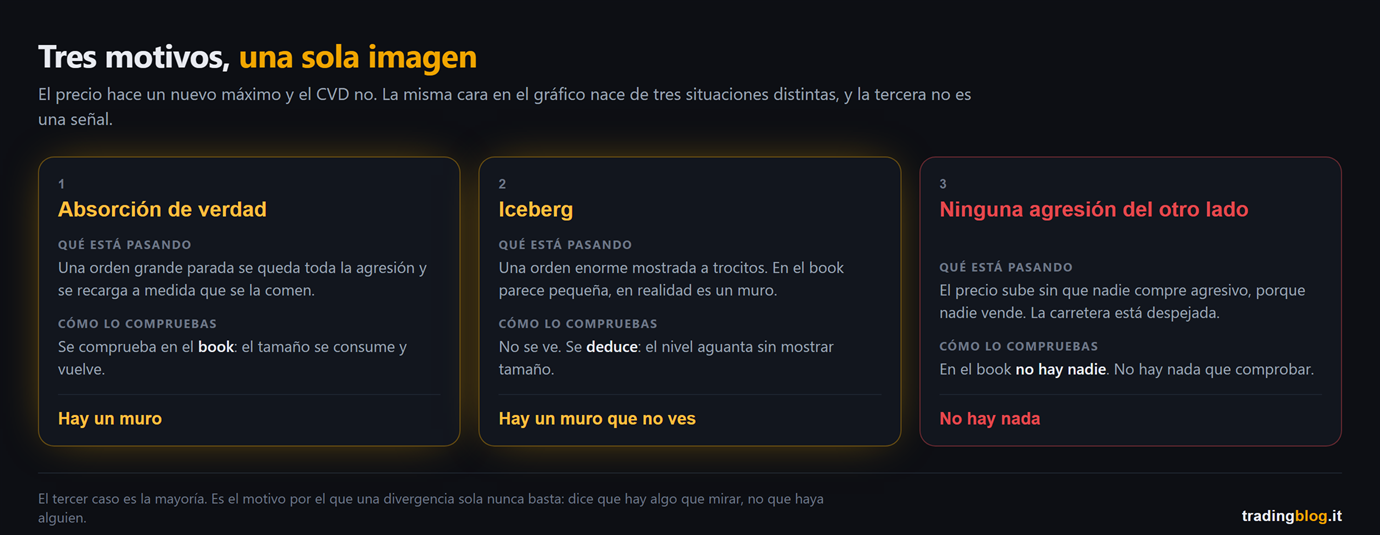
Los tres motivos por los que nace una divergencia entre precio y CVD, uno al lado del otro: absorción de verdad que se comprueba en el book, iceberg que se deduce porque el nivel aguanta sin mostrar tamaño, y simple falta de agresión del otro lado, donde en el book no hay nadie y no hay nada que ver
Los tres motivos por los que nace una divergencia, uno al lado del otro: absorción de verdad, iceberg, y simple falta de agresión. Los dos primeros se comprueban en el book, el tercero no es señal de nada.

Este tercero es la mayoría de los casos, y es el motivo por el que una divergencia sola nunca basta.

Porque los dos primeros dicen “hay un muro”. El tercero dice “no hay nada”.

Y en el gráfico, debajo del precio, tienen exactamente la misma cara.

Un caso mío, y el error que cometí con él

ES, 6 de agosto, dos capturas con diez minutos de diferencia.

Te lo cuento porque con esto me equivoqué yo primero, y el error es exactamente el que este artículo debería enseñarte a no cometer.

A las 12:10 el precio estaba en 7.756,25, con el book mostrando un techo de ventas fresco justo encima, y más arriba todavía los vendedores quitándose de en medio.
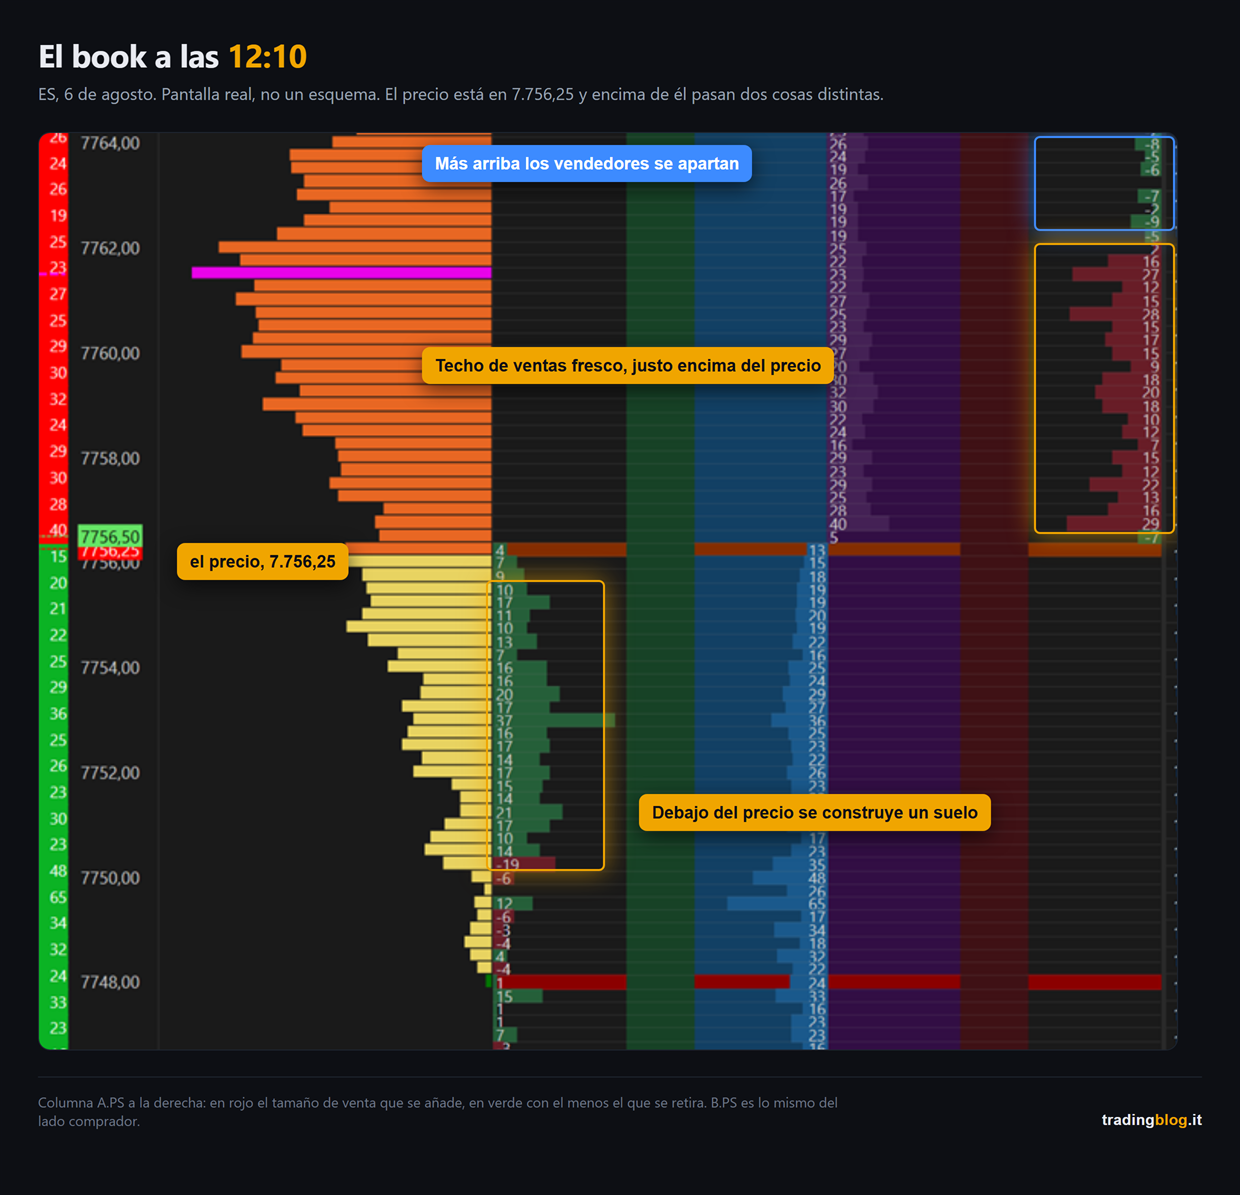
Captura real del book de ES el 6 de agosto a las 12:10, con el precio en 7.756,25: en la columna A.PS el techo de ventas fresco justo encima del precio, más arriba los vendedores que retiran tamaño, y debajo del precio el suelo que se construye en la columna B.PS
ES, 6 de agosto, 12:10. El book de verdad: arriba los vendedores que se apartan, justo encima del precio el techo de ventas fresco, y debajo el suelo que se está construyendo.

A las 12:20 el precio estaba en 7.760,25. El techo no había aguantado.

Diez puntos de subida. Y debajo, el delta acumulado marcaba -239.

Mi primera lectura fue esta: el CVD es negativo, así que nadie está comprando en agresión, así que esa subida no es empuje, es vacío.

Suena bien. Y es incorrecta.
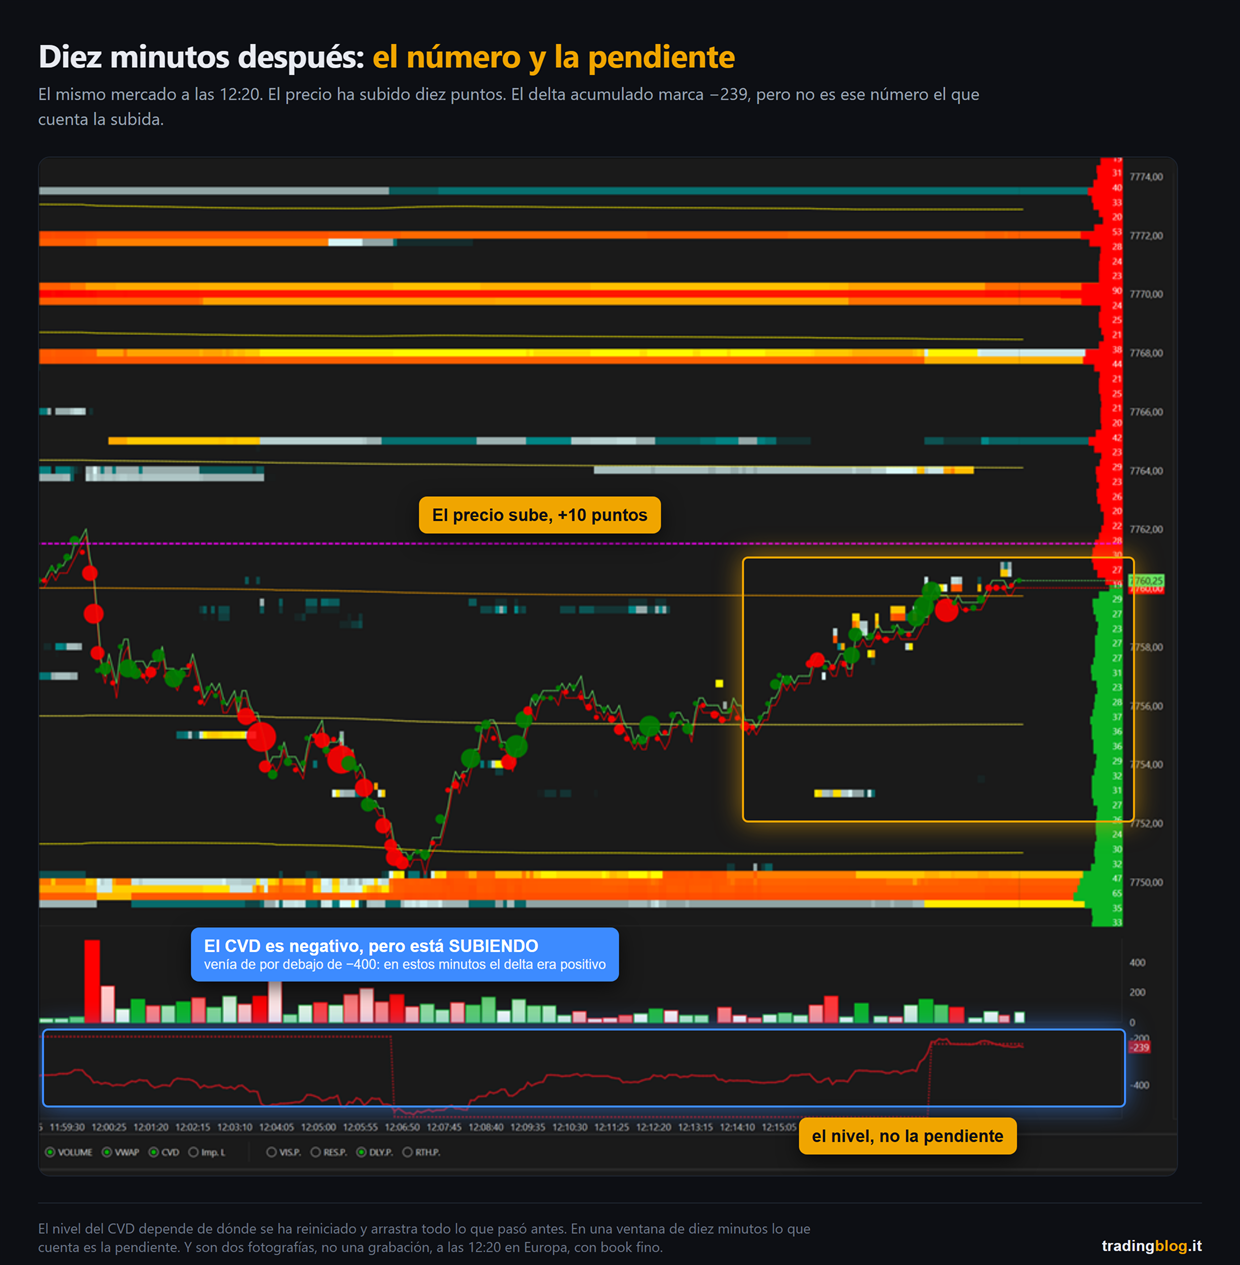
Captura real en ES a las 12:20: el precio ha subido diez puntos hasta 7.760,25 mientras en el panel inferior la línea del delta acumulado sigue negativa en -239
La misma pantalla diez minutos después. El delta acumulado marca -239, pero su pendiente sube: venía de por debajo de -400.

Mira la figura, y mira la pendiente en lugar del número.

Entre las 12:04 y las 12:07 el CVD se había hundido por debajo de -400. A partir de ahí sube sin parar, y en la ventana de la subida pasa de unos -380 a -239.

Quiere decir que en esos diez minutos el delta fue positivo por un centenar largo de contratos. Alguien estaba comprando pagando el spread, y de qué manera.

Ese -239 no contaba la subida. Contaba la descarga de veinte minutos antes, que seguía ahí dentro porque el CVD es acumulativo y se lleva consigo todo desde el último reinicio.

El nivel te dice de dónde vienes. La pendiente te dice qué está pasando ahora.

Y si vuelves a la tabla de antes, este caso ni siquiera es una divergencia: CVD que sube, precio que sube, primera fila, normal, nada que leer. Esfuerzo y resultado cuadraban.

Tardé meses en dejar de mirar el número y empezar a mirar la inclinación. Si este artículo te ahorra esos meses, ha hecho su trabajo.

Dos precisiones sobre este ejemplo, porque me fastidiaría que no me las dieran.

Son dos fotografías, no una grabación. Dicen que el paso ocurrió, no si ese techo fue comido o retirado.

Y eran las 12:20 en Europa, o sea pre-mercado americano en el ES: book fino, pocos participantes. Quitar tamaño cuando hay poca gente cuesta poco, y la misma lectura a las 15:30 pesa mucho más. No cojas el metro de mediodía y lo uses en la apertura de Wall Street.

Y el caso limpio del tercer motivo, ese en el que de verdad no hay nadie del otro lado, todavía no lo tengo en una sola captura. Cuando lo capture lo publico. Mejor un agujero declarado que un ejemplo que demuestra otra cosa.

Las tres trampas, y hay que decirlas todas

Una. El CVD depende de cómo está calculado. Cada plataforma decide a su manera cómo clasificar las ejecuciones, y los resultados no son idénticos. No existe un CVD “verdadero” y no existe el mejor ajuste. Lo que importa es saber cómo lo calcula tu herramienta, y usar una sola. Comparar el CVD de dos plataformas distintas es como comparar dos relojes puestos en hora por dos personas distintas.

Dos. Es acumulativo, así que depende de dónde empieza. Un CVD que arranca a medianoche y otro que arranca en la apertura del cash cuentan dos historias distintas sobre exactamente la misma tarde. El nivel absoluto no significa nada: solo cuenta la forma dentro de la ventana que has elegido. Elige una y quédate con ella.

Tres. En los días de rollover el CVD es basura. El volumen se reparte entre dos vencimientos y la serie deja de tener sentido. Vale para el volumen, vale para el interés abierto, vale aquí. Apúntate las fechas del rollover trimestral en el calendario y esos días no hagas de médico.

Y una nota que os toca a muchos: el CVD se lee en el futuro, donde el volumen es de verdad y está centralizado. Es la estructura con la que trabajo y siempre la he declarado: análisis en el futuro, ejecución donde operes. Un CVD calculado sobre un instrumento sin volumen centralizado no está midiendo lo que cree que mide.

“Subida vendida”

Dos palabras sobre esta expresión, que la oirás por todas partes.

En la cabeza de quien la dice significa: el precio sube pero el CVD baja.

El hecho en sí puede ser perfectamente cierto. Es la conclusión que sacan de ahí, es decir “así que ahora baja”, la que no se sostiene.

Primero, porque puede ser el tercer caso: no hay venta agresiva, así que el CVD no sube, pero el precio sube igual porque no hay oferta.

Segundo, y más importante: no es una entrada, porque no te dice dónde entrar. Una entrada es un precio. Una divergencia no es un precio, es una forma.

La línea para llevarse a casa

Una divergencia no es una señal. Es una pregunta.

La pregunta es “¿quién está absorbiendo?”, y la respuesta no está en el CVD. Está en el book.

Yo el book lo miro en el DeepDOM.

Dos líneas de transparencia, que me parecen justas: ese de arriba es un enlace de afiliación. Si lo utilizas y te suscribes yo me llevo una comisión, y tú no pagas ni un céntimo más.

Si miras el book y no hay nadie, la respuesta es “nadie”, y entonces no había nada que ver.

Bien usado, el CVD es una confirmación que se suma a un nivel que ya habías marcado esta mañana. Nunca es el motivo por el que ese nivel existe.

Y es también el motivo por el que, en mi orden de encender las herramientas, el CVD es la última. No la primera.

Qué haces desde mañana por la mañana

Tarea pequeña y durante una semana no operas con ella, como siempre.

Apúntate diez divergencias. No hace falta que sean bonitas, coge las diez primeras que veas.

Para cada una, en ese mismo momento, mira el book y escribe una sola palabra: había tamaño real en ese nivel, sí o no.

Luego espera y anota cómo acabó.

Al final separa los dos grupos y cuéntalos.

Lo que casi siempre sale es que las divergencias con tamaño en el book y las que van sin se comportan de manera distinta, y que las que van sin son la mayoría.

Después de esa tarea no volverás a mirar el CVD solo, que es exactamente el punto. Si no tienes dónde guardar las anotaciones, el TradingBlog Diary es gratuito y sirve para eso.

El CVD mide quién tiene prisa. El book enseña quién está quieto. Mirar solo uno de los dos es como escuchar la mitad de una discusión.

— tradingblog.itPosta su X

Cierro con lo que más dinero me ha ahorrado, en toda esta historia.

No fue aprender a leer el CVD.

Fue dejar de pedirle lo que no puede saber.

Él te dice quién estaba corriendo. Quién estaba quieto del otro lado, y si era grande, eso te lo tiene que decir otra herramienta.

Cuando dos herramientas distintas te dicen lo mismo, esa cosa deja de ser tu opinión.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.

Vela de cristal partida por la mitad que revela dentro una escalera de celdas luminosas, azules por un lado y ámbar por el otro, concepto de vela bid/ask

Velas bid/ask: lo que la vela normal no te cuenta

Hola trader,

cuando empecé iba detrás de los patrones.

Análisis técnico básico, el de los manuales: engulfing, pin bar, martillo, doji. Me pasaba las tardes buscándolos en los gráficos y marcándolos con rotulador, convencido de que el oficio era eso y nada más. Encuentras la figura, entras, y ya está.

Luego llega la figura, entras, y el precio se va al otro lado.

Me costó años entender por qué. Y no llegué solo: tuve la suerte de encontrar maestros, y como los cito pocas veces los nombro aquí de una vez por todas, porque me parece justo. Enrico Stucchi y Gianluca Salvatori. Me pasaron conceptos de mercado que en los libros no había encontrado nunca, y tampoco en los cursos que circulaban entonces.

El más gordo de todos es también el más fácil de decir, y tardé un poco en digerirlo.

Un patrón no es una causa. Es un dibujo que queda en el gráfico DESPUÉS de que hayan pasado cosas. Y esas cosas, dentro de la vela, tú no las estás mirando.

Coge la velota verde que te dan ganas de aplaudir, cuerpo largo y sombras cortas. Preciosa. Pero dentro, en los últimos precios de arriba, ¿quién estaba comprando de verdad? ¿Cuántos se estaban largando justo mientras tú entrabas?

El gráfico normal eso no te lo enseña. Hoy te enseño una vela abierta por la mitad.

Cuatro números, y se acabó

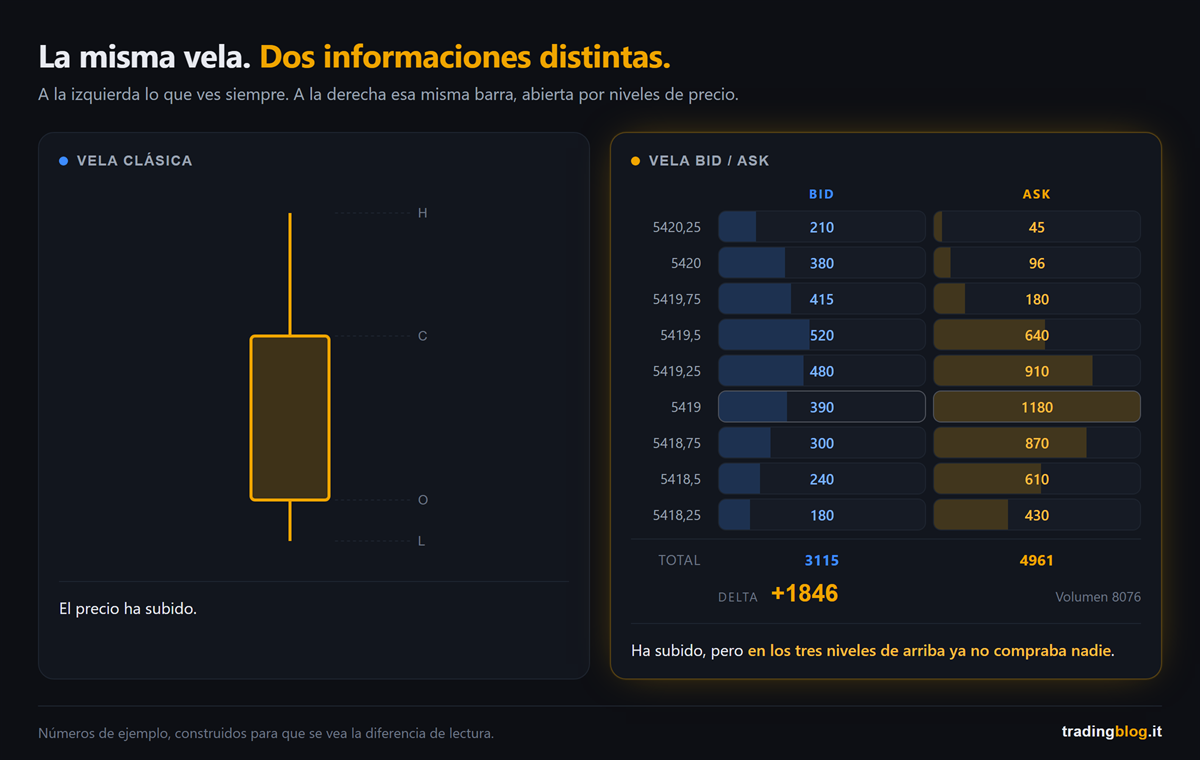
Una vela clásica te da cuatro números: apertura, máximo, mínimo, cierre. Si tienes suerte, el volumen total de la barra. Fin.

Es el resultado final del partido sin las estadísticas. 3 a 1. Vale, ¿y qué?

No sabes quién marcó, no sabes en qué minuto, y sobre todo no sabes quién jugó mejor.

Prueba a hacerle a una vela las preguntas de verdad.

¿A qué precio, dentro de esa barra, se ha negociado más? No lo sabe. Una barra de 20 puntos puede tener la mitad del volumen aplastado en los tres puntos más bajos, o repartido de forma uniforme: dos mercados completamente distintos, dibujados idénticos.

¿Quién ha agredido, y a qué precios? No lo sabe.

¿El empuje ya se había apagado antes del cierre? Tampoco lo sabe.

Comparación lado a lado: a la izquierda una vela clásica con solo las etiquetas de apertura, máximo, mínimo y cierre, a la derecha la misma barra desglosada en nueve niveles de precio con el volumen negociado en el bid y en el ask
La misma vela, dos informaciones distintas. A la izquierda, cuatro números. A la derecha, el volumen negociado en cada precio, dividido entre quien agredió comprando y quien agredió vendiendo.

Y aquí va la frase para llevarte a casa, aunque dejes de leer justo ahora.

El color de la vela te dice dónde ha acabado, no quién ha ganado.

— tradingblog.itPosta su X

Cómo está hecha una vela bid/ask

Ahora te lo explico, empezamos desde cero.

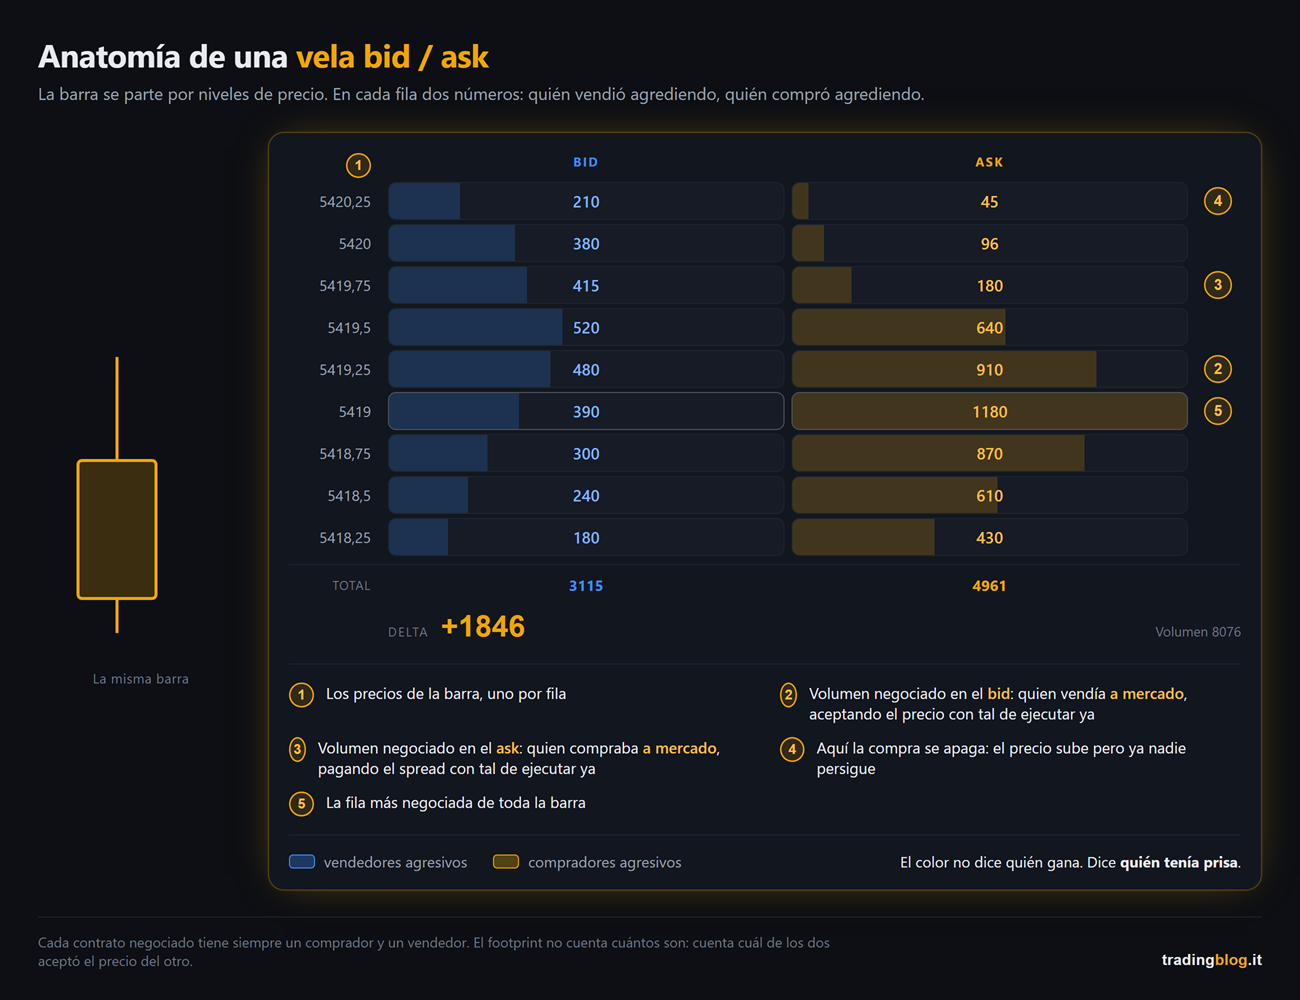
Coge la misma barra y en vez de dibujarla como un rectángulo, pártela por niveles de precio: una fila por cada tick, o por grupos de ticks si el mercado es ancho.

En cada fila acaban dos números: a la izquierda el volumen negociado en el bid, a la derecha el negociado en el ask. Es decir, cuántos contratos han pasado agrediendo la demanda y cuántos agrediendo la oferta.

Ojo, algunas plataformas invierten las columnas: mira la cabecera antes que los números.

En el argot se llama footprint, pero en bastantes plataformas en el menú encuentras otra cosa: Numbers Bars, Volumetric Bars, Cluster, Order Flow Analyzer. El motivo es simple, “Footprint” es una marca registrada y no es de todos. Así que si buscas esa palabra y no la encuentras, no es que no la tengas: es que ahí se llama de otra manera.

Anatomía de una vela bid/ask con cinco llamadas numeradas: la columna de precios, el volumen negociado en el bid, el negociado en el ask, el punto donde la compra se apaga y la fila más negociada de la barra
Anatomía de una vela bid/ask: la columna de los precios, los dos números en cada fila con las llamadas numeradas, y al lado la misma barra tal cual la ves en el gráfico normal.

Pasivo y agresivo

Hay dos formas de estar en el mercado, y aquí se decide todo.

Está quien pone una orden limitada lejos del precio: dice el precio que quiere y espera, y mientras el mercado no llegue hasta él no ejecuta nada. Y está quien manda una orden a mercado: no dice el precio, dice ahora, y paga el spread con tal de entrar.

La vela bid/ask cuenta quién ha pagado por tener prisa.

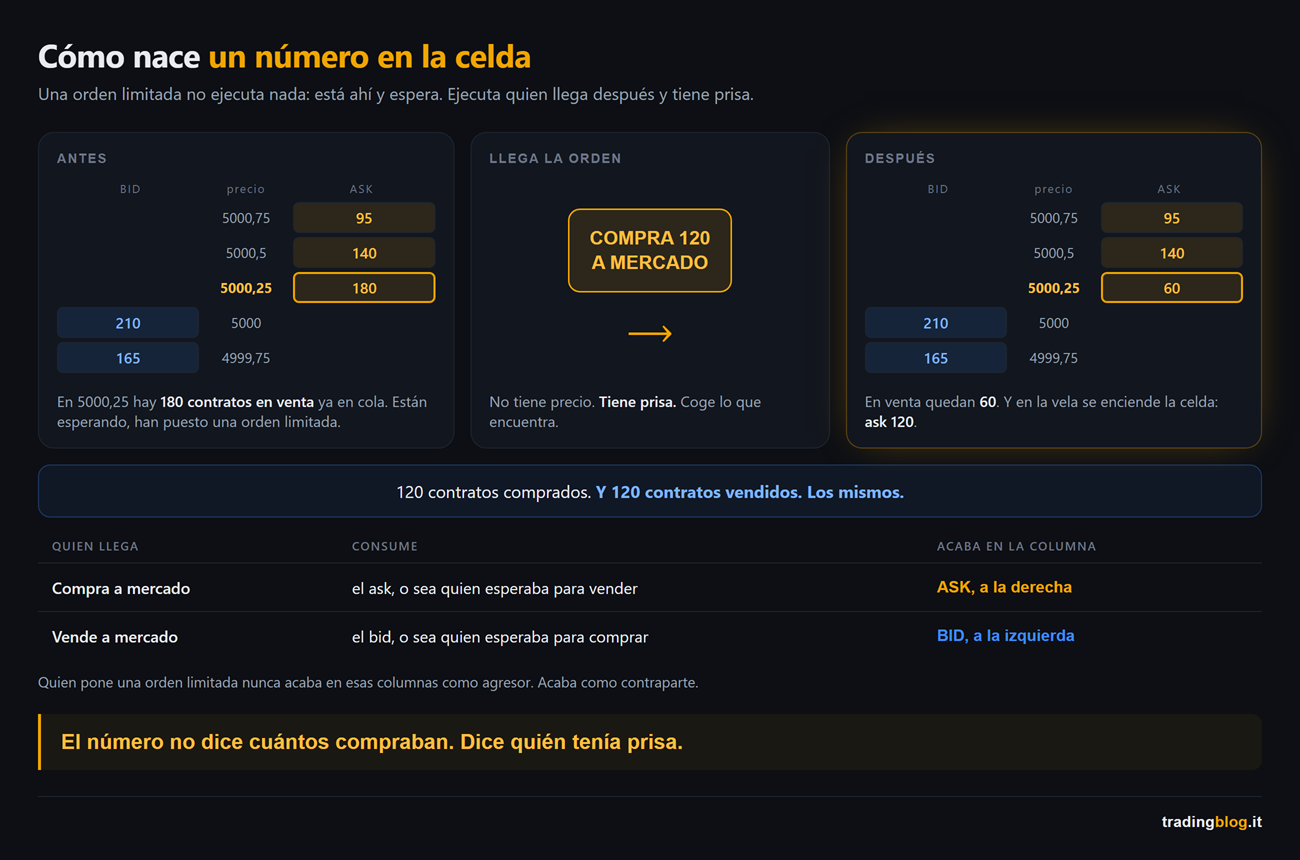
Quien compra a mercado se lleva el precio de quien está vendiendo, es decir golpea el ask, y ese volumen acaba en la columna del ask. Quien vende a mercado golpea el bid, y acaba en la columna del bid.

Quien deja ahí una limitada esperando, en esas columnas, no acaba como agresor. Acaba como contrapartida.

Secuencia de tres paneles que muestra el libro de órdenes antes y después de la llegada de una orden de compra a mercado de 120 contratos, con la tabla de quién consume qué y en qué columna acaba el volumen
Cómo nace un número dentro de la celda. Antes: 180 contratos en venta parados en el ask, esperando. Luego llega una orden de compra a mercado de 120. Después: en el ask quedan 60, y en la celda se enciende ask 120. Comprados 120, vendidos 120. Los mismos.

La raya que separa a quien ha entendido de quien repite

Atención aquí, porque por ahí se equivoca casi todo el mundo.

Cada contrato negociado tiene un comprador Y un vendedor. Siempre, por construcción: las dos cantidades son idénticas por definición. Lo que sí puede ser distinto es cuántos había en cada lado, y sobre todo quién se ha movido primero.

Así que esos dos números NO dicen “aquí había más compradores que vendedores”. Esa frase no significa nada.

Dicen quién ha tomado la iniciativa, y quién la ha sufrido.

Una celda que marca 340 en el ask quiere decir esto: 340 contratos comprados por alguien que tenía prisa, contra 340 vendidos por alguien que ya estaba ahí haciendo cola con una limitada.

Cada número gordo cuenta dos historias a la vez, la de quien ha empujado y la de quien ha aguantado. El footprint no te dice quién tenía razón: te dice que estaban los dos ahí.

El delta, en dos minutos

Abajo del todo de la vela está la fila de los totales, y es la primera que se mira.

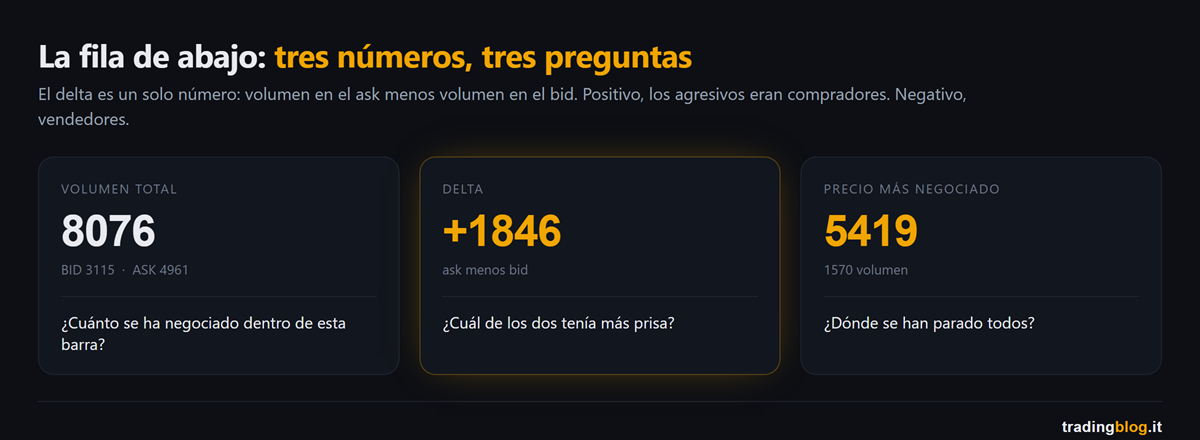
Tres recuadros con el volumen total, el delta y el precio más negociado de una vela bid/ask, cada uno con la pregunta a la que responde
La fila de abajo de la vela responde a tres preguntas distintas: cuánto se ha negociado en total, quién tenía más prisa (el delta), y a qué precio se ha parado casi todo el mundo.

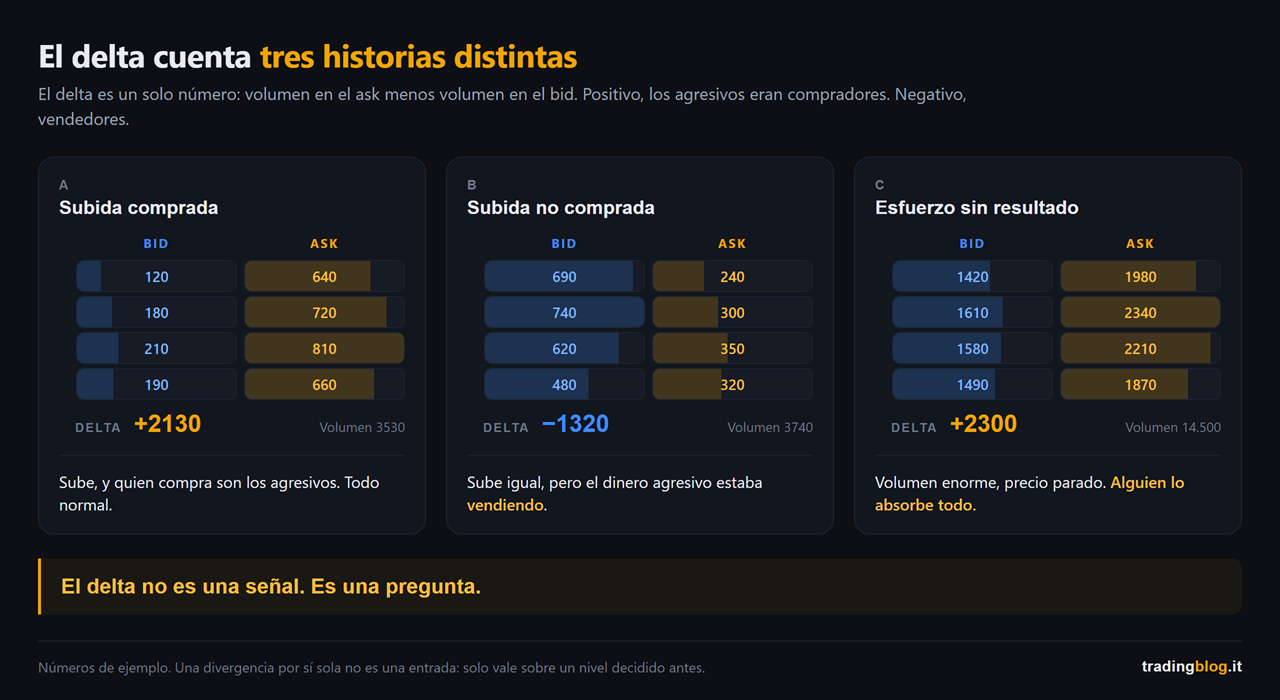
El delta es una resta: volumen en el ask menos volumen en el bid.

Positivo, y dentro de esa barra la iniciativa agresiva neta era compradora. Negativo, y era vendedora. No significa “más compradores” (ver arriba) y no significa “ahora sube”.

Te lo repito porque es la leyenda más extendida del sector. El delta mide el esfuerzo, el precio mide el resultado, y el delta ya está dentro del precio: cuando la celda existe, esos contratos han pasado y el precio ya ha reaccionado.

La parte interesante es cuando los dos no cuadran. Delta gordo y positivo y el precio que no sube ni un tick: alguien está vendiendo con calma todo lo que le cae encima. O al revés, ventas agresivas a saco y el precio ahí clavado.

Esfuerzo contra resultado: si empujas la moto cuesta arriba como un descosido y no avanzas, el problema no es el empuje, es el peso del otro lado.

Mismo aire de familia que el GEX: el precio se mueve por gente obligada a comprar y vender entre bastidores, y en el gráfico tú solo ves el efecto.

Tres velas bid/ask con deltas muy distintos: la subida comprada, la subida con delta negativo y la barra con volumen enorme y precio parado
El mismo instrumento cuenta tres historias distintas: la subida comprada, la subida en la que los agresivos estaban vendiendo, y la barra con volumen enorme que no se mueve ni un tick. El delta no es una señal, es una pregunta.

Y ahora el freno de mano.

Una divergencia, por sí sola, no es una entrada. El delta te manda a mirar un nivel, no te dice que hagas clic: el nivel tiene que estar ya ahí, decidido antes y por otras razones.

El punto incómodo: todo esto quiere el futuro

Ahora la parte honesta, la que me puede costar algún lector. Paciencia.

La vela bid/ask se sostiene sobre una sola cosa: el volumen real de las operaciones, con el lado del agresor pegado.

En los futuros del CME (ES, NQ y compañía) está todo. Libro de órdenes único y centralizado, volumen oficial en contratos, y sobre todo el lado del agresor, que la bolsa publica dentro del flujo de datos. No es una estimación de la plataforma, es un dato declarado por la bolsa. Con una excepción: en las subastas, como la apertura, las órdenes se cruzan todas a la vez y nadie golpea a nadie. Ese volumen acaba en la vela sin lado, y la primera barra después de la apertura no se lee como las demás.

En el forex spot no. No hay un libro único, cada bróker ve solo su trozo, y el lado del agresor hay que adivinarlo con reglas que se equivocan, y se equivocan más justo en las operaciones grandes.

En los CFD peor todavía. Tu bróker no es una bolsa: lo que ves como volumen es casi siempre tick volume, un contador de cuántas veces se ha movido el precio, no de cuántos contratos han pasado.

La regla práctica es seca: se analiza en el futuro, se ejecuta donde tienes la cuenta. Y si los datos de los futuros no los tienes, no finjas tener el footprint: mejor nada que un dato falso.

Pero “mejor nada” no quiere decir entrar a ciegas. Si operas en CFD, ten al menos delante los números que de los futuros llegan igualmente: imbalance, COT, zonas de interés en DAX, ES, NQ y Dow. Los he metido dentro de Thunder Desk, es gratis, y es la forma de no entrar ciego en un instrumento que copia un mercado que ni siquiera estás mirando.

Más aún porque al índice lo mueven también cosas que en tu gráfico no aparecen, como las opciones que vencen el mismo día.

Un caso real: NQ, 29 de julio

Te enseño cómo se lee un nivel. Cómo se lee, no cómo se elige: eso es toda la segunda entrega.

29 de julio, Nasdaq.

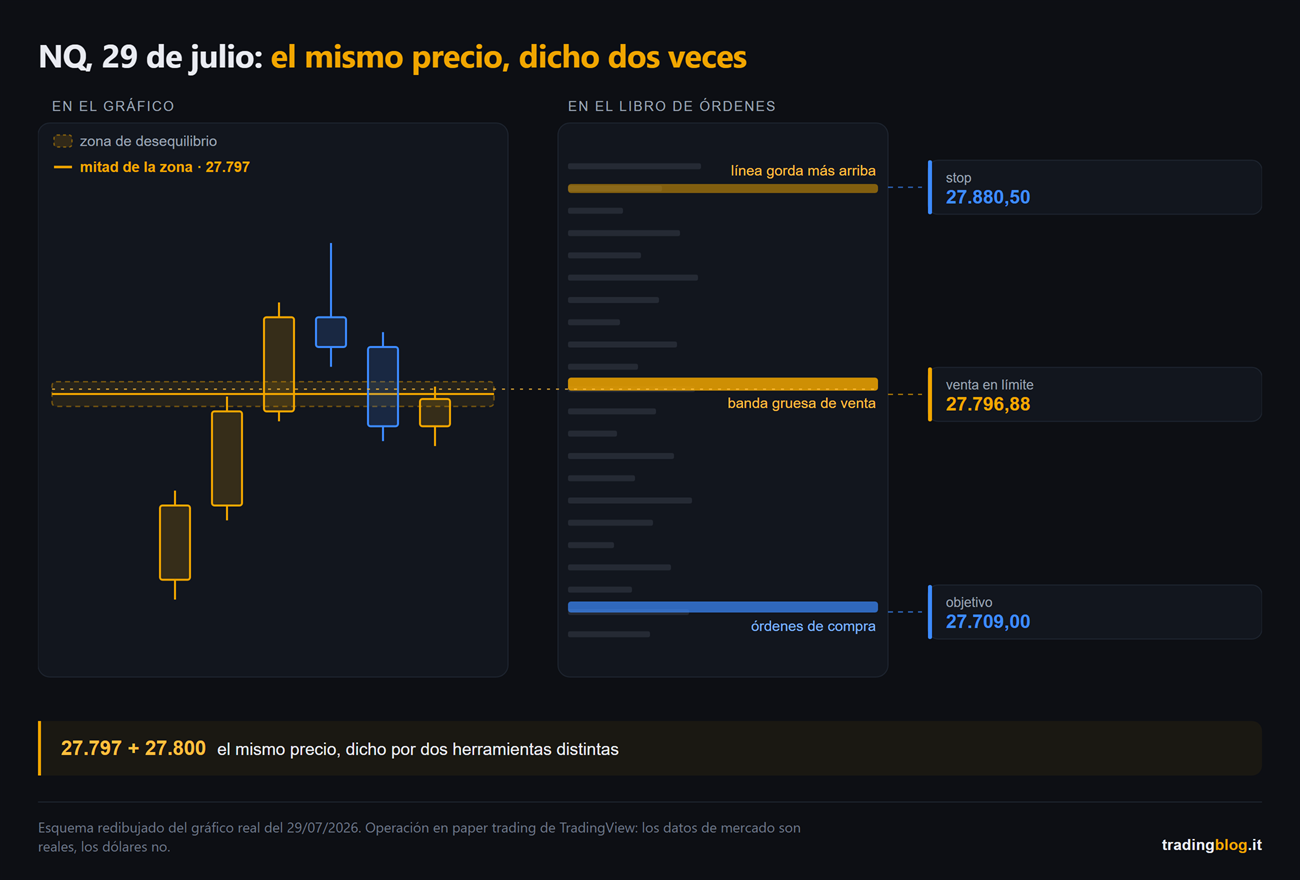
En el gráfico tenía un nivel en 27.797, salido de una zona de desequilibrio, un hueco que dejó el precio mientras corría y por el que todavía no había vuelto a pasar. Por sí solo, es un número en un gráfico. Hay mil.

Luego miré el libro de órdenes. Arriba, en 27.800, había una franja gruesa de órdenes de venta. Parada ahí desde hacía minutos.

Dos herramientas distintas, el mismo precio.

Este es el corazón del artículo. No “el footprint da la señal”, sino dos cosas que no se hablan entre ellas y que señalan el mismo número.

Venta en limitada con dos contratos en 27.796,88, justo debajo del muro. Stop en 27.880,50, detrás de otra fila gorda más arriba, no a una distancia elegida con la regla. Objetivo 27.709, apoyado en una franja de órdenes de compra.

Resultado: ejecutada, el primer contrato cubierto por el camino y el segundo llevado hasta el objetivo completo. +87,88 puntos en el contrato que llegó al final, +152,76 sumando los dos.

Esquema del caso NQ del 29 de julio de 2026: a la izquierda el gráfico con la zona de desequilibrio y su mitad en 27.797, a la derecha el mapa del libro de órdenes con la banda de venta justo encima, y los niveles de entrada, stop y objetivo
NQ, 29 de julio de 2026: el mismo precio señalado por dos herramientas que no se hablan entre ellas. A la izquierda el gráfico con la zona de desequilibrio, a la derecha la franja de órdenes de venta parada un poco más arriba. Esquema redibujado a partir del gráfico real.

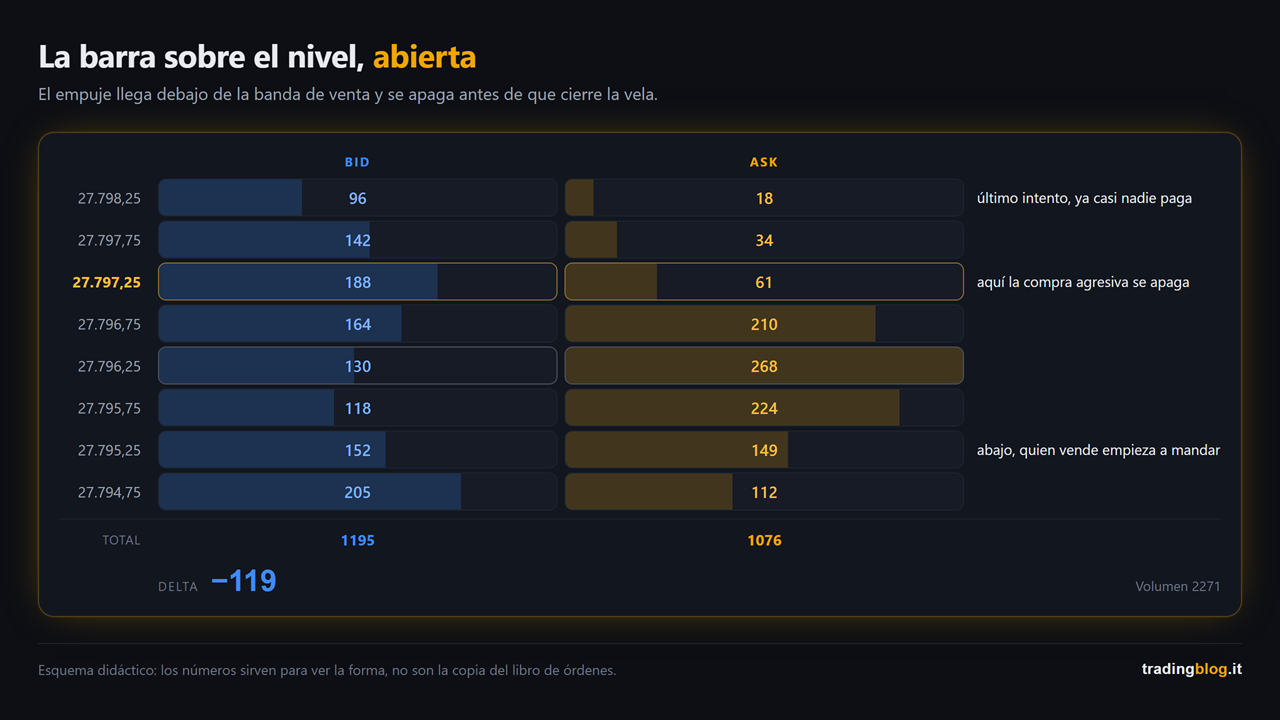
Y la barra que toca ese nivel es el sitio donde hace falta abrir la vista bid/ask. Lo que quieres ver, subiendo hacia el muro, es la agresión compradora que se apaga fila tras fila y el bid que crece: el empuje que se acaba antes de la cima. Si está, el muro es real. Si no está, ese nivel es solo un número.

Yo la vista bid/ask la tengo en DeepCharts de Volumetrica, donde se llama Order Flow Analyzer, mientras que el mapa de la liquidez está en el DeepDOM. Dos cosas distintas, dos nombres distintos.

Dos líneas de transparencia, que me parecen justas: los de arriba son enlaces de afiliación. Si los utilizas y te suscribes yo me llevo una comisión, y tú no pagas ni un céntimo más.

Reconstrucción de una vela bid/ask sobre el nivel: al subir, el volumen negociado en el ask baja fila tras fila mientras el del bid aumenta
La barra sobre el nivel, abierta fila a fila: subiendo hacia el muro el volumen agredido en el ask se apaga y el del bid aumenta. Esquema didáctico, los números sirven para enseñar la forma, no son la impresión del libro de órdenes.

Ahora la parte que no te enseña casi nadie.

El mismo día, la misma lectura, tenía el gemelo en el ES. El nivel estaba, la orden estaba ahí. No arrancó nunca, no se ejecutó, punto.

Por qué, lo vemos en la próxima entrega.

Qué haces desde mañana por la mañana

Los deberes son pequeños, y justo por eso tómatelos en serio.

Durante una semana, con esto no operas. Cero.

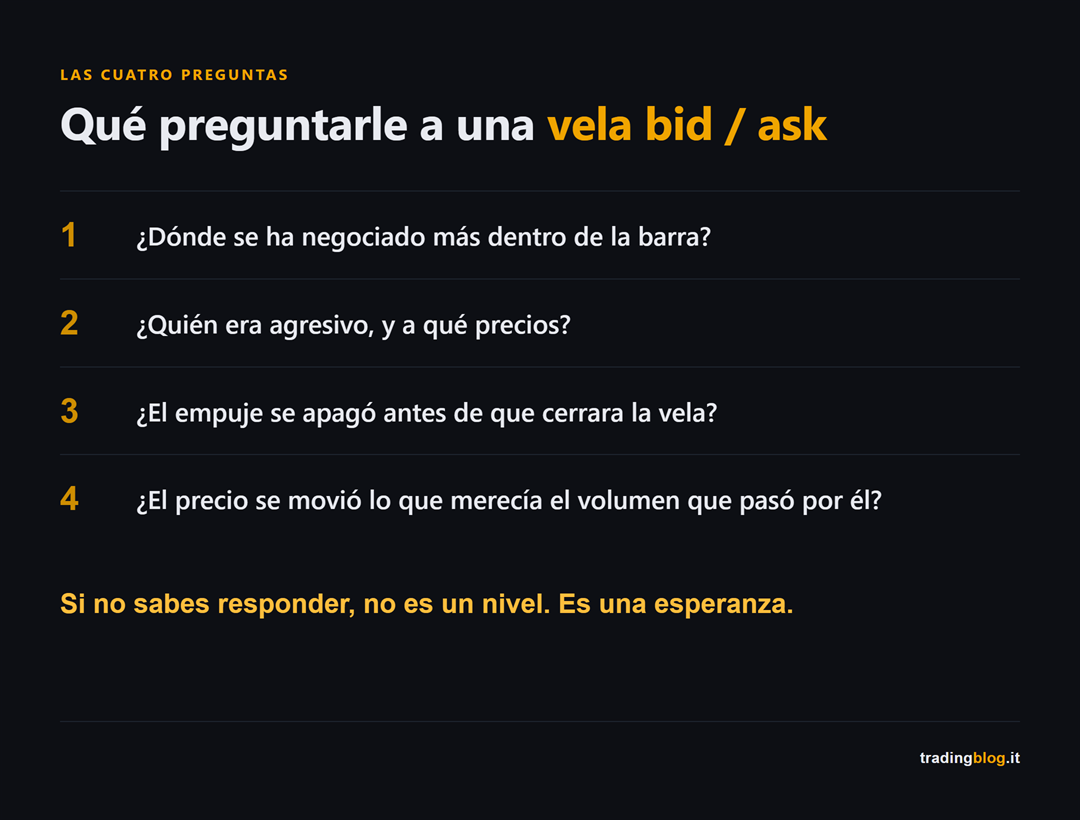
Abre la vista bid/ask en un futuro que ya sigas, mira solo los puntos donde el precio se ha girado, y en cada giro hazte cuatro preguntas.

Tarjeta con las cuatro preguntas que hay que hacerle a una vela bid/ask antes de pensar en una orden
Las cuatro preguntas que hay que hacerle a cada vela bid/ask, antes incluso de pensar en una orden: dónde se ha negociado más dentro de la barra, quién era agresivo y a qué precios, si el empuje se apagó antes del final de la vela, y si el precio se ha movido lo que merecía el volumen que ha pasado por ahí.

Luego apunta tus lecturas, y escríbelas ANTES de saber cómo acaba: a toro pasado tenemos razón todos. Si un sitio donde ponerlas no lo tienes, usa el TradingBlog Diary: es gratuito, y te encuentras el registro de tus lecturas en lugar de los recuerdos. Que no coinciden nunca 🙂

En la próxima entrega abrimos el cajón operativo: la absorción, el agotamiento, los desequilibrios apilados y el delta que no cuadra. Es decir, cómo se pasa del “he entendido lo que veo” al “sé en qué precio pongo la orden”. Aquí la tienes: absorción, agotamiento y desequilibrios, es decir cómo se elige el precio de la orden.

Saber leer una vela bid/ask no te hace ganar ni un euro. Te quita la excusa de decir que el mercado se ha vuelto loco. No se vuelve loco nunca: somos nosotros, que miramos el rectángulo de colores y nos contamos la historia cómoda.

Cierro aquí. Si conoces a un trader que entra en las velotas verdes porque “están bien llenas”, mándale este artículo. A ti no te cuesta nada, y a él le ahorra el ridículo que hice yo.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.