durante años miré la columna del volumen debajo del gráfico del forex y la leí exactamente como leía la del futuro.
Eran dos cosas distintas y yo no lo sabía.
No es que me equivocara en las cuentas: me equivocaba en la unidad de medida, que es peor, porque uno puede ser precisísimo midiendo lo que no debe.
Hoy te explico qué cuenta de verdad esa columna, cuánto vale, y sobre todo qué no podrás hacer nunca con ella. Y es la premisa que le faltaba a todo lo que hemos visto en agosto.
Ok, vamos.
Qué cuenta esa columna
En forex y en los CFD, el número que la plataforma llama volumen no cuenta contratos.
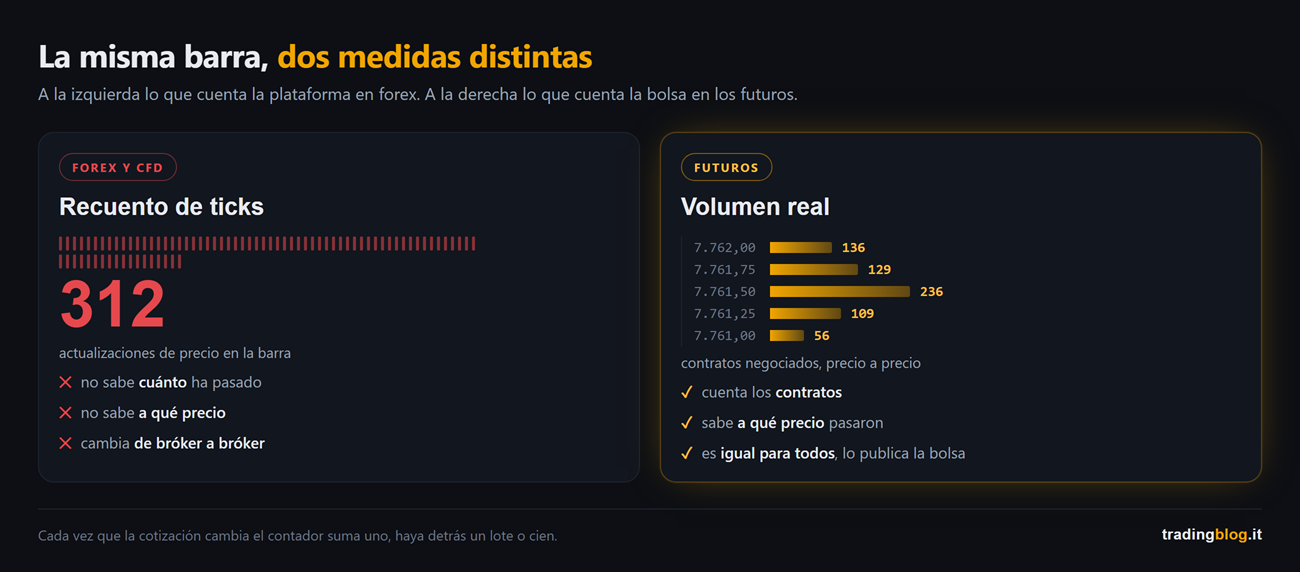
Cuenta ticks, es decir cuántas veces se ha actualizado el precio dentro de esa barra.
Cada vez que la cotización cambia, el contador suma uno. No importa si detrás ha pasado un lote o cien: el contador suma uno igual.
Así que no estás midiendo cuánto ha pasado. Estás midiendo cuántas veces se ha movido.
Por qué funciona así
No es pereza de la plataforma, es cómo está hecho el mercado.
El forex no tiene bolsa. Es un mercado descentralizado: no existe un registro único donde acaben todas las operaciones del mundo, como sí ocurre con los futuros del CME. Hay bancos, brókers, plataformas, cada uno con su trozo de flujo.
Tu bróker solo puede contarte lo que pasa por él. Y como no puede decirte cuántos contratos se han negociado en el mercado entero, te da lo único que tiene: cuántas veces ha cambiado el precio que te manda.
La misma barra leída de dos maneras. En forex el recuento de ticks registra cuántas veces se ha actualizado el precio, sin saber cuánto ha pasado ni a qué precio. En los futuros el volumen real cuenta los contratos y sabe a qué precio pasaron.
Y ahora la parte honesta, que casi nadie dice
Llegado aquí esperas que te diga que ese número es basura.
Pues no.
Un estudio de 2011 de Caspar Marney, que venía de UBS y HSBC, comparó el recuento de ticks con el volumen realmente negociado en las principales divisas y encontró una correlación en torno al 90%. Las estimaciones más recientes, comparando el tick volume de las plataformas retail con el volumen de los futuros EUR/USD del CME en barras horarias, están entre 0,85 y 0,90.
Traducido: cuando hay muchos ticks, casi siempre ha pasado mucho volumen real.
Y tiene sentido, si lo piensas. Cuando llega gente, el precio se mueve más. Cuando no hay nadie, el precio se queda quieto y los ticks bajan. El recuento de ticks es un termómetro de la actividad, y como termómetro funciona.
El problema no es que sea falso. Es que no es una balanza, y de ahí salen tres consecuencias.
Los tres límites, por orden de gravedad
Uno. Cambia de bróker a bróker.
Mismo mercado, mismo momento, dos plataformas distintas: dos números distintos. Cada una cuenta sus propias actualizaciones, y cuántas manda depende de cómo esté hecha su infraestructura.
Lo que significa que un umbral calibrado en un bróker no es portable a otro. Si tu sistema dice “entro cuando el volumen supera 500”, ese 500 vale para tu plataforma y para ninguna otra. No es un dato de mercado, es un dato tuyo.
Dos. No es una cantidad.
Un tick de un lote y un tick de cien lotes cuentan igual. Así que cien operaciones pequeñas de gente nerviosa producen un número más alto que una sola operación enorme.
Y como lo que cuenta en el order flow es precisamente el tamaño de quien se mueve, este límite no es un detalle.
Tres, y este es el que cierra el asunto: no lleva el precio pegado.
El recuento de ticks te dice cuánta actividad ha habido en la barra. No te dice cuánto ha pasado a un precio concreto dentro de la barra.
Y ahí se cae todo.
Qué no podrás hacer nunca con él
Esto afecta directamente al mes que acabamos de pasar en este blog.
Las velas bid/ask cuentan los contratos negociados a cada precio, separados entre quien agredió comprando y quien agredió vendiendo. El CVD suma esa diferencia en el tiempo. El perfil de volumen, lo que hay detrás de los poor high, apila el volumen en cada nivel de precio para enseñarte dónde el mercado ha pasado más tiempo negociando.
Los tres necesitan exactamente lo mismo: cuántos contratos, a qué precio, de qué lado.
El recuento de ticks no tiene ninguna de las tres cosas. No es que salga peor: no se puede hacer.
Así que cuando veas un footprint sobre un par de divisas, o está construido con datos de futuros (y entonces que lo diga), o es una reconstrucción estimada. Que no es lo mismo, y a quien lo vende le conviene no especificarlo.
Dónde el volumen es real y dónde no
Merece la pena tener el cuadro completo, porque no es un problema solo del forex.
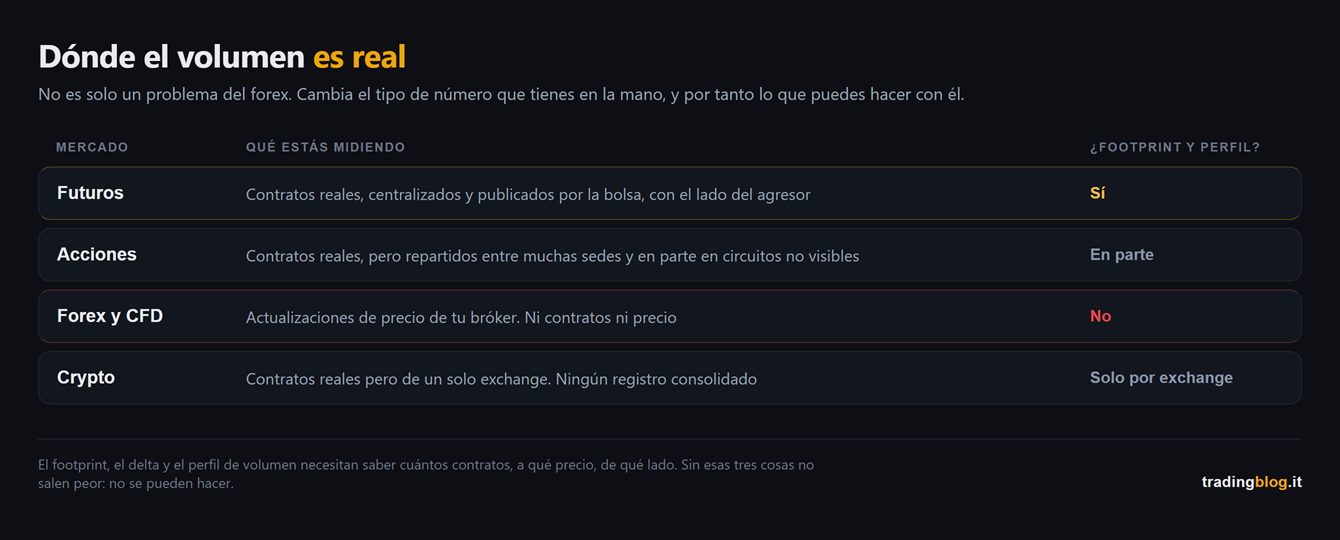
Dónde el volumen es real y dónde no. Futuros: real, centralizado, oficial. Acciones: real pero repartido entre muchas sedes. Forex y CFD: el recuento de ticks de tu bróker. Crypto: real pero por exchange, sin ningún registro consolidado.
En los futuros el volumen es real, oficial y centralizado: pasa todo por un único sitio y la bolsa lo publica, incluido el lado de quien agredió. Es el motivo por el que el análisis serio de order flow se hace ahí.
En las acciones el volumen es real, pero está repartido entre muchas sedes de negociación y una parte pasa por circuitos que no se ven. El número consolidado existe, pero no es la fotografía completa que parece.
En forex y CFD tienes el recuento de ticks de tu bróker, con todo lo que hemos dicho.
En crypto el volumen es real pero es por cada exchange, y no existe ningún registro consolidado. Sumar los volúmenes de veinte plataformas es un ejercicio que vale lo que te fíes de la menos fiable.
Qué haces desde mañana por la mañana
Tres cosas, y la primera vale por sí sola todo el artículo.
Usa el tick volume para lo que es. Un termómetro: ahora hay gente, ahora no. Para entender si un movimiento nace en un momento vivo o en el desierto de las tres de la madrugada va perfectamente, y ya es una información que muchos no miran.
No lo uses para lo que no es. Nada de confirmaciones de ruptura basadas en umbrales absolutos, nada de divergencias de volumen tomadas en serio, nada de comparaciones con el volumen de ayer si mientras tanto has cambiado de bróker.
Y si quieres lo serio, mira donde el volumen es real. Es la estructura con la que trabajo y siempre lo he dicho: análisis en el futuro, ejecución donde operes. No es esnobismo hacia los CFD, es que las herramientas que cuentan contratos a un precio necesitan un mercado que cuente esos contratos de verdad.
Si quieres ver qué se hace una vez que el volumen es el de verdad, en el blog hay un artículo que escribí hace años sobre Market Profile y análisis de volúmenes. La plataforma que usaba entonces ya no es la de hoy, pero el fondo no ha envejecido ni un día.
El recuento de ticks es un termómetro, no una balanza. Te dice si hay alguien, no cuánto pesa.
Cierro con lo que más tiempo me hizo perder en esta historia.
No fue descubrir que el volumen del forex no es volumen.
Fue entender que durante años había construido reglas sobre un número sin preguntarme nunca qué medía. Lo veía ahí, se llamaba volumen, y me bastaba el nombre.
Y vale mucho más allá del volumen: antes de poner un umbral sobre un número, pregúntate quién lo produce y qué está contando de verdad. La mitad de los indicadores que usa la gente no sobreviven a esa pregunta.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
https://tradingblog.it/wp-content/uploads/2026/08/tb-tickvolume-hero-es.jpg6751200Tiziano BrunnoTiziano Brunno2026-09-02 09:00:002026-09-10 18:35:30El volumen que miras no es volumen (y tampoco es inútil)
cuando cerré la serie sobre order flow te dejé una cosa pendiente.
Había dicho que el CVD, si hablábamos de él, se merecía un artículo entero para él solo.
Aquí está. Y es el que más riesgo tiene de hacerte enfadar, porque toca el indicador que todos se ponen debajo del gráfico y casi nadie lee por lo que es.
Te cuento de entrada cómo lo usé mal yo, así nos lo quitamos de encima.
Me lo había puesto debajo del precio y le dibujaba las divergencias igual que se las dibujaba al RSI diez años antes. Encontraba decenas. Tú también encontrarás decenas, si lo haces.
Después de unos meses la conclusión a la que había llegado era que el order flow no funciona.
La conclusión correcta era otra: estaba usando un instrumento de medida como si fuera un oscilador.
Ok, vamos.
La cuenta, en tres líneas
En el primer artículo abrimos la vela y vimos que cada ejecución tiene un lado: está el que esperaba con su orden parada, y está el que fue a cogérsela pagando el spread.
El delta es la diferencia entre esos dos, barra a barra: agresión compradora menos agresión vendedora.
El CVD, es decir el delta acumulado, es lo mismo sumado en el tiempo. Una línea que sube cuando manda la prisa por comprar, y baja cuando manda la de vender.
Ya está. No hay nada más dentro.
Y ahora la frase que lo cambia todo
El CVD no mide cuántos compran y cuántos venden.
No puede, y esto es aritmética, no opinión: en cada intercambio las cantidades compradas y vendidas son idénticas por definición. Si alguien ha comprado diez contratos, otro se los ha vendido. Siempre. No existe una vela en la que “han comprado más de lo que han vendido”.
Lo que no es idéntico es cuál de los dos tenía prisa.
Por lo tanto:
El CVD mide quién tiene prisa, y de qué lado está.
Vuelve a leerla, porque de esa línea sale todo el resto del artículo, errores incluidos.
La forma correcta de leerlo: es el esfuerzo, no el resultado
Si el CVD es la prisa, entonces es el esfuerzo. Y el precio, que es el resultado, está al otro lado de la balanza.
Por separado no dicen casi nada.
Cuentan cuando no cuadran.
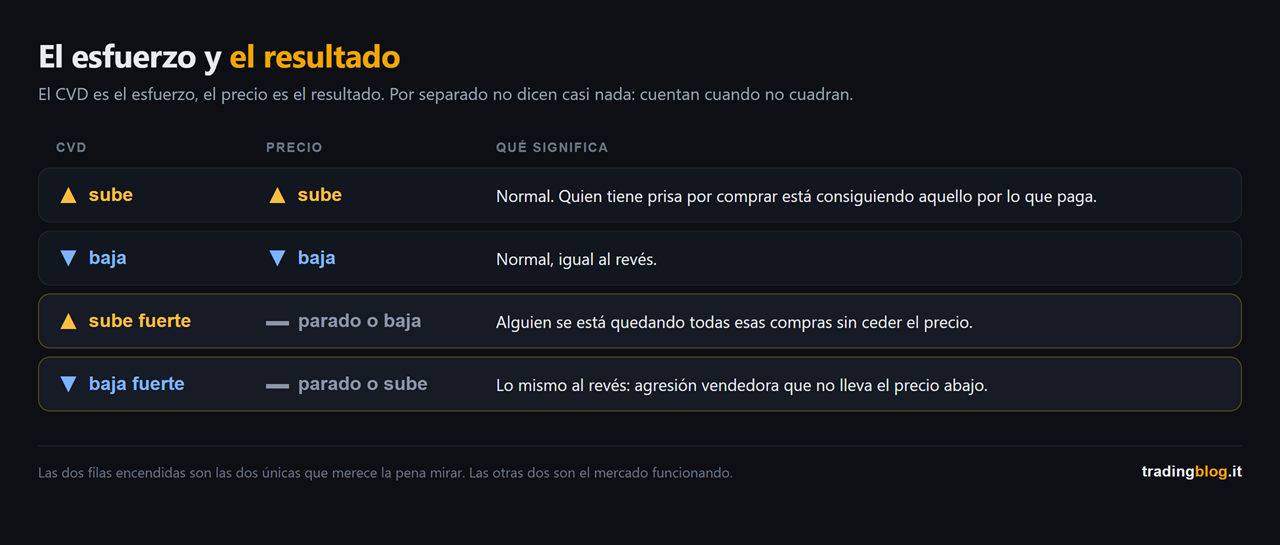
La matriz entre CVD y precio. Cuando suben juntos o bajan juntos no hay nada que leer. Cuando el CVD corre fuerte y el precio no se mueve, o va al contrario, alguien está absorbiendo del otro lado.
Mira las dos filas encendidas de la figura, porque son las dos únicas que valen.
Mucha gente con prisa por comprar, y el precio que no sube.
En ese momento la pregunta correcta no es “quién está comprando”. La pregunta es: quién hay del otro lado que se los está quedando todos.
Los tres motivos por los que nace una divergencia
Y aquí llegamos a la parte por la que merece la pena haber leído hasta aquí.
Precio que hace un nuevo máximo, CVD que no lo hace. La famosa divergencia. En internet te la venden como la señal que te hace pillar el máximo del día.
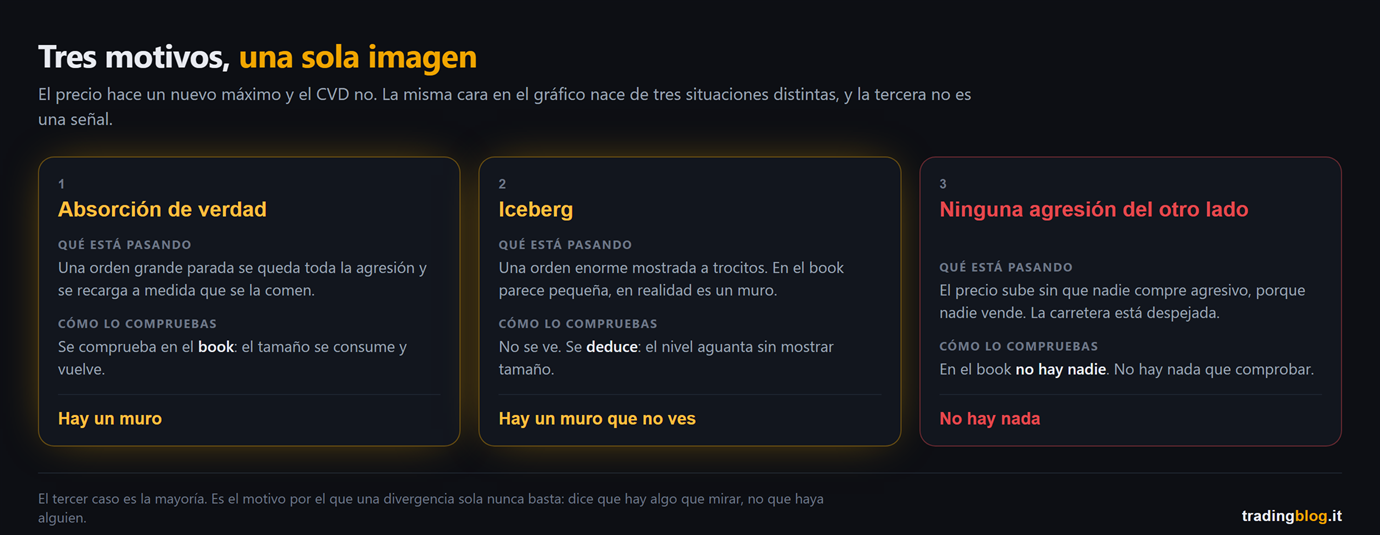
El problema es que esa misma imagen nace de tres situaciones distintas, y solo las dos primeras son interesantes.
Uno, la absorción de verdad. Hay una orden grande parada ahí que se queda toda la agresión y se recarga a medida que se la comen. Es la que nos interesa, y es de la que hablamos en el segundo artículo. Se comprueba en el book, no en el CVD.
Dos, el iceberg. Una orden enorme mostrada a trocitos. En el book parece pequeña, en realidad es un muro. La misma dinámica que la primera, con la diferencia de que no la ves: la deduces del hecho de que el nivel aguanta sin mostrar tamaño.
Tres, y este es el que no te cuenta nadie: sencillamente no hay agresión del otro lado.
El precio sube, el CVD no sube, y no porque alguien esté absorbiendo.
Sube porque no hay nadie que venda.
Los vendedores se han quitado de en medio, la carretera está despejada, y el precio se desliza hacia arriba sin que nadie tenga que pagar para llevarlo hasta ahí.
Los tres motivos por los que nace una divergencia, uno al lado del otro: absorción de verdad, iceberg, y simple falta de agresión. Los dos primeros se comprueban en el book, el tercero no es señal de nada.
Este tercero es la mayoría de los casos, y es el motivo por el que una divergencia sola nunca basta.
Porque los dos primeros dicen “hay un muro”. El tercero dice “no hay nada”.
Y en el gráfico, debajo del precio, tienen exactamente la misma cara.
Un caso mío, y el error que cometí con él
ES, 6 de agosto, dos capturas con diez minutos de diferencia.
Te lo cuento porque con esto me equivoqué yo primero, y el error es exactamente el que este artículo debería enseñarte a no cometer.
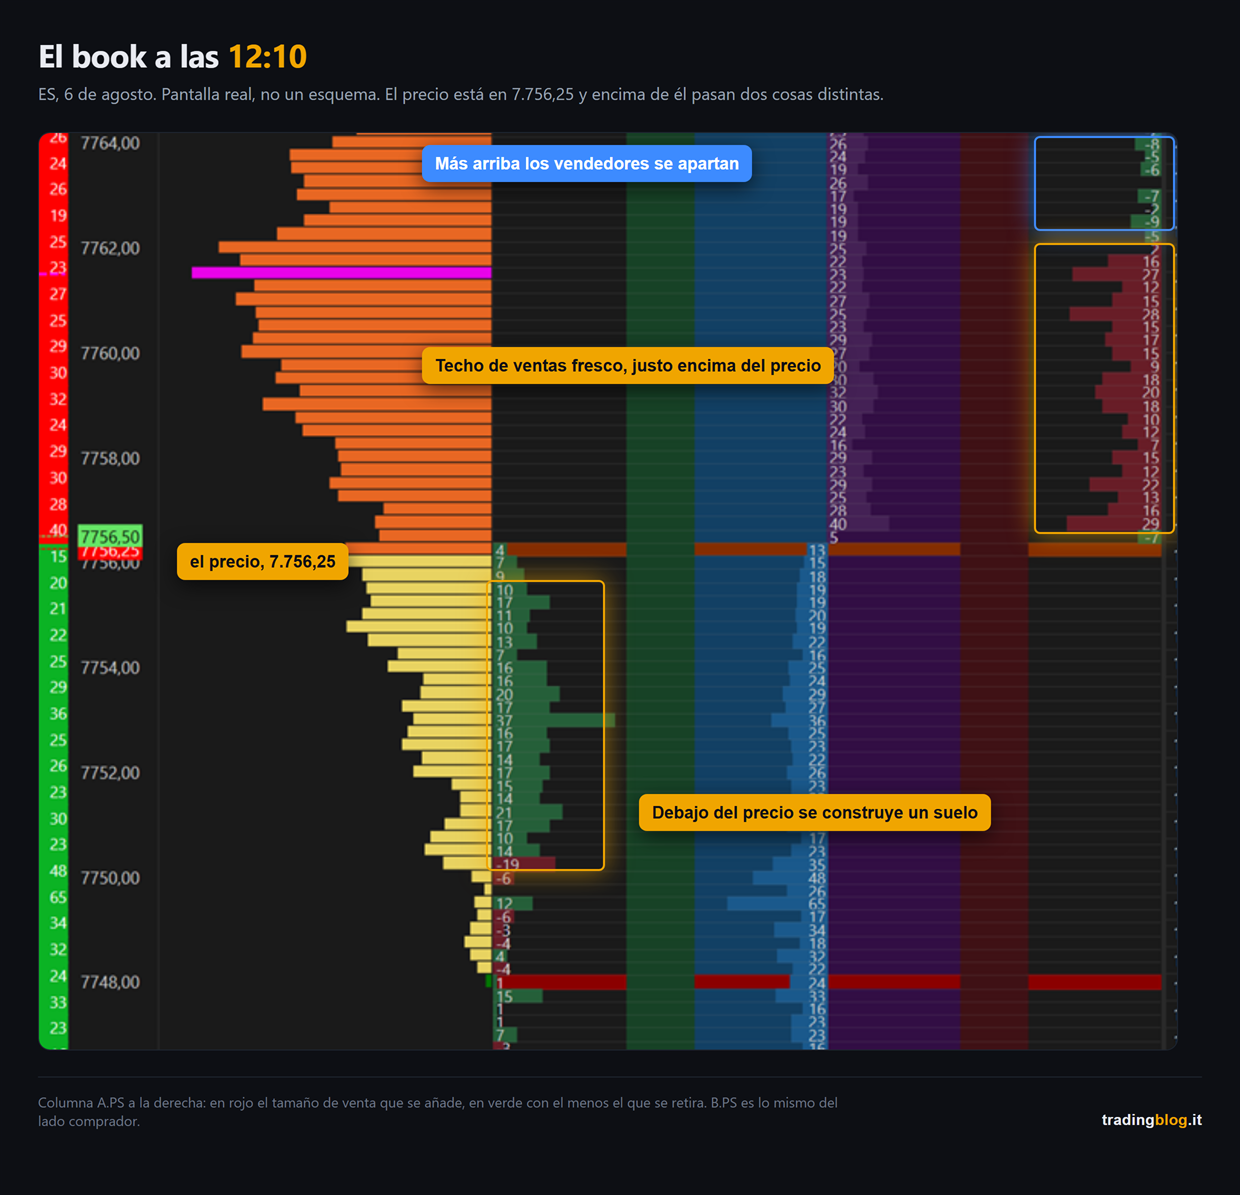
A las 12:10 el precio estaba en 7.756,25, con el book mostrando un techo de ventas fresco justo encima, y más arriba todavía los vendedores quitándose de en medio.
ES, 6 de agosto, 12:10. El book de verdad: arriba los vendedores que se apartan, justo encima del precio el techo de ventas fresco, y debajo el suelo que se está construyendo.
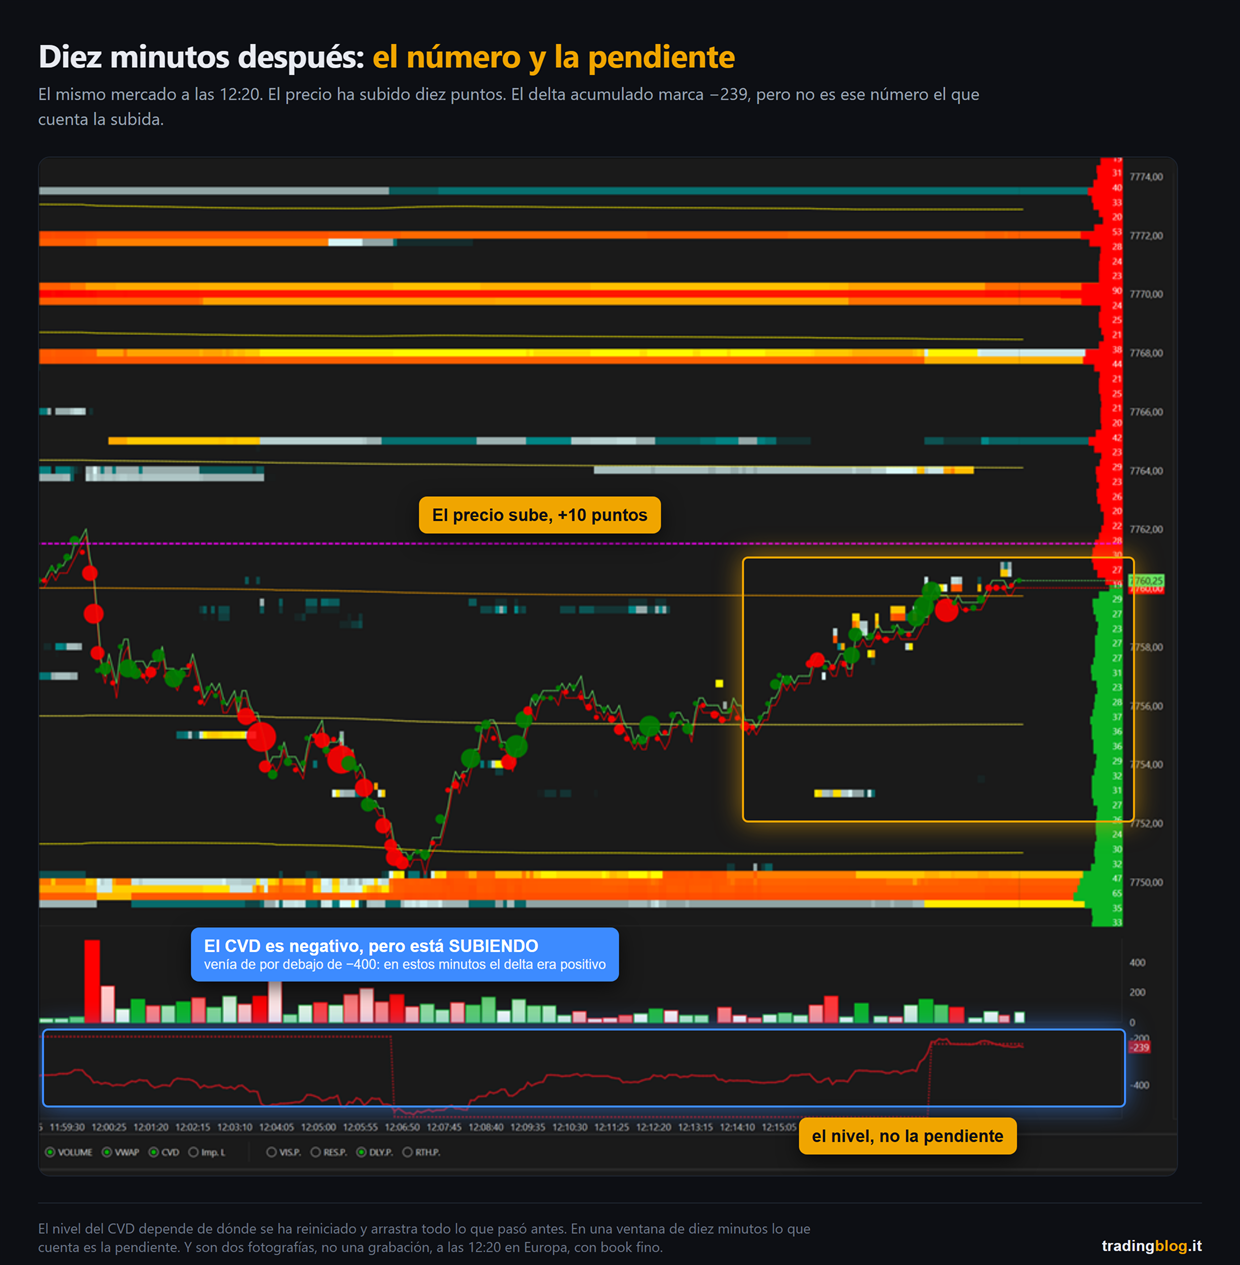
A las 12:20 el precio estaba en 7.760,25. El techo no había aguantado.
Diez puntos de subida. Y debajo, el delta acumulado marcaba -239.
Mi primera lectura fue esta: el CVD es negativo, así que nadie está comprando en agresión, así que esa subida no es empuje, es vacío.
Suena bien. Y es incorrecta.
La misma pantalla diez minutos después. El delta acumulado marca -239, pero su pendiente sube: venía de por debajo de -400.
Mira la figura, y mira la pendiente en lugar del número.
Entre las 12:04 y las 12:07 el CVD se había hundido por debajo de -400. A partir de ahí sube sin parar, y en la ventana de la subida pasa de unos -380 a -239.
Quiere decir que en esos diez minutos el delta fue positivo por un centenar largo de contratos. Alguien estaba comprando pagando el spread, y de qué manera.
Ese -239 no contaba la subida. Contaba la descarga de veinte minutos antes, que seguía ahí dentro porque el CVD es acumulativo y se lleva consigo todo desde el último reinicio.
El nivel te dice de dónde vienes. La pendiente te dice qué está pasando ahora.
Y si vuelves a la tabla de antes, este caso ni siquiera es una divergencia: CVD que sube, precio que sube, primera fila, normal, nada que leer. Esfuerzo y resultado cuadraban.
Tardé meses en dejar de mirar el número y empezar a mirar la inclinación. Si este artículo te ahorra esos meses, ha hecho su trabajo.
Dos precisiones sobre este ejemplo, porque me fastidiaría que no me las dieran.
Son dos fotografías, no una grabación. Dicen que el paso ocurrió, no si ese techo fue comido o retirado.
Y eran las 12:20 en Europa, o sea pre-mercado americano en el ES: book fino, pocos participantes. Quitar tamaño cuando hay poca gente cuesta poco, y la misma lectura a las 15:30 pesa mucho más. No cojas el metro de mediodía y lo uses en la apertura de Wall Street.
Y el caso limpio del tercer motivo, ese en el que de verdad no hay nadie del otro lado, todavía no lo tengo en una sola captura. Cuando lo capture lo publico. Mejor un agujero declarado que un ejemplo que demuestra otra cosa.
Las tres trampas, y hay que decirlas todas
Una. El CVD depende de cómo está calculado. Cada plataforma decide a su manera cómo clasificar las ejecuciones, y los resultados no son idénticos. No existe un CVD “verdadero” y no existe el mejor ajuste. Lo que importa es saber cómo lo calcula tu herramienta, y usar una sola. Comparar el CVD de dos plataformas distintas es como comparar dos relojes puestos en hora por dos personas distintas.
Dos. Es acumulativo, así que depende de dónde empieza. Un CVD que arranca a medianoche y otro que arranca en la apertura del cash cuentan dos historias distintas sobre exactamente la misma tarde. El nivel absoluto no significa nada: solo cuenta la forma dentro de la ventana que has elegido. Elige una y quédate con ella.
Tres. En los días de rollover el CVD es basura. El volumen se reparte entre dos vencimientos y la serie deja de tener sentido. Vale para el volumen, vale para el interés abierto, vale aquí. Apúntate las fechas del rollover trimestral en el calendario y esos días no hagas de médico.
Y una nota que os toca a muchos: el CVD se lee en el futuro, donde el volumen es de verdad y está centralizado. Es la estructura con la que trabajo y siempre la he declarado: análisis en el futuro, ejecución donde operes. Un CVD calculado sobre un instrumento sin volumen centralizado no está midiendo lo que cree que mide.
“Subida vendida”
Dos palabras sobre esta expresión, que la oirás por todas partes.
En la cabeza de quien la dice significa: el precio sube pero el CVD baja.
El hecho en sí puede ser perfectamente cierto. Es la conclusión que sacan de ahí, es decir “así que ahora baja”, la que no se sostiene.
Primero, porque puede ser el tercer caso: no hay venta agresiva, así que el CVD no sube, pero el precio sube igual porque no hay oferta.
Segundo, y más importante: no es una entrada, porque no te dice dónde entrar. Una entrada es un precio. Una divergencia no es un precio, es una forma.
La línea para llevarse a casa
Una divergencia no es una señal. Es una pregunta.
La pregunta es “¿quién está absorbiendo?”, y la respuesta no está en el CVD. Está en el book.
Dos líneas de transparencia, que me parecen justas: ese de arriba es un enlace de afiliación. Si lo utilizas y te suscribes yo me llevo una comisión, y tú no pagas ni un céntimo más.
Si miras el book y no hay nadie, la respuesta es “nadie”, y entonces no había nada que ver.
Bien usado, el CVD es una confirmación que se suma a un nivel que ya habías marcado esta mañana. Nunca es el motivo por el que ese nivel existe.
Y es también el motivo por el que, en mi orden de encender las herramientas, el CVD es la última. No la primera.
Qué haces desde mañana por la mañana
Tarea pequeña y durante una semana no operas con ella, como siempre.
Apúntate diez divergencias. No hace falta que sean bonitas, coge las diez primeras que veas.
Para cada una, en ese mismo momento, mira el book y escribe una sola palabra: había tamaño real en ese nivel, sí o no.
Luego espera y anota cómo acabó.
Al final separa los dos grupos y cuéntalos.
Lo que casi siempre sale es que las divergencias con tamaño en el book y las que van sin se comportan de manera distinta, y que las que van sin son la mayoría.
Después de esa tarea no volverás a mirar el CVD solo, que es exactamente el punto. Si no tienes dónde guardar las anotaciones, el TradingBlog Diary es gratuito y sirve para eso.
El CVD mide quién tiene prisa. El book enseña quién está quieto. Mirar solo uno de los dos es como escuchar la mitad de una discusión.
Cierro con lo que más dinero me ha ahorrado, en toda esta historia.
No fue aprender a leer el CVD.
Fue dejar de pedirle lo que no puede saber.
Él te dice quién estaba corriendo. Quién estaba quieto del otro lado, y si era grande, eso te lo tiene que decir otra herramienta.
Cuando dos herramientas distintas te dicen lo mismo, esa cosa deja de ser tu opinión.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
https://tradingblog.it/wp-content/uploads/2026/08/tb-cvd-hero-es.jpg6751200Tiziano BrunnoTiziano Brunno2026-08-26 09:00:002026-09-10 18:35:30El CVD no te dice quién compra. Te dice quién tiene prisa.
lo estaba shorteando con la cara de quien lo ha entendido todo.
Máximo de ayer, máximo de hoy, el mismo precio al tick. Un doble techo de manual, de esos que hacen escribir “resistencia fortísima” con tres signos de exclamación en los grupos de Telegram.
Orden dentro, stop arriba, y vamos.
El precio pasó a través como el cuchillo por la mantequilla. Ni una pausa por educación.
Tardé años en entender que aquel máximo no era una resistencia.
Era un trabajo dejado a medias.
Primero el nombre, que ya es media explicación
En las comunidades lo llaman bad high y bad low.
En los libros serios el nombre es otro, poor high y poor low, y viene del Market Profile, el método que Peter Steidlmayer desarrolló en el CBOT en los años ochenta para leer el mercado como una subasta en lugar de como un gráfico.
Uso los dos nombres porque vas a oír los dos. Pero quédate con el segundo, porque es el que te dice lo correcto.
Poor quiere decir pobre, de mala calidad.
No “fuerte”, no “resistencia”. Pobre.
Es un extremo mal hecho, y el mercado normalmente vuelve para hacerlo mejor.
Ok, vamos, por orden.
Cómo termina una subasta bien hecha
El mercado es una subasta. Sube hasta que encuentra a alguien dispuesto a vender en cantidad, baja hasta que encuentra a alguien dispuesto a comprar en cantidad.
Cuando la subasta alcista termina de verdad, no termina por cansancio.
Y sobre todo no termina porque el precio haya “subido demasiado”. Quítatelo de la cabeza, ese concepto no existe: no hay ningún precio demasiado alto en términos absolutos, y quien vende porque “ya ha subido mucho” lo descubre a su costa, normalmente doscientos puntos más arriba.
Termina porque el precio llega donde alguien tiene ganas de vender en cantidad. Ahí encuentra vendedores serios, y desde ahí es rechazado deprisa.
Esa prisa deja una huella, y tiene nombre: excess, es decir exceso.
En el perfil lo ves como un diente que sobresale: dos o tres filas finísimas con volumen bajísimo, pegadas encima del cuerpo gordo del perfil. En el Market Profile clásico son los single print de la cola, es decir precios que en toda la sesión negoció un solo periodo de treinta minutos.
El sentido es sencillo: allí arriba negoció casi nadie porque el precio no se quedó allí el tiempo suficiente para permitirlo.
Fue empujado arriba, rechazado, y devuelto abajo.
Eso es una subasta cerrada. El mercado hizo la pregunta, recibió la respuesta, pasó página.
Dos perfiles de sesión uno al lado del otro. A la izquierda el extremo superior acaba con la cola fina que sobresale, el excess, es decir una subasta cerrada bien. A la derecha acaba cuadrado, con dos filas llenas alineadas al mismo precio, es decir un poor high.
Y cómo termina una subasta mal hecha
Ahora mira el perfil de la derecha de la figura.
Ni diente. Ni cola.
El extremo está cuadrado, cortado en seco, con dos o más filas llenas alineadas al mismo precio. En Market Profile dirías dos o más TPO que acaban exactamente ahí.
Ese máximo no lo rechazó nadie.
Simplemente se acabó el tiempo.
Sonó la campana, cerró la tienda, y el precio seguía allí negociando tan tranquilo en el máximo del día. Nadie le dijo que no. Solo se le acabó la sesión.
Por eso en inglés lo llaman también unfinished business, asunto pendiente.
Y los asuntos pendientes, en los mercados como en la vida, tarde o temprano vuelven a llamar a la puerta.
El diente que te engaña, porque no todos los dientes son iguales
Aquí se cae el noventa por ciento de quien acaba de descubrir el perfil de volumen, y yo también me caí.
Ves una franja fina, dices “exceso”, apoyas una operación ahí.
Tres casos en los que no lo es.
Uno. El diente en mitad del perfil no es un excess.
Si las filas finas están en el medio, y no en el extremo, tienen otro nombre y otro significado: se llama LVN, low volume node, nodo de bajo volumen.
No es un sitio donde alguien haya rechazado el precio. Es un sitio por donde el precio transitó deprisa sin que nadie tuviera ganas de negociar.
Es un pasillo, no un muro. Y la consecuencia operativa es la contraria: en el LVN el precio tiende a resbalar rápido, no a pararse.
Un solo perfil de sesión con dos zonas finas resaltadas. La del extremo superior es excess, es decir rechazo. La de la mitad del cuerpo es un LVN, es decir una zona de tránsito rápido. La misma forma en el gráfico, significado opuesto.
Dos. Un excess sin velocidad no es un excess.
El diente cuenta si la barra que lo creó se movió deprisa. Rechazo quiere decir violencia, quiere decir que el precio volvió corriendo.
Si esas filas finas se formaron en veinte minutos de precio flotando, no has visto un rechazo.
Has visto estancamiento con pocas operaciones, que es otra cosa y no te da ningún derecho.
Tres. De noche los dientes no valen.
En los futuros la sesión nocturna, y en general los instrumentos poco líquidos, producen franjas finas a mansalva.
No porque alguien haya rechazado esos precios, sino porque no había nadie.
Es un perfil flaco porque la tienda estaba vacía, no porque la mercancía no gustara. Quien lee esas franjas como niveles de rechazo está leyendo el horario de cierre y confundiéndolo con información.
Y ahora la parte que cuenta: qué haces con eso
Aquí te tengo que dar la noticia incómoda, la que probablemente hará que este artículo te siente mal.
Un poor high no es un nivel donde entrar en contra.
El razonamiento es sencillo, síguelo.
La subasta allí arriba no se cerró. No hubo rechazo. Nadie defendió ese precio.
Así que ese precio, mucho más que un muro, es un objetivo.
Un sitio donde el mercado tiene un trabajo por terminar, donde por encima hay stops apoyados por todos los que se creyeron el doble techo, y donde para llegar no tiene que romper ninguna defensa porque la defensa nunca existió.
Es exactamente mi short del principio: me había puesto delante de un objetivo pensando que estaba detrás de un muro.
Y la traducción operativa es esta, en dos líneas.
En un poor high no shorteas agresivo. Si de verdad tienes una tesis bajista, no la juegas ahí.
En un poor high, como mucho, llevas un objetivo. Si estás largo y por encima tienes un máximo cuadrado, tienes una razón más para no cerrar demasiado pronto.
Y sobre todo: es contexto, no es una señal.
Nadie entra a mercado porque ha visto un perfil cuadrado. Te dice qué terreno estás pisando, no te dice que hagas clic.
El gatillo sigue siendo el que ya tienes: cómo reacciona el precio cuando llega. Llega, frena y reacciona, o pasa a través sin ni siquiera frenar. Esa es la respuesta, y llega siempre después, nunca antes.
Si has leído los dos artículos de order flow de las últimas semanas, ya tienes el microscopio para ese momento: en las velas bid/ask ves quién está negociando en el nivel, y con absorción y agotamiento entiendes si alguien lo está defendiendo de verdad.
El perfil te dice cómo terminó la subasta en ese precio. El order flow te dice quién hay ahora.
Son dos preguntas distintas sobre el mismo punto del gráfico, y por eso funcionan bien juntas.
El porcentaje que no te voy a dar
A estas alturas de la conversación, en directo, siempre me hacen la misma pregunta.
“Ok Tiziano, ¿pero cuántas veces se vuelve a testear un poor high?”
Y aquí te voy a decir algo que no es lo que te gustaría oír.
No lo sé.
O sea: números por ahí hay, yo también los he leído, y te aseguro que quien te los suelta no te está diciendo en qué instrumento, en qué años, en qué timeframe y con qué definición de “testeado de nuevo” los ha medido.
Porque la verdad es que cambia todo. Cambia entre ES y DAX, cambia entre sesión llena y sesión flaca de agosto, cambia si cuentas el toque al tick o la superación de verdad.
Una estadística de la que no sabes cómo está construida no es un número, es una manera elegante de adivinar.
Así que la respuesta seria es: mídelo en tu mercado y en tus horarios.
Necesitas poquísimo. Cada vez que al final del día encuentres un extremo cuadrado, lo apuntas. Luego apuntas si en los días siguientes el precio volvió, y si lo superó o no.
Después de treinta observaciones tienes un porcentaje tuyo, en tu instrumento, que vale mil veces más que el de un tipo de internet. Y sobre todo sabes cómo lo has contado.
Si no tienes dónde guardar estas anotaciones, usa el TradingBlog Diary: es gratuito, nació justo para registrar observaciones y no solo operaciones, y te evita el destino de todas las estadísticas hechas de memoria, que es confirmar exactamente lo que ya creías.
Qué haces desde mañana por la mañana
Tarea pequeña, como siempre. Y durante una semana no operas con ella.
Enciende el perfil de la sesión del mercado que sigues, y cada tarde mira los dos extremos, el máximo y el mínimo.
Luego escribe una sola palabra para cada uno: cola, si sobresale el diente y nació de un movimiento rápido, o cuadrado, si está cortado en seco.
Solo eso. Nada de órdenes.
Después de dos semanas abre las anotaciones y mira qué pasó al día siguiente con los “cuadrado” y qué pasó con los “cola”.
No necesitas nada más para hacerte una idea que es tuya, y para no tener que fiarte de mí.
Un máximo que nadie ha defendido no es una resistencia. Es un trabajo dejado a medias, y el mercado siempre vuelve a terminar los trabajos.
Quiero cerrar con algo que vale mucho más allá del perfil.
Durante años miré los gráficos buscando muros. Niveles que aguantan, precios que rechazan, resistencias de manual.
El día que empecé a preguntarme “este extremo, ¿cómo se formó?”, la mitad de mis niveles desaparecieron del mapa.
Y fue lo mejor que le pudo pasar a mi cuenta, porque esos niveles tampoco aguantaban antes.
Simplemente, no lo sabía.
Si el artículo te ha servido, mándaselo a ese amigo tuyo que shortea cada doble techo porque “es un doble techo”. Le haces un favor, y a lo mejor le salvas el día.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
https://tradingblog.it/wp-content/uploads/2026/08/tb-badhigh-hero-es.jpg6751200Tiziano BrunnoTiziano Brunno2026-08-19 09:00:002026-09-10 18:35:30Poor high y poor low: el extremo que no terminó el trabajo
hay un momento preciso en el que el trading deja de ser un concurso y se convierte en un oficio.
Es cuando dejas de preguntarte “¿sube o baja?” y empiezas a preguntarte “¿a qué precio pongo la orden, y dónde la quito si me he equivocado?”.
La primera es una pregunta de bar. La segunda te obliga a elegir un número, y un número o lo puedes defender o no.
En el artículo anterior abrimos la vela: el volumen en cada precio, quién agredió, el delta. Eso era la vista.
Hoy cerramos la serie por el otro lado, el que sirve: cómo se lee un nivel y, sobre todo, por qué el nivel está justo ahí y no dos puntos más allá.
Al final te enseño dos pantallas mías, reales, de dos días distintos.
Absorción: mucho esfuerzo, ningún resultado
Empieza por aquí, es el concepto más importante de toda la serie.
Absorción quiere decir que a un precio llega una montaña de volumen agresivo por un lado, y el precio no avanza en esa dirección.
En el footprint lo ves así: una o dos celdas con números fuera de escala respecto a las de al lado, concentradas en pocos niveles, y la barra que no extiende más allá. A menudo incluso cierra por el lado contrario.
¿Te acuerdas de la regla del primer artículo? Si una celda marca 800 en el ask, significa que había 800 contratos en venta pasiva parados en ese precio, y alguien se los llevó todos pagando la prisa.
Ahora dale la vuelta a la frase.
Si después de esos 800 el precio no subió, ese vendedor pasivo ganó el intercambio. Vendió todo lo que le llegaba encima y siguió reponiendo el mostrador a medida que se lo compraban.
Es el empujar la moto cuesta arriba del que hablábamos. Empujas como un loco y no avanzas: el problema no es el empuje, es el peso del otro lado.
Dos grupos de velas con exactamente la misma agresión compradora en la barra central. A la izquierda la barra siguiente avanza, el esfuerzo produjo el resultado. A la derecha la barra siguiente no avanza y cierra más abajo: alguien vendía todo.
Y ahora la parte incómoda
Esa foto tiene una tercera posibilidad que la imagen no distingue.
Volumen enorme y precio parado puede querer decir dos cosas opuestas:
un pasivo grande que aguanta, y el precio gira;
o un pasivo grande que está a punto de quedarse sin munición, y de ahí sale la rotura.
Son la misma imagen. Idéntica. No existe umbral, color ni indicador que las separe en tiempo real, y quien te diga lo contrario te está vendiendo algo.
La absorción y el agotamiento solo se reconocen con certeza después.
No es una mala noticia, es la más útil del artículo, porque te dice dónde está de verdad la información: no dentro de la celda, en lo que hace el precio justo después.
Volumen enorme y precio parado es una pregunta, no una respuesta.
La respuesta llega de las barras siguientes. Si el precio gira, ese pasivo aguantó y el nivel funcionó. Si en cambio el nivel es atravesado con el volumen detrás, ese pasivo se había quedado sin munición, y lo que estabas mirando no era un muro sino el principio de un movimiento.
Por eso el fenómeno por sí solo no vale nada y la reacción al fenómeno lo vale todo. Es el mismo motivo por el que una celda grande aislada no te dice nada, mientras que esa misma celda seguida de tres barras que no consiguen superarla te dice bastante.
Agotamiento: el movimiento sigue, la gasolina no
El agotamiento es otra cosa y hay que mantenerlo separado, porque los dos se confunden continuamente.
En la absorción hay mucha agresión que no produce movimiento. En el agotamiento hay poca agresión que todavía produce movimiento.
El primero es un muro. El segundo es una gasolina que se acaba.
En el footprint lo reconoces por las celdas que adelgazan a medida que el precio se acerca al extremo. Las primeras barras del impulso tienen números de 300, 400 contratos. Las últimas, de 20, 30. El delta sigue positivo, pero es un positivo cada vez más flaco.
El precio todavía sube, pero lo está haciendo con cuatro gatos.
Cuatro velas al alza con las celdas adelgazando hacia el extremo, de 300-400 contratos a 20-30, y el delta todavía positivo pero cada vez más pequeño. El movimiento sigue, la gasolina no.
Ojo también aquí: un impulso que adelgaza puede reactivarse al minuto siguiente si llega gente nueva. Te está diciendo que quien trajo el precio hasta aquí casi ha terminado, no que ahora se baje.
Los desequilibrios, y por qué se miran en diagonal
Un desequilibrio, imbalance en la jerga de las plataformas, es una celda donde un lado gana al otro por goleada.
Hasta aquí fácil. Lo que casi nadie explica es que la comparación NO es horizontal.
El ask de un precio se compara con el bid del precio un tick más abajo. En diagonal.
El motivo es bonito, y es el motivo por el que esto tiene sentido. En el momento en que esas dos operaciones ocurrieron, esos dos precios eran los dos lados del mismo spread: el mejor bid y el mejor ask están a un tick. Quien compraba agresivo allí arriba, el vendedor que podía plantarle cara era el que esperaba un tick más abajo.
Comparar en cambio los dos números de la misma fila compara dos momentos distintos, en los que el mercado estaba en dos lados distintos. Dos equipos que jugaron en días diferentes.
La comparación diagonal vuelve a poner en el campo a los que de verdad se encontraron.
A la izquierda las flechas diagonales que unen el ask de un precio con el bid del precio un tick más abajo, es decir los dos lados del mismo spread. A la derecha la misma cuadrícula con la flecha horizontal tachada: esos dos números nunca se miraron a la cara.
El umbral no es una ley de la naturaleza
Cuando la celda supera a su contraparte diagonal por mucho, la plataforma te la colorea. Cuánto es “mucho” lo decides tú.
Ninguna bolsa lo define. No existe un estándar, y las plataformas no se ponen de acuerdo entre ellas.
En Sierra Chart, que usé durante años, los umbrales son tuyos: los pones en porcentaje o en volumen absoluto, en varias bandas de color.
En DeepCharts de Volumetrica, que es la que uso ahora, el umbral se cambia en los parámetros de las velas footprint.
Dos líneas de transparencia, que me parecen justas: ese de arriba es un enlace de afiliación. Si lo utilizas y te suscribes yo me llevo una comisión, y tú no pagas ni un céntimo más.
El valor que más circula como predeterminado es tres veces el lado opuesto, pero es costumbre, no ley.
Y la consecuencia es pesada: cambiando ese número cambian las señales que ves en la pantalla. Quien te enseña un footprint lleno de desequilibrios sin decirte a qué umbral está configurado te está enseñando una opción suya, no un dato de mercado.
Luego está el filtro que casi todos se olvidan de activar: un volumen mínimo para que la celda cuente. Sin eso, 3 contra 1 es un desequilibrio del 300% y no significa nada. Hay incluso un ajuste que decide si un nivel con cero contratos de un lado debe contar como desequilibrio: con ese activado, 40 contra 0 se convierte en un desequilibrio infinito, y se te enciende medio gráfico.
Cuando en cambio encuentras tres o cuatro niveles consecutivos desequilibrados del mismo lado, los desequilibrios apilados, eso es un rastro más sólido: quiere decir que la agresión no fue un golpe aislado, caminó por varios precios seguidos.
Cuatro niveles consecutivos con el desequilibrio del mismo lado, y al lado el panel de parámetros: umbral del 300%, mínimo 3 niveles, volumen mínimo de celda 20. Son ajustes tuyos, no un estándar: cámbialos y cambian las señales.
El delta que no acompaña
Última herramienta, y la más abusada del sector.
El precio hace un máximo nuevo, el delta acumulado no: se queda por debajo del pico anterior. Se llama divergencia, y en internet se vende como la señal que te pilla los máximos.
No lo es.
Ningún estudio publicado demuestra que ese esquema anticipe los giros. Lo escribo aquí porque es donde pierdo a algún lector, pero prefiero perderlo ahora que verlo entrar corto por una divergencia.
Lo que la divergencia sí hace, y hace bien, es mandarte a mirar a un sitio concreto.
El precio haciendo un máximo nuevo y, alineada debajo, la curva del delta acumulado que no lo hace. Con el aviso bien visible: ningún estudio publicado demuestra que este esquema anticipe los giros, es una pregunta que le haces al nivel, no una entrada.
Y hay un segundo motivo para no leer nunca el delta solo: el mismo desequilibrio mueve los precios de forma distinta según cuánta liquidez encuentra delante. En un libro grueso mueve el precio unos pocos ticks, en uno fino mucho más. La microestructura lo ha medido: a igualdad de flujo, el impacto crece cuanto más fino es el muro.
El delta no se lee solo. Se lee dividido por lo grueso que era ese muro.
Los tres finales de un nivel
Pongamos la mesa. Cuando el precio llega a un nivel que has marcado, delante tienes tres finales posibles, no dos.
Rechazado. Llega, encuentra gente preparada del otro lado, la agresión se apaga mientras sube, las celdas adelgazan, el precio gira. Es el escenario que tenías en la cabeza.
Comido. Llega, encuentra gente preparada, y se la come entera: desequilibrios apilados que atraviesan el nivel, y el precio saliendo por el otro lado con el volumen detrás. El nivel no era un muro, era una puerta.
Movimiento falso. Llega, perfora un poco, el volumen más allá del nivel es ridículo y el precio vuelve enseguida. Alguien empujó justo lo necesario para ir a recoger las órdenes que estaban ahí.
El footprint no te dice cuál de los tres será. Te dice cuál de los tres acaba de pasar, mientras que a ojo desnudo parecían todos iguales.
Y ahora la pregunta de verdad, la que sostiene todo lo demás.
Por qué el nivel está justo ahí
Te enseño una pantalla mía del 4 de agosto en el S&P. No hay ninguna orden, no hay ninguna posición. Es una demostración, y es lo que me ha convencido más que mil explicaciones.
A la derecha el gráfico, con una caja morada dibujada por la regla más banal que existe: tres velas, el precio corre, y entre la primera y la tercera queda un hueco que nadie ha tapado. En inglés lo llaman fair value gap, en español desequilibrio no rellenado. Esa caja estaba entre 7.755 y 7.760.
A la izquierda, en la misma escala de precios, el perfil de volumen de la sesión. Es decir, cuántos contratos pasaron en cada precio.
Y ahí dentro, entre más o menos 7.755,6 y 7.759,4, el perfil no está. Una muesca vacía. Encima, justo encima de la caja, el nodo de volumen más grande del día. Debajo, el perfil que vuelve a rellenarse.
ES, 4 de agosto de 2026. A la derecha el gráfico con la zona de desequilibrio resaltada como una franja única entre 7.755 y 7.760, sin niveles internos. A la izquierda el perfil de volumen de la sesión, con el vacío casi exacto en la misma franja y el nodo de volumen más alto justo encima. Dos herramientas que no se hablan señalan el mismo intervalo. Esquema redibujado a partir de la pantalla real.
Párate un segundo en lo que eso significa.
La caja nace de una regla sobre las velas. El vacío nace de contar contratos. Ninguno de los dos sabe del otro. Son dos medidas independientes del mismo intervalo de cinco puntos.
No son dos indicios que coinciden. Son la misma cosa con dos nombres distintos.
Y es aquí donde el hueco del gráfico deja de ser un dibujo de moda y se convierte en algo que puedes defender: ahí dentro casi nadie negoció. No hay mercancía apoyada, no hay nada que frene. El precio pasó corriendo y no se paró a hacer negocios.
De aquí sale todo lo demás de forma natural.
El precio vuelve a pasar por dentro rápido, porque no encuentra obstáculos. Y el punto que menos resistencia ofrece de todos es el centro del vacío, donde el perfil es más flaco.
Por eso esas franjas merecen una marca en el gráfico, mientras que otras mil líneas trazadas a ojo no la merecen.
Un caso real: ES, 7 de agosto
Ahora lo mismo con una operación dentro. De la construcción te ahorro los detalles, no es el tema de hoy.
7 de agosto, S&P 500, primera hora de la tarde.
El precio había subido, luego se puso a retroceder. En el retroceso había una zona vacía como la de antes, y ahí tenía mi nivel, en compra.
Y te digo también lo que no te estoy diciendo, así estamos en paz.
En ese precio no caía solo el vacío del perfil. Encima caían otras dos cosas, cosas mías, medidas durante años en mis mercados, y es el motivo por el que la orden acabó exactamente ahí y no un punto más abajo.
Esa parte no puedo ponerla en un artículo gratuito, y no porque sea un secreto. Porque separada del razonamiento que la rodea se convierte en otra reglita para copiar, y las reglitas copiadas duran tres stops.
Orden en el nivel. Stop por debajo de toda la zona, no justo debajo de la entrada: si el precio se hubiera comido esa franja entera, la lectura era equivocada y la operación ya no tenía motivo para existir. Objetivo en el primer obstáculo de arriba.
Resultado: ejecutada, objetivo alcanzado, +10,25 puntos en unos veinte minutos. Después de la salida el precio subió todavía un poco más, y está bien así: el objetivo estaba en el obstáculo, no en mis deseos.
Hasta aquí es una operación como tantas. La parte que sirve es otra.
El precio se fue por debajo antes de funcionar
Seis minutos después de entrar, el precio bajó casi cinco puntos por debajo de mí. Hizo ahí el mínimo, y solo entonces se dio la vuelta.
ES, 7 de agosto de 2026. La zona representada como una franja única, sin niveles internos, la línea de la entrada dentro de la zona, el stop apoyado por debajo de toda la zona y el objetivo arriba. Seis minutos después de la entrada el precio baja casi cinco puntos por debajo, roza el margen pero no el stop, luego gira y llega al objetivo. Superpuesta, la línea discontinua de un stop estrecho justo bajo la entrada: esa habría saltado. Esquema redibujado a partir del gráfico real.
Mira lo que significa, porque es lo más útil de todo el artículo.
Con el stop donde estaba, ese mínimo ni lo rozó: quedaba margen.
Con un stop “estrecho y listo” apoyado justo debajo de la entrada, esa operación habría sido una pérdida. La misma operación exacta que hizo +10,25.
Un stop estrecho no es una operación más prudente. Es la misma operación con más probabilidades de perder.
Y si esa distancia es demasiada para tu cuenta, la respuesta no es apretar el stop: es reducir el tamaño, o dejar pasar esa operación. En los futuros además hay un segundo techo, el margen del bróker, que te recorta el tamaño incluso cuando el riesgo diría que sí. Si quieres hacer las dos cuentas a la vez en diez segundos he puesto online la calculadora de size para futuros, es gratuita y te dice también cuándo conviene pasarse a los micros.
Qué haces desde mañana por la mañana
Como en el primer artículo, la tarea es pequeña y durante una semana no operas con esto.
Coge un futuro que sigas, enciende el perfil de volumen de la sesión y busca los huecos: las franjas donde el perfil adelgaza hasta desaparecer. Marca el centro, que es el punto más pobre.
Luego espera a que el precio vuelva ahí, y escribe una sola palabra: rechazado, comido o movimiento falso.
Ninguna orden. Solo la palabra.
Después de veinte niveles tendrás algo que ningún curso te puede dar, o sea cuántos de tus niveles aguantan de verdad y cuántos eran decoración. Si no tienes dónde guardar las anotaciones, usa el TradingBlog Diary, es gratuito.
Y cierro la promesa que dejé abierta la semana pasada: la orden gemela en el ES del 29 de julio nunca se ejecutó, el precio llegó al nivel, giró ahí y se fue sin mí. El motivo cabe en una línea: una orden limitada no se ejecuta porque el precio toque tu precio, se ejecuta si alguien negocia a través de él en cantidad suficiente para vaciar la cola que tienes delante. Pasa, y te pasará también a ti.
El nivel no lo eliges con la regla. Lo eliges donde dos cosas distintas te dicen el mismo precio.
Y te dejo con lo que más me ha enseñado en estos dos artículos, que no es un patrón ni tampoco una herramienta.
El hueco del gráfico y el hueco del volumen son lo mismo. El muro del libro y las celdas que se apagan son lo mismo. Cuando dos herramientas que no se hablan entre ellas te dicen el mismo número, ese número deja de ser una opinión tuya.
Ahí es donde dejas de adivinar.
Si el artículo te ha servido, mándaselo a ese amigo tuyo que dibuja cajas moradas por todas partes sin haber comprobado nunca si debajo hay vacío. Le haces un favor.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
https://tradingblog.it/wp-content/uploads/2026/08/tb-footprint2-hero-es.jpg6751200Tiziano BrunnoTiziano Brunno2026-08-11 09:00:002026-09-10 18:35:30Absorción, agotamiento, desequilibrios: cómo se elige el precio de la orden
Análisis técnico básico, el de los manuales: engulfing, pin bar, martillo, doji. Me pasaba las tardes buscándolos en los gráficos y marcándolos con rotulador, convencido de que el oficio era eso y nada más. Encuentras la figura, entras, y ya está.
Luego llega la figura, entras, y el precio se va al otro lado.
Me costó años entender por qué. Y no llegué solo: tuve la suerte de encontrar maestros, y como los cito pocas veces los nombro aquí de una vez por todas, porque me parece justo. Enrico Stucchi y Gianluca Salvatori. Me pasaron conceptos de mercado que en los libros no había encontrado nunca, y tampoco en los cursos que circulaban entonces.
El más gordo de todos es también el más fácil de decir, y tardé un poco en digerirlo.
Un patrón no es una causa. Es un dibujo que queda en el gráfico DESPUÉS de que hayan pasado cosas. Y esas cosas, dentro de la vela, tú no las estás mirando.
Coge la velota verde que te dan ganas de aplaudir, cuerpo largo y sombras cortas. Preciosa. Pero dentro, en los últimos precios de arriba, ¿quién estaba comprando de verdad? ¿Cuántos se estaban largando justo mientras tú entrabas?
El gráfico normal eso no te lo enseña. Hoy te enseño una vela abierta por la mitad.
Cuatro números, y se acabó
Una vela clásica te da cuatro números: apertura, máximo, mínimo, cierre. Si tienes suerte, el volumen total de la barra. Fin.
Es el resultado final del partido sin las estadísticas. 3 a 1. Vale, ¿y qué?
No sabes quién marcó, no sabes en qué minuto, y sobre todo no sabes quién jugó mejor.
Prueba a hacerle a una vela las preguntas de verdad.
¿A qué precio, dentro de esa barra, se ha negociado más? No lo sabe. Una barra de 20 puntos puede tener la mitad del volumen aplastado en los tres puntos más bajos, o repartido de forma uniforme: dos mercados completamente distintos, dibujados idénticos.
¿Quién ha agredido, y a qué precios? No lo sabe.
¿El empuje ya se había apagado antes del cierre? Tampoco lo sabe.
La misma vela, dos informaciones distintas. A la izquierda, cuatro números. A la derecha, el volumen negociado en cada precio, dividido entre quien agredió comprando y quien agredió vendiendo.
Y aquí va la frase para llevarte a casa, aunque dejes de leer justo ahora.
El color de la vela te dice dónde ha acabado, no quién ha ganado.
Coge la misma barra y en vez de dibujarla como un rectángulo, pártela por niveles de precio: una fila por cada tick, o por grupos de ticks si el mercado es ancho.
En cada fila acaban dos números: a la izquierda el volumen negociado en el bid, a la derecha el negociado en el ask. Es decir, cuántos contratos han pasado agrediendo la demanda y cuántos agrediendo la oferta.
Ojo, algunas plataformas invierten las columnas: mira la cabecera antes que los números.
En el argot se llama footprint, pero en bastantes plataformas en el menú encuentras otra cosa: Numbers Bars, Volumetric Bars, Cluster, Order Flow Analyzer. El motivo es simple, “Footprint” es una marca registrada y no es de todos. Así que si buscas esa palabra y no la encuentras, no es que no la tengas: es que ahí se llama de otra manera.
Anatomía de una vela bid/ask: la columna de los precios, los dos números en cada fila con las llamadas numeradas, y al lado la misma barra tal cual la ves en el gráfico normal.
Pasivo y agresivo
Hay dos formas de estar en el mercado, y aquí se decide todo.
Está quien pone una orden limitada lejos del precio: dice el precio que quiere y espera, y mientras el mercado no llegue hasta él no ejecuta nada. Y está quien manda una orden a mercado: no dice el precio, dice ahora, y paga el spread con tal de entrar.
La vela bid/ask cuenta quién ha pagado por tener prisa.
Quien compra a mercado se lleva el precio de quien está vendiendo, es decir golpea el ask, y ese volumen acaba en la columna del ask. Quien vende a mercado golpea el bid, y acaba en la columna del bid.
Quien deja ahí una limitada esperando, en esas columnas, no acaba como agresor. Acaba como contrapartida.
Cómo nace un número dentro de la celda. Antes: 180 contratos en venta parados en el ask, esperando. Luego llega una orden de compra a mercado de 120. Después: en el ask quedan 60, y en la celda se enciende ask 120. Comprados 120, vendidos 120. Los mismos.
La raya que separa a quien ha entendido de quien repite
Atención aquí, porque por ahí se equivoca casi todo el mundo.
Cada contrato negociado tiene un comprador Y un vendedor. Siempre, por construcción: las dos cantidades son idénticas por definición. Lo que sí puede ser distinto es cuántos había en cada lado, y sobre todo quién se ha movido primero.
Así que esos dos números NO dicen “aquí había más compradores que vendedores”. Esa frase no significa nada.
Dicen quién ha tomado la iniciativa, y quién la ha sufrido.
Una celda que marca 340 en el ask quiere decir esto: 340 contratos comprados por alguien que tenía prisa, contra 340 vendidos por alguien que ya estaba ahí haciendo cola con una limitada.
Cada número gordo cuenta dos historias a la vez, la de quien ha empujado y la de quien ha aguantado. El footprint no te dice quién tenía razón: te dice que estaban los dos ahí.
El delta, en dos minutos
Abajo del todo de la vela está la fila de los totales, y es la primera que se mira.
La fila de abajo de la vela responde a tres preguntas distintas: cuánto se ha negociado en total, quién tenía más prisa (el delta), y a qué precio se ha parado casi todo el mundo.
El delta es una resta: volumen en el ask menos volumen en el bid.
Positivo, y dentro de esa barra la iniciativa agresiva neta era compradora. Negativo, y era vendedora. No significa “más compradores” (ver arriba) y no significa “ahora sube”.
Te lo repito porque es la leyenda más extendida del sector. El delta mide el esfuerzo, el precio mide el resultado, y el delta ya está dentro del precio: cuando la celda existe, esos contratos han pasado y el precio ya ha reaccionado.
La parte interesante es cuando los dos no cuadran. Delta gordo y positivo y el precio que no sube ni un tick: alguien está vendiendo con calma todo lo que le cae encima. O al revés, ventas agresivas a saco y el precio ahí clavado.
Esfuerzo contra resultado: si empujas la moto cuesta arriba como un descosido y no avanzas, el problema no es el empuje, es el peso del otro lado.
Mismo aire de familia que el GEX: el precio se mueve por gente obligada a comprar y vender entre bastidores, y en el gráfico tú solo ves el efecto.
El mismo instrumento cuenta tres historias distintas: la subida comprada, la subida en la que los agresivos estaban vendiendo, y la barra con volumen enorme que no se mueve ni un tick. El delta no es una señal, es una pregunta.
Y ahora el freno de mano.
Una divergencia, por sí sola, no es una entrada. El delta te manda a mirar un nivel, no te dice que hagas clic: el nivel tiene que estar ya ahí, decidido antes y por otras razones.
El punto incómodo: todo esto quiere el futuro
Ahora la parte honesta, la que me puede costar algún lector. Paciencia.
La vela bid/ask se sostiene sobre una sola cosa: el volumen real de las operaciones, con el lado del agresor pegado.
En los futuros del CME (ES, NQ y compañía) está todo. Libro de órdenes único y centralizado, volumen oficial en contratos, y sobre todo el lado del agresor, que la bolsa publica dentro del flujo de datos. No es una estimación de la plataforma, es un dato declarado por la bolsa. Con una excepción: en las subastas, como la apertura, las órdenes se cruzan todas a la vez y nadie golpea a nadie. Ese volumen acaba en la vela sin lado, y la primera barra después de la apertura no se lee como las demás.
En el forex spot no. No hay un libro único, cada bróker ve solo su trozo, y el lado del agresor hay que adivinarlo con reglas que se equivocan, y se equivocan más justo en las operaciones grandes.
En los CFD peor todavía. Tu bróker no es una bolsa: lo que ves como volumen es casi siempre tick volume, un contador de cuántas veces se ha movido el precio, no de cuántos contratos han pasado.
La regla práctica es seca: se analiza en el futuro, se ejecuta donde tienes la cuenta. Y si los datos de los futuros no los tienes, no finjas tener el footprint: mejor nada que un dato falso.
Pero “mejor nada” no quiere decir entrar a ciegas. Si operas en CFD, ten al menos delante los números que de los futuros llegan igualmente: imbalance, COT, zonas de interés en DAX, ES, NQ y Dow. Los he metido dentro de Thunder Desk, es gratis, y es la forma de no entrar ciego en un instrumento que copia un mercado que ni siquiera estás mirando.
Te enseño cómo se lee un nivel. Cómo se lee, no cómo se elige: eso es toda la segunda entrega.
29 de julio, Nasdaq.
En el gráfico tenía un nivel en 27.797, salido de una zona de desequilibrio, un hueco que dejó el precio mientras corría y por el que todavía no había vuelto a pasar. Por sí solo, es un número en un gráfico. Hay mil.
Luego miré el libro de órdenes. Arriba, en 27.800, había una franja gruesa de órdenes de venta. Parada ahí desde hacía minutos.
Dos herramientas distintas, el mismo precio.
Este es el corazón del artículo. No “el footprint da la señal”, sino dos cosas que no se hablan entre ellas y que señalan el mismo número.
Venta en limitada con dos contratos en 27.796,88, justo debajo del muro. Stop en 27.880,50, detrás de otra fila gorda más arriba, no a una distancia elegida con la regla. Objetivo 27.709, apoyado en una franja de órdenes de compra.
Resultado: ejecutada, el primer contrato cubierto por el camino y el segundo llevado hasta el objetivo completo. +87,88 puntos en el contrato que llegó al final, +152,76 sumando los dos.
NQ, 29 de julio de 2026: el mismo precio señalado por dos herramientas que no se hablan entre ellas. A la izquierda el gráfico con la zona de desequilibrio, a la derecha la franja de órdenes de venta parada un poco más arriba. Esquema redibujado a partir del gráfico real.
Y la barra que toca ese nivel es el sitio donde hace falta abrir la vista bid/ask. Lo que quieres ver, subiendo hacia el muro, es la agresión compradora que se apaga fila tras fila y el bid que crece: el empuje que se acaba antes de la cima. Si está, el muro es real. Si no está, ese nivel es solo un número.
Yo la vista bid/ask la tengo en DeepCharts de Volumetrica, donde se llama Order Flow Analyzer, mientras que el mapa de la liquidez está en el DeepDOM. Dos cosas distintas, dos nombres distintos.
Dos líneas de transparencia, que me parecen justas: los de arriba son enlaces de afiliación. Si los utilizas y te suscribes yo me llevo una comisión, y tú no pagas ni un céntimo más.
La barra sobre el nivel, abierta fila a fila: subiendo hacia el muro el volumen agredido en el ask se apaga y el del bid aumenta. Esquema didáctico, los números sirven para enseñar la forma, no son la impresión del libro de órdenes.
Ahora la parte que no te enseña casi nadie.
El mismo día, la misma lectura, tenía el gemelo en el ES. El nivel estaba, la orden estaba ahí. No arrancó nunca, no se ejecutó, punto.
Por qué, lo vemos en la próxima entrega.
Qué haces desde mañana por la mañana
Los deberes son pequeños, y justo por eso tómatelos en serio.
Durante una semana, con esto no operas. Cero.
Abre la vista bid/ask en un futuro que ya sigas, mira solo los puntos donde el precio se ha girado, y en cada giro hazte cuatro preguntas.
Las cuatro preguntas que hay que hacerle a cada vela bid/ask, antes incluso de pensar en una orden: dónde se ha negociado más dentro de la barra, quién era agresivo y a qué precios, si el empuje se apagó antes del final de la vela, y si el precio se ha movido lo que merecía el volumen que ha pasado por ahí.
Luego apunta tus lecturas, y escríbelas ANTES de saber cómo acaba: a toro pasado tenemos razón todos. Si un sitio donde ponerlas no lo tienes, usa el TradingBlog Diary: es gratuito, y te encuentras el registro de tus lecturas en lugar de los recuerdos. Que no coinciden nunca 🙂
Saber leer una vela bid/ask no te hace ganar ni un euro. Te quita la excusa de decir que el mercado se ha vuelto loco. No se vuelve loco nunca: somos nosotros, que miramos el rectángulo de colores y nos contamos la historia cómoda.
Cierro aquí. Si conoces a un trader que entra en las velotas verdes porque “están bien llenas”, mándale este artículo. A ti no te cuesta nada, y a él le ahorra el ridículo que hice yo.
Suerte Amigo!
Tiziano Brunno
Tradingblog
¿Quieres poner a prueba tu lectura de los mercados?
Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.
Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
https://tradingblog.it/wp-content/uploads/2026/08/tb-footprint-hero-es.jpg6751200Tiziano BrunnoTiziano Brunno2026-08-04 09:00:002026-09-10 18:35:30Velas bid/ask: lo que la vela normal no te cuenta