Articoli

Un faro su una scogliera di notte illumina una baia piena di navi da carico all'ancora, in controluce ambra.

Il report COT, come si legge davvero

Ciao trader,

la prima volta che ho aperto un report COT sull’S&P ho avuto un piccolo infarto.

Gli hedge fund erano corti. Corti pesante, centinaia di migliaia di contratti.

Nella mia testa il film era già scritto: quelli grossi sanno qualcosa, stanno per far crollare tutto, e io sono lì lungo come un pollo.

Non è crollato niente.

E la settimana dopo erano ancora corti. E quella dopo pure.

Poi sono andato a guardare la storia, e ho scoperto la cosa che nessuno mi aveva detto: sul future dell’S&P i fondi a leva sono corti quasi sempre. Dal gennaio 2016 al report del 29 settembre 2026, su 561 report settimanali, sono stati lunghi netti 15 volte. L’ultima l’8 marzo 2022.

Quel giorno ho capito che il COT non l’avevo letto. L’avevo guardato.

Nel pezzo sulle quattro domande prima di aprire il grafico ti avevo dato la versione corta. E nella lezione crypto su cosa muove il prezzo ti ho detto che il funding NON è il COT. Oggi ti spiego cos’è il COT, e soprattutto come si legge senza farsi male.

Ok, vamos.

Cos’è, in quattro righe

Il Commitments of Traders lo pubblica la CFTC, l’ente che vigila sui futures americani.

Le posizioni degli operatori grossi, quelli sopra certe soglie, vengono comunicate ogni giorno alla CFTC. Una volta a settimana la CFTC ne pubblica la fotografia aggregata, divisa per categorie.

La fotografia è scattata alla chiusura del martedì. Viene pubblicata il venerdì alle 15:30 ora di New York, che per noi in Europa vuol dire la sera. Salvo festivi, che spostano il calendario.

E c’è solo per i mercati dove almeno 20 operatori stanno sopra quelle soglie. Su ES non è un problema.

Quale report: il dettaglio che cambia tutto

Qui casca il primo asino, e io ero l’asino.

I report sono più d’uno.

Il Legacy è il più vecchio, e divide il mondo in due: commercial, cioè chi usa i futures per coprire un rischio della propria attività, e non commercial, cioè tutti gli altri. È quello che trovi citato ovunque.

Il Disaggregated è fatto per le materie prime: separa produttori e trasformatori, swap dealer, fondi e il resto. Su petrolio, grano e oro ha senso.

Il Traders in Financial Futures, TFF per gli amici, è fatto per i futures finanziari: indici azionari, valute, tassi. Se fai ES o NQ, è questo che devi guardare.

E attenzione, perché lo dice la CFTC stessa: il TFF non è una versione più dettagliata del Legacy. Le sue categorie possono pescare sia fra i commercial sia fra i non commercial. Quindi il “commercial = quello che tratta la merce”, che su petrolio e grano funziona, sull’S&P non ti porta da nessuna parte. Nessuno produce S&P 500 in un capannone.

Lo so, nel pezzo delle quattro domande ti avevo parlato di commercial e speculatori. Su petrolio e grano resta giusto. Sugli indici, oggi ti porto un passo più in là.

Le quattro famiglie del TFF
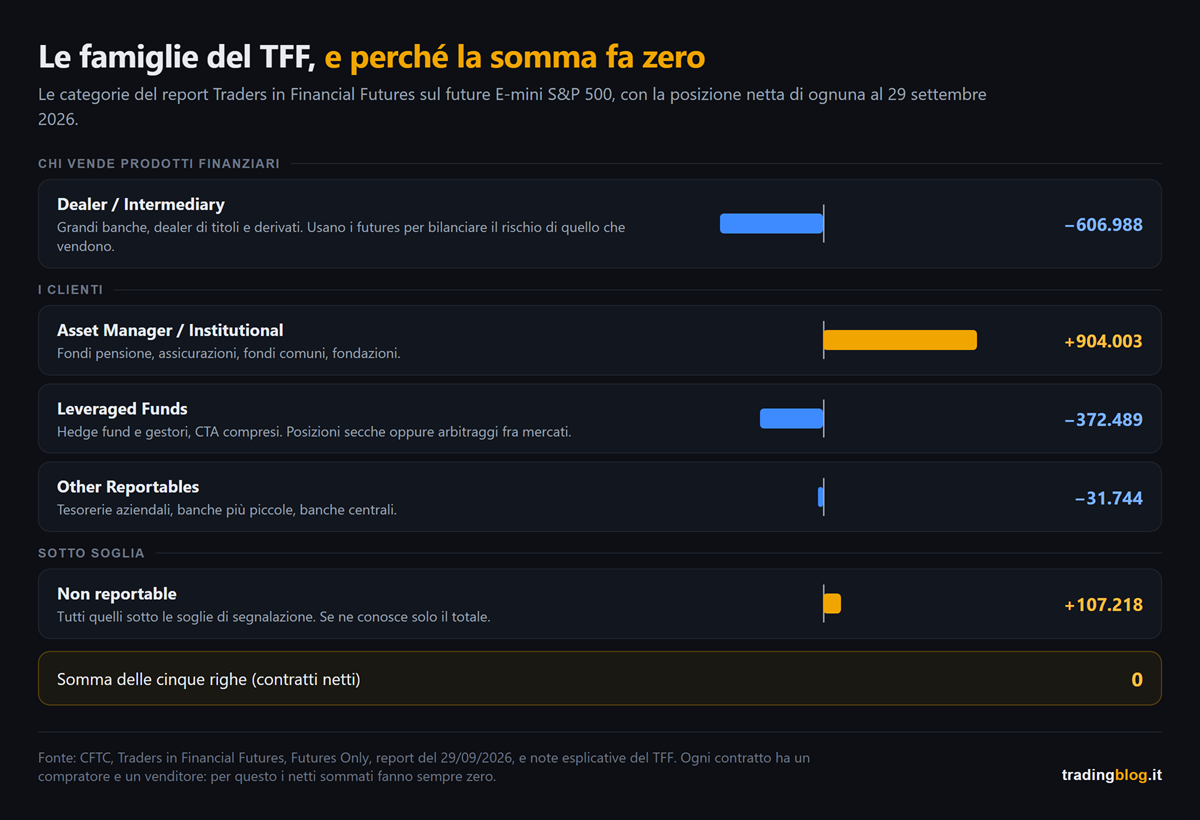
Schema delle categorie del report Traders in Financial Futures sul future E-mini S&P 500 al 29 settembre 2026: dealer netti corti di 606.988 contratti, asset manager netti lunghi di 904.003, fondi a leva netti corti di 372.489, altri operatori segnalati netti corti di 31.744, piccoli operatori non segnalati netti lunghi di 107.218. La somma fa zero
Le categorie del report TFF sul future E-mini S&P 500, con la posizione netta di ognuna al 29 settembre 2026. Da una parte chi vende prodotti finanziari, dall’altra i clienti. La somma fa sempre zero.

Ora te lo spiego per bene, con le definizioni della CFTC tradotte in umano.

Dealer/Intermediary. Il lato di chi vende: grandi banche e dealer di titoli e derivati. Costruiscono prodotti per i clienti e usano i futures per bilanciare il rischio di quello che hanno venduto. Di solito non stanno scommettendo, stanno coprendo il banco.

Asset Manager/Institutional. Fondi pensione, assicurazioni, fondi comuni, fondazioni. Soldi lenti e grossi.

Leveraged Funds. Hedge fund e gestori vari, compresi i CTA. La CFTC scrive che le loro strategie possono essere posizioni secche oppure arbitraggi fra mercati diversi. Tienilo a mente, fra due minuti serve.

Other Reportables. Quelli sopra soglia che non stanno nelle altre tre: tesorerie aziendali, banche più piccole, banche centrali.

Più una quinta riga: i non reportable, cioè tutti quelli sotto soglia. I piccoli. Di loro la CFTC sa solo il totale, non chi sono.

Due parole che devi avere chiare

Posizione netta. Contratti lunghi meno contratti corti, per categoria. Se gli asset manager hanno un milione e centomila lunghi e duecentomila corti, sono netti lunghi di circa novecentomila.

Open interest. La CFTC lo definisce come il totale dei contratti aperti e non ancora chiusi. Ogni contratto ha un compratore e un venditore, ed è per questo che le posizioni nette di tutte le categorie, sommate, fanno zero. Sempre. Se qualcuno è netto lungo, qualcun altro è netto corto per la stessa quantità.

Guarda cosa fa l’open interest di ES intorno a una scadenza. L’8 settembre 2026 era 2.071.836 contratti. Il 15 settembre, a tre giorni dalla scadenza trimestrale del 18, era 2.446.519. Il 22 settembre, a scadenza passata, 1.890.653.

Non è un’ondata di nuovi capitali seguita da una fuga. È il rollover: per qualche giorno convivono il contratto che scade e quello nuovo, e i numeri si gonfiano.

L’esempio vero: ES negli ultimi tre anni
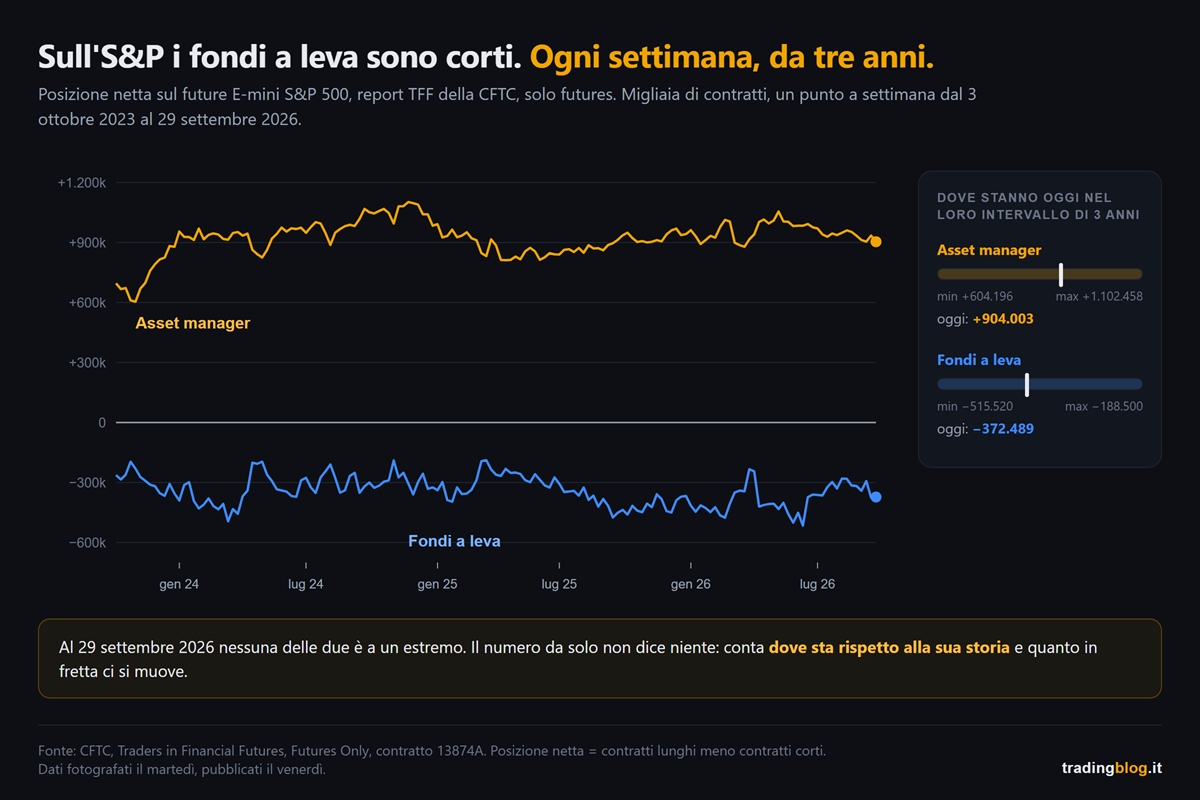
Grafico della posizione netta di asset manager e fondi a leva sul future E-mini S&P 500 nel report TFF della CFTC, dal 3 ottobre 2023 al 29 settembre 2026: gli asset manager sempre netti lunghi fra 600 mila e 1,1 milioni di contratti, i fondi a leva sempre netti corti fra 190 mila e 515 mila, e a destra la posizione di oggi dentro l'intervallo di tre anni, lontana dagli estremi
Posizione netta di asset manager e fondi a leva sul future E-mini S&P 500, report TFF settimanale dal 3 ottobre 2023 al 29 settembre 2026. I primi sempre netti lunghi, i secondi sempre netti corti. A destra, dove stanno oggi dentro il loro intervallo di tre anni.

Al report del 29 settembre 2026, l’ultimo disponibile mentre scrivo:

gli asset manager sono netti lunghi di 904.003 contratti;

i fondi a leva sono netti corti di 372.489 contratti.

Letto così, il secondo numero fa paura. È lo stesso che ha spaventato me.

Adesso mettilo dentro la sua storia. Negli ultimi tre anni la posizione netta dei fondi a leva è andata da un minimo di -515.520 (16 giugno 2026) a un massimo di -188.500 (18 marzo 2025). Non è mai stata positiva. Oggi sta poco sotto la metà del suo intervallo.

E guarda le date. Il minimo e il massimo cadono tutti e due nella settimana di una scadenza trimestrale. Proprio quelle settimane di cui ti dico di diffidare fra poco.

Gli asset manager, nello stesso periodo, sono andati da 604.196 (31 ottobre 2023) a 1.102.458 (26 novembre 2024). Oggi stanno a metà strada abbondante.

Tradotto: questa settimana il COT su ES non ti dice niente di speciale. Nessun estremo, nessuna corsa.

E sai una cosa? Ho fatto il conto dal 2016. In circa tre settimane su quattro né gli asset manager né i fondi a leva stanno ai bordi del loro intervallo di tre anni. La maggior parte delle settimane il COT non ha niente da dirti, e va bene così.

I quattro errori classici

Uno: usarlo per il timing intraday. È una fotografia settimanale di posizioni aggregate. Dentro ci sono operatori che ragionano in mesi. Chiedergli dove va ES alle 15:45 di giovedì è come chiedere al bollettino del meteo stagionale se ti serve l’ombrello alle cinque.

Due: dimenticare il ritardo. Fotografia del martedì sera, pubblicata il venerdì sera. Se lo leggi il lunedì mattina, il dato ha quasi sei giorni. In sei giorni un fondo a leva può aver girato tutto due volte.

Tre: confondere chi copre e chi scommette. Questo è quello che mi ha fregato all’inizio. La CFTC lo scrive nero su bianco: classifica gli operatori, non le singole operazioni. Sa che un hedge fund sta nei fondi a leva, ma non può sapere se tutto quello che fa è speculazione. Un fondo corto sul future può essere lungo sulle azioni e incassare la differenza fra i due prezzi. Per lui la direzione può non contare niente. Ecco perché “i fondi sono corti” sull’S&P non vuol dire per forza “i fondi scommettono sul ribasso”.

Quattro: guardare il livello invece degli estremi e dei cambiamenti. Meno 372.000 contratti, da solo, non vuol dire niente. Diventa un’informazione solo quando lo confronti con la storia di quella categoria: è vicino al bordo del suo intervallo? Si sta muovendo veloce in una direzione da settimane? E anche lì, occhio alle settimane del rollover, dove i numeri ballano per motivi che col posizionamento non c’entrano.

Come lo uso io

Te l’ho già detto nel pezzo delle quattro domande e lo ripeto: per me il COT è contesto, mai segnale.

Mi serve a sapere in che stanza sono entrato. Se una categoria è ammassata a un estremo della sua storia, mi aspetto che il giorno in cui decide di uscire la porta sia stretta. Non so quando, e il COT non me lo dirà mai.

Non mi fa entrare. Non mi fa uscire. Mi fa solo stare più attento alla gestione.

E qui una cosa pratica. Il conto che ti ho fatto sopra, cioè dove sta oggi una posizione dentro il suo intervallo, a mano è una noia mortale da rifare ogni venerdì. Nel Thunder Desk lo trovi già fatto, in un indice da 0 a 100 sugli ultimi tre anni, gratis, basta registrarsi. Sappi però che lì il conto è fatto sugli speculatori del Legacy, i non commercial, e in proporzione all’open interest. Quindi su ES e NQ è un termometro più grossolano del TFF che ti ho spiegato oggi, e i numeri non coincidono con quelli di sopra. Per una prima occhiata va bene. Per capire chi c’è dietro, apri il TFF.

Cosa fai da domani mattina

Su ES e NQ apri il TFF, non il Legacy. Sono due report diversi, e le categorie non si traducono una nell’altra.

Prima di leggere un numero, guarda la sua storia. Una posizione netta ha senso solo dentro il suo intervallo.

Segnati la data della fotografia, non quella in cui la leggi. Il martedì, sempre.

Nelle settimane di scadenza trimestrale, prendi tutto con le pinze.

Il COT non ti dice quando entrare. Ti dice in che stanza sei entrato, e quanto è stretta la porta.

— tradingblog.itPosta su X

Torno a quella prima volta.

I fondi erano corti, e io avevo visto un segnale.

Erano corti come lo sono quasi sempre, e il segnale era solo nella mia testa.

Il COT è uno strumento onesto: ti dice esattamente quello che c’è scritto, né più né meno. Il problema siamo noi, che ci leggiamo dentro quello che vogliamo trovarci.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo ed educativo. Non costituisce consulenza finanziaria né un invito a operare. Il trading comporta rischio di perdita del capitale.

Il trader del futuro col visore ambra al centro di quattro pannelli olografici sospesi nella nebbia, ognuno con un simbolo luminoso diverso: una bilancia, una griglia da calendario, una curva che attraversa un asse e un istogramma di volumi con una fascia accesa

Prima di aprire il grafico mi faccio quattro domande

Ciao trader,

per anni ho aperto la piattaforma alle nove e ho guardato cosa succedeva.

Sembra una cosa da trader operativo, uno che legge il mercato in diretta e non si fa condizionare dalle opinioni. Suona pure bene.

Il problema è che le giornate storte quasi mai nascevano alle nove.

Nascevano dal fatto che alle nove non sapevo in che film ero entrato. Non sapevo che alle 14:30 usciva un dato, non sapevo che ero in una settimana in cui il mercato non aveva nessuna intenzione di andare da nessuna parte, non sapevo che il livello che stavo per shortare era lo stesso dove tre settimane prima si era fermato tutto.

Poi mi sono costruito una routine.

Dieci minuti, quattro domande, prima di toccare un grafico. Non prevedo niente, non decido niente. Restringo solo il campo di quello che è ragionevole aspettarsi.

Oggi te la racconto tutta, con le domande in ordine, perché l’ordine conta.

Ok, vamos.

Due righe di trasparenza prima di partire

Le risposte alle quattro domande io me le prendo da un posto solo, il Thunder Desk, che è la dashboard gratuita di The Thunder Trader. Quindi è roba nostra, ed è giusto che tu lo sappia prima di leggere il resto e non dopo.

È gratis, dentro non c’è niente da comprare, e per entrare servono nome, email e password, con la mail da confermare cliccando il link che ricevi.

Detto questo, le quattro domande valgono comunque, anche se le risposte te le vai a cercare a mano su quattro siti diversi come ho fatto io per anni. Il Desk mi ha tolto il lavoro di raccolta, non il ragionamento. Il ragionamento è quello che ti interessa e infatti è il grosso di questo articolo.

Domanda 1: da che parte sta chi ha le mani nella merce?

Ogni venerdì la CFTC pubblica il Commitments of Traders, cioè come sono posizionati i grossi operatori sui futures.

Le famiglie che contano sono due.

I commercial sono chi la merce la tratta davvero: chi produce petrolio, chi compra grano, chi deve coprirsi da un cambio. Non stanno lì per fare trading, stanno lì per proteggersi, e questo li rende interessanti, perché comprano quando il prezzo è basso per loro convenienza industriale, non per entusiasmo.

Gli speculatori grossi sono i fondi. Loro il trend lo cavalcano, e tendono ad avere ragione a lungo e torto agli estremi.

Il Desk prende questa roba, che nel formato originale è una tabella indigesta, e la sintetizza in un indice da 0 a 100.

Ora la parte che serve davvero, cioè come non usarlo.

Non è un segnale di ingresso. Un posizionamento estremo può restare estremo per mesi, e nel frattempo il prezzo continua tranquillamente nella direzione che secondo te dovrebbe invertirsi. Chi shorta perché “i commercial sono corti record” fa una scommessa sul niente.

E ricordati il ritardo. I dati sono fotografati al martedì e pubblicati il venerdì pomeriggio. Quando li leggi hanno tre giorni. Usarli per il timing è come guidare guardando lo specchietto.

Io li uso per una cosa sola: pesare il mio bias di continuazione. Se sono lungo in un mercato dove i fondi sono ammassati dalla mia stessa parte a un estremo storico, non cambio idea, ma smetto di aggiungere e stringo la gestione.

Domanda 2: cosa può rompere la settimana, e a che ora?

Questa è la domanda più stupida delle quattro ed è quella che mi ha fatto risparmiare più soldi.

Non serve prevedere il numero. Non ci riesce nessuno, e chi ti dice il contrario ti sta vendendo qualcosa.

Serve sapere l’ora.

Il valore del calendario è difensivo: non avere una posizione aperta a mercato trenta secondi prima di un dato che in due minuti fa cinquanta punti in una direzione decisa a caso. Non è analisi, è igiene.

Nel Desk gli eventi arrivano con l’impatto e con la spiegazione di cosa vogliono dire, che è la parte che manca su quasi tutti i calendari in giro: sapere che esce il dato non serve a niente se non sai perché quel dato conta e cosa il mercato si aspetta.

Se vuoi vedere come si legge un dato prima che esca, ne abbiamo fatto un esempio pratico con il rapporto sull’occupazione americana.

La regola che applico, e che ti consiglio di rubarmi: prima di ogni ingresso, guardo se c’è qualcosa nei trenta minuti successivi. Costa tre secondi.

Domanda 3: il mercato è incollato o è libero di correre?

Questa è la domanda che quasi nessuno si fa, ed è quella che spiega perché certe giornate sembrano stregate.

Chi vende opzioni si deve coprire, e si copre comprando e vendendo il sottostante mentre il prezzo si muove. Il verso di quelle coperture non è sempre lo stesso, e cambia tutto.

Quando i dealer sono in gamma positiva, per restare coperti devono comprare quando il mercato scende e vendere quando sale. Il risultato è un mercato che si spegne da solo: le giornate si comprimono, i movimenti rientrano, i massimi durano poco.

Quando sono in gamma negativa, succede l’opposto: devono vendere mentre scende e comprare mentre sale. Il movimento invece di essere assorbito viene amplificato, e sono le giornate in cui tutto va più veloce di quanto ti aspetti.

Il Desk ti dà i tre numeri che servono per capire in quale dei due mondi sei: il Net Gamma, la soglia di Zero Gamma dove si passa da un regime all’altro, e le due pareti, Call Wall e Put Wall, cioè le zone dove si concentra tanta di quella roba da diventare spesso un tetto o un pavimento.

Attenzione a cosa ti sta dicendo, però, perché è il fraintendimento classico.

Non ti dice la direzione. Ti dice il carattere della giornata. È la differenza fra sapere dove andrà la macchina e sapere se la strada è asfaltata o è ghiaccio.

L’abbiamo spiegato per bene nel pezzo sulla gamma exposure, e se ti interessa il perché certe giornate esplodono nell’ultima ora, la seconda parte sta nel pezzo sulle opzioni con scadenza zero giorni.

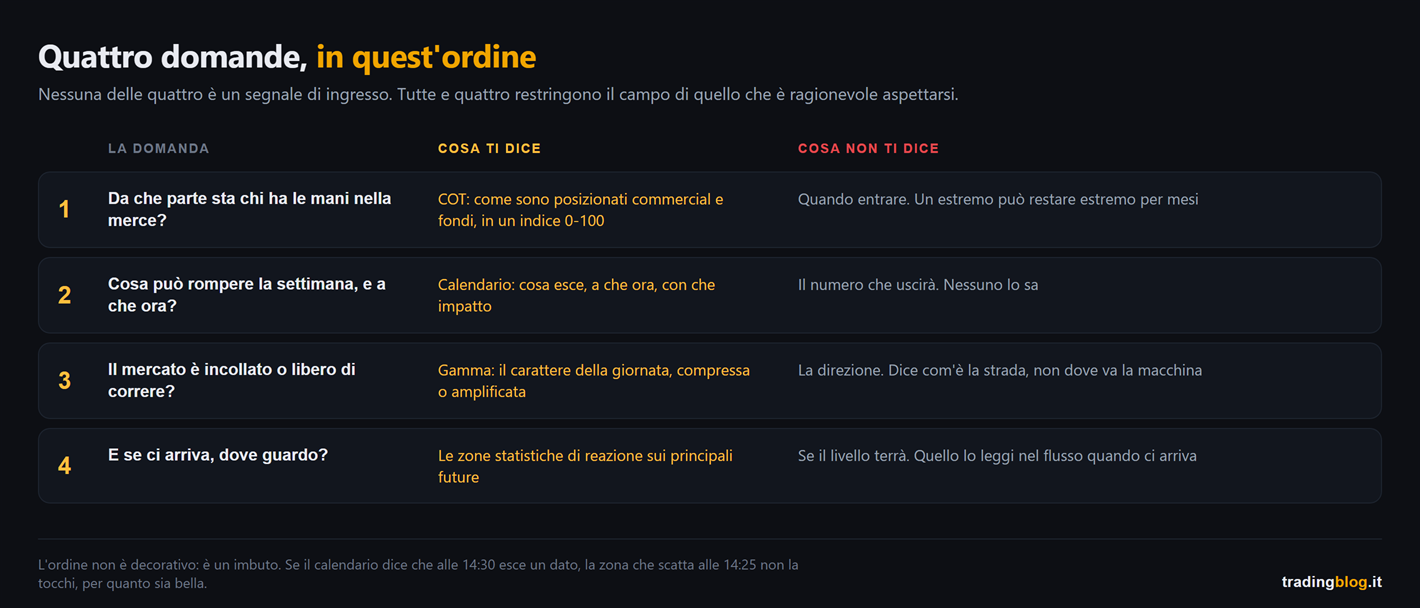
Tabella delle quattro domande della routine di preparazione, numerate in ordine: il posizionamento COT, il calendario macro, il regime di gamma e le zone di reazione, con accanto a ciascuna cosa dice e cosa non dice, perché nessuna delle quattro è un segnale di ingresso
Le quattro domande in ordine, e per ognuna cosa ti dice e soprattutto cosa non ti dice. Nessuna delle quattro è un segnale di ingresso, tutte e quattro restringono il campo di quello che è ragionevole aspettarsi.

Domanda 4: e se ci arriva, dove guardo?

Ultima, e viene ultima per un motivo.

Un livello da solo non ha mai salvato nessuno. Lo abbiamo detto due settimane fa parlando dell’area valore e del VPOC: il livello non è il segnale, è il posto dove vale la pena guardare.

Il Desk mette le aree statistiche di reazione su DAX, ES, NQ e Dow, quindi arrivi in apertura sapendo dove sono i punti caldi invece di scoprirli mentre il prezzo ci sbatte contro.

Poi però la lettura la fai tu, e la fai con quello che abbiamo costruito quest’estate: quando il prezzo arriva sulla zona, la domanda è sempre la stessa, chi ha fretta e chi sta fermo ad aspettare. Che è tutto il senso delle candele bid/ask e del CVD.

Perché l’ordine conta

Le quattro domande non sono una lista della spesa, sono un imbuto. Ognuna restringe la successiva.

Se il posizionamento dice che sono tutti dalla stessa parte, so che le sorprese arriveranno dall’altra.

Se il calendario dice che alle 14:30 c’è un dato, la zona che scatta alle 14:25 non la tocco, per quanto bella sia.

Se la gamma dice che siamo in un regime compresso, il target che mi ero segnato a sessanta punti di distanza probabilmente oggi non ci arriva, e il mio piano lo devo tarare su quello.

E solo alla fine guardo i livelli, che senza le prime tre risposte sono soltanto righe su uno schermo.

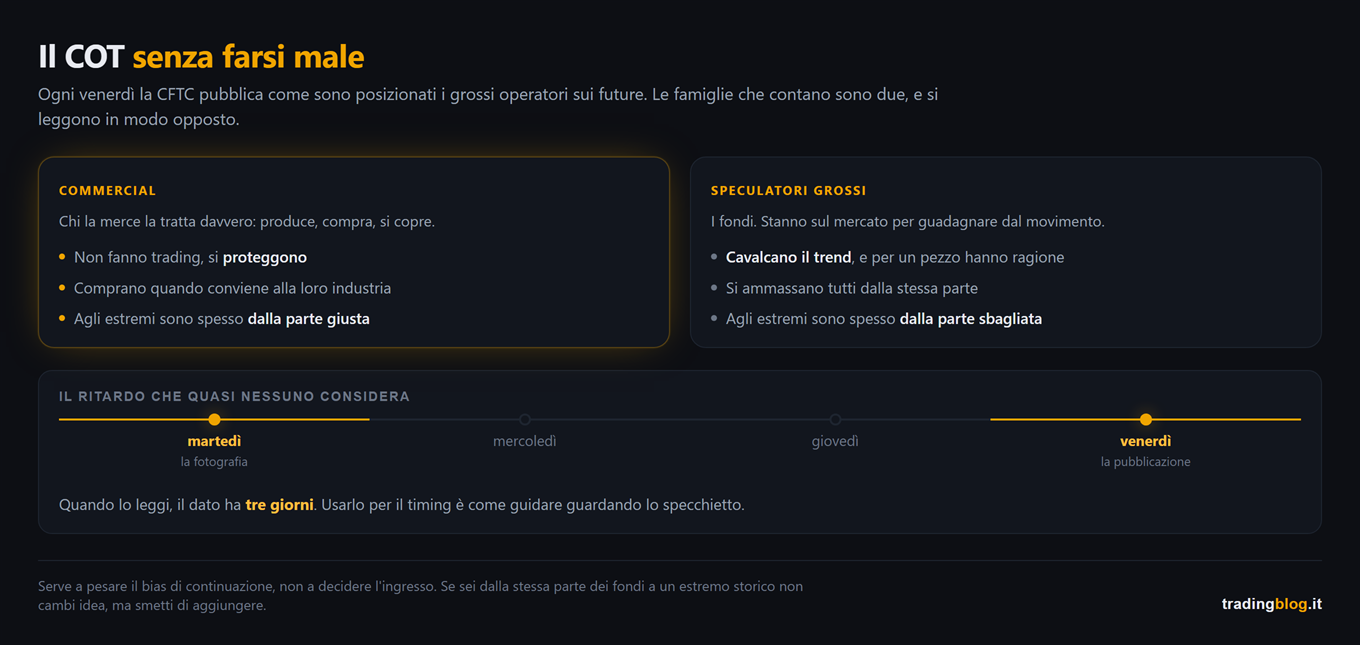
Confronto fra commercial e speculatori grossi nel report COT, con quello che fanno gli uni e gli altri e come si comportano agli estremi, e sotto una linea del tempo che mostra i tre giorni di ritardo fra la fotografia del martedì e la pubblicazione del venerdì
Come si legge il posizionamento COT senza farsi male: le due famiglie che contano, cosa vuol dire un estremo, e i tre giorni di ritardo fra la fotografia e la pubblicazione.

Cosa il Desk non fa, detto chiaro

Non ti dà segnali. Non ti dice compra o vendi. Non ha un’idea su dove andrà il mercato domani, e se ce l’avesse non te la direi comunque.

È un posto dove quattro informazioni che stanno normalmente su quattro siti diversi stanno su una schermata sola, aggiornate ogni giorno, con scritto accanto cosa vogliono dire.

Il resto, cioè la decisione, resta tua. Che è anche quello che c’è scritto nel loro disclaimer, e per una volta non è un disclaimer messo lì per gli avvocati: dati statistici e informativi a scopo educativo, nessuna consulenza e nessun segnale.

Come ci entri

Vai su desk.thethundertrader.com, crei l’account con nome, email e password, e confermi cliccando il link che ti arriva per posta. Se non lo confermi non entri, quindi controlla anche lo spam.

Dentro c’è il selettore della lingua in alto: italiano, inglese e spagnolo.

Cosa fai da domani mattina

Una cosa sola, e non riguarda il Desk.

Prenditi dieci minuti prima dell’apertura e rispondi alle quattro domande per iscritto. Quattro righe, non un tema. Da che parte è il posizionamento, cosa esce e a che ora, che regime è, dove sono i livelli.

Poi la sera rileggi quelle quattro righe accanto a come è andata la giornata.

Fallo per due settimane e ti succederà una cosa fastidiosa: scoprirai che una buona parte delle operazioni che ti hanno fatto male erano già escluse dalle tue stesse quattro righe, scritte quella mattina, da te. Le avevi solo ignorate.

A me è successo esattamente questo, ed è stato più utile di qualunque indicatore nuovo. Se te le segni sul diario invece che su un foglietto, fra un mese hai una statistica invece di un ricordo.

Il grafico ti dice dove sta il prezzo. Non ti dice in che film sei entrato.

— tradingblog.itPosta su X

Chiudo con la cosa che mi ha convinto a smettere di improvvisare la mattina.

Non è stata una perdita grossa. Le perdite grosse fanno male ma insegnano poco, perché ti raccontano che sei stato sfortunato.

È stata una serie di perdite piccole, tutte uguali, tutte nello stesso posto: entrato bene, tecnicamente giusto, dieci minuti prima di un dato macro che non avevo guardato.

Non mi mancava un metodo. Mi mancavano dieci minuti.

Suerte Amigo!

Tiziano Brunno

Tradingblog

Vuoi mettere alla prova la tua lettura dei mercati?

Confrontati e sfida altri trader dentro un’Arena in ambiente demo, senza rischio di capitale reale. Scopri i Performance Arena Event di The Thunder Trader.

Scopri The Thunder Trader →


Disclaimer: contenuto puramente informativo e didattico. Non costituisce consulenza finanziaria né sollecitazione all’investimento. Il trading comporta rischio di perdita del capitale.