Posts

Un faro sobre un acantilado de noche ilumina una bahía llena de buques de carga fondeados, a contraluz ámbar.

El informe COT, cómo se lee de verdad

Hola trader,

la primera vez que abrí un informe COT sobre el S&P casi me da un infarto.

Los hedge funds estaban cortos. Cortos a lo grande, cientos de miles de contratos.

En mi cabeza la película ya estaba escrita: los grandes saben algo, están a punto de hundirlo todo, y yo ahí, largo como un pardillo.

No se hundió nada.

Y la semana siguiente seguían cortos. Y la otra también.

Luego fui a mirar la historia, y descubrí lo que nadie me había dicho: en el futuro del S&P los fondos apalancados están cortos casi siempre. Desde enero de 2016 hasta el informe del 29 de septiembre de 2026, de 561 informes semanales, han estado largos netos 15 veces. La última, el 8 de marzo de 2022.

Ese día entendí que el COT no lo había leído. Lo había mirado.

En el artículo sobre las cuatro preguntas antes de abrir el gráfico te di la versión corta. Y en la lección crypto sobre qué mueve el precio te dije que el funding NO es el COT. Hoy te explico qué es el COT, y sobre todo cómo se lee sin hacerse daño.

Ok, vamos.

Qué es, en cuatro líneas

El Commitments of Traders lo publica la CFTC, el organismo que supervisa los futuros americanos.

Las posiciones de los operadores grandes, los que están por encima de ciertos umbrales, se comunican cada día a la CFTC. Una vez a la semana la CFTC publica la foto agregada, dividida por categorías.

La foto se hace al cierre del martes. Se publica el viernes a las 15:30 hora de Nueva York, que para nosotros en Europa quiere decir por la tarde-noche. Salvo festivos, que mueven el calendario.

Y solo existe para los mercados donde al menos 20 operadores están por encima de esos umbrales. En el ES no es un problema.

Qué informe: el detalle que lo cambia todo

Aquí cae el primer pardillo, y el pardillo era yo.

Los informes son más de uno.

El Legacy es el más antiguo, y divide el mundo en dos: commercial, es decir quien usa los futuros para cubrir un riesgo de su propia actividad, y non commercial, es decir todos los demás. Es el que ves citado por todas partes.

El Disaggregated está hecho para las materias primas: separa productores y transformadores, swap dealers, fondos y el resto. En petróleo, trigo y oro tiene sentido.

El Traders in Financial Futures, TFF para los amigos, está hecho para los futuros financieros: índices bursátiles, divisas, tipos de interés. Si operas ES o NQ, es este el que tienes que mirar.

Y cuidado, porque lo dice la propia CFTC: el TFF no es una versión más detallada del Legacy. Sus categorías pueden salir tanto de los commercial como de los non commercial. Así que el “commercial = el que trabaja con la mercancía”, que en petróleo y trigo funciona, en el S&P no te lleva a ninguna parte. Nadie fabrica el S&P 500 en una nave industrial.

Lo sé, en el artículo de las cuatro preguntas te hablé de commercial y especuladores. En petróleo y trigo sigue siendo correcto. En los índices, hoy te llevo un paso más allá.

Las cuatro familias del TFF
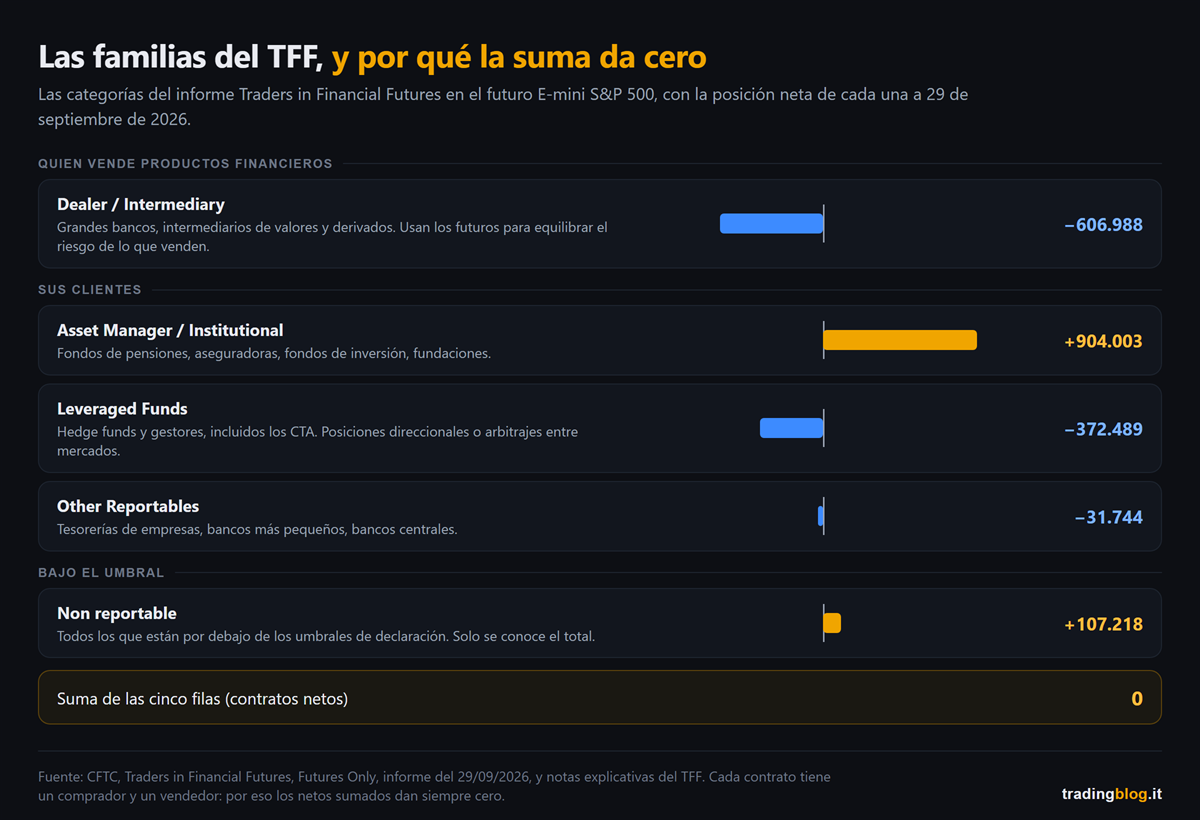
Esquema de las categorías del informe Traders in Financial Futures en el futuro E-mini S&P 500 a 29 de septiembre de 2026: dealers netos cortos de 606.988 contratos, gestoras de activos netas largas de 904.003, fondos apalancados netos cortos de 372.489, otros operadores declarados netos cortos de 31.744, pequeños operadores no declarados netos largos de 107.218. La suma da cero
Las categorías del informe TFF sobre el futuro E-mini S&P 500, con la posición neta de cada una a 29 de septiembre de 2026. De un lado quien vende productos financieros, del otro los clientes. La suma siempre da cero.

Te lo explico bien, con las definiciones de la CFTC traducidas a lenguaje humano.

Dealer/Intermediary. El lado de quien vende: grandes bancos y dealers de valores y derivados. Construyen productos para los clientes y usan los futuros para equilibrar el riesgo de lo que han vendido. Normalmente no están apostando, están cubriendo la banca.

Asset Manager/Institutional. Fondos de pensiones, aseguradoras, fondos de inversión, fundaciones. Dinero lento y grande.

Leveraged Funds. Hedge funds y gestores varios, incluidos los CTA. La CFTC escribe que sus estrategias pueden ser posiciones direccionales o arbitrajes entre mercados distintos. Tenlo en mente, en dos minutos te hará falta.

Other Reportables. Los que están por encima del umbral y no caben en las otras tres: tesorerías de empresa, bancos más pequeños, bancos centrales.

Más una quinta fila: los non reportable, es decir todos los que están por debajo del umbral. Los pequeños. De ellos la CFTC solo sabe el total, no quiénes son.

Dos palabras que tienes que tener claras

Posición neta. Contratos largos menos contratos cortos, por categoría. Si los asset managers tienen un millón cien mil largos y doscientos mil cortos, están largos netos de unos novecientos mil.

Open interest. La CFTC lo define como el total de contratos abiertos y todavía no cerrados. Cada contrato tiene un comprador y un vendedor, y por eso las posiciones netas de todas las categorías, sumadas, dan cero. Siempre. Si alguien está largo neto, otro está corto neto por la misma cantidad.

Mira lo que hace el open interest del ES alrededor de un vencimiento. El 8 de septiembre de 2026 era de 2.071.836 contratos. El 15 de septiembre, a tres días del vencimiento trimestral del 18, era de 2.446.519. El 22 de septiembre, ya pasado el vencimiento, 1.890.653.

No es una ola de capital nuevo seguida de una huida. Es el rollover: durante unos días conviven el contrato que vence y el nuevo, y los números se inflan.

El ejemplo real: el ES en los últimos tres años
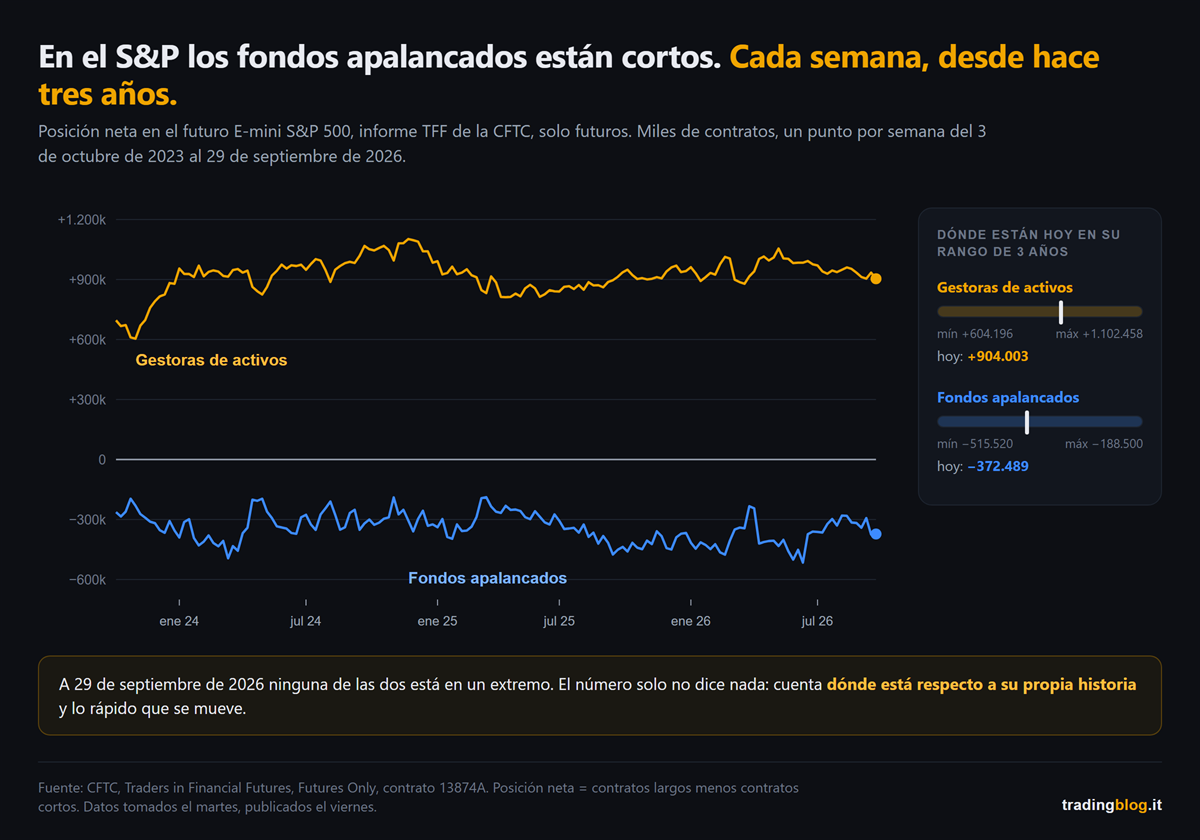
Gráfico de la posición neta de las gestoras de activos y de los fondos apalancados en el futuro E-mini S&P 500 en el informe TFF de la CFTC, del 3 de octubre de 2023 al 29 de septiembre de 2026: las gestoras siempre netas largas entre 600.000 y 1,1 millones de contratos, los fondos apalancados siempre netos cortos entre 190.000 y 515.000, y a la derecha la posición de hoy dentro del rango de tres años, lejos de los extremos
Posición neta de asset managers y fondos apalancados en el futuro E-mini S&P 500, informe TFF semanal del 3 de octubre de 2023 al 29 de septiembre de 2026. Los primeros siempre largos netos, los segundos siempre cortos netos. A la derecha, dónde están hoy dentro de su rango de tres años.

En el informe del 29 de septiembre de 2026, el último disponible mientras escribo:

los asset managers están largos netos de 904.003 contratos;

los fondos apalancados están cortos netos de 372.489 contratos.

Leído así, el segundo número da miedo. Es el mismo que me asustó a mí.

Ahora mételo dentro de su historia. En los últimos tres años la posición neta de los fondos apalancados ha ido de un mínimo de -515.520 (16 de junio de 2026) a un máximo de -188.500 (18 de marzo de 2025). Nunca ha sido positiva. Hoy está un poco por debajo de la mitad de su rango.

Y mira las fechas. El mínimo y el máximo caen los dos en la semana de un vencimiento trimestral. Justo esas semanas de las que te digo que desconfíes dentro de poco.

Los asset managers, en el mismo periodo, han ido de 604.196 (31 de octubre de 2023) a 1.102.458 (26 de noviembre de 2024). Hoy están algo más allá de la mitad del camino.

Traducido: esta semana el COT del ES no te dice nada especial. Ningún extremo, ninguna carrera.

¿Y sabes qué? He hecho la cuenta desde 2016. Más o menos tres semanas de cada cuatro, ni los asset managers ni los fondos apalancados están en los bordes de su rango de tres años. La mayoría de las semanas el COT no tiene nada que decirte, y está bien así.

Los cuatro errores clásicos

Uno: usarlo para el timing intradía. Es una foto semanal de posiciones agregadas. Dentro hay operadores que razonan en meses. Preguntarle adónde va el ES a las 15:45 del jueves es como preguntarle a la previsión estacional si necesitas paraguas a las cinco.

Dos: olvidarse del retraso. Foto del martes por la noche, publicada el viernes por la noche. Si la lees el lunes por la mañana, el dato tiene casi seis días. En seis días un fondo apalancado puede haberle dado la vuelta a todo dos veces.

Tres: confundir quién cubre y quién apuesta. Este es el que me la jugó al principio. La CFTC lo escribe negro sobre blanco: clasifica a los operadores, no las operaciones individuales. Sabe que un hedge fund está en los fondos apalancados, pero no puede saber si todo lo que hace es especulación. Un fondo corto en el futuro puede estar largo en las acciones y cobrar la diferencia entre los dos precios. A él la dirección puede no importarle nada. Por eso “los fondos están cortos” en el S&P no quiere decir por fuerza “los fondos apuestan a la baja”.

Cuatro: mirar el nivel en lugar de los extremos y los cambios. Menos 372.000 contratos, solo, no quiere decir nada. Se convierte en información solo cuando lo comparas con la historia de esa categoría: ¿está cerca del borde de su rango? ¿Lleva semanas moviéndose rápido en una dirección? Y aun así, ojo con las semanas del rollover, donde los números bailan por motivos que no tienen nada que ver con el posicionamiento.

Cómo lo uso yo

Ya te lo dije en el artículo de las cuatro preguntas y lo repito: para mí el COT es contexto, nunca señal.

Me sirve para saber en qué habitación he entrado. Si una categoría está amontonada en un extremo de su historia, me espero que el día que decida salir la puerta sea estrecha. No sé cuándo, y el COT no me lo dirá nunca.

No me hace entrar. No me hace salir. Solo me hace estar más atento a la gestión.

Y aquí una cosa práctica. La cuenta que te he hecho arriba, es decir dónde está hoy una posición dentro de su rango, a mano es un aburrimiento mortal de rehacer cada viernes. En Thunder Desk la tienes ya hecha, en un índice de 0 a 100 sobre los últimos tres años, gratis, solo hace falta registrarse. Eso sí, ahí la cuenta se hace sobre los especuladores del Legacy, los non commercial, y en proporción al open interest. Así que en ES y NQ es un termómetro más tosco que el TFF que te he explicado hoy, y los números no coinciden con los de arriba. Para un primer vistazo vale. Para entender quién hay detrás, abre el TFF.

Qué haces a partir de mañana por la mañana

En ES y NQ abre el TFF, no el Legacy. Son dos informes distintos, y las categorías no se traducen de uno a otro.

Antes de leer un número, mira su historia. Una posición neta solo tiene sentido dentro de su rango.

Apúntate la fecha de la foto, no la del día en que la lees. El martes, siempre.

En las semanas de vencimiento trimestral, cógelo todo con pinzas.

El COT no te dice cuándo entrar. Te dice en qué habitación has entrado, y lo estrecha que es la puerta.

— tradingblog.itPosta su X

Vuelvo a aquella primera vez.

Los fondos estaban cortos, y yo había visto una señal.

Estaban cortos como lo están casi siempre, y la señal estaba solo en mi cabeza.

El COT es una herramienta honesta: te dice exactamente lo que pone, ni más ni menos. El problema somos nosotros, que leemos dentro lo que queremos encontrar.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.

El trader del futuro con el visor ámbar en el centro de cuatro paneles holográficos suspendidos en la niebla, cada uno con un símbolo luminoso distinto: una balanza, una cuadrícula de calendario, una curva que atraviesa un eje y un histograma de volumen con una franja encendida

Antes de abrir el gráfico me hago cuatro preguntas

Hola trader,

durante años he abierto la plataforma a las nueve y he mirado qué pasaba.

Suena a cosa de trader discrecional de verdad, uno que lee el mercado en directo y no se deja condicionar por las opiniones. Hasta queda bien.

El problema es que los días malos casi nunca empezaban a las nueve.

Empezaban del hecho de que a las nueve yo no sabía en qué película había entrado. No sabía que a las 14:30 salía un dato, no sabía que estaba en una semana en la que el mercado no tenía ninguna intención de ir a ningún sitio, no sabía que el nivel que estaba a punto de vender era el mismo donde tres semanas antes se había parado todo.

Luego me construí una rutina.

Diez minutos, cuatro preguntas, antes de tocar un gráfico. No predigo nada y no decido nada. Solo estrecho el campo de lo que es razonable esperar.

Hoy te la cuento entera, con las preguntas en orden, porque el orden cuenta.

Ok, vamos.

Dos líneas de transparencia antes de empezar

Las respuestas a las cuatro preguntas yo las saco de un sitio solo, el Thunder Desk, que es el panel gratuito de The Thunder Trader. O sea que es cosa nuestra, y es justo que lo sepas antes de leer el resto y no después.

Es gratis, dentro no hay nada que comprar, y para entrar hacen falta nombre, email y contraseña, con el correo confirmado pinchando en el enlace que recibes.

Dicho esto, las cuatro preguntas valen igual, aunque las respuestas te las vayas a buscar a mano en cuatro sitios distintos como he hecho yo durante años. El Desk me ha quitado el trabajo de recogida, no el razonamiento. El razonamiento es lo que te interesa y de hecho es el grueso de este artículo.

Pregunta 1: de qué lado está quien tiene las manos en la mercancía?

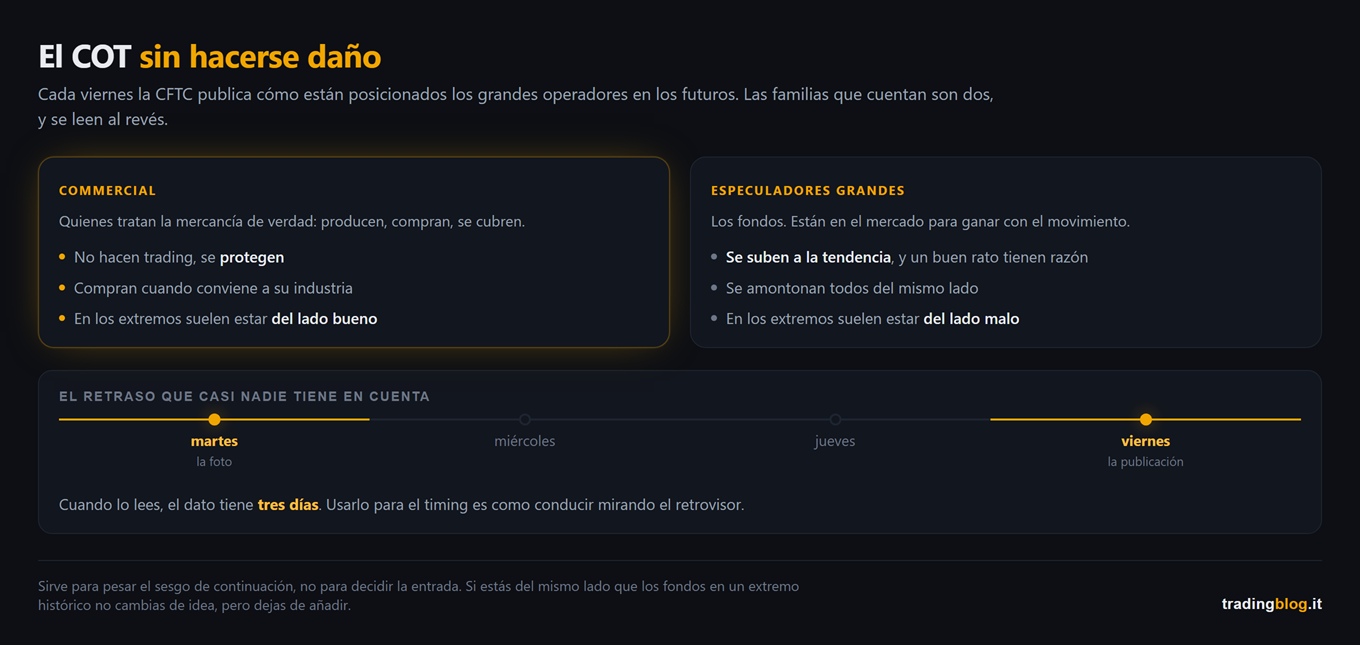
Cada viernes la CFTC publica el Commitments of Traders, es decir, cómo están posicionados los grandes operadores en los futuros.

Las familias que cuentan son dos.

Los commercial son quienes tratan la mercancía de verdad: quien produce petróleo, quien compra trigo, quien tiene que cubrirse de un cambio. No están ahí para hacer trading, están para protegerse, y eso es lo que los hace interesantes, porque compran cuando el precio está bajo por conveniencia industrial, no por entusiasmo.

Los especuladores grandes son los fondos. Ellos se suben a la tendencia, y tienden a tener razón mucho tiempo y a equivocarse en los extremos.

El Desk coge todo esto, que en su formato original es una tabla indigesta, y lo resume en un índice de 0 a 100.

Ahora la parte que sirve de verdad, que es cómo no usarlo.

No es una señal de entrada. Un posicionamiento extremo puede quedarse extremo durante meses, y mientras tanto el precio sigue tan tranquilo en la dirección que según tú debería girarse. Quien vende porque “los commercial están cortos récord” está apostando sobre nada.

Y acuérdate del retraso. Los datos son una foto del martes y se publican el viernes por la tarde. Cuando los lees tienen tres días. Usarlos para el timing es como conducir mirando el retrovisor.

Yo los uso para una cosa sola: pesar mi sesgo de continuación. Si estoy largo en un mercado donde los fondos están amontonados de mi mismo lado en un extremo histórico, no cambio de idea, pero dejo de añadir y aprieto la gestión.

Pregunta 2: qué puede romper la semana, y a qué hora?

Esta es la más tonta de las cuatro preguntas y es la que más dinero me ha ahorrado.

No hace falta predecir el número. No lo consigue nadie, y quien te diga lo contrario te está vendiendo algo.

Hace falta saber la hora.

El valor del calendario es defensivo: no tener una posición abierta treinta segundos antes de un dato que en dos minutos hace cincuenta puntos en una dirección decidida al azar. No es análisis, es higiene.

En el Desk los eventos llegan con el impacto y con la explicación de qué quieren decir, que es la parte que falta en casi todos los calendarios que hay por ahí: saber que sale el dato no sirve de nada si no sabes por qué ese dato cuenta y qué espera el mercado.

Si quieres ver cómo se lee un dato antes de que salga, hicimos un ejemplo práctico con el informe de empleo americano.

La regla que aplico, y que te aconsejo robarme: antes de cada entrada, miro si hay algo en los treinta minutos siguientes. Cuesta tres segundos.

Pregunta 3: el mercado está pegado o libre para correr?

Esta es la pregunta que casi nadie se hace, y es la que explica por qué algunos días parecen embrujados.

Quien vende opciones se tiene que cubrir, y se cubre comprando y vendiendo el subyacente mientras el precio se mueve. El sentido de esas coberturas no siempre es el mismo, y eso lo cambia todo.

Cuando los dealers están en gamma positiva, para seguir cubiertos tienen que comprar cuando el mercado baja y vender cuando sube. El resultado es un mercado que se apaga solo: las jornadas se comprimen, los movimientos se recogen, los máximos duran poco.

Cuando están en gamma negativa, pasa lo contrario: tienen que vender mientras baja y comprar mientras sube. El movimiento en vez de absorberse se amplifica, y son los días en los que todo va más rápido de lo que esperas.

El Desk te da los tres números que hacen falta para entender en cuál de los dos mundos estás: el Net Gamma, el umbral de Zero Gamma donde se pasa de un régimen al otro, y las dos paredes, Call Wall y Put Wall, o sea las zonas donde se concentra tanta cosa que a menudo acaban haciendo de techo o de suelo.

Ojo con lo que te está diciendo, eso sí, porque es el malentendido clásico.

No te dice la dirección. Te dice el carácter de la jornada. Es la diferencia entre saber a dónde irá el coche y saber si la carretera está asfaltada o helada.

Lo explicamos bien en el artículo sobre la gamma exposure, y si te interesa por qué ciertos días explotan en la última hora, la segunda parte está en el artículo sobre las opciones con vencimiento a cero días.

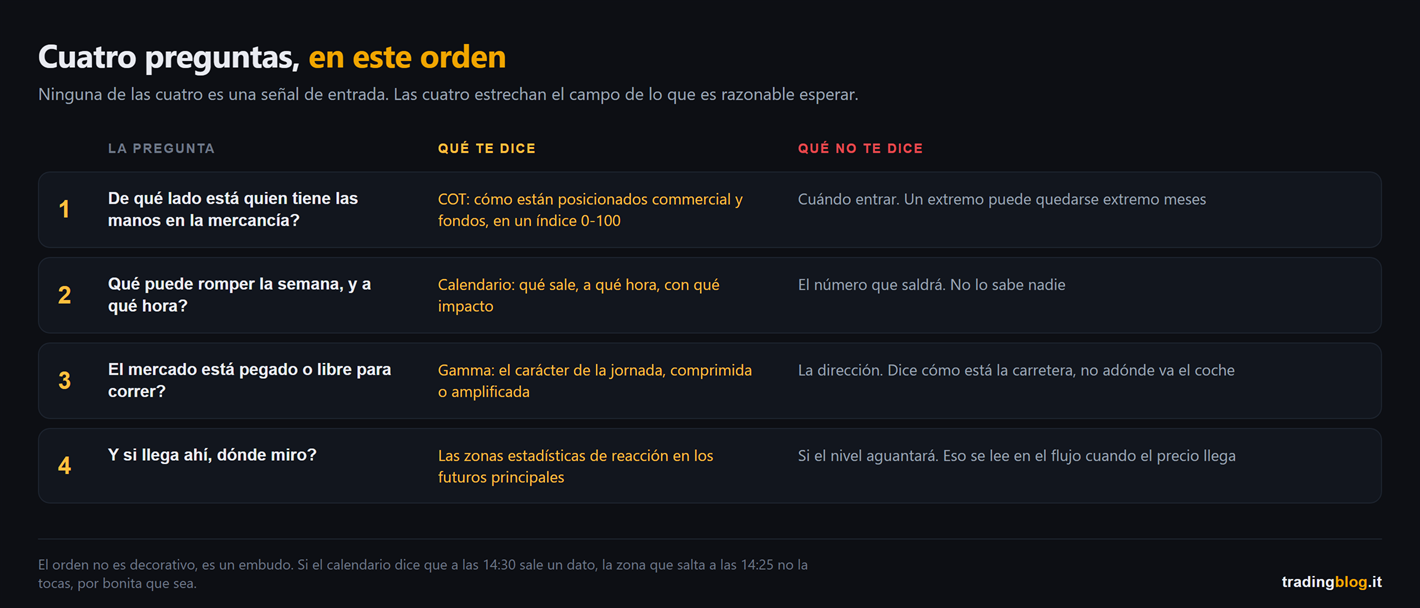
Tabla de las cuatro preguntas de la rutina de preparación, numeradas en orden: el posicionamiento COT, el calendario macro, el régimen de gamma y las zonas de reacción, con al lado qué dice y qué no dice cada una, porque ninguna de las cuatro es una señal de entrada
Las cuatro preguntas en orden, y para cada una qué te dice y sobre todo qué no te dice. Ninguna de las cuatro es una señal de entrada, las cuatro estrechan el campo de lo que es razonable esperar.

Pregunta 4: y si llega ahí, dónde miro?

La última, y viene la última por un motivo.

Un nivel por sí solo no ha salvado nunca a nadie. Lo dijimos hace dos semanas hablando del área de valor y del VPOC: el nivel no es la señal, es el sitio donde vale la pena mirar.

El Desk pone las áreas estadísticas de reacción en DAX, ES, NQ y Dow, así que llegas a la apertura sabiendo dónde están los puntos calientes en vez de descubrirlos mientras el precio choca contra ellos.

Luego la lectura la haces tú, y la haces con lo que hemos construido este verano: cuando el precio llega a la zona, la pregunta es siempre la misma, quién tiene prisa y quién está quieto esperando. Que es todo el sentido de las velas bid/ask y del CVD.

Por qué cuenta el orden

Las cuatro preguntas no son una lista de la compra, son un embudo. Cada una estrecha la siguiente.

Si el posicionamiento dice que están todos del mismo lado, sé que las sorpresas llegarán del otro.

Si el calendario dice que a las 14:30 hay un dato, la zona que salta a las 14:25 no la toco, por bonita que sea.

Si la gamma dice que estamos en un régimen comprimido, el objetivo que me había marcado a sesenta puntos de distancia probablemente hoy no llega, y mi plan lo tengo que ajustar a eso.

Y solo al final miro los niveles, que sin las tres primeras respuestas son solo rayas en una pantalla.

Comparación entre commercial y especuladores grandes en el informe COT, con lo que hace cada grupo y cómo se comportan en los extremos, y debajo una línea de tiempo que muestra los tres días de retraso entre la foto del martes y la publicación del viernes
Cómo se lee el posicionamiento COT sin hacerse daño: las dos familias que cuentan, qué quiere decir un extremo, y los tres días de retraso entre la foto y la publicación.

Lo que el Desk no hace, dicho claro

No te da señales. No te dice compra o vende. No tiene una idea sobre a dónde irá el mercado mañana, y si la tuviera no te la diría igualmente.

Es un sitio donde cuatro informaciones que normalmente están en cuatro webs distintas están en una sola pantalla, actualizadas cada día, con escrito al lado qué quieren decir.

El resto, que es la decisión, sigue siendo tuyo. Que es también lo que pone en su aviso legal, y por una vez no es un aviso puesto ahí para los abogados: datos estadísticos e informativos con fines educativos, ninguna asesoría y ninguna señal.

Cómo se entra

Ve a desk.thethundertrader.com, creas la cuenta con nombre, email y contraseña, y confirmas pinchando el enlace que te llega al correo. Si no lo confirmas no entras, así que mira también el spam.

Dentro está el selector de idioma arriba: italiano, inglés y español.

Qué haces desde mañana por la mañana

Una cosa sola, y no tiene que ver con el Desk.

Cógete diez minutos antes de la apertura y responde a las cuatro preguntas por escrito. Cuatro líneas, no una redacción. De qué lado está el posicionamiento, qué sale y a qué hora, qué régimen es, dónde están los niveles.

Luego por la noche relee esas cuatro líneas al lado de cómo ha ido la jornada.

Hazlo dos semanas y te pasará una cosa molesta: descubrirás que buena parte de las operaciones que te han hecho daño ya estaban excluidas por tus propias cuatro líneas, escritas esa mañana, por ti. Solo que las habías ignorado.

A mí me pasó exactamente eso, y fue más útil que cualquier indicador nuevo. Si te las apuntas en el diario en vez de en un papelito, dentro de un mes tienes una estadística en lugar de un recuerdo.

El gráfico te dice dónde está el precio. No te dice en qué película has entrado.

— tradingblog.itPosta su X

Cierro con lo que me convenció para dejar de improvisar por la mañana.

No fue una pérdida grande. Las pérdidas grandes duelen pero enseñan poco, porque te cuentan que has tenido mala suerte.

Fue una serie de pérdidas pequeñas, todas iguales, todas en el mismo sitio: entrado bien, técnicamente correcto, diez minutos antes de un dato macro que no había mirado.

No me faltaba un método. Me faltaban diez minutos.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.