Posts

Una cuerda de escalada asegurada con mosquetones de acero a dos clavos en una pared de roca oscura, entre la bruma y a contraluz ámbar.

Comprar crypto sin hacerse daño: cuánto poner, cuánto arriesgar, dónde guardarlas

Hola trader,

la pregunta que más me hacen sobre las crypto no es “qué compro”.

Es “¿cuánto pongo?“

Y yo siempre contesto con otra pregunta: ¿cuánto estás dispuesto a perder?

Ahí casi todos se paran. Alguno se ríe. Alguno contesta “nada, no las compro para perder”.

Pues ahí está todo el problema, en esa respuesta.

Nadie compra para perder. Pero quien no ha decidido antes cuánto puede perder, esa cifra la descubre después. Y corre el riesgo de descubrirla por el mercado, el peor día.

La lección anterior vimos qué mueve el precio. Hoy pasamos a la práctica, y la regla de base es una sola: primero se decide cuánto se puede perder, luego cuánto se compra. Nunca al revés.

Ok, vamos.

Antes de nada: mira de lo que es capaz

No te pido que adivines adónde va. Te pido que mires adónde ya ha ido.
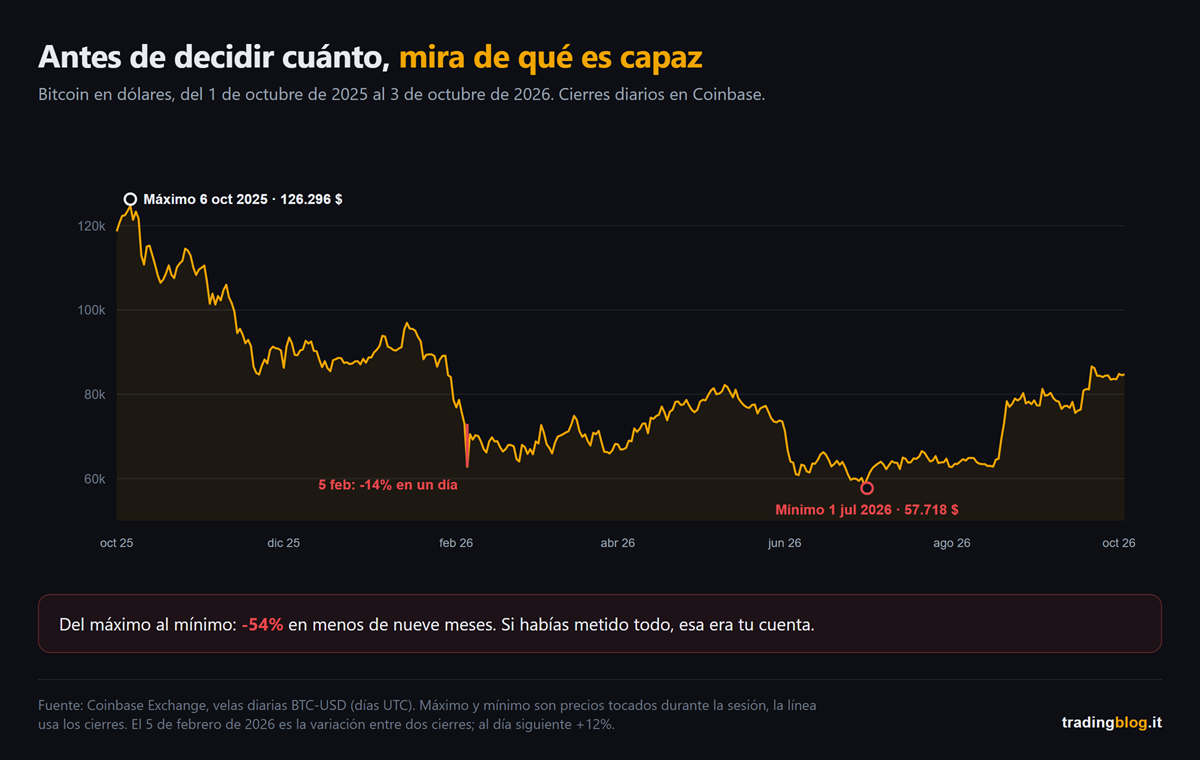
Gráfico del precio de bitcoin en dólares del 1 de octubre de 2025 al 3 de octubre de 2026 en Coinbase: del máximo de 126.296 dólares del 6 de octubre de 2025 al mínimo de 57.718 dólares del 1 de julio de 2026, una caída del 54%, con la bajada del 14% en un día del 5 de febrero de 2026 resaltada en rojo
Bitcoin desde el 1 de octubre de 2025 hasta hoy, cierres diarios en Coinbase. En menos de nueve meses ha perdido el 54% de máximo a mínimo, y el 5 de febrero de 2026 se dejó el 14% en un solo día.

El 6 de octubre de 2025, en Coinbase, bitcoin tocó 126.296 dólares.

El 1 de julio de 2026 tocó 57.718. Menos 54%.

En medio, el 5 de febrero de 2026, perdió el 14% en una sola jornada. Y al día siguiente recuperó el 12%.

No te lo digo para asustarte. Te lo digo porque esos números son tu cuenta, si lo metes todo.

Si hubieras comprado en el máximo con todo el capital, en julio te habría quedado menos de la mitad. Y no por un error de análisis: solo porque bitcoin se mueve así.

El tamaño se decide por el riesgo, no por las ganas

Te lo explico como lo hacemos en los futuros, porque vale exactamente igual.

Uno. Decide qué parte de tu capital estás dispuesto a perder si te equivocas. Un porcentaje, no una cifra al azar. Cuánto sea, lo decides tú: depende de cuánto capital tienes, de para qué lo necesitas y de cómo duermes por la noche. Lo que cuenta es que esté decidido antes y escrito en algún sitio.

Dos. Decide dónde te equivocas. Es decir, el precio al que tu idea ya no se sostiene. Ese es el stop.

Tres. Solo ahora calculas cuánto comprar: el riesgo dividido entre la distancia del stop. Si la distancia la mides en porcentaje, te sale cuánto vale la posición; si la mides en dólares por moneda, te sale cuántas monedas.
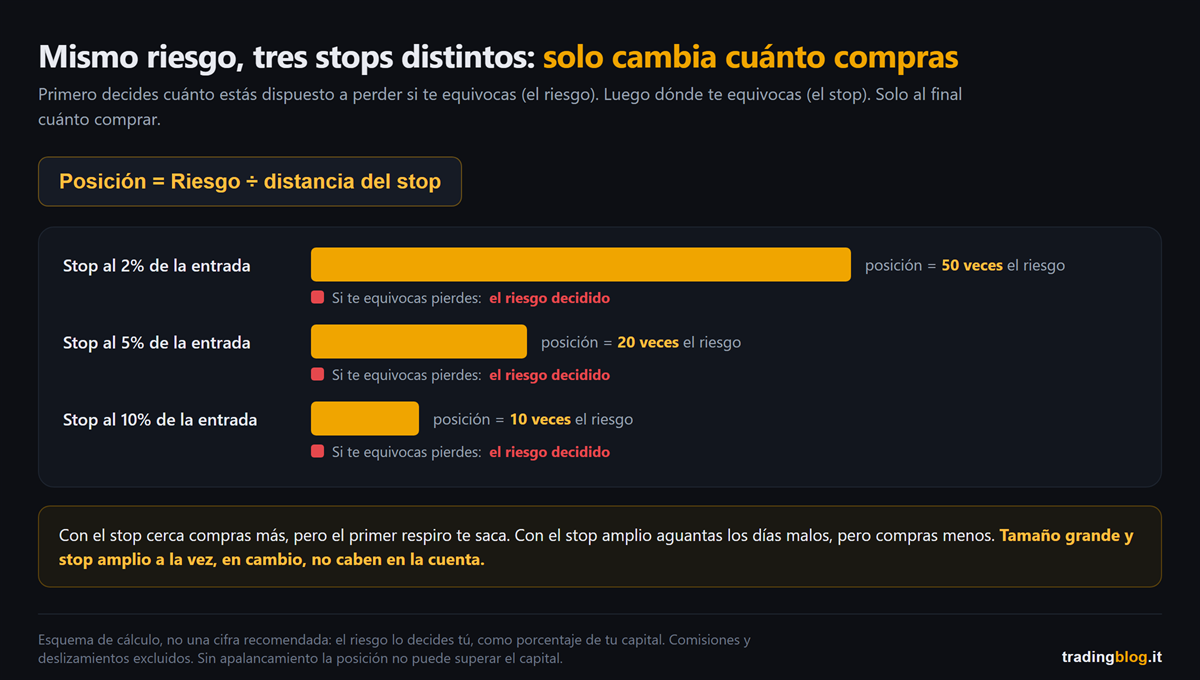
Esquema de cálculo del tamaño: posición igual al riesgo dividido por la distancia del stop. Con el stop al 2% la posición vale 50 veces el riesgo, al 5% 20 veces, al 10% 10 veces, y en los tres casos si te equivocas pierdes el riesgo decidido
El mismo riesgo, tres stops distintos. Con el stop al 2% de la entrada la posición puede valer 50 veces el riesgo, al 5% 20 veces, al 10% 10 veces. Si te equivocas pierdes siempre la misma cifra: solo cambia cuánto compras.

Mira la figura, porque aquí está lo que casi nadie tiene claro.

Arriesgar una cifra no quiere decir comprar esa cifra. Con el stop cerca puedes comprar más, con el stop lejos tienes que comprar menos. Si te equivocas, la pérdida es la misma, más comisiones y el posible deslizamiento del stop.

Un límite: sin apalancamiento la posición no puede superar el capital que tienes. Si la fórmula te da una cifra mayor que la cuenta, no es luz verde para el apalancamiento: quiere decir que el stop está demasiado cerca o el riesgo es demasiado alto.

Y vuelve al 5 de febrero. Con el stop al 2% ese día estabas fuera al primer suspiro, y al día siguiente el precio ya había recuperado el 12%. Con un stop más amplio aguantas jornadas así, pero tienes que comprar menos. El stop ajustado te deja comprar más, pero en un mercado que hace un 14% en un día salta por nada. Al que barren es al que mantiene el tamaño grande y luego aleja el stop, o directamente no lo pone.

¿Y si compras sin stop, para mantener? Es una elección legítima. Pero entonces la distancia del stop es todo el camino hasta cero. Y no es una hipótesis de manual: el -54% que has visto arriba no es lo peor, entre 2021 y 2022 bitcoin perdió el 77%, entre 2017 y 2018 el 84%. Así que la pregunta pasa a ser: si mañana se queda en la mitad, ¿cuánto de mi capital se va? Esa cifra tiene que ser una que puedas perder sin que te cambie la vida.

Esta cuenta la hago a mano desde hace años en los futuros. En las crypto, con cantidades llenas de decimales y el cambio euro dólar por medio, a mano te equivocas. Por eso hicimos el Gestor de Riesgo Crypto: pones capital, porcentaje de riesgo, entrada y stop, y te dice cuánto comprar. Si usas apalancamiento, también te avisa cuando el precio de liquidación cae antes de tu stop, es decir, cuando el stop que has puesto no llegará nunca. Es gratis, y te lleva treinta segundos. Mucho menos de lo que tardas en perder una cuenta por un tamaño elegido a ojo.

Sobre el apalancamiento no me repito: apalancamiento y liquidaciones, cómo te barren. Solo te digo que para comprar una crypto el apalancamiento no hace falta. Sirve a quien quiere hacer más con el capital que tiene, y ese más lo paga con el riesgo de salir antes de lo que había decidido.

Dónde guardas lo que has comprado

El tamaño te protege del precio. Pero el precio no es la única forma de perder dinero con las crypto.

Acuérdate de la distinción que arrastramos desde la primera lección: el registro es una cosa, quien te custodia el acceso es otra. El registro de bitcoin, hasta ahora, nadie ha conseguido reescribirlo. Los que caen una y otra vez son exchanges, servicios de custodia y claves.

Si dejas las crypto en el exchange, lo que tienes es una fila en su base de datos: te debe unas monedas. Si el exchange quiebra, el problema pasa a ser tuyo. Lo expliqué a fondo en el exchange, el sitio donde compras.

Y no hace falta una quiebra. El 21 de febrero de 2025, según el FBI, robaron unos 1.500 millones de dólares en crypto a un gran exchange. La blockchain no tuvo nada que ver: lo que vulneraron fue el sistema con el que el exchange firmaba las salidas de su depósito. Esa vez declaró que había cubierto a los clientes. Con FTX, que quebró en noviembre de 2022, los primeros reembolsos, para los créditos pequeños, empezaron en febrero de 2025. Y calculados en dólares, al precio del día de la quiebra: a quien tenía bitcoins le devolvieron lo que valían entonces más los intereses, no los bitcoins.

Si las mandas a una dirección de la que solo tú tienes las claves, en el registro siguen siendo tuyas y ningún exchange te las debe ya. Pero con las claves pasa a ti toda la responsabilidad. Cómo no perderlas y cómo no regalarlas lo tienes en las claves y el monedero.

Cuál de las dos eliges es asunto tuyo. Pero la custodia es una decisión de riesgo igual que el tamaño, y hay que tomarla antes, no el día en que todos corren a retirar.

Qué haces a partir de mañana por la mañana

Escribe el porcentaje. Cuánto del capital estás dispuesto a perder en una operación. Una línea, antes de abrir el exchange.

Decide el stop antes que el tamaño. Si no sabes dónde te equivocas, no sabes cuánto comprar.

Decide quién custodia las claves antes de comprar. Y si dejas las crypto en el exchange, hazlo sabiendo que lo que tienes es la promesa de una empresa.

Adónde vamos la próxima vez

Última lección de la serie. Le hemos puesto un límite a lo que te puede quitar el precio, y hemos elegido a quién confías las claves. Queda lo más traicionero de todo: las estafas que siguen funcionando. Firmas que autorizan a otro a vaciarte la dirección, falsos servicios de soporte, proyectos que desaparecen con el dinero.

Cuánto pongo es la pregunta equivocada. La correcta es cuánto estoy dispuesto a perder, y hay que hacérsela antes de pulsar comprar.

— tradingblog.itPosta su X

Vuelvo al principio.

A los que me contestan “nada, no las compro para perder” siempre les digo lo mismo.

Perfecto. Entonces escribe cuánto. Porque esa cifra el mercado te la va a pedir igual.

Solo que si no la has escrito tú, la elige él.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.

Puerto de contenedores de noche con enormes engranajes de acero y estelas de luz ámbar que corren entre los contenedores.

Qué mueve de verdad el precio de bitcoin: flujos, derivados, liquidaciones

Hola trader,

yo vengo de los futuros.

ES, NQ, DAX. Cosas con horario, una campana que abre y otra que cierra, y un informe semanal que te dice quién está posicionado de qué lado.

La primera vez que me puse a mirar bitcoin con ojos de futuros, la pregunta que me hice fue la más básica: ¿quién lo está comprando, ahora?

Y la respuesta me descolocó.

Muchas veces, lo que lo empuja no es quien compra bitcoin de verdad. Son contratos que ni siquiera entregan bitcoin.

La lección anterior, las stablecoins y quién garantiza qué, terminaba con una promesa: ahora miramos lo que te interesa de verdad, qué mueve el precio.

Ok, vamos.

Primer grifo: los flujos

Desde enero de 2024 en Estados Unidos se compran ETF al contado sobre bitcoin. Te lo explico en dos líneas.

Cuando el ETF cotiza por encima del valor de los bitcoins que contiene, o cuando un cliente grande pide participaciones, un participante autorizado crea otras nuevas. Y a cambio en el fondo entran bitcoins de verdad: desde julio de 2025 la SEC permite entregarlos directamente, antes se pasaba por el efectivo y los bitcoins los compraba el fondo. Cuando la gente sale, pasa lo contrario.

Así que un flujo neto positivo quiere decir algo concreto: alguien ha tenido que conseguir esos bitcoins.

Las cifras, a 1 de octubre de 2026: desde que existen, en estos fondos han entrado, descontadas las salidas, 57.700 millones de dólares.

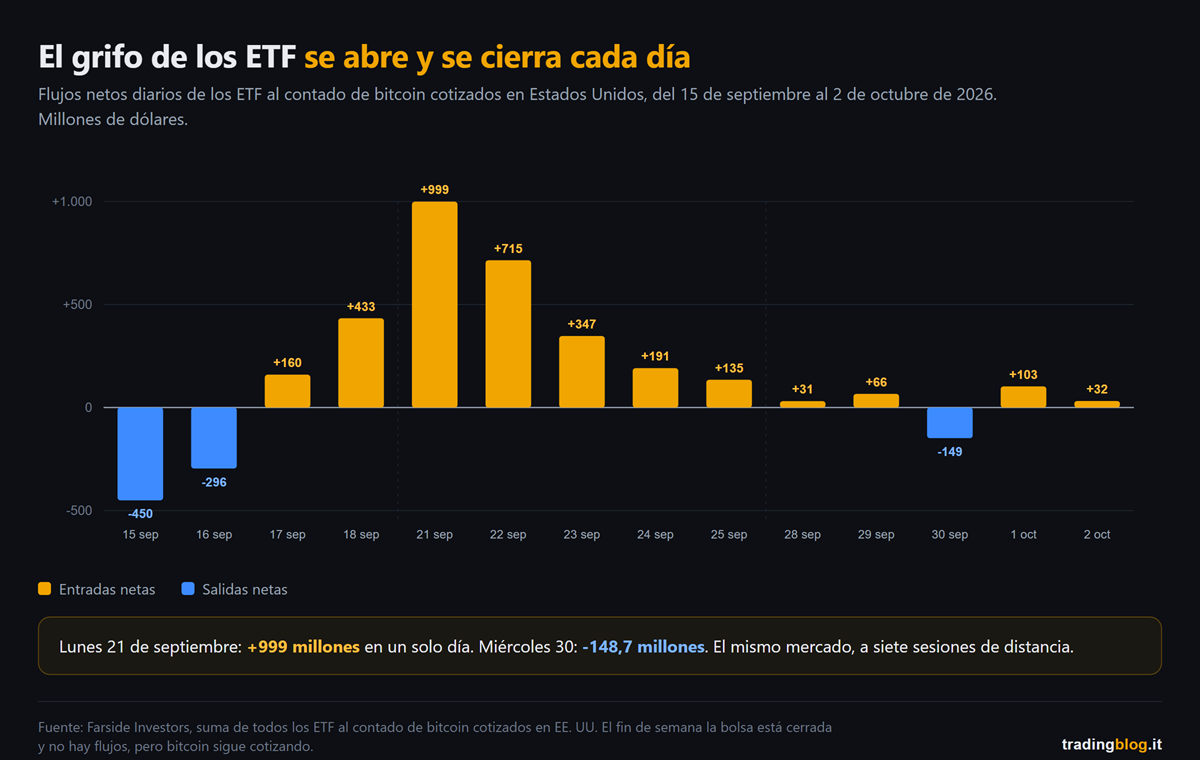
Pero el número que cuenta para quien opera es el diario. Y baila.

Gráfico de barras de los flujos netos diarios de los ETF al contado de bitcoin cotizados en Estados Unidos del 15 de septiembre al 2 de octubre de 2026: salidas a mediados de septiembre, un pico de 999 millones de entradas el 21 de septiembre y después entradas cada vez menores hasta una salida de 148,7 millones el 30 de septiembre
Los flujos netos diarios de los ETF al contado sobre bitcoin del 15 de septiembre al 2 de octubre de 2026. En ámbar los días de entradas, en azul los de salidas. El mismo grifo pasa de casi mil millones en un día al signo menos en siete sesiones.

Lunes 21 de septiembre de 2026: casi mil millones de entradas en un solo día.

Miércoles 30 de septiembre: 148,7 millones de salidas.

En el primer semestre de 2026 de estos fondos habían salido 5.400 millones netos, te lo conté aquí. En el tercer trimestre entraron 6.360 millones.

Tres cosas, antes de que te enamores.

El grifo tiene horario. Los ETF se negocian cuando la bolsa americana está abierta. Bitcoin no: se mueve de noche, el fin de semana, en Navidad. Cuando el precio se mueve un sábado, el ETF no pinta nada.

El flujo también puede ir detrás del precio. Si bitcoin sube durante una semana, no es raro que entre más gente en los fondos. En ese caso no es el flujo el que ha empujado: es el precio el que ha arrastrado al flujo.

No todo lo que entra es una apuesta al alza. Hay quien compra el ETF y en el mismo momento vende un futuro, para cobrar la diferencia entre los dos precios. A él la dirección le da exactamente igual.

Segundo grifo: los derivados

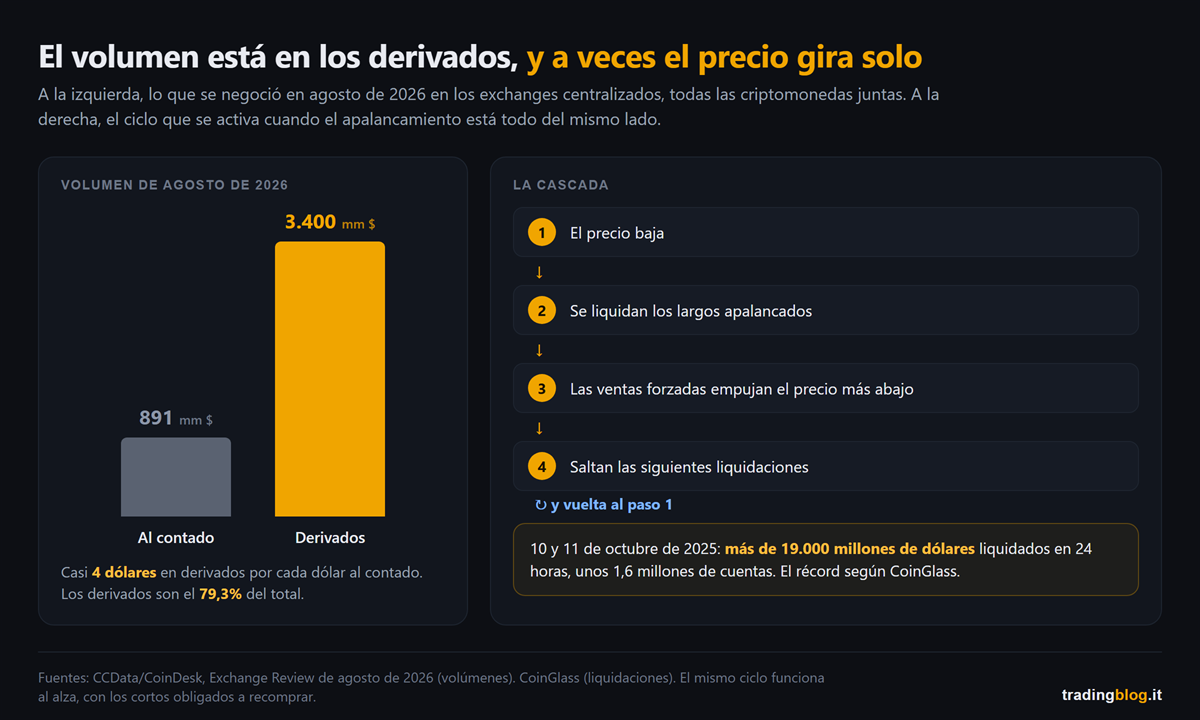
En agosto de 2026, en los exchanges centralizados y contando todas las crypto, al contado se negociaron 891.000 millones de dólares. En derivados, 3,4 billones. El 79,3% del total.

Por cada dólar de crypto comprado o vendido de verdad, giran casi cuatro en contratos que no entregan nada.

A la izquierda, el volumen de agosto de 2026 en los exchanges centralizados, 891.000 millones de dólares al contado frente a 3,4 billones en derivados; a la derecha, los cuatro pasos de una cascada de liquidaciones, con el récord del 10 y 11 de octubre de 2025: más de 19.000 millones liquidados en 24 horas
A la izquierda el volumen de agosto de 2026 en los exchanges centralizados: 891.000 millones al contado frente a 3,4 billones en derivados. A la derecha el ciclo de la cascada: el precio baja, saltan las liquidaciones, las ventas forzadas empujan el precio más abajo, y saltan las siguientes.

El contrato estrella se llama perpetuo. Te lo explico: es un futuro sin vencimiento. En el ES cada tres meses haces el rollover, aquí no, la posición sigue abierta hasta que la cierras tú. O hasta que te la cierran.

¿Y cómo hace entonces su precio para seguir pegado al real? Con el funding rate, la tasa de financiación. En el mayor exchange de derivados se paga por defecto cada ocho horas: si la tasa es positiva los largos pagan a los cortos, si es negativa al revés. Y la tasa sube cuando el contrato cotiza por encima del precio al contado. Es dinero que pasa de un trader a otro, no se lo queda el exchange.

Traducido para los que venimos de los futuros: el funding es un termómetro del posicionamiento que se actualiza cada ocho horas. No te dice quién está posicionado como el COT, te dice cuánto están dispuestos a pagar los compradores apalancados. Si es alto y positivo, hay cola del lado de los compradores, y esa cola paga por seguir en ella.

El otro dato es el open interest, los contratos abiertos en ese momento. A finales de agosto de 2026, en los exchanges de derivados y contando todas las crypto, valían 101.000 millones de dólares. Cada contrato abierto tiene dos personas dentro, un largo y un corto, y tarde o temprano tendrán que salir. Por voluntad propia, o no.

Tercer grifo: quien sale sin haberlo decidido

Del apalancamiento y las liquidaciones ya escribí en serio, y no te lo repito: apalancamiento y liquidaciones, cómo te barren.

En el ES, por encima de un máximo evidente, están los stops de quien va corto. El precio llega, los stops se convierten en órdenes de compra, el precio da otro tirón. Ya lo conoces.

En bitcoin es exactamente lo mismo, con tres diferencias: el apalancamiento es mucho más alto, el mercado no cierra nunca, y el último stop no lo decides tú: lo dispara el exchange cuando se acaba el margen, y se llama liquidación.

El 10 y 11 de octubre de 2025, según CoinGlass, en 24 horas se liquidaron posiciones por más de 19.000 millones de dólares, unos 1,6 millones de cuentas. El récord desde que existen estadísticas.

Y probablemente es un recuento a la baja: el mayor exchange de derivados, en su flujo público, comunica como máximo una liquidación por segundo por contrato. Las demás de ese segundo no se ven.

Ese día la mecha la encendió una noticia, los aranceles anunciados contra China. Pero gran parte de la bajada no la hizo quien tenía una opinión: la hizo quien estaba obligado a vender.

Y por encima de todo, el tiempo que hace

Los tres grifos explican el cómo. El porqué, a veces, está fuera de las crypto.

Bitcoin reacciona al macro como un activo de riesgo: tipos, dólar, liquidez. Pero no como un interruptor. Después de la subida de tipos del 16 de septiembre de 2026, que sobre el papel les quita agua a los grifos, los ETF sobre bitcoin hicieron la semana de entradas más fuerte desde octubre de 2025.

El macro te dice qué tiempo hace. No te dice adónde va el barco.

De lo que significó la subida de la Fed del 16 de septiembre y de lo que el dólar fuerte le hace a tus operaciones escribí en los artículos de mercado.

Y aquí un consejo de quien se ha quemado con el apalancamiento: un dato americano importante mueve también bitcoin, y si te pilla con apalancamiento alto sin saber que salía, la liquidación la pagas tú. El calendario macro con el impacto de cada evento lo tienes gratis dentro de Thunder Desk. Cinco minutos antes de abrir una posición, no después.

Qué haces a partir de mañana por la mañana

Lee los flujos con la fecha y en proporción. Mil millones en un día dan para un titular. Tres días después puede ser lo contrario.

Antes de entrar mira el funding y el open interest. Si el funding es alto y el open interest sigue subiendo, hay mucho apalancamiento pagando por seguir abierto, y la cascada ya tiene la gasolina.

Acuérdate de que el fin de semana el grifo de los ETF está cerrado, el de los derivados no. Cuando la bolsa americana está cerrada, los que mueven el precio son los exchanges, y ahí la parte gorda la hacen los contratos apalancados.

Adónde vamos la próxima vez

La próxima vez pasamos a la práctica: comprar sin hacerse daño. Cuánto poner, cuánto arriesgar, y dónde guardar lo que has comprado.

El precio de bitcoin, muchas veces, no lo hace quien compra bitcoin de verdad. Lo hace quien mantiene abiertos contratos apalancados, y sobre todo quien está obligado a cerrarlos.

— tradingblog.itPosta su X

Cierro con lo que se me quedó pegado de aquella primera vez.

Pensaba que iba a encontrar un mercado nuevo, con reglas nuevas.

Encontré el mismo mercado que ya conozco: posicionamiento, apalancamiento, stops.

Solo que sin campana de cierre.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
Una torre de piedra aislada a la izquierda y un entramado de estructuras industriales iluminadas a la derecha, separadas por una llanura a oscuras, a contraluz ámbar

Bitcoin y ethereum no son dos versiones de lo mismo

Hola trader,

durante un tiempo compré ethereum por un motivo que ahora me da risa: costaba menos.

Bitcoin estaba allá arriba, ethereum unos pocos miles, y en mi cabeza el razonamiento cuadraba: este es caro, este otro todavía tiene que recuperarse.

No era una tesis.

Era un precio mal leído.

Una tesis es una frase que puedes escribir en un papel y que alguien te puede desmontar. “Cuesta menos, así que subirá” no te la puede desmontar nadie, porque no dice nada.

Esta es la lección que me lo hizo entender. Si te perdiste la anterior, el exchange, léela: ahí se ve dónde se compra. Aquí se ve qué se compra.

Ok, vamos.

La diferencia que te cuentan, y que en el último año no se sostiene

La versión que circula es simple. Bitcoin es escaso, ethereum no. Uno tiene un techo de 21 millones escrito en piedra, del otro se puede crear hasta el infinito. Fin de la historia.

Pues vamos a ver cuánto se ha creado de verdad.

En los doce meses hasta el 16 de septiembre de 2026, la oferta de bitcoin creció un 0,82%.

La de ethereum, un 0,81%.

Prácticamente el mismo número. Quien tenía uno y quien tenía el otro se encontró diluido en la misma medida.

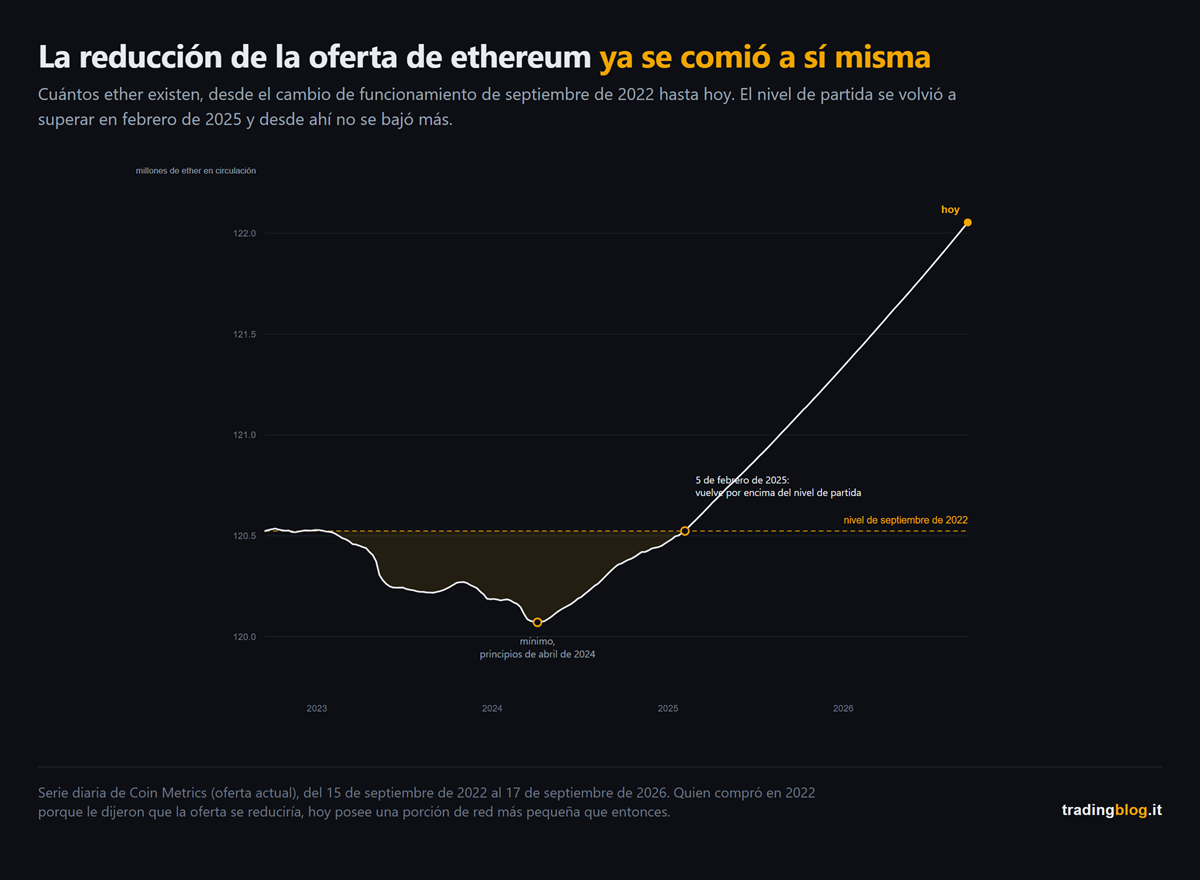
Gráfico de la oferta de ethereum desde septiembre de 2022 hasta septiembre de 2026: baja por debajo del nivel de partida, toca el mínimo a primeros de abril de 2024, luego vuelve a subir y desde el 5 de febrero de 2025 se mantiene por encima de ese nivel
La oferta de ethereum desde el paso a proof of stake hasta hoy. El mínimo es de abril de 2024, desde febrero de 2025 ha vuelto por encima del nivel de partida y ya no ha bajado.

Y si miras el ritmo de los últimos treinta días, ethereum está incluso un poco por encima: 0,87% anualizado.

Así que la diferencia que cuenta no es esa. Si fuera esa, en el último año no habría habido ninguna diferencia.

La diferencia de verdad es quién decide ese número

En bitcoin el número está escrito. Hoy 3,125 bitcoin nuevos por cada bloque, y cada 210.000 bloques se reduce a la mitad. Cualquiera, con una calculadora, puede decirte cuántos bitcoin existirán en 2100.

La próxima reducción a la mitad es en el bloque 1.050.000. A mediados de septiembre de 2026 faltaban unos 82.500, y a ese ritmo caemos alrededor de abril de 2028. Fíjate en cómo lo he escrito: “alrededor de”. Se cuenta en bloques, no en días, y quien te da la fecha exacta con la hora te está vendiendo una precisión que no existe.

Y esa regla no se mantiene porque alguien la haya prometido. Se mantiene por el motivo que vimos en la primera lección: el registro lo tienen en copia todos, y las reglas las hace cumplir cada uno por su cuenta. Para cambiarlas no basta con que lo quiera alguien grande, tienen que adaptarse casi todos.

En 2026 se tuvo la prueba. El 8 de agosto una propuesta de cambio de las reglas, BIP-110, llegó a la fase en la que los mineros tienen que decir sí o no. Recogió el 2,53% frente a un umbral del 55%. Y ese 55% es solo el umbral con el que señalan los mineros: las reglas luego las hace cumplir quien verifica las transacciones, que es otro conjunto de gente distinto. Por eso la cadena que intentaba separarse se separó sola en vez de arrastrar consigo a bitcoin: produjo dos bloques en ocho horas y ahí se paró. Las reglas de fondo de bitcoin no cambian desde noviembre de 2021.

Tenlo en cuenta, eso sí, porque es un arma de doble filo: quien te vende “inmutable” te está vendiendo en el mismo paquete también “no se adapta”.

En ethereum ese número es el saldo de dos fuerzas

Aquí no hay ningún techo, y no es un detalle que haya que esconder: es sencillamente otro planteamiento.

Por un lado el protocolo acuña ETH nuevos para pagar a quien mantiene la red en pie. Cuántos, depende de cuánto ETH hay depositado en garantía. A mediados de septiembre de 2026 son 43,1 millones, es decir el 35% del total, y en la cola para entrar hay otros 1,85 millones con más de un mes de espera.

Por el otro lado la red destruye una parte de la comisión de cada transacción.

El saldo entre las dos cosas puede ir en dos direcciones, y depende de cuánto se use la red. Red atascada y cara: se destruye más de lo que se acuña, la oferta baja. Red fluida y barata: se acuña más de lo que se destruye, la oferta sube.

Y aquí está el trozo que vale por sí solo toda la lección.

En marzo de 2024 una actualización hizo casi gratis, para las redes de segundo nivel, apoyarse en la principal. Y el asunto no es solo que la gente se haya mudado allí: es que esas redes, que a la red principal le pagaban una factura salada por dejar ahí sus datos, desde entonces pagan una fracción. A mediados de septiembre de 2026 hacen 62 veces las operaciones de la red principal, y en esas redes una transferencia cuesta menos de un céntimo.

Resultado: en un día cualquiera de septiembre de 2026 en la red principal se destruyen unos cuarenta ETH, frente a una media de 2.481 al día desde que el mecanismo existe.

La oferta de ethereum tocó el mínimo a primeros de abril de 2024. Desde el 5 de febrero de 2025 ha vuelto por encima del nivel que tenía el día del cambio de funcionamiento, y ya no ha vuelto a bajar de ahí.

Quien en 2022 compró tras oír que la oferta se iba a reducir, hoy tiene una parte de la red más pequeña que entonces.

Y ojo, porque el saldo tiene dos lados y mientras tanto se ha movido también el otro: el ETH depositado en garantía ha pasado de unos 31 millones en la primavera de 2024 a más de 43 millones hoy, y cuanto más hay depositado más acuña el protocolo. La oferta ha vuelto a subir por dos motivos que empujan en la misma dirección, menos destrucción y más emisión. En 2023, con la red atascada y muchos menos ETH depositados, el saldo sí se daba la vuelta de verdad. Hoy el listón está más alto, porque la emisión que hay que batir es la de más de 43 millones de ETH depositados y ya no la de 31.

No es que alguien haya cambiado las reglas del juego. Es que esa reducción no era una propiedad garantizada del sistema, era una consecuencia del atasco. El mecanismo que según el relato tenía que reducir la oferta solo trabaja cuando la red está atascada: cuando la red empezó a funcionar bien, ese mecanismo casi se paró.

Dos oficios quiere decir dos maneras distintas de equivocarse

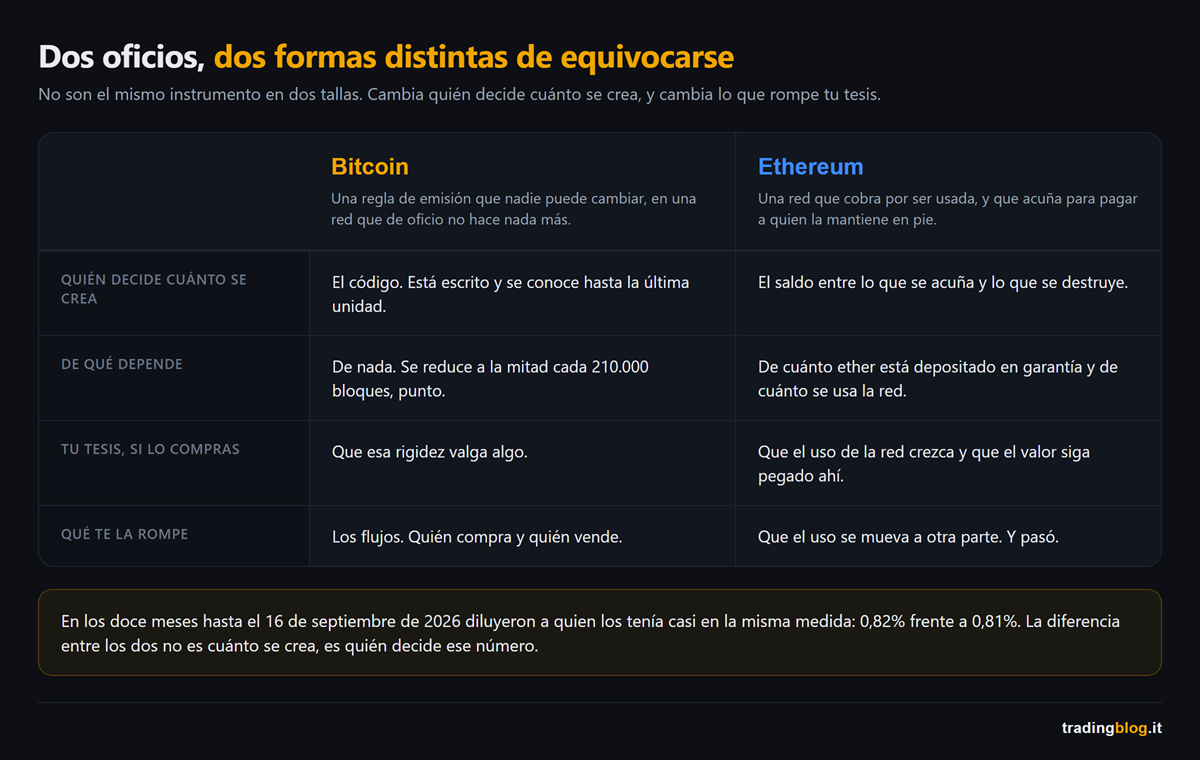
Tabla que compara bitcoin y ethereum en cuatro filas: quién decide cuánto se crea, de qué depende, cuál es la tesis de quien lo compra y qué se la rompe
Los dos oficios comparados: quién decide cuánto se crea, de qué depende, qué mueve el precio y qué rompe la tesis.

Bitcoin es una regla de emisión que nadie puede cambiar, sobre una red que de oficio no hace nada más. Si lo compras, tu tesis es que esa rigidez vale algo. Lo que te la rompe son los flujos, es decir quién compra y quién vende: a 16 de septiembre de 2026 los ETF al contado sobre bitcoin en Estados Unidos están en salidas netas de unos dos mil millones de dólares desde principios de año, y de lo que dicen de verdad los flujos de los ETF ya escribí aquí.

Ethereum es una red que cobra por ser usada. Si lo compras, tu tesis es que ese uso crezca y que el valor se quede pegado ahí. Lo que te la rompe es que ese uso deje de pasar por ahí, o que pase pagando una fracción de lo que pagaba, que es exactamente lo que ha pasado.

Dos instrumentos, dos tesis, dos cosas distintas que mirar. No es la misma posición en dos tallas.

Lo que ninguno de los dos es

Bitcoin no es el seguro contra los bancos centrales. En 2026 la Fed ha mantenido la línea dura y el 16 de septiembre subió los tipos, primera subida en más de tres años. Bitcoin, en el mismo año, ha bajado. Se comporta como un activo de riesgo ligado a cuánta liquidez circula, no como una póliza inmune a esa liquidez.

Ethereum no es una acción con cupón. El rendimiento del protocolo ha bajado al 2,59% anual, y el fondo de BlackRock que lo pone de verdad en garantía les pasa a los inversores el 1,45% anual (dato a 16 de septiembre de 2026). La diferencia no es toda comisión, y esa es la parte interesante: una parte se la quedan él y quien le hace el trabajo, otra es sencillamente ether que el fondo mantiene libre, sin ponerlo en garantía, para poder devolver el dinero a quien sale. Y mientras tanto el subyacente, desde principios de año, pierde a doble dígito. Un rendimiento del 1,45% anual sobre una cosa que en nueve meses deja en el camino más de diez veces eso no es un cupón, es una hoja de parra.

Y hay un cortocircuito: cuanto más capital entra en garantía persiguiendo ese rendimiento, más acuña el protocolo, y menos rinde para todos los que ya están dentro. El dividendo se diluye solo a medida que van llegando los accionistas.

Qué haces desde mañana por la mañana

Escribe la tesis antes de comprar. Una sola línea: “lo compro porque…”. Si la línea es “porque cuesta menos que el otro”, eso no es una línea, eso es lo que hacía yo.

Pregúntate qué te la rompería. Para uno son los flujos, para el otro es cuánto se usa la red. Son dos cosas que se miran en dos sitios distintos, y ninguna de las dos se mira en el gráfico de precios.

No los dimensiones igual solo porque están en la misma carpeta. Son dos oficios, y en 2026 el segundo se ha movido mucho más que el primero, en las dos direcciones.

Adónde vamos la próxima vez

Hasta ahora hemos visto el registro, las claves, el sitio donde se compra y las dos cosas principales que se compran ahí. La próxima vez les toca a las que prometen no moverse nunca: las stablecoins, y sobre todo quién garantiza qué.

La diferencia entre los dos no es cuánto se crea de cada uno. Es que en uno ese número está escrito, y en el otro es el resultado de cómo se usa la red.

— tradingblog.itPosta su X

Cierro con lo que me hizo cambiar de idea.

No fue un gráfico.

Fue darme cuenta de que de una de las dos cosas que tenía en cartera no sabía decir, en una sola frase, por qué demonios tenía que valer algo.

Y si no lo sabes decir, no tienes una posición.

Tienes una esperanza con dinero dentro.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
Larga fila de losas de piedra idénticas iluminadas en ámbar, alineadas en la oscuridad como las páginas de un registro infinito, cada una grabada con la misma marca que la anterior

Qué es una blockchain, sin humo

Hola trader,

empiezo con una confesión que me deja en ridículo.

Mis primeras criptomonedas las compré sin tener ni la más remota idea de qué era una blockchain.

Sabía que subía. Con eso bastaba.

Es como conducir durante años sin saber que debajo del capó hay un motor: mientras todo funciona, no hace falta. El día que se para en mitad de la carretera, sin embargo, eres el que está ahí parado esperando a que alguien le explique qué ha pasado.

Así que con este artículo empieza una serie. Ocho lecciones, una por semana, el lunes por la mañana, de abajo hacia arriba.

Nada de fórmulas. Nada de inglés sin traducir. Solo las cosas que, si no las sabes, tarde o temprano te cuestan dinero.

Ok, vamos.

El problema que alguien estaba intentando resolver

Olvida por un momento la palabra blockchain y piensa en algo banal: ¿cómo le mandas cien euros a un amigo?

Vas al banco, o abres la app. Y el banco hace una sola cosa: escribe en un registro que tú tienes cien euros menos y él cien más.

No se mueve nada físico. Se actualiza una línea.

El asunto, por lo tanto, es que quien tiene el registro manda. Puede bloquearte, puede equivocarse, puede decidir que hoy no le caes bien.

La pregunta que alguien se hizo es: ¿se puede llevar un registro sin que haya un dueño del registro?

La blockchain es la respuesta a esa pregunta. No es otra cosa.

Qué es, en una línea

Es un registro público, copiado idéntico en miles de ordenadores repartidos por el mundo, que cualquiera puede leer y que nadie puede corregir por su cuenta.

Vuelve a leer las tres partes, porque son toda la lección: público, copiado, no corregible.

Dentro no hay ninguna caja fuerte. No hay monedas de oro digitales aparcadas en algún sitio. Hay líneas, exactamente como en el banco.

La diferencia es quién las custodia y cómo se ponen de acuerdo.

Por qué no se puede falsear

Aquí está el malentendido más extendido, y yo también caí: la gente piensa que es segura porque está “encriptada”.

No es ese el motivo. El motivo es mucho más de pueblo.

Primero: está copiada. Si yo modifico mi copia del registro para darme mil bitcoin, mi versión ya no coincide con las otras miles que circulan. Cuando la red compara, la mía se descarta como un billete falso entre diez mil verdaderos. No hace falta que alguien me pille: se pilla solo.

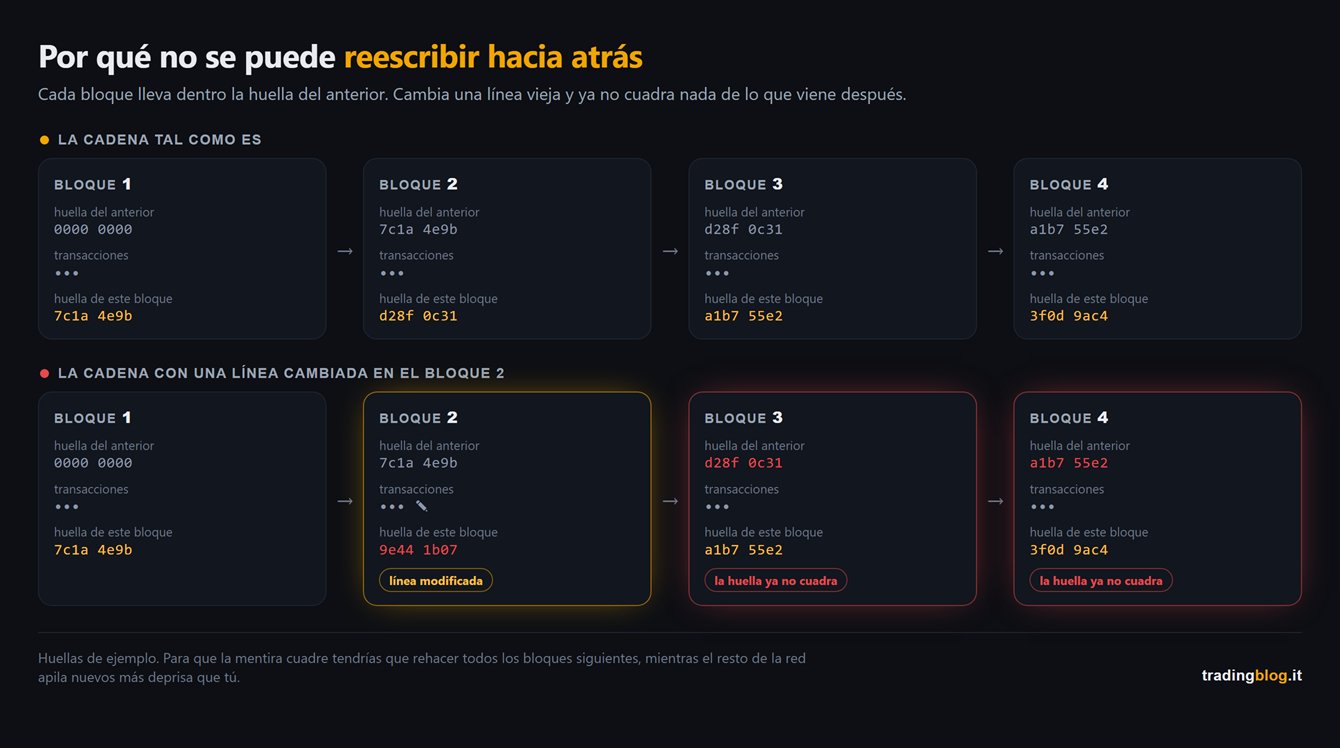
Segundo: está encadenada. Las transacciones se agrupan en bloques, y cada bloque lleva dentro la huella del anterior. Es como una pila de folios donde cada folio lleva escrito arriba el resumen exacto del folio de debajo.

Ahora prueba a cambiar una línea en un folio de hace tres meses.

La huella de ese folio cambia, así que el folio de encima ya no cuadra. Y por tanto tampoco cuadra el de más arriba. Para que la mentira cuadrase tendrías que rehacer todos los folios que vinieron después, mientras el resto del mundo sigue apilando nuevos más deprisa que tú.

Dos cadenas de cuatro bloques comparadas: arriba la cadena íntegra, donde la huella escrita en cada bloque coincide con la del anterior, abajo la misma cadena con una línea modificada en el bloque 2, donde la huella cambia y todos los bloques siguientes ya no cuadran
Una cadena de cuatro bloques, cada uno con la huella del bloque anterior. Debajo, la misma cadena con una línea modificada en el segundo bloque: la huella ya no cuadra y todos los bloques siguientes quedan inválidos.

Por eso se llama cadena de bloques. El nombre, por una vez, dice exactamente lo que hace.

La seguridad no está en el secreto. Está en la repetición y en la comparación.

Y ahora la cuenta que hay que pagar

Esta parte los vendedores de sueños se la saltan, y en cambio es la que te explica la mitad de las cosas que ves pasar.

Mantener miles de copias del mismo registro, y hacer que se pongan de acuerdo continuamente, es monstruosamente ineficiente.

El techo se puede subir, y de hecho lo suben cada cierto tiempo. Pero el precio de fondo sigue ahí: pagas en lentitud y en comisiones lo que ahorras en confianza.

Mira los números, que aclaran mejor que mil palabras.

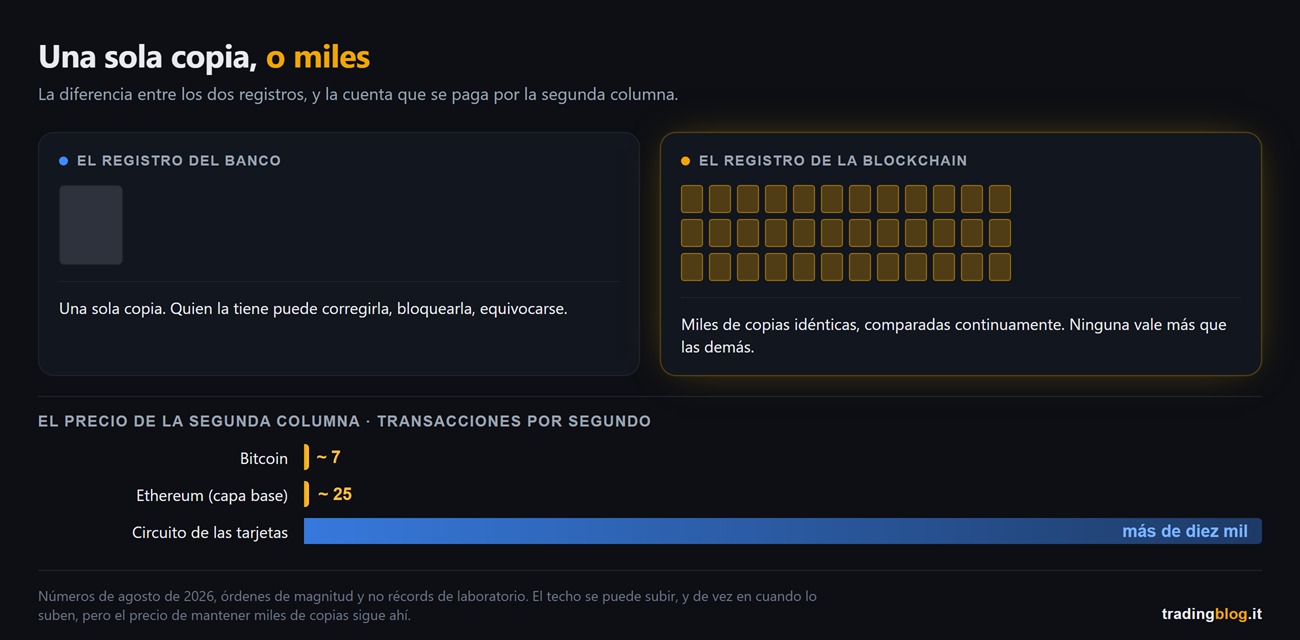
Bitcoin aguanta unas 7 transacciones por segundo, y un bloque nuevo sale cada diez minutos aproximadamente.

Ethereum, en su capa base, está alrededor de 25, ya el doble que hace dos años porque se subió el techo por bloque.

El circuito de las tarjetas de crédito procesa de media más de diez mil por segundo, y en los picos muchas más.

Son números de agosto de 2026: esto envejece deprisa, así que cógelos con la fecha pegada.

Comparación entre el registro del banco, una sola copia en manos de un dueño, y el de la blockchain, decenas de copias idénticas comparadas continuamente, con las transacciones por segundo en agosto de 2026 debajo: unas 7 para bitcoin, unas 25 para ethereum, más de diez mil para el circuito de las tarjetas
Comparación entre el registro del banco, una sola copia en manos de un dueño, y el registro de la blockchain, miles de copias idénticas comparadas entre sí. Debajo, las transacciones por segundo: unas 7 para bitcoin, unas 25 para ethereum, más de diez mil para el circuito de las tarjetas.

No son números para decir “la blockchain es una porquería”. Son números para decirte que es una herramienta con un oficio concreto, y ese oficio no es comprar el café.

Un registro que no tiene dueño lo usas cuando el dueño es exactamente el problema que quieres quitar de en medio. Para todo lo demás, la tarjeta de crédito funciona perfectamente y es más barata.

Las tres cosas que desde mañana te sirven

Bien, ¿y en la práctica? ¿Qué cambia para ti, que a lo mejor solo compras y ya está?

Una. Ahora sabes por qué las comisiones bailan. En bitcoin el espacio en un bloque es limitado y sale solo uno cada diez minutos. Cuando hay cola se hace una subasta para entrar, y pasa delante quien paga más por byte ocupado, no quien paga más en términos absolutos. En ethereum el mecanismo es distinto, el precio base lo decide el protocolo, pero para ti la sustancia es la misma: cuando hay tráfico se paga más.

Dos consecuencias que valen dinero. La primera: la comisión no depende de cuánto mandas. Mover diez euros y mover diez millones cuesta igual, porque pagas el peso de la transacción, no el valor. La segunda: la comisión de red no la decide el exchange, pero la comisión de retirada que te cobra él es otra cosa, a menudo fija y a menudo mucho más alta que el coste real. Esa ve a comprobarla.

Dos. Ahora sabes por qué esa transferencia está “pendiente”. No está viajando a ninguna parte. Está en la cola, esperando a que alguien la meta en un bloque.

Tres, y esta es la más importante de todas. Una transacción confirmada no se cancela. No hay ninguna oficina de reclamaciones. Si te estafan, si haces clic en lo que no debías a las dos de la mañana, o si mandas por la red equivocada, ese dinero se ha ido y punto.

En cambio con un solo carácter equivocado estás cubierto: las direcciones llevan dentro un código de control y el wallet te bloquea antes de enviar. Con la red no. Cuando retiras de un exchange te aparece un desplegable que te pregunta por qué red mandar, y equivocarse ahí es la manera número uno en la que un principiante quema dinero en su primera transferencia.

La misma propiedad que hace el registro imposible de falsear, salvo que tengas en la mano más potencia de cálculo que todo el resto de la red junto, lo hace imposible de corregir cuando el error lo cometes tú.

Y aquí hace falta una precisión que casi nadie hace: lo que no se falsea es el registro. Todo lo que está encima y alrededor, exchanges, wallets, contratos, puentes entre cadenas, se revienta con regularidad. Cuando lees que han desvalijado un exchange, no es la blockchain la que ha cedido.

En el trading esa es la única línea de todo el artículo que te puede salvar dinero de verdad.

Adónde vamos la próxima vez

Si el registro no tiene dueño, la siguiente pregunta sale sola: ¿cómo sabe el registro que esa línea la has escrito tú y no yo?

Ahí entran las claves, y es la lección de la semana que viene. Es también donde se entiende qué significa de verdad la frase “not your keys, not your coins”, que todos repiten y pocos han entendido.

Si en cambio ya quieres echar un vistazo a qué mueve los precios de esto, hablé de ello en bitcoin y los flujos de los ETF, que es otro planeta comparado con esta lección pero es donde acaban estas conversaciones.

La blockchain no es segura porque sea secreta. Es segura porque está copiada, y esa misma copia es el motivo por el que es lenta y cara.

— tradingblog.itPosta su X

Cierro con lo que me repito cada vez que alguien intenta venderme la palabra blockchain como si fuera magia.

No es magia. Es un libro de contabilidad con una regla de sentido común dentro: si lo tienen muchos y lo comparan continuamente, nadie puede reescribirlo a escondidas.

Todo lo demás, las finanzas descentralizadas, los tokens, las stablecoins, está encima de esa línea.

Y cuando alguien te explica lo que está encima sin haberte explicado nunca esto, normalmente es porque tiene algo que venderte.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
Enorme cisterna en penumbra: por una brecha en la pared sale un torrente oscuro y silencioso, mientras que de un pequeño tubo en el lado opuesto cae un hilo fino de líquido ámbar luminoso, minúsculo en comparación

El sorpaso ha llegado, pero no donde lo estabas mirando

Hola trader,

a mediados de julio te dejé con una pregunta abierta.

¿Ethereum es el hermano desgraciado que perdió el tren, o es un muelle comprimido a punto de saltar?

Bueno, una parte de la respuesta ya está aquí. Y como siempre no ha llegado donde la estábamos mirando todos.

El titular que has leído

Por primera vez desde que existen, los fondos ETF de ether han captado en un mes más que los de bitcoin.

El titular lleva semanas dando vueltas, en español y en inglés, casi siempre con la misma palabra: sorpaso.

Y es verdad. No es un bulo, el dato está ahí.

El problema es que el titular termina ahí, y el número en cambio sigue.

Ahora abramos el número

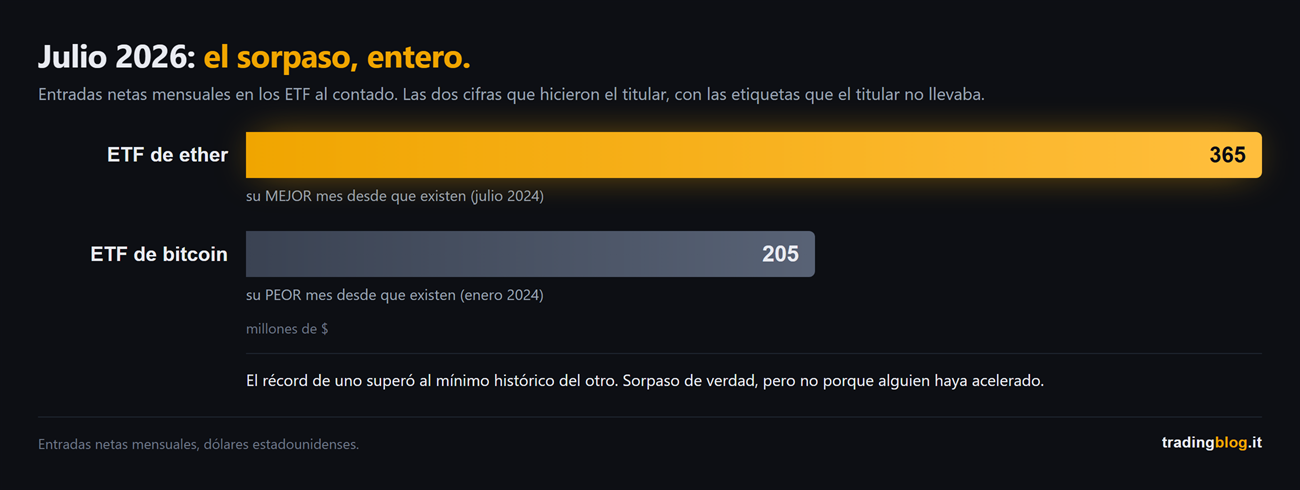
Julio de 2026. Aquí tienes las dos cifras, una al lado de la otra.

ETF de ether: 365 millones de dólares de captación neta.

ETF de bitcoin: 205 millones.

Sorpaso, efectivamente. Pero ahora mira las dos etiquetas que nadie te ha puesto debajo.

Esos 365 millones son el mejor mes de ether desde que sus ETF existen, o sea desde julio de 2024.

Esos 205 millones son el peor mes de bitcoin desde que sus ETF existen.

Gráfico de barras de la captación neta de julio de 2026: los ETF de ether en 365 millones de dólares, su mejor mes desde julio de 2024, contra los ETF de bitcoin en 205 millones, su peor mes de siempre
Las dos barras de la captación neta de julio de 2026, ETF de ether en 365 millones contra ETF de bitcoin en 205 millones, con las dos etiquetas debajo: para ether es el mejor mes de siempre, para bitcoin el peor de siempre.

Vuelve a leer la frase, porque está todo ahí dentro.

El récord de uno ha superado al mínimo histórico del otro.

No es el Ferrari que ha adelantado al McLaren en la recta. Es el McLaren que se ha parado en boxes, y el Ferrari, que iba a su velocidad máxima, se lo ha encontrado delante.

Sigue siendo un adelantamiento. Pero si apuestas por el piloto equivocándote de razón, a la vuelta siguiente te sorprendes.

¿Y el precio, qué dice?

Aquí llega la parte que de verdad me interesa, porque es la que te toca la cuenta.

Si mandan los flujos, y ether ha ganado el mes en flujos, ether debería estar volando.

Ether, a mediados de agosto, está poco por encima de los 1.900 dólares.

El pico de 2025 estaba alrededor de los 5.000.

Bitcoin mientras tanto está alrededor de los 64.000, contra un máximo de 126.080 tocado en octubre de 2025.

Así que el flujo ha ganado y el precio ni se ha enterado.

No es una rareza, y es exactamente la misma familia de cosas de las que llevamos un mes hablando en este blog. Lo que mueve tu gráfico a menudo no está en tu gráfico, y cuando por fin consigues verlo, descubres que es más pequeño de lo que te habían contado.

El motivo es banal: las proporciones

Trescientos sesenta y cinco millones de dólares parecen muchos porque nosotros razonamos con la nómina.

En el mercado de ether, que capitaliza cientos de miles de millones, son un grifo. No son una presa.

Hay días torcidos sueltos en los que sobre ether se mueve más valor que eso en pocas horas.

Así que la pregunta correcta nunca es “¿cuánto ha entrado?”.

Es “¿cuánto ha entrado comparado con qué?”.

Y aquí te doy el número del que nadie ha hecho titular, que es con diferencia el más gordo de toda la historia.

El número de verdad, el que no tiene titular

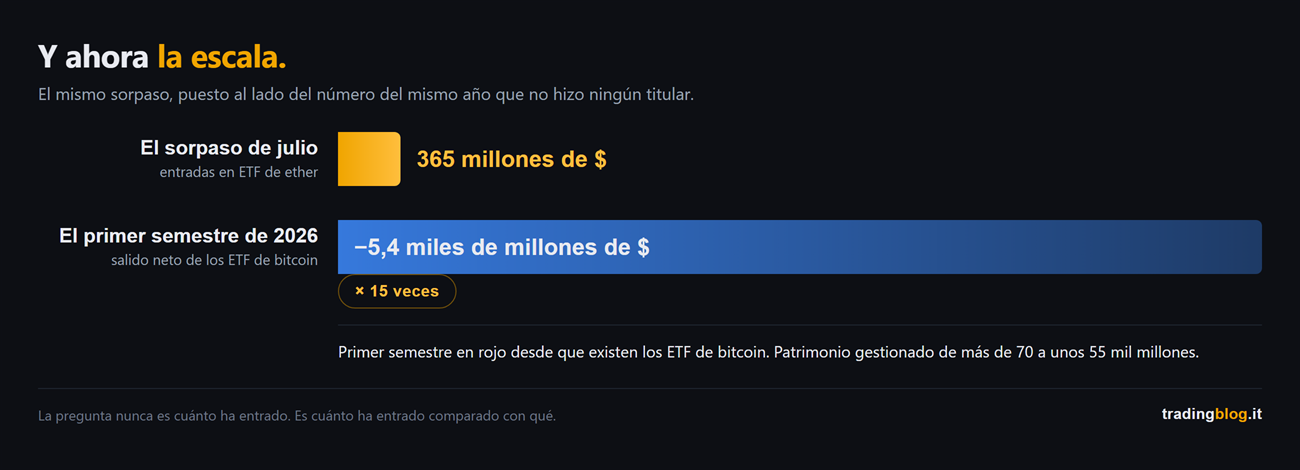
En el primer semestre de 2026 los ETF de bitcoin han perdido 5.400 millones de dólares netos.

Es el primer semestre en rojo desde que existen, o sea desde enero de 2024.

El patrimonio gestionado ha bajado de más de 70.000 millones a unos 55.000 a finales de junio.

Comparación de escala entre los 365 millones de dólares captados por los ETF de ether en julio de 2026 y los 5.400 millones netos que salieron de los ETF de bitcoin en el primer semestre del mismo año: la primera barra es quince veces más pequeña
Comparación de escala entre los 365 millones captados por los ETF de ether en julio y los 5.400 millones netos que salieron de los ETF de bitcoin en el primer semestre de 2026. La primera barra es quince veces más pequeña.

Mira la figura y quédate con la proporción, porque vale más que diez artículos.

El “sorpaso” de 365 millones es quince veces más pequeño que el río que mientras tanto había salido por el otro lado.

Uno ha sido noticia. El otro no.

Y siempre es así, entre paréntesis: la noticia es el evento raro, el número gordo es el aburrimiento que nadie cuenta.

Dónde está el sorpaso de verdad

Ahora te digo lo único de este artículo que se puede usar.

Si coges el precio de ether y lo divides por el de bitcoin, sacas el famoso ratio ETH/BTC. Es la manera limpia de preguntarse cuál de los dos lo está haciendo mejor, sin que el dólar te ensucie el razonamiento.

Ese ratio, en mayo, estaba alrededor de 0,024.

Ahora está alrededor de 0,030.

Ahí tienes el sorpaso. Está ahí, no en el precio en dólares.

Ether ha ganado alrededor de un cuarto contra bitcoin, y en el mismo periodo ha perdido valor contra el dólar. Las dos cosas conviven perfectamente, porque son dos apuestas distintas.

Y esta es la lección operativa de verdad, que no va de criptomonedas sino de cualquier mercado que toques:

si compras A porque piensas que va a batir a B, la apuesta correcta es A contra B, no A contra el dólar.

Quien en mayo se puso largo de ether contra bitcoin tuvo razón y se la llevó a casa.

Quien se puso largo de ether y ya está tuvo exactamente la misma intuición, tuvo razón en la tesis, y perdió dinero igualmente.

Si después de este artículo te queda una sola frase, que sea esa.

La explicación que circula, y cuánto me la creo

Los que se dedican a esto en serio lo cuentan más o menos así: quien vende los ETF de bitcoin está vendiendo exposición a una reserva de valor que no estaba reservando el valor, mientras que quien compra los ETF de ether compra una infraestructura que renta algo, entre el 2 y el 2,6 por ciento neto de staking, y sobre la que se liquidan las stablecoins.

Es una explicación coherente. Hasta me gusta.

Pero pongámonos de acuerdo en lo que es: es una narrativa que encaja bien con los datos, no una prueba.

Las narrativas que encajan bien con los datos son las más peligrosas que existen, porque parecen entender y en realidad solo están contando la película hacia atrás. Si mañana el ratio vuelve a 0,024, todos, yo incluido, encontraremos un motivo igual de elegante para explicarlo.

¿Y agosto?

Agosto no te lo comento, y te digo por qué.

En la primera semana del mes los ETF de bitcoin captaron más de 750 millones.

En la semana de mediados de agosto salieron casi 390.

Dos titulares opuestos, los dos verdaderos, con ocho días de diferencia.

Cualquiera que te cite una sola semana para demostrarte que el dinero está entrando, o que está saliendo, está eligiendo la semana que le viene bien.

Es exactamente el mismo defecto que la estadística de la que hablaba el miércoles sobre los niveles: una cifra sin el periodo con el que se ha construido no es un dato, es una posición disfrazada de dato.

Si quieres mirar los flujos, míralos por mes y por semestre. Por debajo de ese umbral es ruido, y el ruido te hace entrar mal.

Qué hago con esto, en la práctica

Poco, y con honestidad.

Los flujos de los ETF son contexto lento. Te dicen quién está acumulando en silencio a lo largo de trimestres, no si mañana por la mañana compras o vendes.

Pedirle el timing a los flujos es como preguntarle al reloj del salón qué tiempo hace fuera.

Lo que sí cambia las cosas, si tocas el mundo cripto, es el tamaño de la posición. Porque aquí el “peor mes de siempre” y el “mejor mes de siempre” están dentro del mismo trimestre, y la volatilidad que hay detrás de esos titulares es la misma que te liquida de noche mientras duermes.

Si operas con apalancamiento, haz la cuenta del tamaño antes de entrar y hazla pequeña: puse online el Gestor de Riesgo Crypto justo para eso, es gratuito y te dice en diez segundos cuánto te puedes permitir equivocarte.

No es la herramienta que te hace ganar. Es la que te mantiene en la mesa el tiempo suficiente para que tu tesis, si es correcta, tenga tiempo de demostrarlo.

Cierro donde había abierto

En julio la pregunta era: ¿hermano desgraciado o muelle comprimido?

La respuesta de hoy, honesta, es un muelle que se está cargando, pero poco, y contra bitcoin, no contra el dólar.

El sorpaso en los flujos es real y es la primera vez. Pero ha pasado en los mínimos históricos de los dos, dentro de un semestre en el que del sector salieron miles de millones, y el precio en dólares ni lo saludó.

Si te interesa el cuadro completo, el artículo de julio sobre ether sigue siendo válido en sus premisas, y el de bitcoin y los flujos de los ETF es el fotograma anterior a este.

Un adelantamiento en los mínimos de los dos no es una carrera ganada. Es una carrera en la que solo uno de los dos ha dejado de correr.

— tradingblog.itPosta su X

Y la moraleja, que al final es siempre la misma desde que empecé a escribir en este blog.

Los titulares te dan el verbo. Los números te dan el sujeto y el complemento.

Si lees solo el verbo, sabes que ha pasado algo y no sabes ni a quién ni cuánto, y con eso vas y abres posiciones.

Suerte Amigo!

Tiziano Brunno

Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →


Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital. Los datos de flujos citados están actualizados a 18 de agosto de 2026.
Cascada de liquidaciones en rojo: 253 millones en posiciones apalancadas cerradas a la fuerza

Apalancamiento y liquidaciones: cómo te barren

Hola trader,

deja que te cuente cómo se queman 253 millones de dólares en un solo día.

No hace falta un desplome histórico, basta una mala noticia. Volvieron las tensiones en Oriente Medio, el cripto se fue abajo con el resto del risk-off, y en pocas horas 253 millones de dólares en posiciones apalancadas quedaron barridos.

La pregunta de verdad no es “por qué bajó”. Es: ¿por qué saltó tanta gente a la vez? La respuesta tiene un nombre, y se llama apalancamiento.

El apalancamiento, explicado sin palabros

Te lo explico sencillo. El apalancamiento es un préstamo que el exchange te da para operar con más dinero del que tienes. Pones 100, con apalancamiento 10x mueves 1.000. Si sube, ganas como si tuvieras 1.000. Bonito, ¿verdad?

Espera a celebrarlo. El apalancamiento corta por los dos lados. Si el mercado va en tu contra aunque sea un poco, ese préstamo lo tienes que cubrir. Y si el margen ya no alcanza, el exchange no te llama ni te pide perdón: te cierra la operación de oficio. Eso es la liquidación. Con apalancamiento 10x basta un movimiento del 10% en contra, en realidad un pelín menos porque el exchange cierra un momento antes para no perder, y estás fuera. Con apalancamiento 50x echa tú las cuentas.

La avalancha: por qué saltan todos juntos

Aquí está la parte que casi nadie te explica. Cuando salta la primera oleada de liquidaciones, esas son ventas forzadas. Y las ventas forzadas empujan el precio aún más abajo. Un momento después salta la segunda oleada, que empuja abajo otra vez. Y así.

Se llama liquidation cascade, una avalancha. No es el mercado el que ha decidido desplomarse. Son miles de operaciones apalancadas que se arrastran unas a otras barranco abajo. Esos 253 millones son el valor de las posiciones cerradas a la fuerza, no dinero quemado uno a uno, pero el mecanismo es justo ese. Y ojo, ese no fue ni siquiera uno de esos días de verdad malos: en los desplomes de verdad se habla de miles de millones. Imagina el alud.

Cómo no acabar en la lista

Poca teoría y mucha práctica. No te digo “no uses apalancamiento”, total no me harías caso. Te digo cómo no dejar que te barran:

  • Mantén el apalancamiento bajo. La diferencia entre 3x y 50x no es “más valor”, es lo cerca que caminas del borde del precipicio.
  • Dimensiona la posición según el riesgo, no según el sueño. Primero decides cuánto estás dispuesto a perder, luego calculas el size. Nunca al revés.
  • El stop, ponlo siempre. Un stop tuyo, decidido en frío, es mejor que la liquidación que decide el exchange.
  • No entres apalancado antes de una noticia gorda. Oriente Medio no manda aviso previo.

El apalancamiento no te hace mejor trader, solo te hace más rápido, para bien y para mal. Y si todavía no tienes un método que aguante sin apalancamiento, el apalancamiento solo sirve para estrellarte antes.

La diferencia entre quien salta y quien se queda en pie

Volvamos a esos 253 millones, porque hay una guasa. Una buena parte de esa gente no se liquidó por un error de análisis, se liquidó porque entró a ciegas. No sabía que había tensión geopolítica en el aire, no sabía dónde estaban los grandes posicionamientos, no sabía las zonas donde el precio suele reaccionar.

Ahí está el punto: la frontera entre quien acaba barrido y quien se lleva el día a casa pasa casi siempre por ahí, por cuánto ves antes de entrar. El problema es que esos datos están repartidos en veinte sitios distintos, a menudo de pago y en jerga de expertos.

Por eso construimos Thunder Desk, y te lo digo sin rodeos: si operas con apalancamiento y no tienes delante una herramienta así, estás conduciendo por la autopista con los ojos cerrados. En un solo sitio, gratis, encuentras el calendario macro con el impacto real de cada evento (así ves venir la próxima mala noticia), el posicionamiento de comerciales y especuladores de los informes COT, la gamma exposure sobre el S&P y el Nasdaq y las zonas de interés sobre el DAX, ES, NQ y Dow. Nada de ruido, solo datos.

Créate la cuenta, ábrelo cinco minutos antes de operar, y la diferencia entre tú y esos 253 millones la haces justo ahí.

No vuelvas a entrar a ciegas

Calendario macro, COT, gamma exposure y zonas de interés sobre el DAX, ES, NQ y Dow. Gratis, en un solo sitio. Nada de ruido, solo datos.

Abre Thunder Desk →

Cuando combinas ignorancia y apalancamiento, obtienes resultados bastante interesantes.

— Warren BuffettPosta su X

Lo dejo aquí. Si conoces a alguien que juega con fuego a 50x, mándale este artículo: quizá le evites el funeral de la cuenta.

Suerte Amigo!
Tiziano Brunno Tradingblog

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →

Aviso legal: contenido puramente informativo y educativo. No constituye asesoramiento financiero ni una invitación a operar. El trading conlleva riesgo de pérdida del capital.
Ethereum, el hermano rezagado: ¿puede llegar el sorpasso?

🤓 Nerd Mode

Mientras Bitcoin se lleva todos los focos, los ETF spot y la narrativa de “oro digital”, Ethereum se ha quedado atrás. Y no poco. La relación entre el precio de Ethereum y el de Bitcoin, el famoso ratio ETH/BTC, lleva meses cerca de sus mínimos de los últimos años.

La pregunta que se hacen todos es una sola: ¿es el hermano perdedor que ha perdido el tren, o un muelle comprimido listo para saltar? Vamos a responder sin hinchadas.

Por qué Ethereum se quedó atrás

No es mala suerte, son motivos precisos. Bitcoin tiene una historia que un institucional entiende en diez segundos: oferta limitada, “oro digital”, reserva de valor. Es una narrativa simple, y es precisamente esa simplicidad la que ha atraído a los ETF spot y a los grandes capitales.

Ethereum es otra bestia. Es una plataforma, no solo una moneda: encima corren aplicaciones, stablecoins, finanzas descentralizadas. Más potente, pero también mucho más difícil de contar en una línea. Además, ha tenido que convivir con la competencia de otras blockchains más rápidas y baratas y con la incertidumbre normativa, en particular sobre el nudo del staking y de cómo lo trata la SEC.

🧩 Explicado Fácil: el ratio ETH/BTC

El ratio ETH/BTC mide cuánto vale Ethereum respecto a Bitcoin, ignorando el dólar. Es el gráfico más honesto para entender quién está ganando dentro del mundo cripto.

Si el ratio sube, Ethereum está superando a Bitcoin. Si baja, está perdiendo terreno. Mirar solo el precio en dólares engaña: en un mercado en el que sube todo, Ethereum también parece ir bien, pero si sube menos que Bitcoin está en realidad perdiendo la carrera relativa. El ratio ETH/BTC quita el ruido y te dice la verdad.

Qué haría falta de verdad para el sorpasso

Para que Ethereum vuelva a correr más fuerte que Bitcoin no basta el entusiasmo. Hacen falta catalizadores concretos:

Catalizador Por qué cuenta
Flujos reales en los ETF spot ETH No basta con que el ETF exista: hacen falta capitales que entren de verdad, como pasó con Bitcoin
Claridad normativa sobre el staking Si la SEC despeja el staking, Ethereum se convierte en un activo que “rinde”, mucho más apetecible
Una narrativa fuerte y simple Stablecoins y pagos corriendo sobre Ethereum podrían darle la historia de una línea que hoy le falta

El muelle comprimido, en resumen, existe. Pero un muelle comprimido sigue comprimido hasta que algo lo hace saltar. Y el timing, en los mercados, es lo más difícil de acertar.

Los riesgos que ningún influencer te cuenta

Llegar segundo no garantiza el adelantamiento. En la tecnología el “casi líder” a veces recupera, y otras veces simplemente es superado por otro. Ethereum tiene ventajas enormes, pero también competidores feroces y una complejidad que es un arma de doble filo.

Quien compra Ethereum “porque tiene que recuperar por fuerza a Bitcoin” está haciendo una apuesta sobre el cuándo, no solo sobre el si. Y apostar sobre el cuándo es la forma más rápida de hacerse daño, incluso teniendo razón sobre la dirección.

Cómo enfocarlo en tu trading

Tres reglas para no convertir una tesis correcta en una pérdida:

1. Mira el ratio ETH/BTC, no solo el precio en dólares. Es ahí donde se decide quién gana la carrera dentro del mundo cripto. También hablamos de ello en nuestro análisis sobre Bitcoin y los flujos de los ETF.

2. Dimensiona la posición antes de entrar. Las cripto se mueven fuerte en ambas direcciones: el tamaño equivocado en Ethereum te puede costar caro en una sola noche.

Abre la Calculadora de Lotes Forex

3. Registra y mantente objetivo. Sobre el “cuándo llegará el sorpasso” es fácil enamorarse de la propia tesis. Anota tus operaciones en el TradingBlog Diary y deja hablar a los números, no a las esperanzas.

El mercado puede permanecer irracional más tiempo del que tú puedes permanecer solvente.

— John Maynard KeynesPosta su X

¿Quieres poner a prueba tu lectura de los mercados?

Compite y desafía a otros traders dentro de una Arena en un entorno demo, sin riesgo de capital real. Descubre los Performance Arena Event de The Thunder Trader.

Descubre The Thunder Trader →

Bitcoin che si dissolve in flussi di luce assorbiti dai vault degli ETF

Bitcoin 2026: los flujos de los ETF mandan sobre el precio

🤓 Nerd Mode

Junio de 2026 será recordado como el mes en que Bitcoin dejó de escuchar a Twitter y empezó a escuchar a Wall Street.

BTC cerró el 30 de junio en torno a los 58.500 dólares, con una caída de alrededor del 20% en el mes. No un retroceso cualquiera: hablamos del peor mes respecto a la estacionalidad histórica, según Fortune. Y la parte interesante no es el número. Es el culpable.

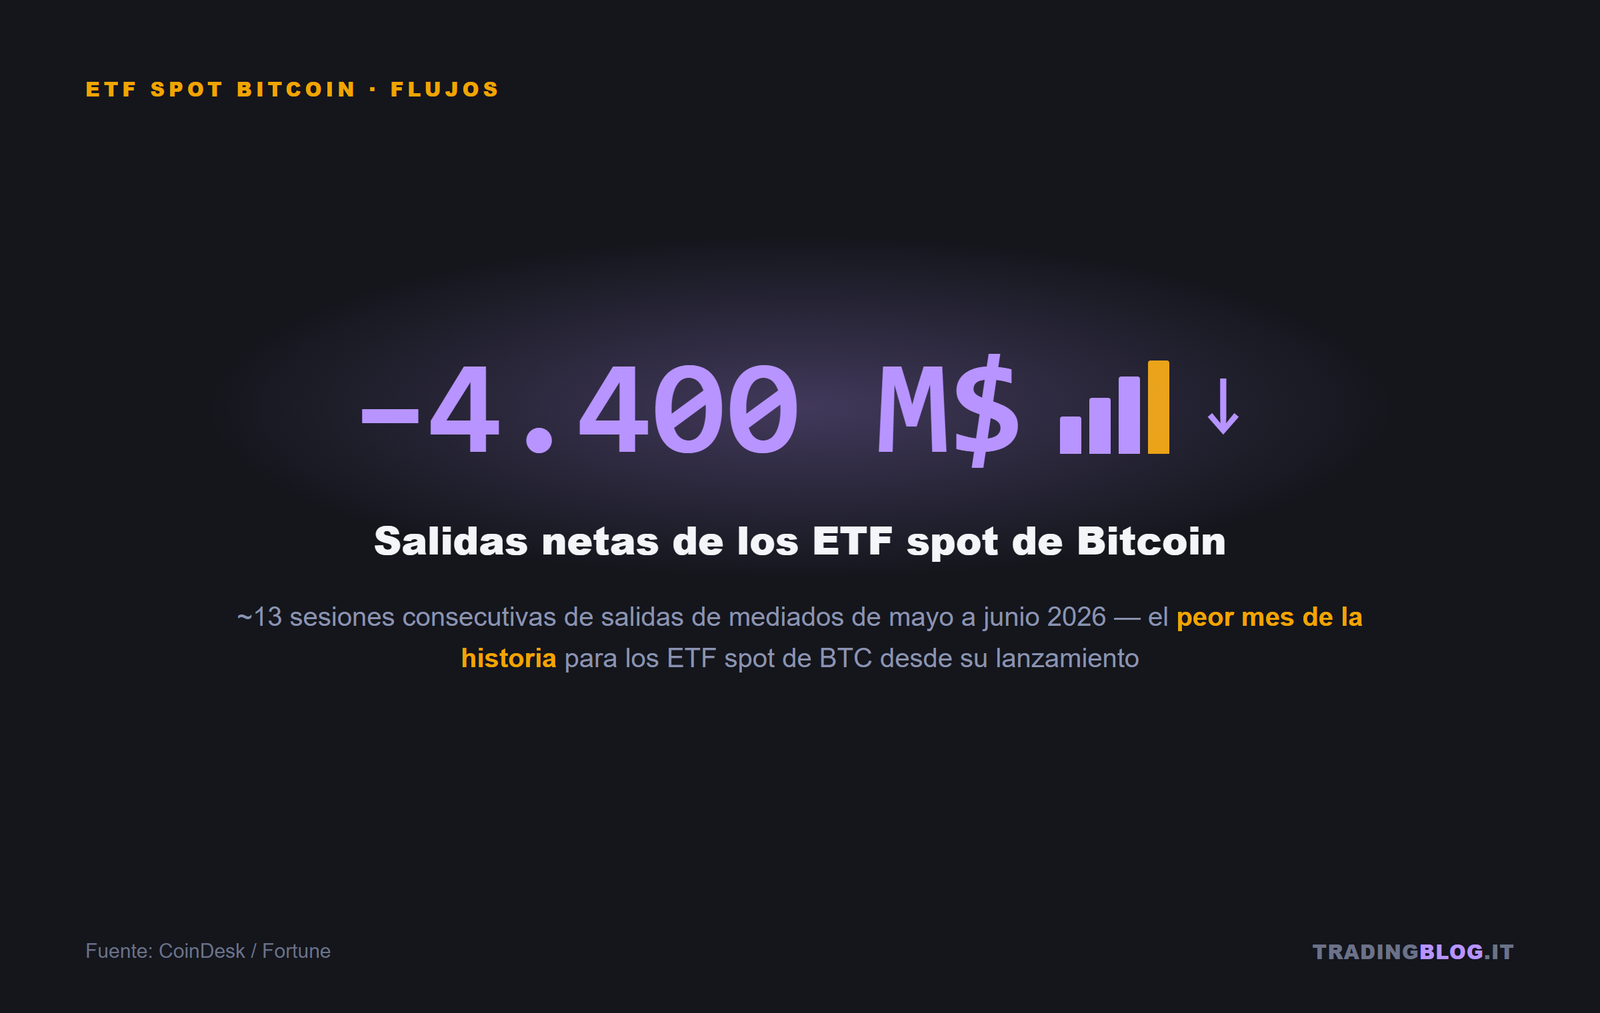
No fue el retail vendiendo presa del pánico. Fue un flujo lento, ordenado, casi burocrático: reembolsos continuos de los ETF spot estadounidenses. Cerca de 4.400 millones de dólares de salidas en una decena larga de sesiones desde mediados de mayo. Cada día un pedacito de oferta que vuelve al mercado, sin gritos, sin memes, sin capitulación.

Bienvenido al Bitcoin de 2026: donde el precio marginal lo decide quien gestiona un ETF, no quien publica emojis de cohete.

Salidas netas de los ETF spot de Bitcoin: -4.400 millones de dólares en junio de 2026
Junio de 2026: el peor mes de la historia para los flujos de los ETF spot de Bitcoin. Fuente: CoinDesk / Fortune.

Quién sostiene la pluma ahora

Durante años la narrativa era sencilla: el retail mueve el precio, las ballenas se anticipan, los institucionales llegan tarde. En 2026 esa historia envejeció mal.

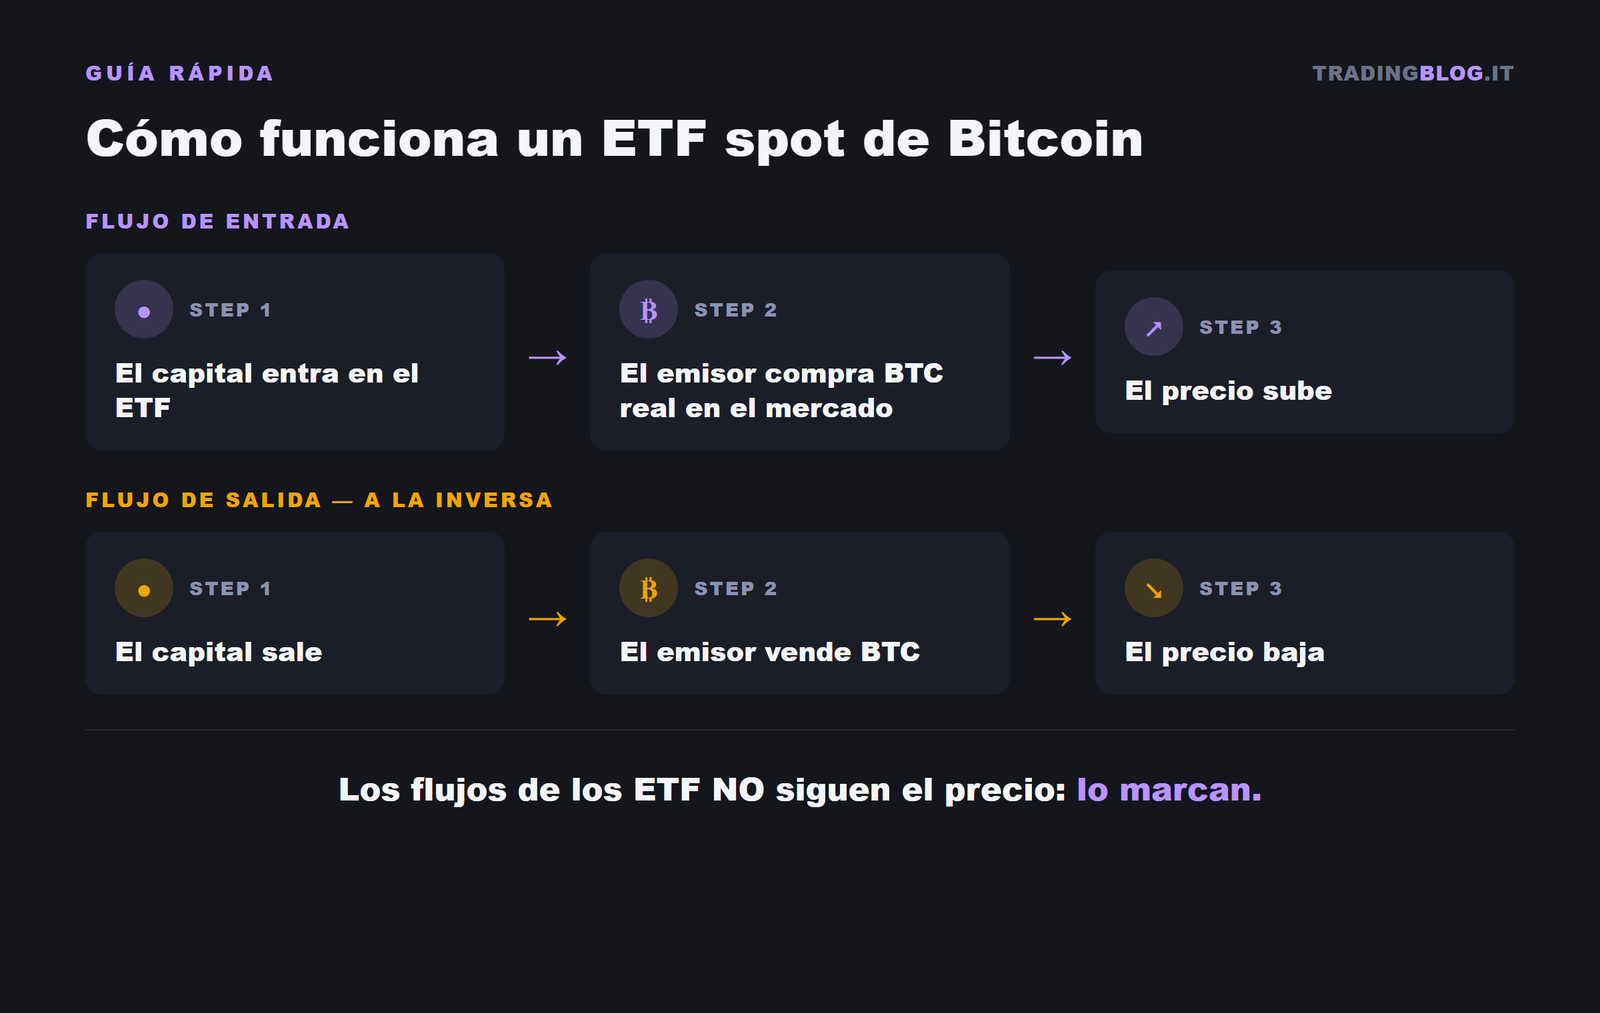
Desde que los ETF spot de Bitcoin se convirtieron en el canal de acceso dominante para el capital profesional, sus flujos netos son la variable que cuenta. Cuando entra dinero, el emisor compra BTC en el mercado para cubrir las participaciones. Cuando sale, vende. El flujo del ETF es oferta y demanda, traducida en tiempo real.

Y por eso los motores de junio cuentan una historia coherente: una Fed más halcón de lo previsto, que mantiene altos los rendimientos reales y hace menos atractivo un activo que no paga cupones; y una rotación del capital hacia la renta variable ligada a la inteligencia artificial, donde en 2026 parece estar la fiesta de verdad. En ese contexto, los gestores simplemente rotaron hacia afuera. La salida es la fotografía de esa decisión.

🧩 Bien Explicado: qué es un ETF spot

Un ETF spot de Bitcoin es un fondo cotizado en bolsa que posee BTC “de verdad” y replica su precio, comprado y vendido como una acción normal. Cada vez que entra o sale capital, el emisor compra o vende Bitcoin en el mercado real. Por eso sus flujos no siguen el precio: lo hacen.

Cómo funciona un ETF spot de Bitcoin: flujo de entrada y de salida
El mecanismo de un ETF spot: los flujos de entrada y salida se traducen en compras y ventas de BTC real.

Ethereum, el hermano que se quedó atrás

Si necesitabas una prueba de que ahora manda la demanda institucional y no el entusiasmo genérico “por la crypto”, mira a Ethereum.

En junio los ETF spot de ETH registraron salidas durante varias sesiones consecutivas, justo mientras los ETF de Bitcoin, durante algunas sesiones, volvían brevemente a entrada neta. Dos productos en el mismo estante, mismo envoltorio regulatorio, comportamientos opuestos. El capital profesional está eligiendo, y está eligiendo BTC.

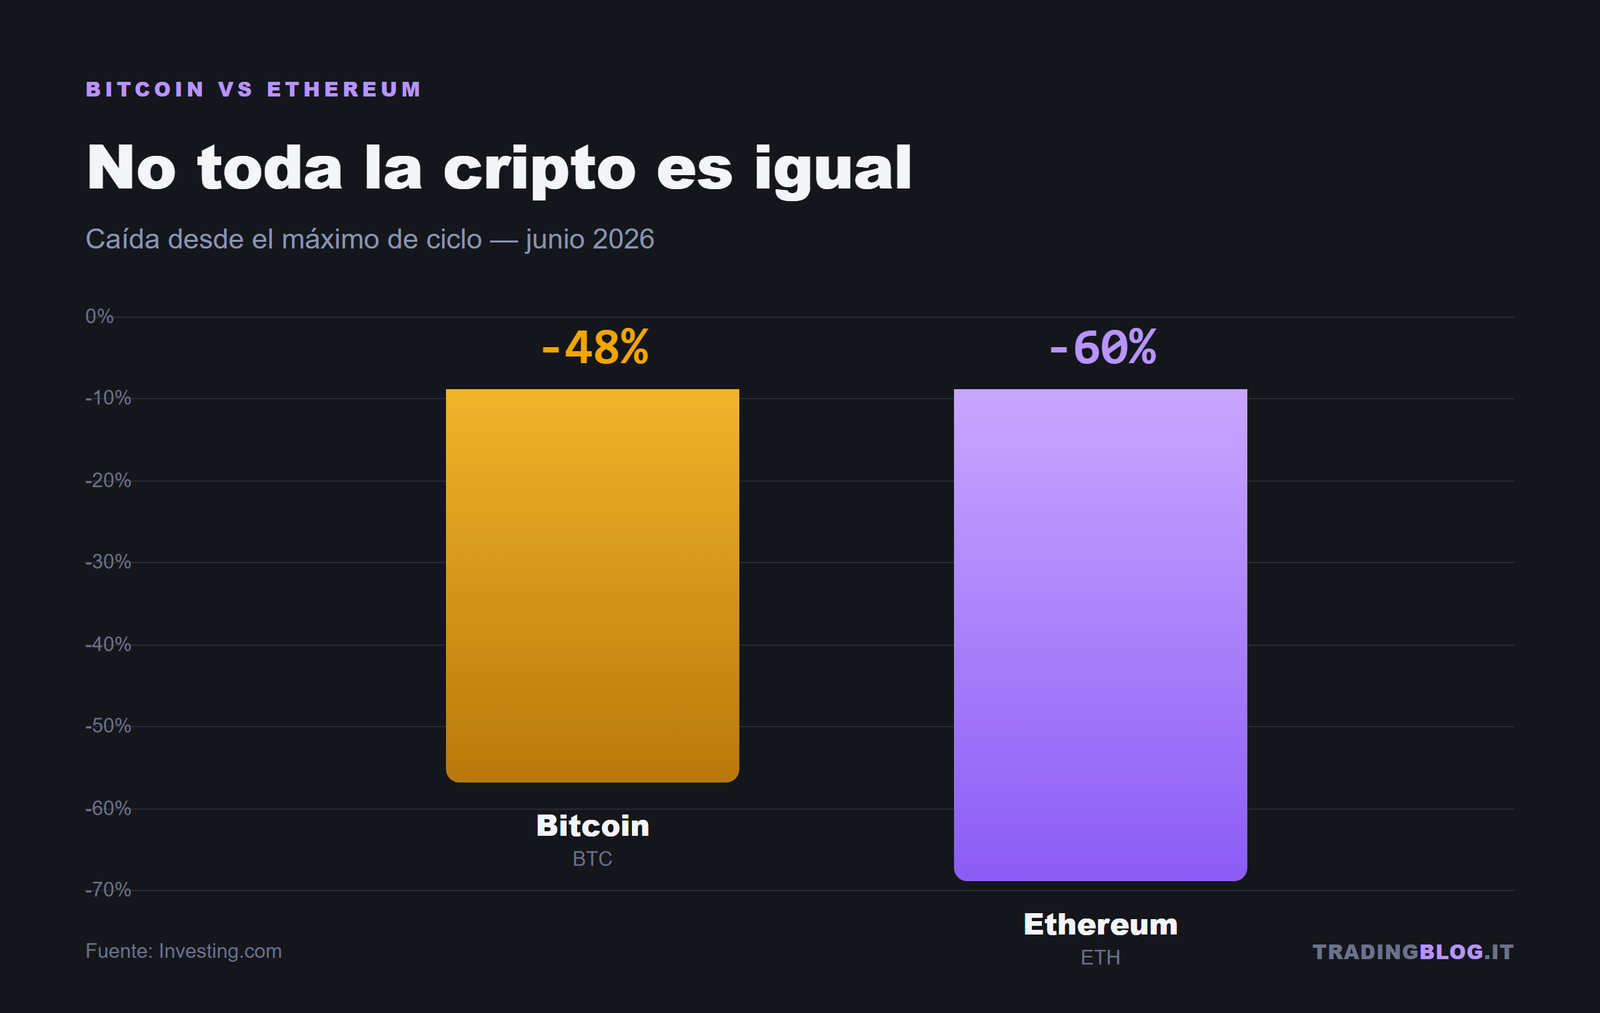
El resultado en el precio es brutal: el drawdown de ETH desde el máximo de ciclo se amplió hacia el -60%, según Investing.com. La brecha de demanda entre los dos activos no se está cerrando, se está ampliando.

Drawdown desde el máximo de ciclo 2026: Bitcoin -48% vs Ethereum -60%
Mismo envoltorio, mandatos distintos: el drawdown de Ethereum desde el pico de ciclo es más profundo que el de Bitcoin. Fuente: Investing.com.

La lectura nerd es esta: en el mundo de los ETF no existe “la crypto” como bloque único. Existen activos individuales con mandatos individuales, y quien asigna decide línea por línea. Bitcoin se ganó el estatus de “activo de cartera institucional”. Ethereum, por ahora, sigue siendo la exposición más técnica que cuesta encontrar a esos mismos compradores pacientes.

La SEC redibuja qué ETF nacerán

Aquí llega la pieza que pocos están conectando, pero que podría contar más que cualquier sesión aislada de salidas.

En torno al 30 de junio la SEC abrió una ventana de comentarios de unos 60 días, hasta principios de septiembre, sobre un nuevo marco único y “asset-neutral” para los ETF complejos y de nueva generación. Fuente: The Block.

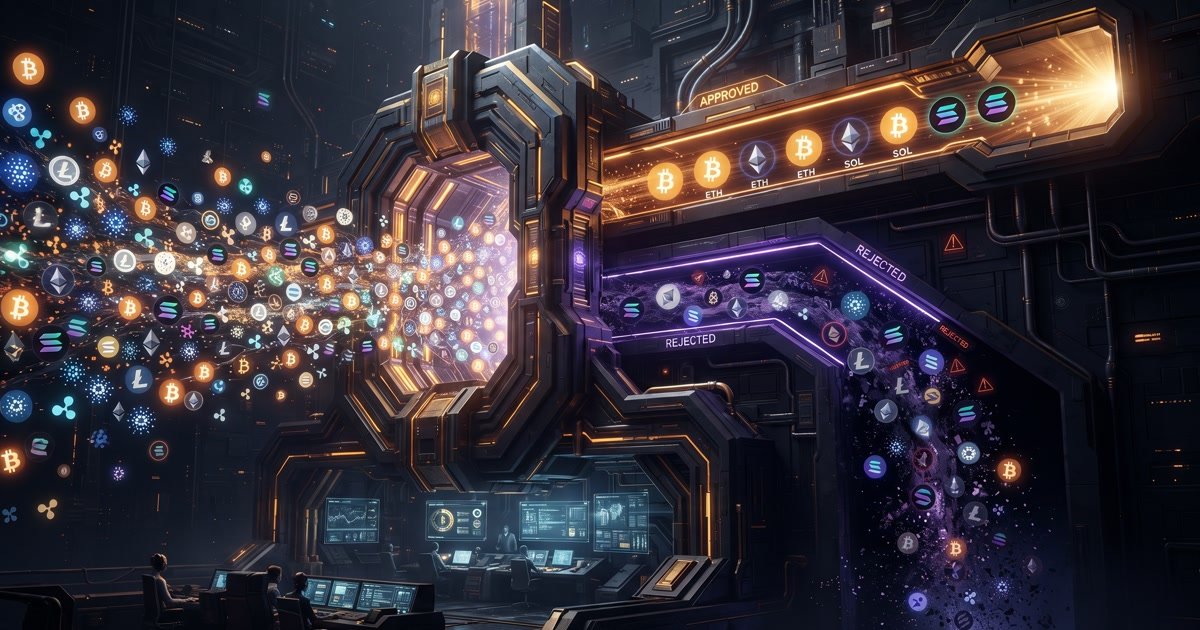
Una puerta regulatoria que filtra los tokens crypto en carriles aprobados y rechazados
El nuevo marco “asset-neutral” de la SEC decide de antemano qué ETF crypto podrán nacer y cuáles no.

¿Qué hay dentro de ese perímetro? Prácticamente toda la próxima ola: los ETF spot crypto, los productos con staking-yield, las cestas de altcoins, e incluso los ETF ligados a los prediction markets. No por casualidad, cerca de dos docenas de filings sobre event-contracts están congelados desde mayo, a la espera de que se escriban las reglas del juego.

Traducido: la SEC está dejando de evaluar cada ETF crypto caso por caso y está intentando definir un modelo único. Un marco que decide de antemano qué estructuras son admisibles y cuáles no. Qué tipo de productos podrán captar capital institucional en los próximos años. Y si los flujos de los ETF son ya el precio marginal de Bitcoin, entonces quien escribe las reglas de los ETF está escribiendo las reglas del precio.

Ya no es una cuestión de adopción. Es una cuestión de arquitectura.

Qué vigilar

Dos citas, ambas en el calendario a corto plazo.

  • Actas del FOMC, 8 de julio. Si confirman el tono halcón que guió las salidas de junio, la presión sobre las entradas de los ETF se mantiene. Si abren aunque sea una rendija más suave, el flujo puede girar rápido, y ahora sabemos que el flujo es el precio.
  • Ventana de la SEC, hasta principios de septiembre. Cada comentario, cada borrador, cada señal sobre qué entrará en el marco “asset-neutral” es material para entender cuál será la próxima generación de productos crypto institucionales. Y qué activos quedarán fuera.

El crypto de 2026 ya no se lee en las redes. Se lee en los flujos y en los filings.

¿Quieres poner a prueba tu lectura de los mercados?Compite y desafía a otros traders dentro de una Arena, en un entorno demo sin arriesgar capital real. Descubre los Performance Arena Event de The Thunder Trader.

Entra en la Arena →

Aviso legal: contenido con fines puramente informativos y didácticos. No constituye asesoramiento financiero ni una invitación a invertir. Haz siempre tu propia investigación.